
Visión General del Mercado de Gestión de Residuos Sólidos:
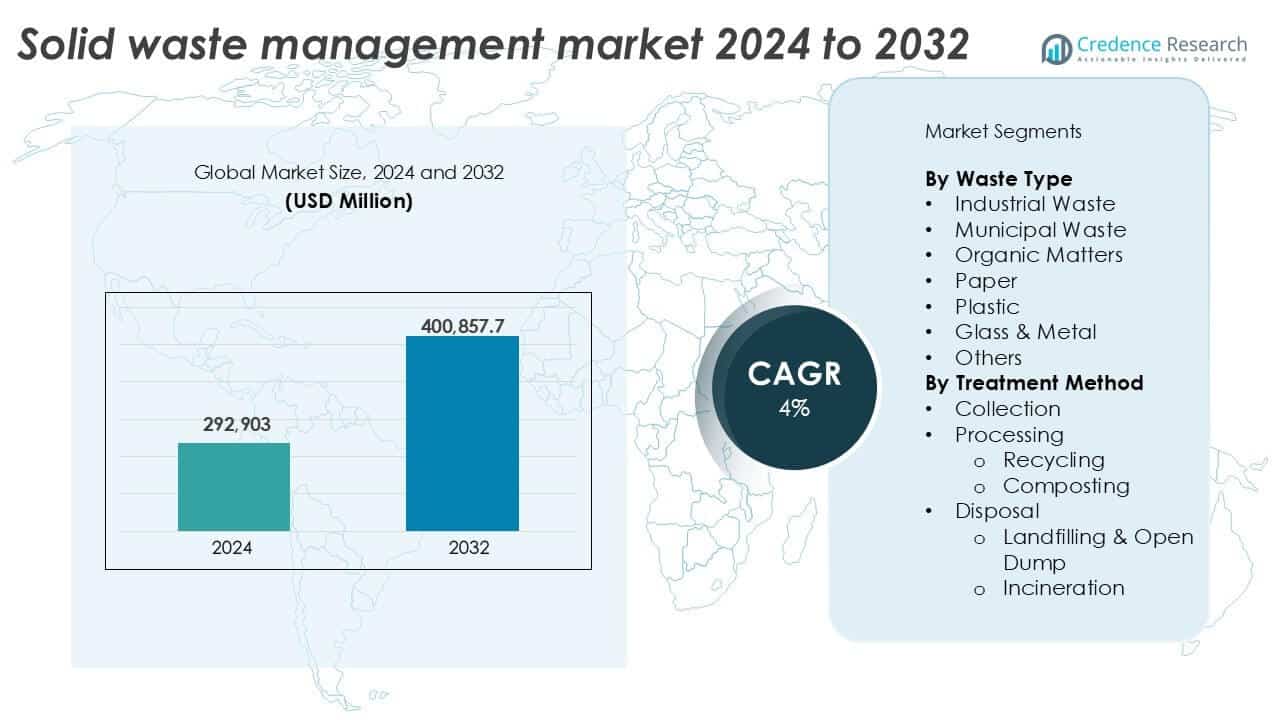
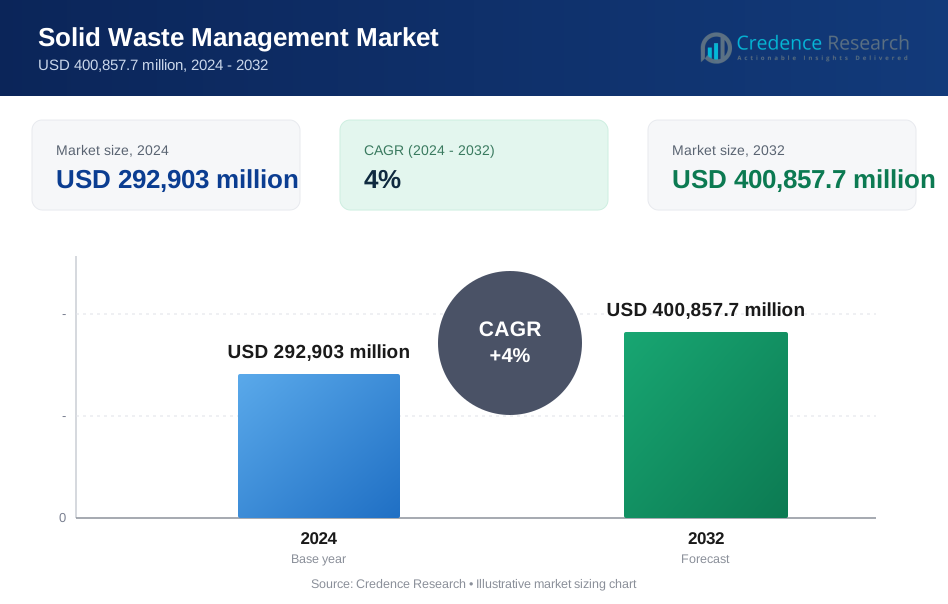
El tamaño del mercado de Gestión de Residuos Sólidos se valoró en USD 292,903 millones en 2024 y se anticipa que alcanzará los USD 400,857.7 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gestión de Residuos Sólidos 2024 | USD 292,903 millones |
| Mercado de Gestión de Residuos Sólidos, CAGR | 4% |
| Tamaño del Mercado de Gestión de Residuos Sólidos 2032 | USD 400,857.7 millones |
Los principales actores en el mercado de gestión de residuos sólidos incluyen Veolia Environment S.A., Waste Management Inc., Republic Services Inc., SUEZ Group y Remondis AG & Co. Kg. Estas empresas ofrecen servicios integrales, incluyendo recolección, reciclaje, tratamiento y disposición, apoyados por tecnologías avanzadas e infraestructura a gran escala. Waste Management Inc. y Republic Services dominan el mercado norteamericano, mientras que Veolia y SUEZ lideran operaciones en Europa y partes de Asia. La región de Asia-Pacífico posee la mayor cuota de mercado con un 32%, impulsada por la rápida urbanización, el crecimiento poblacional y la expansión de la actividad industrial. América del Norte y Europa siguen con cuotas del 28% y 26%, respectivamente, apoyadas por estrictas regulaciones ambientales y sistemas de tratamiento de residuos maduros. Estas regiones siguen siendo bastiones para los actores globales debido a la demanda estable, incentivos regulatorios y asociaciones público-privadas.
Perspectivas del Mercado de Gestión de Residuos Sólidos
- El mercado de gestión de residuos sólidos se valoró en USD 292,903 millones en 2024 y se espera que alcance los USD 400,857.7 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4% durante el período de pronóstico.
- La rápida urbanización y el aumento de la generación de residuos municipales en países en desarrollo son impulsores clave, aumentando la demanda de soluciones avanzadas de recolección y tratamiento.
- Los sistemas de residuos inteligentes, incluyendo contenedores basados en IoT y clasificación impulsada por IA, están ganando terreno, apoyando los objetivos de eficiencia y sostenibilidad en las ciudades.
- Los principales actores como Veolia, Waste Management Inc. y Republic Services se centran en servicios integrales y estrategias de economía circular, apoyados por asociaciones público-privadas.
- Asia-Pacífico lidera el mercado con una cuota del 32%, seguida por América del Norte (28%) y Europa (26%); los residuos municipales tienen la cuota de segmento dominante con más del 40%, mientras que la recolección sigue siendo el principal método de tratamiento con una cuota del 35%, aunque los altos costos de capital y la mala segregación en origen limitan una adopción más rápida en algunas regiones.
Análisis de Segmentación del Mercado de Gestión de Residuos Sólidos:
Por Tipo de Residuos
El segmento de residuos municipales posee la mayor participación en el mercado de gestión de residuos sólidos, representando más del 40% en 2024. La rápida urbanización, el crecimiento de la población y la expansión de la infraestructura urbana impulsan una mayor generación de residuos municipales. El aumento del consumismo y los desechos domésticos incrementan aún más los volúmenes de residuos en áreas urbanas y semiurbanas. Los gobiernos se centran en la segregación de residuos sólidos municipales, la recolección puerta a puerta y las tecnologías de contenedores inteligentes para mejorar la eficiencia de la gestión. Los residuos municipales también reciben financiación significativa bajo modelos de asociación público-privada, reforzando su dominio en la categoría de tipo de residuos. El subsegmento de residuos plásticos está creciendo de manera constante, impulsado por el aumento del consumo de envases y bienes de consumo. Los plásticos de un solo uso contribuyen en gran medida a la carga de los vertederos y la contaminación marina. Los países están introduciendo prohibiciones, mandatos de reciclaje e iniciativas de economía circular para frenar los residuos plásticos. Las tecnologías avanzadas de reciclaje, como el reciclaje químico y los sistemas de clasificación mecánica, están ganando terreno. La creciente presión de las agencias ambientales y los tratados globales sigue impulsando la inversión en infraestructura de gestión de residuos plásticos.
- Por ejemplo, Bengaluru Solid Waste Management Ltd desvía diariamente 100–150 toneladas de plástico derivado de residuos hacia la energía y el reciclaje bajo marcos de Responsabilidad Extendida del Productor.
Por Método de Tratamiento
El segmento de recolección domina la categoría de método de tratamiento con más del 35% de participación de mercado en 2024. La recolección efectiva de residuos sigue siendo el primer paso crítico en cualquier ciclo de gestión de residuos. Los organismos locales y los actores privados despliegan contenedores inteligentes, camiones equipados con GPS y sistemas basados en IoT para mejorar la eficiencia de la recolección. Los servicios puerta a puerta y la mayor cobertura de residuos en regiones rurales y periurbanas han ampliado el alcance operativo. El aumento de los contratos integrados de recolección de residuos ha impulsado aún más el valor de este segmento. El reciclaje sigue como un segmento clave, respaldado por mandatos de sostenibilidad y objetivos de recuperación de recursos. Representa más del 25% de participación de mercado en 2024, apoyado por el aumento de las tasas de reciclaje de papel, plástico y metales. Varias naciones incentivan el reciclaje a través de la responsabilidad extendida del productor (EPR) y créditos de reciclaje. Las instalaciones automatizadas de recuperación de materiales (MRF) y las tecnologías de clasificación basadas en IA mejoran la eficiencia de salida. El aumento del embalaje ecológico y los productos con contenido reciclado sigue impulsando las inversiones en reciclaje a nivel mundial.
- Por ejemplo, el organismo cívico de Gurgaon contrató equipos con camiones equipados con GPS para la recolección de residuos sólidos en todas las zonas.
Principales Impulsores del Crecimiento del Mercado de Gestión de Residuos Sólidos
Rápida Urbanización y Generación de Residuos en Economías en Desarrollo
El crecimiento de la población urbana impulsa significativamente la demanda de servicios de gestión de residuos sólidos. Las economías en desarrollo de Asia-Pacífico, América Latina y África experimentan un aumento en los volúmenes de residuos municipales debido a la expansión de las ciudades y los asentamientos no planificados. El aumento del consumo de productos envasados, alimentos y artículos desechables añade presión a una infraestructura de residuos ya sobrecargada. Según estimaciones de la ONU, los habitantes urbanos constituirán más del 68% de la población mundial para 2050. Este cambio requiere sistemas escalables y eficientes de recolección, transporte y eliminación. Los gobiernos invierten en iniciativas de ciudades inteligentes, impulsando la adopción de la segregación de residuos, contenedores equipados con sensores y sistemas de recolección automatizados. El crecimiento urbano también fomenta la demanda de operadores privados de gestión de residuos y asociaciones público-privadas para cerrar brechas en la prestación de servicios. En consecuencia, la urbanización no solo está aumentando los volúmenes de residuos, sino que también está transformando la gestión de residuos en un servicio urbano crítico, convirtiéndolo en un fuerte impulsor del mercado.
- Por ejemplo, los residuos municipales diarios en Noida son de 800–1,000 TPD, y se espera que aumenten con el crecimiento de la población, lo que impulsa la creación de nuevas plantas de procesamiento.
Aumento de las Regulaciones Ambientales y el Impulso de la Economía Circular
Las estrictas regulaciones sobre la eliminación de residuos, la reducción de vertederos y las emisiones están impulsando el mercado de gestión de residuos sólidos hacia adelante. Los gobiernos de todo el mundo implementan legislación para mejorar las tasas de reciclaje y minimizar el impacto ambiental. El Plan de Acción de Economía Circular de la UE y la Ley de Conservación y Recuperación de Recursos de EE. UU. son ejemplos destacados de marcos regulatorios que impulsan el cumplimiento y la innovación en la industria. Las políticas de Responsabilidad Extendida del Productor (EPR) obligan a los fabricantes a gestionar los residuos posconsumo, especialmente en sectores como la electrónica y el embalaje. Los impuestos sobre vertederos y las prohibiciones de plásticos de un solo uso fomentan métodos de tratamiento alternativos como el reciclaje y el compostaje. Como resultado, tanto entidades privadas como públicas invierten en instalaciones de recuperación de materiales (MRFs), digestores anaeróbicos y unidades de compostaje. El cumplimiento de las normas ambientales no solo es un requisito legal, sino también una ventaja competitiva, fortaleciendo la demanda de soluciones de gestión de residuos sostenibles y tecnológicamente avanzadas.
- Por ejemplo, las leyes de Responsabilidad Extendida del Productor requieren que los fabricantes gestionen la recolección y los flujos de reciclaje de residuos posconsumo.
Financiamiento Gubernamental y Asociaciones Público-Privadas (PPPs)
El aumento del apoyo financiero a través de esquemas gubernamentales y asociaciones impulsa significativamente el desarrollo de infraestructura en el sector de residuos. Las economías emergentes observan una mayor asignación hacia programas de residuos sólidos municipales (MSW) bajo Swachh Bharat (India), la Estrategia Nacional de Gestión de Residuos (Sudáfrica) y otros. Estas iniciativas cubren la expansión de flotas, unidades de compostaje, cierres de vertederos y proyectos de conversión de residuos en energía. Paralelamente, los gobiernos promueven modelos de PPP para atraer inversión privada y eficiencia operativa. Por ejemplo, ciudades como Yakarta y Nairobi han adjudicado contratos de recolección y procesamiento a empresas privadas, integrando seguimiento digital e incentivos vinculados al rendimiento. Agencias multilaterales como el Banco Mundial y el ADB financian programas de residuos sostenibles con préstamos a bajo interés. Esta inyección de capital y colaboración asegura un despliegue más rápido de servicios de residuos organizados, especialmente en regiones desatendidas. Tales mecanismos de financiamiento mejoran directamente la cobertura de recolección, la capacidad de reciclaje y la innovación en el tratamiento, actuando como un motor de crecimiento vital.
Tendencias Clave y Oportunidades en el Mercado de Gestión de Residuos Sólidos
Creciente Adopción de Tecnologías Inteligentes de Gestión de Residuos
El mercado de gestión de residuos sólidos está integrando rápidamente tecnologías digitales y de automatización para mejorar la eficiencia operativa. Los contenedores inteligentes con sensores de nivel de llenado, camiones de basura con GPS y herramientas de optimización de rutas se están convirtiendo en estándar en las redes de recolección urbanas. Las plataformas IoT permiten el monitoreo en tiempo real de la capacidad de los contenedores y el movimiento de vehículos, reduciendo los costos de combustible y mejorando la frecuencia del servicio. La IA y la robótica ahora asisten en la clasificación de materiales en los centros de reciclaje, mejorando el rendimiento y los niveles de pureza. Las soluciones de blockchain apoyan la transparencia en el seguimiento de residuos y el comercio de créditos de carbono. Ciudades como Singapur y San Francisco han adoptado plataformas de gestión de residuos basadas en datos, mejorando significativamente las tasas de desvío de residuos. La integración de estas tecnologías crea nuevas oportunidades para los proveedores de soluciones, mientras que los municipios obtienen un mejor control de costos y rendimiento del servicio. Los sistemas inteligentes también apoyan el cumplimiento de los objetivos de reciclaje y emisiones, reforzando su papel a largo plazo en la planificación urbana sostenible.
- Por ejemplo, Singapur ha implementado sistemas de contenedores de residuos inteligentes donde los sensores IoT notifican a los equipos de recolección cuando los contenedores están llenos, mejorando la programación de rutas y reduciendo las recogidas innecesarias.
Residuos a Energía (WTE) como Solución de Eliminación Sostenible
Las tecnologías de residuos a energía presentan una oportunidad creciente para los países que buscan reducir la dependencia de los vertederos y recuperar energía. Los métodos de incineración, digestión anaeróbica y gasificación permiten la conversión de residuos orgánicos y no reciclables en electricidad y calor. Con las áreas urbanas quedándose sin espacio para vertederos, WTE sirve como una alternativa ambientalmente sólida que cumple tanto con los objetivos de reducción de residuos como de energía renovable. Naciones como Suecia, Japón y Singapur ya convierten una parte importante de los residuos municipales en energía. En India y China, los subsidios gubernamentales y las tarifas energéticas están promoviendo nuevas plantas de WTE. Las instalaciones modernas de WTE ahora integran controles de emisiones, cumpliendo con los estándares ambientales. Este segmento atrae una creciente inversión de empresas energéticas y desarrolladores de tecnología. El doble beneficio de la eliminación de residuos y la recuperación de energía hace que WTE sea una prometedora vía de crecimiento, especialmente en ciudades con alta densidad de población y recursos de tierra limitados.
Desafíos Clave del Mercado de Gestión de Residuos Sólidos
Altos Costos de Capital y Bajo ROI en Proyectos de Infraestructura
Establecer infraestructura de procesamiento de residuos sólidos requiere una inversión de capital sustancial. Los vertederos, plantas de reciclaje, unidades de residuos a energía y las instalaciones de compostaje demandan no solo altos costos iniciales, sino también aprobaciones complejas y largos períodos de gestación. En regiones en desarrollo, la falta de garantía de suministro de residuos o tarifas de vertido estables a menudo desalienta la inversión privada. Además, los costos de mantenimiento, la capacitación de la fuerza laboral y las actualizaciones tecnológicas periódicas añaden una carga financiera. Los municipios pequeños luchan por financiar redes de recolección y transporte debido a presupuestos limitados. Como resultado, muchos proyectos de infraestructura enfrentan retrasos o funcionan por debajo de su capacidad óptima. El retorno de la inversión sigue siendo una preocupación para los actores privados, particularmente cuando los volúmenes de residuos son inconsistentes o las tarifas de los usuarios son políticamente sensibles. Esta naturaleza intensiva en capital dificulta el despliegue rápido y restringe el alcance del mercado en áreas desatendidas.
Segregación Inadecuada de Residuos y Participación Pública
La gestión efectiva de residuos sólidos depende de una adecuada segregación en la fuente, sin embargo, esto sigue siendo un gran desafío en la mayoría de las regiones. Las corrientes de residuos mezclados limitan la eficiencia de los procesos de reciclaje y compostaje, lo que a menudo lleva a que más residuos sean depositados en vertederos o incinerados. La conciencia pública sobre los tipos de residuos, las prácticas de eliminación y el impacto ambiental sigue siendo baja en muchos países. Los hábitos culturales, la falta de incentivos y la aplicación inconsistente de las leyes de segregación obstaculizan el progreso. Los recolectores informales de residuos complican aún más la logística de recolección sin integración en sistemas formales. Los barrios marginales urbanos y las áreas rurales a menudo carecen de servicios básicos de recolección, ampliando la brecha de servicios de residuos. Este desafío socava la efectividad de las tecnologías de tratamiento posteriores y aumenta los costos operativos. Abordar el cambio de comportamiento, la educación y la aplicación de políticas es crucial para resolver este problema persistente.
Análisis Regional del Mercado de Gestión de Residuos Sólidos
América del Norte
América del Norte representa casi el 28% del mercado global de gestión de residuos sólidos en 2024. EE.UU. y Canadá mantienen una infraestructura madura con una alta cobertura de recolección de residuos y estrictas regulaciones ambientales. Las iniciativas de desvío de vertederos y los crecientes mandatos de reciclaje impulsan la adopción de sistemas avanzados de clasificación y procesamiento. Los proyectos de residuos a energía (WTE) respaldados por el gobierno y los programas de Responsabilidad Extendida del Productor (EPR) fomentan métodos de tratamiento sostenibles. La región también invierte en soluciones inteligentes para residuos, apoyadas por infraestructura digital y participación del sector privado. Un fuerte enfoque en las prácticas de economía circular asegura la modernización continua en los servicios de residuos municipales e industriales, manteniendo a América del Norte entre los principales contribuyentes.
Europa
Europa posee alrededor del 26% de la cuota del mercado global de gestión de residuos sólidos en 2024. Las directivas de la UE sobre prohibiciones de vertederos, objetivos de reciclaje y neutralidad de carbono impulsan la transformación en toda la región. Países como Alemania, Suecia y los Países Bajos lideran en reciclaje y adopción de WTE, con tasas de reciclaje municipal que superan el 50%. Los marcos de políticas como el Pacto Verde Europeo y el Plan de Acción para la Economía Circular promueven la recuperación de materiales, la reducción de envases y el compostaje de bioresiduos. La fuerte aplicación regulatoria y la conciencia pública contribuyen a altos niveles de segregación en la fuente. La integración tecnológica y las corrientes de residuos circulares posicionan a Europa como un mercado regional maduro y liderado por la sostenibilidad.
Asia-Pacífico
Asia-Pacífico domina el mercado global de gestión de residuos sólidos con más del 32% de participación en 2024. La rápida urbanización, el crecimiento industrial y la expansión de la población generan grandes volúmenes de residuos municipales e industriales. China, India y Japón lideran en inversiones en infraestructura, apoyados por estrategias nacionales de gestión de residuos y misiones de desarrollo urbano. La región está presenciando una mayor adopción de modelos integrados de gestión de residuos, incluidos el reciclaje, el compostaje y la recuperación de energía. Los gobiernos promueven asociaciones público-privadas e inversiones extranjeras para escalar las operaciones. A pesar de los desafíos en la recolección y segregación, Asia-Pacífico muestra un fuerte potencial de crecimiento debido al aumento de la conciencia ambiental y la evolución de los marcos regulatorios.
América Latina
América Latina representa aproximadamente el 7% del mercado global de gestión de residuos sólidos en 2024. Los centros urbanos en Brasil, México y Colombia enfrentan volúmenes crecientes de residuos municipales, lo que pone presión sobre las capacidades de recolección y vertederos. Las redes de reciclaje informal juegan un papel significativo, especialmente en áreas de bajos ingresos. Los gobiernos regionales están implementando gradualmente sistemas integrados de gestión de residuos sólidos para mejorar el reciclaje y reducir los vertidos ilegales. Los bancos de desarrollo y las agencias de ayuda apoyan las mejoras de infraestructura, particularmente en ciudades secundarias. Aunque la adopción de tratamientos avanzados sigue siendo baja, las campañas de educación pública y los proyectos piloto de WTE indican un cambio lento pero constante hacia prácticas sostenibles de gestión de residuos.
Oriente Medio & África (MEA)
La región de Oriente Medio & África representa casi el 7% del mercado global de gestión de residuos sólidos en 2024. La rápida expansión urbana, las actividades de construcción y los patrones de consumo cambiantes contribuyen al aumento de la generación de residuos. Países del CCG como los EAU y Arabia Saudita invierten en instalaciones de WTE y reciclaje como parte de sus objetivos de sostenibilidad. Sin embargo, varias naciones africanas aún luchan con la recolección básica y los vertederos abiertos. Los programas financiados por donantes y las APP ayudan a mejorar la prestación de servicios en ciudades seleccionadas. La región tiene un potencial sin explotar, pero la baja conciencia, la débil aplicación y las brechas de infraestructura siguen siendo obstáculos clave para el desarrollo integral de la gestión de residuos.
Segmentaciones del Mercado de Gestión de Residuos Sólidos:
Por Tipo de Residuos
- Residuos Industriales
- Residuos Municipales
- Materias Orgánicas
- Papel
- Plástico
- Vidrio & Metal
- Otros
Por Método de Tratamiento
- Recolección
- Procesamiento
- Reciclaje
- Compostaje
- Eliminación
- Vertido & Vertedero Abierto
- Incineración
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de gestión de residuos sólidos presenta un panorama competitivo moderadamente consolidado, con actores clave centrados en la expansión de servicios, mejoras tecnológicas y asociaciones estratégicas. Empresas como Veolia Environment S.A., Waste Management Inc. y Republic Services Inc. dominan debido a su amplio alcance geográfico y capacidades integradas de manejo de residuos. Estos actores invierten en sistemas de recolección inteligentes, clasificación automatizada y tecnologías de conversión de residuos en energía para mejorar la eficiencia operativa y cumplir con las normativas. Empresas de tamaño mediano como Biffa PLC, ALBA Group y Remondis AG fortalecen su presencia regional a través de adquisiciones específicas y colaboraciones público-privadas. Las estrategias competitivas enfatizan cada vez más la integración de la economía circular y los indicadores de sostenibilidad. Las empresas también participan en contratos municipales a largo plazo, asegurando ingresos recurrentes y estabilidad en el mercado. La innovación en clasificación impulsada por IA, monitoreo basado en IoT y logística basada en datos ayuda a diferenciar las ofertas. Con el aumento de las demandas de cumplimiento ambiental y el crecimiento de los volúmenes de residuos urbanos, el enfoque competitivo se está desplazando hacia prácticas sostenibles, transformación digital y soluciones integrales de residuos que se alineen con las regulaciones globales en evolución.
Análisis de Jugadores Clave
- Veolia Environment S.A. (Francia)
- Stericycle Inc. (EE.UU.)
- ALBA Group (Alemania)
- Envac Group (Suecia)
- Republic Services Inc. (EE.UU.)
- Hitachi Zosen Corporation (Japón)
- Remondis AG & Co. Kg (Alemania)
- Waste Management Inc. (EE.UU.)
- Covanta Holdings Corporation (EE.UU.)
- TANA Oy (Finlandia)
- Grupo SUEZ (Francia)
- Recology (EE.UU.)
- Clean Harbors Inc. (EE.UU.)
- Biffa PLC (Reino Unido)
- Advanced Disposal Services Inc. (EE.UU.)
Desarrollos Recientes
- En marzo de 2025, Pune se convirtió en la primera ciudad de India en implementar el esquema 'NAMASTE' del gobierno central para los recolectores de residuos. Esta iniciativa reconoce oficialmente a los recolectores de residuos como trabajadores, ofreciéndoles seguridad social, mejores condiciones laborales y acceso a esquemas de bienestar gubernamentales. El esquema busca elevar a los recolectores de residuos e integrarlos en el sistema formal de gestión de residuos sólidos, asegurando un entorno de trabajo digno y más seguro.
- En julio de 2024, el Banco Asiático de Desarrollo (ADB) firmó un acuerdo de préstamo de $200 millones con el Gobierno de India para mejorar la gestión de residuos sólidos y el saneamiento en 100 ciudades bajo la Misión Swachh Bharat 2.0. El programa tenía como objetivo mejorar la segregación, recolección y disposición de residuos mientras incorporaba características resilientes al clima y de inclusión de género.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Residuos, Método de Tratamiento y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sistemas inteligentes de monitoreo de residuos se convertirán en estándar en las redes de recolección urbanas.
- La inversión en plantas de conversión de residuos en energía aumentará para reducir la dependencia de los vertederos.
- Las asociaciones público-privadas se expandirán para mejorar la eficiencia y cobertura del servicio.
- La infraestructura de reciclaje crecerá con regulaciones más estrictas sobre la recuperación de materiales.
- El compostaje de residuos orgánicos ganará impulso tanto en entornos rurales como urbanos.
- Las plataformas digitales permitirán el seguimiento y análisis en tiempo real en las operaciones de residuos.
- Los subsidios gubernamentales apoyarán la adopción de tecnologías de tratamiento sostenibles.
- Los programas de concienciación sobre la segregación en origen fortalecerán la participación pública.
- Los modelos de economía circular impulsarán la innovación en la reutilización de residuos y la recuperación de recursos.
- Las economías emergentes verán un desarrollo más rápido de la infraestructura y penetración en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Gestión de Residuos Sólidos y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Gestión de Residuos Sólidos entre 2024 y 2032?
¿Qué segmento del mercado de Gestión de Residuos Sólidos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la gestión de residuos sólidos?
¿Quiénes son las empresas líderes en el mercado de la gestión de residuos sólidos?
¿Qué región tuvo la mayor participación en el mercado de Gestión de Residuos Sólidos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gestión de Residuos Sólidos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gestión de Residuos Sólidos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 292,903 million → 2032: USD 400,857.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gestión de Residuos Sólidos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gestión de Residuos Sólidos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gestión de Residuos Sólidos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gestión de Residuos Sólidos Market Drivers
- 3.3 Mercado de Gestión de Residuos Sólidos Market Restraints & Challenges
- 3.4 Mercado de Gestión de Residuos Sólidos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gestión de Residuos Sólidos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gestión de Residuos Sólidos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gestión de Residuos Sólidos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gestión de Residuos Sólidos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gestión de Residuos Sólidos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gestión de Residuos Sólidos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gestión de Residuos Sólidos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gestión de Residuos Sólidos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gestión de Residuos Sólidos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gestión de Residuos Sólidos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gestión de Residuos Sólidos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gestión de Residuos Sólidos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gestión de Residuos Sólidos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gestión de Residuos Sólidos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gestión de Residuos Sólidos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gestión de Residuos Sólidos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gestión de Residuos Sólidos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gestión de Residuos Sólidos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gestión de Residuos Sólidos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
