
Visión General del Mercado de Unidades de Distribución de Energía:
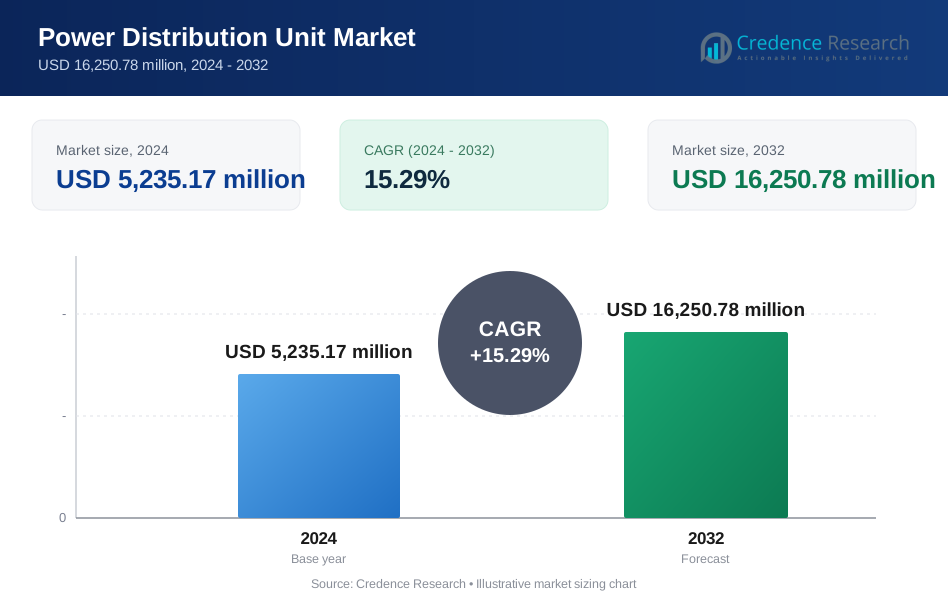
El tamaño del mercado de Unidades de Distribución de Energía se valoró en USD 3,200.00 millones en 2018 a USD 5,235.17 millones en 2024 y se anticipa que alcanzará USD 16,250.78 millones para 2032, con un CAGR del 15.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Unidades de Distribución de Energía (PDU) 2024 | USD 5,235.17 millones |
| Mercado de Unidades de Distribución de Energía (PDU), CAGR | 15.29% |
| Tamaño del Mercado de Unidades de Distribución de Energía (PDU) 2032 | USD 16,250.78 millones |
Los principales actores en el mercado de Unidades de Distribución de Energía incluyen Eaton Corporation, Schneider Electric, ABB Ltd., Siemens AG, Server Technology, Raritan Inc., y Hewlett Packard Enterprise. Estas empresas lideran a través de avanzados portafolios de productos, distribución global e innovación continua en PDUs inteligentes y conmutados. Vertiv, con su marca Geist, también mantiene una fuerte presencia en despliegues de infraestructura modular y de alta densidad. Delta Electronics y Cyber Power Systems continúan expandiéndose en mercados sensibles al costo. América del Norte lidera el mercado global con una participación del 34.5% en 2024, impulsada por el extenso crecimiento de centros de datos a hiperescala y la adopción temprana de sistemas de energía inteligentes. Asia Pacífico sigue de cerca debido a la rápida digitalización y la expansión de la infraestructura en la nube en China e India.

Perspectivas del Mercado de Unidades de Distribución de Energía
- El mercado de Unidades de Distribución de Energía se valoró en USD 3,200.00 millones en 2018, alcanzó USD 5,235.17 millones en 2024, y se espera que llegue a USD 16,250.78 millones para 2032, creciendo a un CAGR del 15.29%.
- El rápido crecimiento en la infraestructura de centros de datos, computación en la nube y despliegues en el borde impulsa una fuerte demanda de PDUs inteligentes y de alta densidad en entornos empresariales y a hiperescala.
- Las tendencias del mercado favorecen PDUs en red e inteligentes con monitoreo remoto, seguimiento de carga en tiempo real e integración con plataformas DCIM, permitiendo una mejor eficiencia energética y tiempo de actividad.
- El panorama competitivo incluye a los principales actores como Eaton, Schneider Electric, ABB, Siemens y HPE, enfocándose en la innovación, adquisiciones estratégicas y expansiones regionales para fortalecer su posición.
- América del Norte lidera el mercado con una participación del 34.5% en 2024, seguida por Asia Pacífico; el segmento de PDUs conmutados tiene la mayor participación por tipo, mientras que los PDUs trifásicos dominan por fase debido a sus mayores capacidades de manejo de carga.
Análisis de Segmentación del Mercado de Unidades de Distribución de Energía:
Por Tipo
El segmento de PDUs Conmutados domina la categoría de tipo, manteniendo la mayor cuota de mercado en 2024. La demanda de PDUs conmutados está aumentando debido a sus características de gestión remota de energía, ayudando a reducir el tiempo de inactividad y mejorar la eficiencia energética en grandes centros de datos. Las empresas prefieren estas unidades para el control y monitoreo en tiempo real a nivel de enchufe. Los segmentos Monitoreado y Medido también muestran una fuerte adopción, impulsados por la necesidad de un seguimiento preciso de la carga y la optimización del uso. El crecimiento en la computación en el borde y las configuraciones de centros de datos modulares apoyan la demanda de unidades de Intercambio en Caliente y Circuito Dual.
- Por ejemplo, Schneider Electric ofrece PDUs de rack conmutados APC que soportan conmutación y monitoreo a nivel de enchufe en hasta 48 enchufes por unidad.
Por Fase
El segmento de Tres Fases lidera el mercado por fase, representando la mayoría de la cuota de ingresos. Estas unidades son ampliamente adoptadas en centros de datos de hiperescala y colocation debido a su capacidad para manejar cargas de energía más altas con mayor eficiencia. Los PDUs de tres fases permiten un mejor equilibrio de carga y optimización del espacio. Las unidades monofásicas siguen siendo relevantes para configuraciones de TI pequeñas y oficinas sucursales empresariales, pero muestran un crecimiento más lento. El aumento en entornos de computación de alta densidad continúa impulsando la demanda de sistemas de tres fases en las principales regiones y verticales de la industria.
- Por ejemplo, Eaton suministra PDUs de rack de tres fases con una capacidad de hasta 46 kilovatios por rack, apoyando entornos de computación de alta densidad con cargas de trabajo de IA y nube.
Por Usuario Final
Telecomunicaciones & TI sigue siendo el segmento de usuario final más grande, impulsado por el tráfico masivo de datos y las necesidades de infraestructura en la nube. La alta densidad de servidores y la virtualización impulsan la demanda de PDUs inteligentes en implementaciones de hiperescala y borde. Los segmentos de BFSI y Salud muestran un crecimiento robusto, con una creciente dependencia de los servicios digitales y requisitos estrictos de tiempo de actividad. Gobierno & Defensa está expandiéndose debido a las crecientes inversiones en centros de datos nacionales e infraestructura de ciberseguridad. Los sectores de Manufactura y Automotriz están adoptando PDUs para la automatización de fábricas y sistemas conectados, acelerando la transformación digital industrial.
Principales Impulsores del Crecimiento del Mercado de Unidades de Distribución de Energía
Rápida Expansión de la Infraestructura de Centros de Datos
La expansión global de centros de datos impulsa fuertemente el mercado de Unidades de Distribución de Energía. El crecimiento de la computación en la nube aumenta la densidad de servidores en las instalaciones. Los operadores de hiperescala y colocation requieren una distribución de energía confiable. Los PDUs apoyan el flujo de energía estable y el equilibrio de carga. La transformación digital acelera la generación de datos en todas las industrias. Las empresas migran cargas de trabajo a plataformas en la nube. Este cambio aumenta la demanda de sistemas avanzados de gestión de energía. Los racks de alta densidad requieren PDUs inteligentes para la eficiencia. Los centros de datos en el borde también contribuyen al aumento de instalaciones. Los operadores de telecomunicaciones despliegan PDUs para actualizaciones de red. La fiabilidad de la energía sigue siendo crítica para asegurar el tiempo de actividad. El enfoque regulatorio en la eficiencia energética apoya la adopción de PDUs. Los operadores invierten en unidades con capacidad de monitoreo. Estos factores sostienen el crecimiento a largo plazo del mercado a nivel global.
- Por ejemplo, Digital Realty opera más de 300 centros de datos en todo el mundo, con muchas instalaciones que soportan densidades de rack superiores a 30 kilovatios.
Enfoque Creciente en la Eficiencia Energética y el Monitoreo de Energía
La eficiencia energética sigue siendo una prioridad central para los operadores de centros de datos. Los costos de electricidad constituyen una gran parte de los gastos operativos. Los PDU inteligentes ayudan a reducir el desperdicio de energía. Las unidades medidas y monitoreadas permiten el seguimiento del consumo en tiempo real. Los operadores utilizan datos para optimizar las cargas. Los objetivos de sostenibilidad impulsan la adopción de sistemas de energía eficientes. Los gobiernos imponen estándares de energía más estrictos. Las empresas buscan cumplir con las normas de construcción ecológica. Los PDU inteligentes apoyan las estrategias de reducción de carbono. Las alertas automatizadas previenen sobrecargas y cortes. Estas características reducen el riesgo operativo. Una mejor visibilidad de la energía impulsa la demanda de reemplazo. Las inversiones en infraestructura consciente de la energía fortalecen el impulso del mercado.
- Por ejemplo, Vertiv suministra PDU de rack inteligentes capaces de medir el uso de energía con una precisión de hasta ±1 por ciento a nivel de salida.
Crecimiento de Aplicaciones Críticas en Diversas Industrias
Las industrias dependen de operaciones digitales ininterrumpidas. La banca, la salud y el gobierno requieren alta disponibilidad del sistema. Los PDU apoyan las necesidades de distribución de energía crítica. El tiempo de inactividad causa pérdidas financieras y operativas. Los PDU redundantes y de doble circuito mejoran la resiliencia. Los hospitales dependen de energía estable para los sistemas médicos. Las instituciones financieras demandan entornos de TI seguros y confiables. Las aplicaciones de defensa requieren preparación continua del sistema. La automatización en la manufactura aumenta la sensibilidad energética. Estos sectores invierten en infraestructura robusta. Los PDU forman un componente clave de las estrategias de confiabilidad. La demanda aumenta a medida que la dependencia digital se profundiza. Este factor impulsa la adopción entre diversos usuarios finales.
Tendencias y Oportunidades Clave del Mercado de Unidades de Distribución de Energía
Cambio Hacia PDU Inteligentes y Conectados en Red
El mercado muestra un claro cambio hacia los PDU inteligentes. Las unidades conectadas en red permiten el monitoreo y control remoto. Los operadores de centros de datos prefieren sistemas de gestión centralizados. Los PDU conmutados permiten el reinicio remoto del equipo. Estas características reducen la intervención manual. La integración con plataformas DCIM mejora la visibilidad. Los análisis impulsados por IA mejoran el mantenimiento predictivo. Las instalaciones de borde se benefician de las capacidades de acceso remoto. Los proveedores desarrollan soluciones de PDU integradas con software. Esta tendencia crea oportunidades de actualización. Los sistemas heredados enfrentan presión de reemplazo. La adopción de infraestructura inteligente respalda la demanda de productos premium. El cambio abre oportunidades de ingresos a largo plazo para los proveedores.
- Por ejemplo, Raritan ofrece PDU de rack inteligentes con conectividad Ethernet que soportan conmutación y monitoreo a nivel de salida en hasta 60 salidas por unidad.
Crecimiento de la Computación en el Borde y Centros de Datos Modulares
La computación en el borde redefine las necesidades de infraestructura energética. Instalaciones más pequeñas despliegan PDU compactos y modulares. Las aplicaciones de baja latencia impulsan la expansión del borde. Los operadores de telecomunicaciones invierten en nodos de datos distribuidos. Los centros de datos modulares requieren diseños de energía flexibles. Los PDU de intercambio en caliente y compactos ganan tracción. Las necesidades de despliegue rápido favorecen las unidades estandarizadas. Estas tendencias amplían los mercados direccionables. Las economías emergentes muestran una fuerte adopción del borde. Los proveedores adaptan productos para entornos con limitaciones de espacio. Esto crea oportunidades para soluciones personalizadas. El crecimiento en ciudades inteligentes apoya aún más esta tendencia.
Desafíos Clave del Mercado de Unidades de Distribución de Energía
Alto Costo Inicial de los PDU Avanzados
Las PDUs avanzadas implican una inversión inicial más alta. Las unidades inteligentes cuestan más que los modelos básicos. Las pequeñas empresas enfrentan restricciones presupuestarias. La sensibilidad al costo limita la adopción en mercados emergentes. La instalación y la integración aumentan los gastos. Las PDUs habilitadas por software requieren una configuración especializada. El retorno de la inversión lleva tiempo. La competencia de precios presiona los márgenes de los proveedores. Los clientes retrasan las actualizaciones debido a preocupaciones de costos. Este desafío ralentiza la penetración de productos premium. Los proveedores deben equilibrar características y precios. El costo sigue siendo una barrera clave para una adopción más amplia.
Complejidad en la Integración y Gestión de Energía
La integración de PDUs puede ser compleja en entornos heredados. Las instalaciones antiguas carecen de infraestructura compatible. Múltiples estándares de energía aumentan la complejidad del diseño. Gestionar tipos de PDUs mixtos plantea desafíos operativos. La escasez de personal calificado afecta la calidad de la implementación. Los riesgos de configuración incorrecta pueden causar desequilibrio de energía y tiempo de inactividad. Los problemas de interoperabilidad limitan la eficiencia del sistema. La sobrecarga de datos complica los procesos de monitoreo. Los operadores más pequeños tienen dificultades con herramientas avanzadas. Los requisitos de capacitación aumentan los costos operativos. Las soluciones simplificadas aún son limitadas. Esta complejidad restringe una adopción más rápida en el mercado.

Análisis Regional del Mercado de Unidades de Distribución de Energía
América del Norte
América del Norte tuvo un tamaño de mercado de USD 1,223.68 millones en 2018 y se expandió a USD 1,978.86 millones para 2024. Se proyecta que alcance los USD 6,134.70 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 15.3%. La región comanda la mayor participación en el mercado de Unidades de Distribución de Energía (PDU) debido a la robusta construcción de centros de datos, liderada por operadores a gran escala y una fuerte infraestructura de TI. EE.UU. representa la mayoría de las implementaciones, respaldada por la demanda empresarial de gestión inteligente de energía. La alta adopción de la nube y la integración de energías renovables apoyan aún más el dominio regional.
Asia Pacífico
Asia Pacífico registró un tamaño de mercado de USD 1,004.80 millones en 2018, aumentando a USD 1,700.62 millones en 2024 y se proyecta que alcance los USD 5,708.91 millones para 2032. Con la tasa de crecimiento más alta del 16.4%, la región muestra un rápido crecimiento impulsado por el aumento de inversiones en centros de datos a gran escala y de borde en China, India y el sudeste asiático. Los programas de digitalización respaldados por el gobierno, el aumento de la penetración de internet y la expansión de la infraestructura de telecomunicaciones continúan impulsando la demanda de soluciones de energía eficientes y escalables en entornos intensivos en datos.
Europa
El mercado de PDUs en Europa fue valorado en USD 618.24 millones en 2018, alcanzó los USD 957.89 millones en 2024, y se prevé que crezca a USD 2,745.61 millones para 2032 a una tasa compuesta anual (CAGR) del 14.2%. La región mantiene una participación considerable impulsada por la creciente demanda de centros de datos ecológicos y la adopción de PDUs inteligentes en Europa Occidental. Países como Alemania, el Reino Unido y los Países Bajos lideran las instalaciones con un enfoque en el cumplimiento energético y el uso eficiente de la energía. El crecimiento se ve impulsado además por los cambios empresariales hacia la nube y el aumento de instalaciones de co-ubicación.
América Latina
América Latina comenzó con un valor de mercado de USD 188.80 millones en 2018, aumentó a USD 305.68 millones en 2024, y se espera que alcance USD 875.43 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 14.2%. Brasil y México lideran el mercado regional debido a la creciente transformación digital en los sectores bancario, de telecomunicaciones y de salud. La demanda regional está respaldada por inversiones en infraestructura de centros de datos locales, particularmente entre los proveedores de servicios en la nube que ingresan a mercados desatendidos. Las oportunidades también surgen de los despliegues modulares y las crecientes necesidades de automatización.
Oriente Medio
El mercado de PDU en Oriente Medio fue valorado en USD 108.80 millones en 2018 y se espera que crezca de USD 165.40 millones en 2024 a USD 456.74 millones para 2032, registrando una CAGR de 13.6%. La participación de mercado está respaldada por el aumento de desarrollos de ciudades inteligentes e iniciativas de economía digital en los Emiratos Árabes Unidos y Arabia Saudita. Los impulsores clave incluyen inversiones lideradas por el gobierno en instalaciones a gran escala y la expansión de plataformas de IA, nube e IoT. Los operadores regionales se centran en PDUs inteligentes para cumplir con objetivos de alta fiabilidad y optimización energética.
África
El mercado de PDU en África creció de USD 55.68 millones en 2018 a USD 126.71 millones en 2024 y se proyecta que alcance USD 329.39 millones para 2032, creciendo a una CAGR de 12.2%. Aunque actualmente tiene la menor participación de mercado, África muestra potencial con la expansión de redes de telecomunicaciones y desarrollos de centros de datos locales. Sudáfrica, Nigeria y Kenia lideran la actividad en instalaciones de alojamiento de borde y regionales. El crecimiento es impulsado por la demanda de banda ancha móvil, infraestructura fintech y la entrada de servicios en la nube, apoyando la adopción de sistemas PDU básicos e inteligentes.
Segmentaciones del Mercado de Unidades de Distribución de Energía:
Por Tipo
- Básico
- Medido
- Conmutado
- Monitoreado
- Interruptor de Transferencia Automática
- Intercambio en Caliente
- Circuito Dual
Por Fase
- Monofásico
- Trifásico
Por Usuario Final
- Telecomunicaciones & IT
- BFSI
- Salud
- Industrias de Manufactura & Procesamiento
- Automotriz
- Gobierno & Defensa
- Otros
Por Clasificación de Potencia
- Hasta 120 V
- 120–240 V
- 240–400 V
- Más de 400 V
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Paisaje Competitivo del Mercado de Unidades de Distribución de Energía
El mercado de Unidades de Distribución de Energía (PDU) es altamente competitivo, impulsado por la innovación tecnológica y la creciente demanda de soluciones inteligentes de gestión de energía. Jugadores líderes como Eaton Corporation, Schneider Electric, ABB Ltd., y Siemens AG se centran en expandir sus carteras de PDU inteligentes para apoyar la modernización de centros de datos y la eficiencia energética. Empresas con sede en EE. UU. como Server Technology, Raritan Inc., y Hewlett Packard Enterprise dominan el segmento norteamericano con PDUs avanzados de monitoreo y conmutación. Las empresas asiáticas como Delta Electronics y Cyber Power Systems están ganando terreno con soluciones rentables y escalables, especialmente en la región de Asia Pacífico. Las empresas buscan crecer a través de fusiones, asociaciones estratégicas e innovación de productos para mejorar el monitoreo remoto, alertas en tiempo real y características de diseño modular. La integración de Geist por parte de Vertiv ha consolidado aún más las ofertas en segmentos de alto rendimiento. A medida que aumentan las implementaciones de computación en el borde y a gran escala, la competencia se intensifica en torno a PDUs inteligentes, conectados en red y eficientes en energía, adaptados para aplicaciones de alta densidad y necesidades de infraestructura global.
Análisis de Jugadores Clave
- Eaton Corporation (Irlanda)
- Schneider Electric (Francia)
- ABB Ltd. (Suiza)
- Siemens AG (Alemania)
- Cyber Power Systems (Taiwán)
- Raritan Inc. (EE.UU.)
- Server Technology, Inc. (EE.UU.)
- Hewlett Packard Enterprise (HPE) (EE.UU.)
- Leviton Manufacturing Co., Inc. (EE.UU.)
- Panduit Corp. (EE.UU.)
- Delta Electronics, Inc. (Taiwán)
- Mitsubishi Electric (Japón)
- Enlogic Systems LLC (EE.UU.)
- Cisco Systems Inc. (EE.UU.)
- Geist (EE.UU., parte de Vertiv)
- APC Corp. (EE.UU.)
- Chatsworth Products (CPI) (EE.UU.)
Desarrollos Recientes
- En agosto de 2023, Siemens lanzó una nueva generación de relés de monitoreo de línea conocidos como SIRIUS 3UGS. Estos relés combinan tecnología establecida con nuevas características, facilitando el monitoreo de la estabilidad y calidad de la red, asegurando el funcionamiento adecuado del sistema y extendiendo la vida útil de componentes como motores o compresores.
- En agosto de 2023, Panduit Corp. se asoció con Cisco Nexus Dashboard para integrar su PDU inteligente (IPDU). Esta colaboración proporcionó a los gerentes de centros de datos mejores conocimientos sobre el uso de energía, la huella de carbono y los costos tanto en entornos locales como en múltiples nubes.
- En junio de 2023, Siemens Smart Infrastructure introdujo la plataforma de automatización de energía SICAM 8 altamente escalable. SICAM 8 apoyó los objetivos climáticos globales al facilitar la expansión de energías renovables, simplificar su integración en redes existentes y acelerar la expansión de subestaciones.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Fase, Usuario Final, Clasificación de Potencia y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los PDU inteligentes y monitoreados verán una fuerte adopción en instalaciones de hiperescala y colocation.
- La expansión de centros de datos de borde impulsará la demanda de PDU compactos y modulares.
- La integración con herramientas de gestión de infraestructura de centros de datos se convertirá en estándar.
- La demanda de PDU eficientes en energía y de bajo impacto aumentará en todas las regiones.
- Los PDU de tres fases continuarán dominando debido a los requisitos de alta densidad de energía.
- Las economías emergentes presenciarán un aumento de inversiones en infraestructura digital, impulsando las ventas de PDU.
- Las regulaciones gubernamentales sobre eficiencia energética acelerarán el despliegue de PDU inteligentes.
- La innovación de productos se centrará en análisis basados en IA y control remoto de energía.
- Las asociaciones estratégicas y adquisiciones darán forma a la dinámica competitiva en el mercado.
- Los sectores de telecomunicaciones y TI seguirán siendo los mayores usuarios finales de PDU a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Unidades de Distribución de Energía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Unidades de Distribución de Energía entre 2024 y 2032?
¿Qué segmento del mercado de Unidades de Distribución de Energía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Unidades de Distribución de Energía?
¿Quiénes son las empresas líderes en el mercado de Unidades de Distribución de Energía?
¿Qué región comandó la mayor parte del mercado de Unidades de Distribución de Energía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Unidades de Distribución de Energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Unidades de Distribución de Energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,235.17 million → 2032: USD 16,250.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Unidades de Distribución de Energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Unidades de Distribución de Energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Unidades de Distribución de Energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Unidades de Distribución de Energía Market Drivers
- 3.3 Mercado de Unidades de Distribución de Energía Market Restraints & Challenges
- 3.4 Mercado de Unidades de Distribución de Energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Unidades de Distribución de Energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Unidades de Distribución de Energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Unidades de Distribución de Energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Unidades de Distribución de Energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Unidades de Distribución de Energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Unidades de Distribución de Energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Unidades de Distribución de Energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Unidades de Distribución de Energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Unidades de Distribución de Energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Unidades de Distribución de Energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Unidades de Distribución de Energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Unidades de Distribución de Energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Unidades de Distribución de Energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Unidades de Distribución de Energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Unidades de Distribución de Energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Unidades de Distribución de Energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Unidades de Distribución de Energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Unidades de Distribución de Energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Unidades de Distribución de Energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
