
Visión General del Mercado de Turbocompresores de Gasolina:
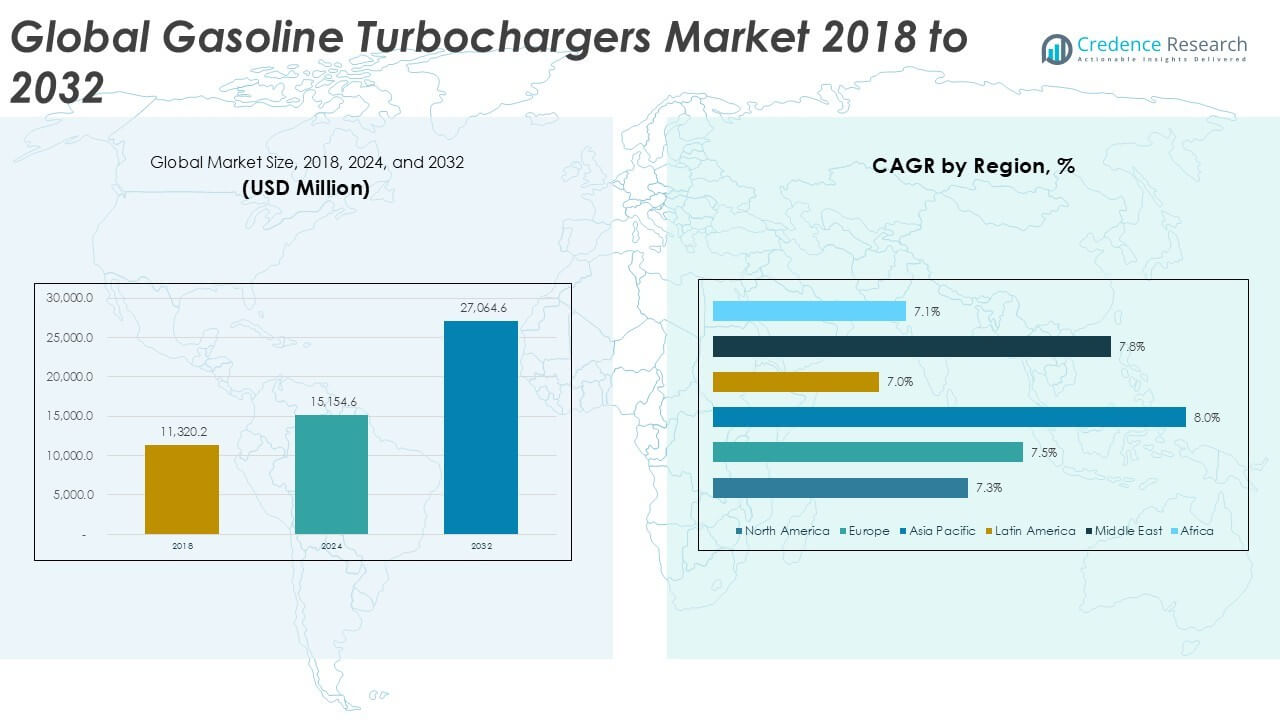
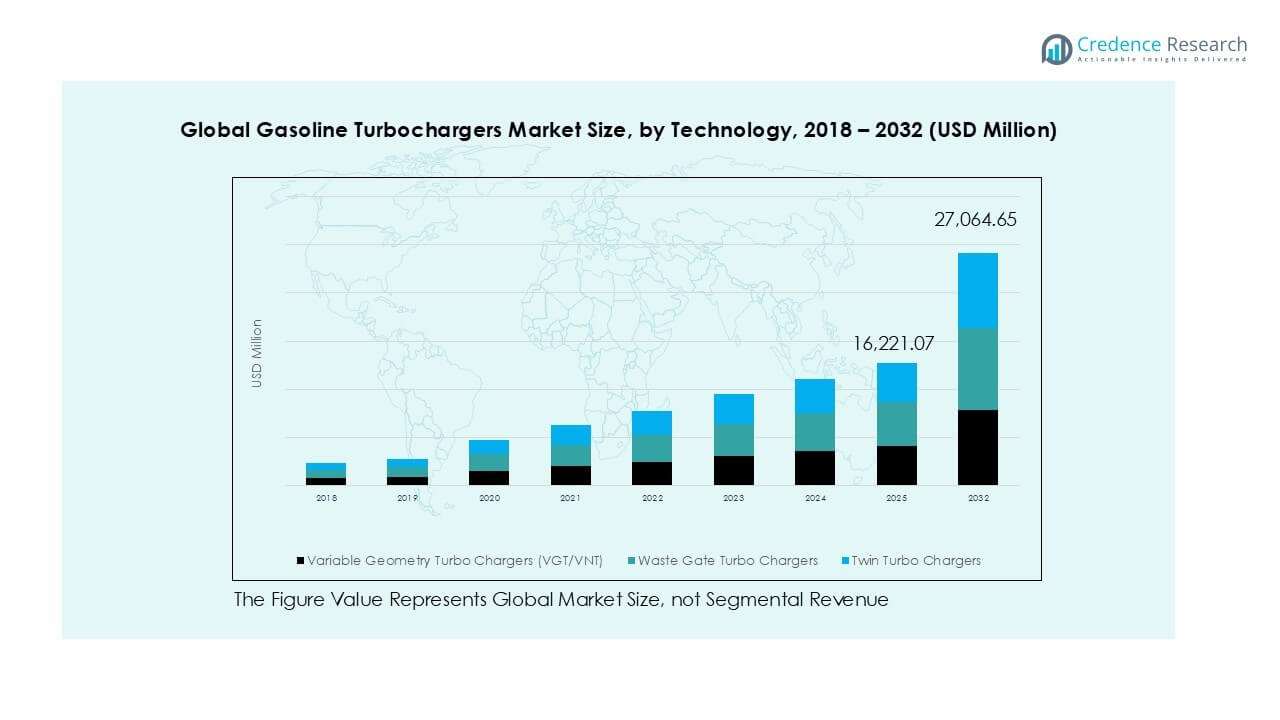
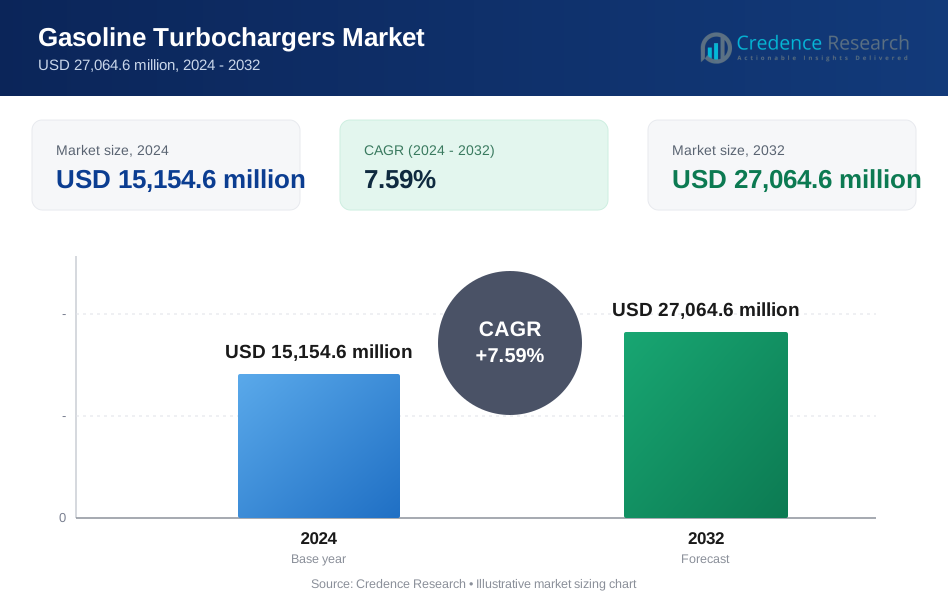
El tamaño del mercado global de turbocompresores de gasolina fue valorado en USD 11,320.2 millones en 2018, aumentó a USD 15,154.6 millones en 2024, y se anticipa que alcanzará USD 27,064.6 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.59% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Turbocompresores de Gasolina 2024 | USD 15,154.6 millones |
| Mercado de Turbocompresores de Gasolina, CAGR | 7.59% |
| Tamaño del Mercado de Turbocompresores de Gasolina 2032 | USD 27,064.6 millones |
Los principales actores en el mercado global de turbocompresores de gasolina incluyen Garrett Motion Inc., BorgWarner Inc., IHI Corporation, Continental AG, y Mitsubishi Heavy Industries, Ltd. Estas empresas lideran con amplios portafolios, tecnologías avanzadas y fuertes lazos con OEMs automotrices globales. BorgWarner y Garrett mantienen una posición fuerte en aplicaciones de vehículos de pasajeros, mientras que IHI y Mitsubishi se enfocan en plataformas de rendimiento y específicas de regiones. Continental integra la sobrealimentación con sistemas electrónicos e híbridos. Asia Pacífico emergió como el mercado regional líder en 2024, representando el 35.6% de los ingresos globales, impulsado por la alta producción de vehículos en China, India y Japón junto con la creciente adopción de motores de gasolina turboalimentados.
Perspectivas del Mercado de Turbocompresores de Gasolina
- El mercado global de turbocompresores de gasolina fue valorado en USD 15,154.6 millones en 2024 y se espera que alcance USD 27,064.6 millones para 2032, creciendo a una CAGR del 7.59%.
- El aumento de la demanda de motores de gasolina eficientes en combustible y de tamaño reducido es un impulsor principal, respaldado por regulaciones globales de emisiones y la preferencia del consumidor por un mejor rendimiento sin sacrificar el rendimiento.
- Una tendencia clave es la integración de turbocompresores en vehículos híbridos y mild-hybrid de gasolina, particularmente en automóviles de pasajeros compactos y de tamaño mediano, que dominan el segmento con más del 65% de participación.
- El mercado enfrenta restricciones por el cambio acelerado hacia vehículos eléctricos de batería y el alto costo de tecnologías avanzadas de turbo como VGT y e-turbos.
- Asia Pacífico lidera con un 35.6% de participación de mercado en 2024, seguido por América del Norte con un 25.7% y Europa con un 22.0%, impulsado por la alta producción automotriz y la adopción de vehículos de gasolina turboalimentados compatibles con las emisiones.
Análisis de Segmentación del Mercado de Turbocompresores de Gasolina:
Por Vehículo:
Los automóviles de pasajeros dominan el mercado global de turbocompresores de gasolina, representando más del 65% de la cuota de ingresos en 2024. El segmento se beneficia de la creciente demanda de vehículos eficientes en combustible y orientados al rendimiento tanto en economías desarrolladas como emergentes. Los turbocompresores se adoptan ampliamente en automóviles de gasolina compactos y medianos para cumplir con las normas de emisiones mientras se mantiene la potencia del motor. El cambio hacia motores reducidos con mayor potencia también apoya la adopción. Además, el crecimiento en la propiedad de vehículos urbanos y la producción de automóviles híbridos de gasolina impulsan aún más la influencia del segmento de automóviles de pasajeros en los mercados globales. En contraste, los Vehículos Comerciales Ligeros (LCVs) y los Vehículos Comerciales Pesados (HCVs) juntos tienen una participación más pequeña pero en crecimiento. Los LCVs ganan tracción en aplicaciones de logística y entrega de última milla, especialmente en Asia-Pacífico y América Latina, donde la eficiencia del combustible y el equilibrio de carga útil son clave. Los HCVs adoptan turbocompresores a un ritmo más lento debido a la mayor dominancia del diésel, sin embargo, la transición a variantes de gasolina más limpias para el transporte intraciudad y el cumplimiento regulado de emisiones en Europa y América del Norte fomenta un crecimiento gradual.
- Por ejemplo, la mayoría de los turbocompresores de gasolina suministrados para automóviles compactos y medianos como la serie Ford EcoBoost utilizan la turboalimentación para aumentar la potencia de motores más pequeños mientras se mantiene la eficiencia, alineándose con las tendencias más amplias de la industria hacia motores de gasolina turboalimentados en vehículos diarios.
Por Tecnología:
Los Turbocompresores de Geometría Variable (VGT/VNT) lideran el mercado por tecnología, contribuyendo con casi el 48% del total de ingresos de turbocompresores de gasolina en 2024. Su capacidad para entregar una presión de sobrealimentación óptima en un amplio rango de velocidades del motor mejora tanto el rendimiento como la economía de combustible. Los sistemas VGT se integran cada vez más en vehículos de pasajeros y comerciales ligeros, especialmente en regiones con regulaciones estrictas de emisiones de CO₂ como Europa y EE. UU. Los fabricantes de automóviles prefieren los VGT por su flexibilidad para soportar diversos tamaños de motores, particularmente en vehículos de gama premium y media. Los Turbocompresores de Válvula de Descarga siguen como el segundo segmento más grande debido a su rentabilidad y diseño más simple, lo que los hace ideales para automóviles de gasolina del mercado masivo. Su uso a gran escala en plataformas de motores pequeños en Asia-Pacífico apoya el crecimiento del volumen. Mientras tanto, los Turbocompresores Gemelos tienen una participación de nicho pero en expansión, impulsada por segmentos de vehículos de alto rendimiento que requieren una rápida aceleración y una reducción del retraso del turbo. Las configuraciones gemelas se utilizan cada vez más en modelos deportivos y de lujo en América del Norte, Europa y China, alineándose con el creciente interés del consumidor en vehículos de gasolina basados en el rendimiento.
- Por ejemplo, Garrett Motion ha vendido 40 millones de turbocompresores VNT en aplicaciones de gasolina y diésel, reflejando la amplia adopción de la tecnología VGT en motores turboalimentados que equilibran potencia y eficiencia.
Principales Impulsores de Crecimiento del Mercado de Turbocompresores de Gasolina
Creciente Demanda Global de Eficiencia de Combustible y Reducción de Tamaño de Motores
Los gobiernos y los consumidores continúan exigiendo una mejor economía de combustible sin sacrificar la potencia del motor. Los turbocompresores de gasolina permiten a los fabricantes de automóviles satisfacer esta demanda mediante motores más pequeños y ligeros que mantienen un alto rendimiento. La sobrealimentación aumenta la entrada de aire, mejorando la eficiencia de la combustión y reduciendo el consumo de combustible. Esto es particularmente crítico en vehículos compactos y de tamaño medio, donde el espacio y el peso son limitados. La presión regulatoria, como las normas de CO₂ de la UE y los objetivos CAFE de EE. UU., acelera este cambio. Los fabricantes de automóviles de todo el mundo adoptan turbocompresores para equilibrar la economía de combustible, el rendimiento y el cumplimiento. A medida que la reducción de tamaño de los motores se convierte en la norma, la demanda de sistemas de turbocompresores eficientes en todas las clases de vehículos sigue siendo fuerte y generalizada.
- Por ejemplo, los motores EcoBoost de Ford utilizan la sobrealimentación para ofrecer un par similar al de motores de mayor cilindrada mientras mejoran la eficiencia del combustible en comparación con las variantes sin turbo.
Aumento de la Rigurosidad de las Normas de Emisión Globales
Las estrictas normas de emisión en Europa, China y América del Norte impulsan la adopción generalizada de turbocompresores en motores de gasolina. Los turbocompresores ayudan a reducir las emisiones de NOx y CO₂ al permitir un mejor control de la combustión y permitir motores más pequeños. Tecnologías como los turbocompresores VGT y de doble entrada permiten a los fabricantes de equipos originales cumplir con las regulaciones de emisiones sin comprometer el rendimiento del vehículo. En particular, las normas Euro 6/7, China VI y Tier 3 de EE. UU. obligan a los fabricantes a integrar soluciones de sobrealimentación en plataformas de gasolina. Estas normas se aplican tanto a vehículos de pasajeros como a vehículos comerciales ligeros, ampliando la base abordable del mercado. A medida que los países endurecen aún más sus reglas de emisión, los turbocompresores están destinados a desempeñar un papel crítico en garantizar el cumplimiento ambiental en todas las flotas.
Crecimiento en la Producción de Vehículos de Pasajeros y Propiedad de Vehículos Urbanos
La expansión de las poblaciones urbanas y el aumento de los niveles de ingresos de la clase media impulsan las ventas de vehículos de pasajeros, especialmente en Asia-Pacífico y América Latina. Los motores de gasolina dominan este segmento, y la inclusión de turbocompresores apoya el rendimiento, la aceleración y el ahorro de combustible, prioridades clave para los conductores urbanos. Mercados como India, Indonesia, Brasil y México experimentan una fuerte demanda de automóviles compactos y subcompactos equipados con motores turboalimentados. Los fabricantes de automóviles apuntan a esta creciente demanda con variantes turboalimentadas de valor ingenierizado, ampliando el acceso del consumidor. Además, la creciente tendencia de propiedad de vehículos personales en entornos urbanos pospandemia, especialmente entre los consumidores más jóvenes, apoya el despliegue de automóviles de gasolina turboalimentados en los segmentos de vehículos de nivel de entrada y medio.
Tendencias y Oportunidades Clave del Mercado de Turbocompresores de Gasolina
Integración de Turbocompresores en Vehículos de Gasolina Híbridos y Mild-Hybrid
El auge de los híbridos suaves de 48V y los vehículos de gasolina totalmente híbridos presenta nuevas oportunidades de crecimiento para los fabricantes de turbocompresores. Estos sistemas electrificados dependen de motores de gasolina de pequeña cilindrada, que requieren turbocompresores para ofrecer la potencia necesaria manteniendo la eficiencia del combustible. Fabricantes de automóviles como Toyota, Honda y Hyundai ofrecen cada vez más variantes híbridas con turbocompresor, especialmente en sedanes y SUV compactos. Los turbocompresores ayudan a mantener un rendimiento dinámico a pesar del tamaño reducido del motor, complementando la asistencia del motor eléctrico. Esta tendencia se alinea con los objetivos de descarbonización de los fabricantes de automóviles al ofrecer a los consumidores una alternativa eficiente a las opciones diésel o completamente eléctricas. Los proveedores han respondido desarrollando turbocompresores compatibles con sistemas híbridos, abriendo un segmento de crecimiento a largo plazo.
- Por ejemplo, Hyundai presentó un tren motriz híbrido de próxima generación que integra una unidad híbrida turbo de 2.5 litros en sus últimos modelos, combinando el rendimiento de gasolina con turbocompresor con asistencia eléctrica para mejorar la potencia y eficiencia general.
Avances en Tecnologías de Turboalimentación Twin-Turbo y Asistida Eléctricamente
Las innovaciones tecnológicas en sistemas twin-turbo y e-turbo ofrecen ganancias de rendimiento, reducción del retraso del turbo y mejor par motor a bajas revoluciones. Los turbocompresores asistidos eléctricamente, actualmente adoptados en vehículos de alto rendimiento y lujo, se espera que se trasladen a segmentos premium del mercado masivo para 2030. Estos sistemas permiten un control de impulso más preciso y tiempos de respuesta más rápidos. OEMs como Mercedes-Benz y Audi ya han adoptado e-turbos, mientras que proveedores de nivel 1 como BorgWarner y Garrett Motion invierten fuertemente en este ámbito. Esta tendencia abre una ventana de oportunidad para que los proveedores especializados de turbocompresores atiendan mercados de nicho y actualicen diseños heredados, ya que los consumidores demandan cada vez más rendimiento junto con economía de combustible en vehículos de gasolina.
Principales Desafíos del Mercado de Turbocompresores de Gasolina
Creciente Cambio hacia Vehículos Eléctricos de Batería (BEVs)
La rápida adopción de BEVs a nivel mundial presenta una amenaza a largo plazo para los turbocompresores de gasolina. Dado que los trenes motrices completamente eléctricos no requieren un motor de combustión interna, la relevancia de los turbocompresores disminuye en un futuro totalmente electrificado. Los gobiernos ofrecen incentivos para la adopción de vehículos eléctricos, y varios fabricantes de automóviles están prometiendo transiciones completamente eléctricas en la década de 2030. Europa y China lideran este cambio, lo que puede reducir la demanda de sistemas de turbocompresores de gasolina en las próximas dos décadas. Aunque los híbridos pueden amortiguar el impacto a corto plazo, la electrificación total del transporte personal, especialmente en mercados urbanos y regulados, sigue siendo un desafío significativo para la viabilidad a largo plazo de los mercados de turbocompresores en vehículos de gasolina.
Alto Costo y Complejidad de las Tecnologías Avanzadas de Turbocompresores
Aunque los sistemas avanzados de turbocompresores como VGT y e-turbos ofrecen mejoras en rendimiento y eficiencia, vienen con costos de producción más altos y complejidad de ingeniería. Estos sistemas requieren una calibración precisa, materiales robustos y sistemas de gestión térmica para asegurar la durabilidad a largo plazo. Esta complejidad eleva el costo total de propiedad tanto para los fabricantes de automóviles como para los usuarios finales. En regiones sensibles al precio como el sur de Asia o África, esta barrera de costo limita la adopción, particularmente en el segmento de vehículos de nivel de entrada. Además, el requisito de mantenimiento especializado y la falta de infraestructura de servicio calificada en algunas regiones pueden obstaculizar la penetración en el mercado de tecnologías de turboalimentación de alta gama.
Análisis Regional
América del Norte
América del Norte tuvo un tamaño de mercado de USD 2,955.71 millones en 2018, aumentando a USD 3,891.26 millones en 2024 y se proyecta que alcance USD 6,793.23 millones para 2032, creciendo a una CAGR del 7.3%. La región representó aproximadamente el 25.7% del mercado global de turbocompresores de gasolina en 2024. El crecimiento está impulsado por la creciente demanda de vehículos eficientes en combustible, normas estrictas de emisiones bajo las regulaciones CAFE y la expansión de la producción de vehículos de pasajeros y comerciales ligeros. EE. UU. lidera la adopción, con fabricantes de automóviles integrando turbocompresores en nuevas plataformas de modelos para cumplir con las expectativas de rendimiento mientras cumplen con las regulaciones ambientales en evolución.
Europa
El mercado de turbocompresores de gasolina de Europa alcanzó USD 2,502.90 millones en 2018 y se expandió a USD 3,329.24 millones en 2024. Se espera que alcance USD 5,894.68 millones para 2032 a una CAGR del 7.5%. La región capturó el 22.0% de la cuota de mercado global en 2024. Las estrictas normas de emisión de CO₂ de la UE y la alta penetración de coches de gasolina con turbocompresor en países como Alemania, Francia y el Reino Unido impulsan el crecimiento del mercado. El cambio de trenes motrices diésel a gasolina impulsa aún más la demanda. Los fabricantes de automóviles europeos lideran la integración de tecnologías avanzadas de turbo como VGT y sistemas biturbo en categorías de vehículos de rendimiento y gama media.
Asia Pacífico
Asia Pacífico lideró el mercado global de turbocompresores de gasolina con USD 3,924.72 millones en 2018 y creció a USD 5,391.13 millones en 2024. Se proyecta que alcance USD 9,954.38 millones para 2032, registrando la CAGR más rápida del 8.0%. La región representó la mayor cuota de mercado del 35.6% en 2024. Los fuertes centros de producción automotriz en China, Japón, India y Corea del Sur apoyan la alta demanda de turbocompresores. El aumento en las ventas de autos compactos, la propiedad de vehículos urbanos y los mandatos gubernamentales para un transporte más limpio contribuyen significativamente a la adopción. Los fabricantes de automóviles nacionales integran cada vez más turbocompresores para equilibrar la rentabilidad con el cumplimiento de emisiones más estrictas en economías de rápido crecimiento.
América Latina
El mercado de turbocompresores de gasolina de América Latina creció de USD 991.65 millones en 2018 a USD 1,284.67 millones en 2024 y se prevé que alcance USD 2,192.24 millones para 2032 a una CAGR del 7.0%. La región representó el 8.5% de la cuota de mercado global en 2024. Brasil y México dominan la producción y el consumo de vehículos en la región, con una creciente preferencia del consumidor por motores pequeños de gasolina orientados al rendimiento. Los fabricantes de automóviles adoptan turbocompresores para cumplir con los requisitos regionales de eficiencia de combustible mientras ofrecen diseños de motores competitivos. Aunque el mercado sigue siendo sensible al precio, la transición hacia tecnología de motores más limpios está apoyando gradualmente la penetración de turbocompresores en flotas de vehículos más nuevas.
Oriente Medio
El mercado de Oriente Medio aumentó de USD 541.11 millones en 2018 a USD 732.18 millones en 2024 y se proyecta que alcance USD 1,326.17 millones para 2032, avanzando a una CAGR del 7.8%. La región tuvo una participación del 4.8% del mercado global de turbocompresores de gasolina en 2024. Los países del CCG lideran la demanda, con crecientes inversiones en vehículos de pasajeros modernos que ofrecen mejor rendimiento y economía de combustible. A medida que las reformas de subsidios al combustible entran en vigor y los gobiernos impulsan estándares de aire más limpio, los OEM están aumentando la proporción de vehículos de gasolina con turbocompresor en nuevas alineaciones. La demanda también está aumentando en el segmento de SUV premium.
África
El mercado de turbocompresores de gasolina en África se situó en USD 404.13 millones en 2018, alcanzó USD 526.08 millones en 2024, y se espera que crezca a USD 903.96 millones para 2032 con un CAGR del 7.1%. La región representó alrededor del 3.5% del mercado global en 2024. Aunque de menor tamaño, el crecimiento de África está impulsado por la expansión de las importaciones de vehículos y el ensamblaje local en países como Sudáfrica, Nigeria y Egipto. El aumento de la conciencia sobre la economía de combustible y la creciente disponibilidad de coches compactos de gasolina con turbocompresor están apoyando la adopción. Sin embargo, la sensibilidad al costo y la infraestructura limitada del mercado de repuestos aún plantean desafíos para una rápida expansión del mercado.
Segmentaciones del Mercado de Turbocompresores de Gasolina:
Por Vehículo:
- Automóvil de Pasajeros
- Vehículo Comercial Ligero (LCV)
- Vehículo Comercial Pesado (HCV)
Por Tecnología:
- Turbocompresores de Geometría Variable (VGT/VNT)
- Turbocompresores de Válvula de Descarga
- Turbocompresores Dobles
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo del Mercado de Turbocompresores de Gasolina
El mercado global de turbocompresores de gasolina presenta una mezcla de jugadores multinacionales establecidos y especialistas en componentes de nicho que compiten en tecnología, costo y presencia regional. Empresas líderes como Garrett Motion Inc., BorgWarner Inc., IHI Corporation y Continental AG dominan el mercado a través de sus extensos portafolios de productos y fuertes relaciones con OEM. Estos actores se enfocan fuertemente en I&D para introducir tecnologías avanzadas como turbocompresores de geometría variable y sistemas asistidos eléctricamente. Mitsubishi Heavy Industries y Cummins Turbo Technologies mantienen una fuerte presencia en los segmentos de vehículos de alto rendimiento y comerciales. Mientras tanto, empresas como Melett Ltd. y otros proveedores emergentes sirven a los sectores de posventa y remanufactura. Las asociaciones estratégicas, expansiones de capacidad e innovaciones enfocadas en la sostenibilidad definen las estrategias clave de crecimiento. La fortaleza financiera y las capacidades de suministro global dan a las empresas más grandes una ventaja competitiva, especialmente en el cumplimiento de normas de emisiones en todas las regiones. Las fusiones, adquisiciones y empresas conjuntas también están moldeando la dinámica competitiva, permitiendo a las empresas acceder a nuevas geografías y diversificar su base de clientes.
Análisis de Jugadores Clave
- Garrett Motion Inc.
- BorgWarner Inc.
- IHI Corporation
- Continental AG
- Mitsubishi Heavy Industries, Ltd.
- Cummins Turbo Technologies
- Melett Ltd.
- Otros Jugadores Clave
Desarrollos Recientes
- En julio de 2025, BorgWarner Inc. aseguró nuevos contratos estratégicos de turbocompresores de gasolina con un OEM global para vehículos compactos e híbridos.
- En abril de 2025, Garrett Motion Inc. presentó avances en electrificación y tecnología avanzada de turbos en Auto Shanghai 2025.
- En 2025, una planta subsidiaria de Mitsubishi Heavy Industries, Ltd. (MHI) alcanzó su décimo aniversario y celebró un importante hito de producción para turbocompresores automotrices.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Vehículo, Tecnología y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de turbocompresores de gasolina aumentará a medida que los fabricantes de automóviles continúen reduciendo el tamaño del motor para mejorar la eficiencia del combustible.
- La adopción de turbocompresores en vehículos híbridos y mild-hybrid se expandirá en los mercados globales.
- Las tecnologías de turbocompresores asistidos eléctricamente ganarán tracción en los segmentos de alto rendimiento y premium.
- Asia Pacífico seguirá siendo el mercado más grande debido a la alta producción de vehículos y urbanización.
- Los fabricantes invertirán en materiales de turbos ligeros y de alta eficiencia para mejorar el rendimiento del motor.
- Los OEM aumentarán la integración de sistemas biturbo en plataformas de vehículos deportivos y de lujo.
- El cumplimiento regulatorio impulsará la adopción de turbocompresores en vehículos comerciales ligeros de gasolina.
- La demanda en el mercado de repuestos para reemplazos y reacondicionamiento de turbocompresores apoyará el crecimiento a largo plazo.
- Las colaboraciones estratégicas y adquisiciones continuarán entre los jugadores clave para expandir el alcance regional.
- La transición a vehículos totalmente eléctricos desafiará gradualmente el crecimiento más allá de 2035 en mercados maduros.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de turbocompresores de gasolina a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de turbocompresores de gasolina entre 2024 y 2032?
¿Qué segmento del mercado global de turbocompresores de gasolina tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de turbocompresores de gasolina?
¿Quiénes son las empresas líderes en el mercado global de turbocompresores de gasolina?
¿Qué región comandó la mayor parte del mercado global de turbocompresores de gasolina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Turbocompresores de Gasolina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Turbocompresores de Gasolina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,154.6 million → 2032: USD 27,064.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Turbocompresores de Gasolina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Turbocompresores de Gasolina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Turbocompresores de Gasolina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Turbocompresores de Gasolina Market Drivers
- 3.3 Mercado de Turbocompresores de Gasolina Market Restraints & Challenges
- 3.4 Mercado de Turbocompresores de Gasolina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Turbocompresores de Gasolina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Turbocompresores de Gasolina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Turbocompresores de Gasolina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Turbocompresores de Gasolina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Turbocompresores de Gasolina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Turbocompresores de Gasolina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Turbocompresores de Gasolina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Turbocompresores de Gasolina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Turbocompresores de Gasolina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Turbocompresores de Gasolina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Turbocompresores de Gasolina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Turbocompresores de Gasolina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Turbocompresores de Gasolina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Turbocompresores de Gasolina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Turbocompresores de Gasolina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Turbocompresores de Gasolina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Turbocompresores de Gasolina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Turbocompresores de Gasolina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Turbocompresores de Gasolina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
