
Visión General del Mercado:
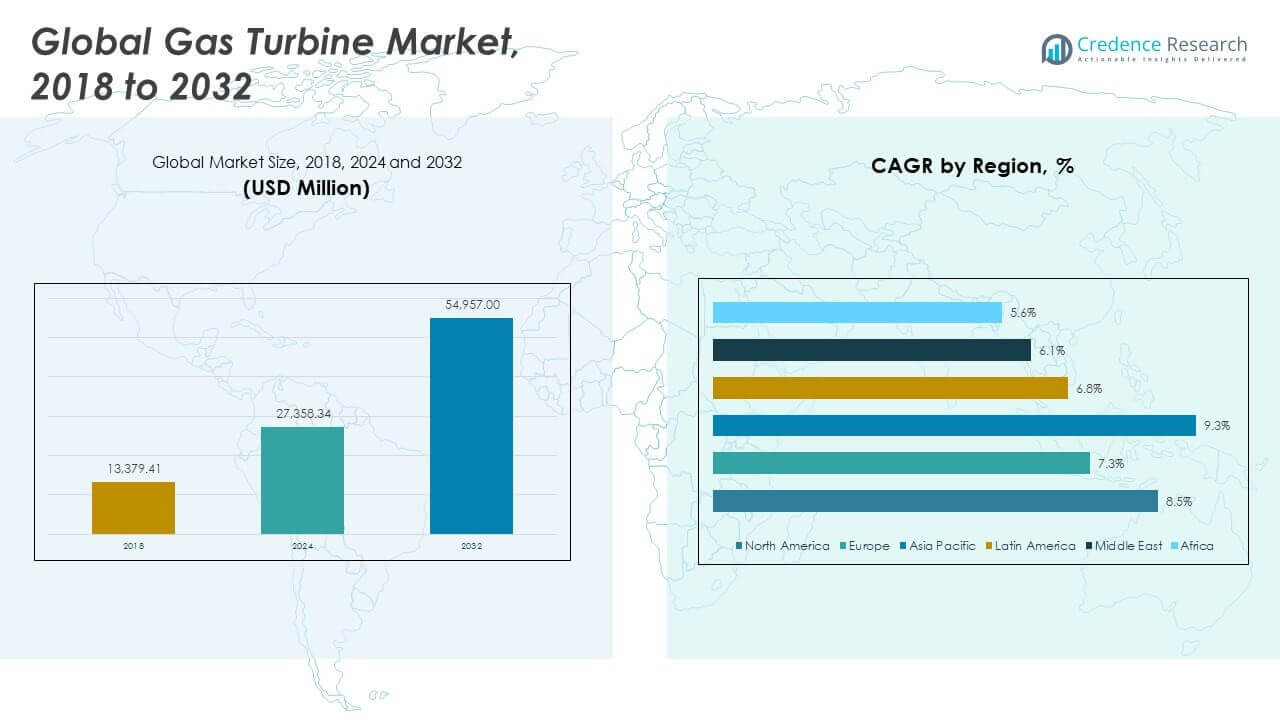
El tamaño del Mercado Global de Turbinas de Gas fue valorado en USD 13,379.41 millones en 2018 a USD 27,358.34 millones en 2024 y se anticipa que alcanzará USD 54,957.00 millones para 2032, con un CAGR de 8.49% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Turbinas de Gas 2024 | USD 27,358.34 Millones |
| Mercado de Turbinas de Gas, CAGR | 8.49% |
| Tamaño del Mercado de Turbinas de Gas 2032 | USD 54,957.00 Millones |
El aumento de la demanda de electricidad impulsa una fuerte inversión en activos de generación de energía eficientes en todo el mundo. Las empresas de servicios públicos prefieren las turbinas de gas debido a su capacidad de arranque rápido y flexibilidad en la red. Las plantas de ciclo combinado mejoran la eficiencia del combustible y reducen los costos operativos. Los gobiernos apoyan la energía térmica más limpia para reducir la dependencia del carbón. Los usuarios industriales despliegan turbinas para necesidades de energía cautiva y calor de proceso. La disponibilidad de GNL mejora el acceso al combustible en todas las regiones. La sustitución de infraestructuras de energía envejecidas respalda una demanda constante de equipos. Las necesidades de estabilidad de la red por la integración de renovables fortalecen aún más la adopción de turbinas de gas.
Norteamérica lidera debido a su gran capacidad instalada y las continuas actualizaciones de plantas, lideradas por Estados Unidos. Europa sigue con un enfoque en la transición energética y la energía de respaldo flexible. Oriente Medio se mantiene fuerte debido a las economías ricas en gas y los proyectos a escala de servicios públicos. Asia Pacífico emerge rápidamente, impulsada por el crecimiento de la demanda de energía en China e India. El sudeste asiático expande su capacidad para apoyar la urbanización. África muestra un crecimiento temprano a través de iniciativas de diversificación de energía basada en gas.
Perspectivas del Mercado:
- El mercado global de turbinas de gas fue valorado en USD 13,379.41 millones en 2018, alcanzó USD 27,358.34 millones en 2024, y se proyecta que llegue a USD 54,957.00 millones para 2032, expandiéndose a una tasa compuesta anual del 8.49% debido al aumento de la demanda de energía y la adopción de combustibles de transición.
- Asia Pacífico lidera con aproximadamente el 48.6% de participación, impulsado por la rápida urbanización, la expansión de la red y fuertes inversiones en servicios públicos, seguido por América del Norte con casi el 26.9% debido a la modernización de la red y el acceso al gas de esquisto, y Europa con alrededor del 16.8% apoyada por las necesidades de respaldo flexible para redes con alta penetración de renovables.
- Asia Pacífico también es la región de más rápido crecimiento, apoyada por grandes adiciones de capacidad en China e India, el aumento de importaciones de GNL y la creciente demanda de energía cautiva industrial.
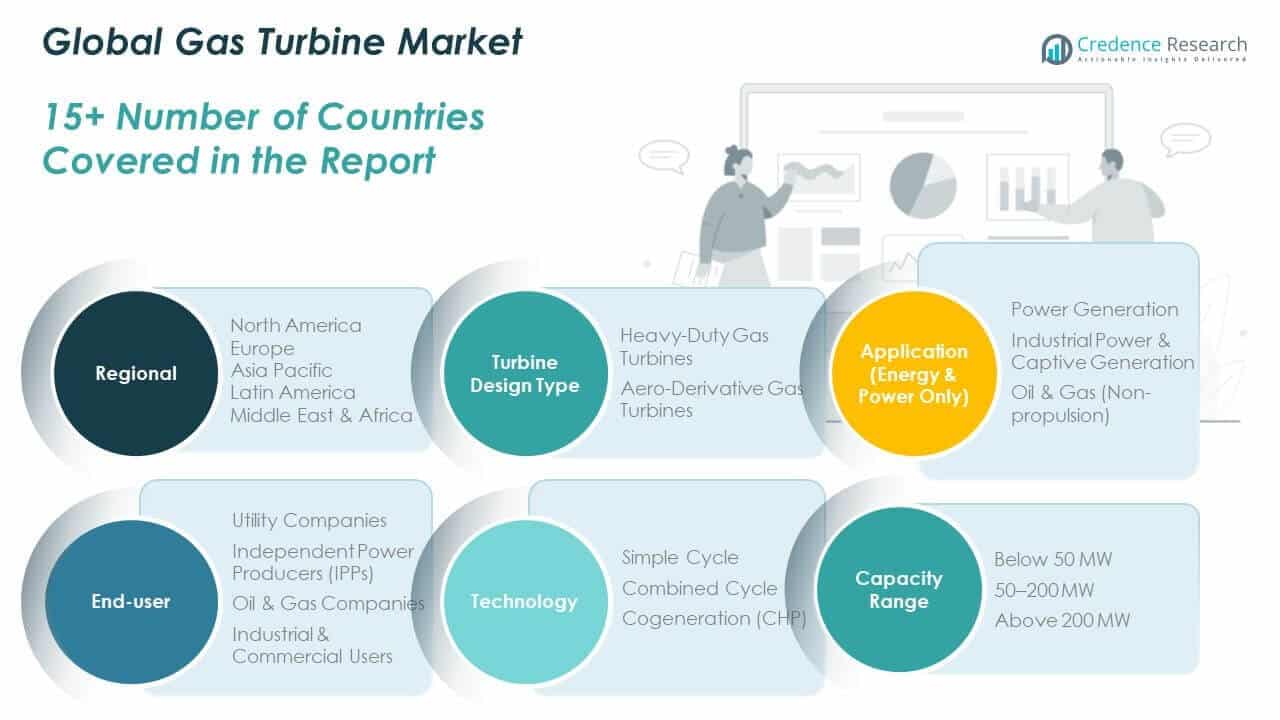
- Por tipo de diseño de turbina, las turbinas de gas de servicio pesado representan aproximadamente el 70% de la participación de mercado, reflejando su dominio en plantas de energía a escala de servicios públicos y de ciclo combinado.
- Las turbinas de gas aero-derivadas tienen alrededor del 30% de participación, apoyadas por la demanda de aplicaciones de energía de arranque rápido, flexible y de pico en servicios públicos e industrias.
Impulsores del Mercado:
Necesidad Creciente de Infraestructura de Generación de Energía Flexible y Confiable a Través de Redes
El mercado global de turbinas de gas recibe apoyo de la creciente necesidad de confiabilidad energética. Los servicios públicos requieren energía de rápida aceleración para el equilibrio de la red. Las turbinas de gas proporcionan capacidad de arranque y apagado rápido. La gestión de carga pico favorece los activos térmicos flexibles. Los operadores de red valoran el soporte estable de control de frecuencia. Las zonas industriales requieren suministro eléctrico ininterrumpido. Las carencias de energía impulsan los planes de expansión de capacidad. Las actualizaciones de infraestructura sostienen los ciclos de adquisición.
- Por ejemplo, Siemens Energy informa que su turbina de gas SGT-800 puede alcanzar la carga completa en menos de 10 minutos, apoyando la respuesta de frecuencia de la red en sistemas de alta energía renovable.
Fuerte Preferencia por Plantas de Energía de Ciclo Combinado de Alta Eficiencia
Los servicios públicos se enfocan en activos de mayor eficiencia térmica. Las configuraciones de ciclo combinado elevan los niveles de utilización de combustible. Las turbinas de gas apoyan tasas de calor más bajas en comparación con plantas heredadas. Los operadores buscan reducir el gasto operativo. La eficiencia del combustible mejora la prioridad de despacho de la planta. Los acuerdos de compra de energía a largo plazo favorecen unidades eficientes. Las turbinas modernas se adaptan a roles de carga base y media. Los objetivos de eficiencia impulsan las actualizaciones tecnológicas.
- Por ejemplo, Mitsubishi Power afirma que sus plantas de ciclo combinado de la serie J han alcanzado niveles de eficiencia superiores al 64%, reduciendo el uso de combustible por unidad de electricidad generada.
Expansión de Instalaciones de Energía Cautiva Industrial y Cogeneración
Las industrias despliegan turbinas para la seguridad de energía cautiva. Los sitios de manufactura necesitan un suministro eléctrico estable. La cogeneración apoya el uso simultáneo de calor y energía. Las industrias de procesos reducen la dependencia de la red a través de turbinas. Las refinerías y químicas favorecen los sistemas basados en gas. El control de costos energéticos influye en las decisiones de inversión. La confiabilidad operativa apoya la producción continua. El crecimiento industrial sostiene la demanda de turbinas.
Apoyo Político para Vías de Transición a Energía Térmica Más Limpia
Los gobiernos promueven alternativas energéticas de bajas emisiones. Las turbinas de gas emiten menos carbono que las plantas de carbón. Las políticas de transición fomentan estrategias de cambio de combustible. Los planes de seguridad energética incluyen generación a base de gas. Las reformas del sector eléctrico apoyan la inversión privada. La claridad regulatoria mejora las aprobaciones de proyectos. Los activos térmicos más limpios se ajustan a los cronogramas de transición. La alineación de políticas sostiene el impulso del mercado.
Tendencias del Mercado:
Integración de Sistemas Avanzados de Monitoreo y Control Digital
El Mercado Global de Turbinas de Gas refleja un aumento en la adopción de sistemas digitales. Los operadores implementan plataformas de mantenimiento predictivo. Los sensores permiten el seguimiento del rendimiento en tiempo real. Los gemelos digitales mejoran la precisión de la planificación de paradas. Los análisis reducen los riesgos de tiempos de inactividad no planificados. Los sistemas de control optimizan la eficiencia de la combustión. El monitoreo remoto apoya la gestión del ciclo de vida de los activos. La integración de software mejora la fiabilidad de la planta.
- Por ejemplo, GE Vernova señala que su monitoreo digital de la flota de turbinas de gas ha reducido las paradas no planificadas hasta en un 5% mediante análisis de mantenimiento basado en condiciones.
Creciente Adopción de Soluciones Modulares y Móviles de Turbinas de Gas
Los desarrolladores de proyectos buscan cronogramas de implementación más rápidos. Las unidades de turbinas modulares permiten una instalación rápida. Las turbinas móviles abordan necesidades temporales de energía. Las aplicaciones de energía de emergencia expanden la demanda. Los sitios de construcción requieren activos de generación a corto plazo. Las empresas de servicios públicos utilizan unidades móviles durante las actualizaciones de la red. La flexibilidad mejora la economía de los proyectos. Los diseños compactos ganan mayor aceptación.
- Por ejemplo, APR Energy desplegó unidades móviles de turbinas de gas en Puerto Rico después del huracán María, restaurando aproximadamente 70 MW de energía temporal en cuatro semanas.
Cambio Hacia Acuerdos de Servicio a Largo Plazo y Contratos de Ciclo de Vida
Los propietarios de activos prefieren contratos de servicio integrados. El mantenimiento liderado por OEM mejora la certeza operativa. Los acuerdos a largo plazo estabilizan la previsión de costos. Los contratos basados en rendimiento alinean los incentivos de los proveedores. Los ingresos por servicios ganan importancia estratégica. Los operadores reducen la carga de mantenimiento interno. La gestión del ciclo de vida apoya la disponibilidad de activos. Los modelos de contrato remodelan la dinámica competitiva.
Enfoque Creciente en la Flexibilidad de Combustible y Capacidad Multifuel
Los operadores demandan turbinas con adaptabilidad de combustible. Los sistemas soportan gas natural y combustibles líquidos. El cambio de combustible mejora la seguridad del suministro. Las unidades multifuel apoyan ubicaciones remotas. La preparación de combustible de respaldo reduce el riesgo operativo. La transición energética impulsa el interés en mezclas de hidrógeno. Los OEM invierten en mejoras de combustión. La flexibilidad de combustible se convierte en un factor clave de selección.
Análisis de Desafíos del Mercado:
Altos Costos de Capital y Cronogramas Extendidos de Desarrollo de Proyectos
El Mercado Global de Turbinas de Gas enfrenta restricciones relacionadas con los costos. Las plantas a gran escala requieren una fuerte inversión inicial. Las aprobaciones de financiamiento extienden los cronogramas de los proyectos. La volatilidad de las tasas de interés afecta la viabilidad de los proyectos. Los desarrolladores enfrentan sobrecostos durante la construcción. La personalización de equipos aumenta la complejidad de la adquisición. Los largos tiempos de entrega retrasan las adiciones de capacidad. La presión de costos limita la adopción en mercados más pequeños.
Incertidumbre Regulatoria y Presiones de Cumplimiento Ambiental
Las normas de emisión se endurecen en las principales regiones. Los procesos de aprobación requieren evaluaciones ambientales detalladas. Los cambios en las políticas crean incertidumbre en la planificación. La fijación de precios del carbono impacta la economía operativa. La oposición pública retrasa los proyectos de energía térmica. Los plazos de permisos varían según la jurisdicción. Los costos de cumplimiento aumentan la carga operativa. El riesgo regulatorio afecta la confianza de los inversores.
Oportunidades de Mercado:
Iniciativas de Mezcla de Hidrógeno y Adaptación de Combustibles de Bajo Carbono
El mercado global de turbinas de gas ve oportunidades en la innovación de combustibles. La mezcla de hidrógeno recibe apoyo político. Los fabricantes de equipos originales desarrollan turbinas preparadas para hidrógeno. Los proyectos piloto validan la estabilidad de la combustión. Los combustibles de bajo carbono reducen la intensidad de las emisiones. La financiación de la transición energética apoya las modernizaciones. La adopción temprana construye una ventaja competitiva. El liderazgo tecnológico impulsa la demanda futura.
Expansión de Energía en Mercados Emergentes y Programas de Modernización de Redes
Las regiones en desarrollo expanden la infraestructura eléctrica. La urbanización aumenta la demanda básica de energía. La modernización de redes requiere activos de generación flexibles. La disponibilidad de gas mejora a través de terminales de GNL. Los proyectos de energía privada reciben respaldo político. El crecimiento industrial impulsa las instalaciones cautivas. Los programas de electrificación aumentan las necesidades de capacidad. Los mercados emergentes crean vías de crecimiento a largo plazo.
Análisis de Segmentación del Mercado:
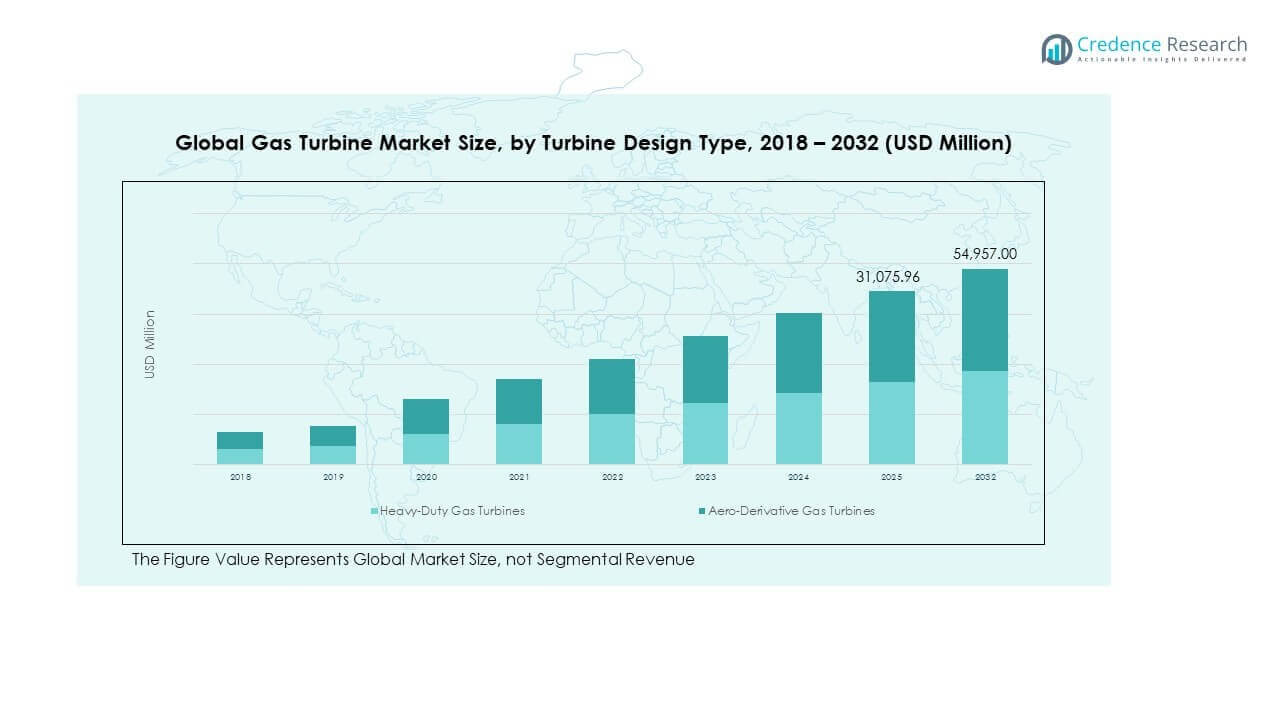
Por Tipo de Diseño de Turbina
Las turbinas de gas de servicio pesado dominan los proyectos a gran escala y de carga base debido a su alta producción y durabilidad. Las turbinas de gas aeroderivadas atienden necesidades de pico y respuesta rápida a través de un diseño liviano y capacidad de arranque rápido.
- Por ejemplo, las turbinas de gas de servicio pesado de la clase HA de GE han superado las 3 millones de horas de operación a nivel mundial, apoyando grandes plantas de ciclo combinado y aplicaciones de energía industrial.
Por Aplicación (Solo Energía & Potencia)
La generación de energía sigue siendo la aplicación principal debido a las necesidades de confiabilidad de la red. La energía industrial y la generación cautiva apoyan la continuidad de la fabricación y el control de costos. El uso no propulsor en petróleo y gas se centra en la energía operativa upstream y midstream.
Por Usuario Final
Las compañías de servicios públicos lideran el despliegue para el suministro de electricidad a escala de red. Los productores de energía independientes se centran en proyectos de energía flexible y mercantil. Las compañías de petróleo y gas utilizan turbinas para operaciones de campo. Los usuarios industriales y comerciales adoptan sistemas para energía cautiva y de respaldo.
Por Tecnología
Los sistemas de ciclo simple abordan la demanda pico y el uso de emergencia. La tecnología de ciclo combinado mejora la eficiencia a través de la recuperación de calor residual. La cogeneración apoya las necesidades simultáneas de energía y energía térmica en instalaciones industriales.
Por Rango de Capacidad
Las unidades por debajo de 50 MW sirven a sitios descentralizados e industriales. El rango de 50–200 MW se adapta a plantas de mediana escala y proyectos cautivos. Los sistemas por encima de 200 MW apoyan instalaciones grandes de servicios públicos y de ciclo combinado.
Por Tipo de Combustible
El gas natural lidera debido a su disponibilidad y menores emisiones. El gas mezclado con hidrógeno gana atención como vía de transición. Los combustibles sintéticos y de bajo carbono apoyan los objetivos de descarbonización. Los sistemas de combustible dual mejoran la flexibilidad operativa.
Por Componente
Los sistemas de combustión impulsan la eficiencia y el control de emisiones. Las palas y rotores de turbina definen los límites de rendimiento. Los compresores gestionan la eficiencia de la admisión de aire. Los generadores convierten la energía mecánica en electricidad. Los sistemas de control y monitoreo aseguran una operación segura. Los HRSGs permiten el rendimiento del ciclo combinado en el Mercado Global de Turbinas de Gas.
Segmentación:
Por Tipo de Diseño de Turbina- Turbinas de Gas de Alta Capacidad
- Turbinas de Gas Aero-Derivadas
- Generación de Energía
- Energía Industrial & Generación Cautiva
- Petróleo & Gas (No propulsión)
- Empresas de Servicios Públicos
- Productores Independientes de Energía (IPPs)
- Empresas de Petróleo & Gas
- Usuarios Industriales & Comerciales
- Ciclo Simple
- Ciclo Combinado
- Cogeneración (CHP)
- Menos de 50 MW
- 50–200 MW
- Más de 200 MW
- Gas Natural
- Gas Mezclado con Hidrógeno
- Combustibles Sintéticos & de Bajo Carbono
- Combustible Dual
- Sistemas de Combustión
- Palas & Rotores de Turbina
- Compresores
- Generadores
- Sistemas de Control & Monitoreo
- Generadores de Vapor de Recuperación de Calor (HRSGs)
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del mercado de turbinas de gas en América del Norte se valoró en USD 3,643.81 millones en 2018 a USD 7,326.84 millones en 2024 y se anticipa que alcanzará USD 14,783.98 millones para 2032, con un CAGR de 8.5 durante el período de pronóstico. América del Norte posee casi el 26.9% de participación del mercado global de turbinas de gas para 2032. La región se beneficia de fuertes programas de modernización de la red. Las empresas de servicios públicos invierten en reemplazar activos térmicos envejecidos. Las turbinas de gas apoyan la integración de energías renovables y las necesidades de estabilidad de la red. Las instalaciones industriales dependen de soluciones de energía cautiva. Estados Unidos lidera debido a la disponibilidad de gas de esquisto. Canadá apoya el crecimiento a través de mejoras de eficiencia. México expande la capacidad para satisfacer la creciente demanda de electricidad.
Europa
El tamaño del mercado de turbinas de gas en Europa se valoró en USD 2,603.10 millones en 2018 a USD 5,043.04 millones en 2024 y se anticipa que alcanzará USD 9,251.06 millones para 2032, con un CAGR de 7.3 durante el período de pronóstico. Europa representa aproximadamente el 16.8% de participación del mercado global de turbinas de gas. Las políticas de transición energética moldean los patrones de demanda regional. Las turbinas de gas actúan como respaldo para redes con alta presencia de renovables. Los países se enfocan en activos flexibles y de bajas emisiones. Las plantas de ciclo combinado ganan preferencia por su eficiencia. Alemania y el Reino Unido impulsan proyectos de reemplazo. El sur de Europa invierte en la fiabilidad de la red. La claridad regulatoria apoya la planificación de capacidad a largo plazo.
Asia Pacífico
El tamaño del mercado de turbinas de gas en Asia Pacífico se valoró en USD 5,916.83 millones en 2018 a USD 12,540.22 millones en 2024 y se anticipa que alcanzará USD 26,709.59 millones para 2032, con un CAGR de 9.3 durante el período de pronóstico. Asia Pacífico posee la mayor participación con casi el 48.6% del mercado global de turbinas de gas. La rápida urbanización impulsa el crecimiento de la demanda de electricidad. Los países expanden la infraestructura de energía a escala de servicios públicos. La adopción de gas natural apoya los objetivos de generación más limpia. China e India lideran las adiciones de capacidad. El sudeste asiático invierte en activos de energía flexibles. Las terminales de importación de GNL mejoran el acceso al combustible. El crecimiento industrial sostiene la demanda de energía cautiva.
América Latina
El tamaño del mercado de turbinas de gas en América Latina se valoró en USD 631.97 millones en 2018 a USD 1,276.19 millones en 2024 y se anticipa que alcanzará USD 2,269.03 millones para 2032, con un CAGR de 6.8 durante el período de pronóstico. América Latina representa alrededor del 4.1% de participación del mercado global de turbinas de gas. La demanda de energía aumenta con la expansión urbana. Las turbinas de gas apoyan la fiabilidad de la red en sistemas dependientes de hidroeléctricas. Brasil lidera las instalaciones regionales. Argentina avanza en la generación a gas utilizando reservas domésticas. Las empresas de servicios públicos favorecen el respaldo térmico flexible. Los usuarios industriales despliegan sistemas cautivos. Las reformas políticas mejoran la participación del sector privado.
Oriente Medio
El tamaño del mercado de turbinas de gas en Oriente Medio se valoró en USD 365.87 millones en 2018 a USD 682.29 millones en 2024 y se anticipa que alcanzará USD 1,150.75 millones para 2032, con un CAGR de 6.1 durante el período de pronóstico. Oriente Medio posee casi el 2.1% de participación del mercado global de turbinas de gas. Las economías ricas en gas apoyan el despliegue de turbinas. Las empresas de servicios públicos invierten en plantas de energía a gran escala. La demanda máxima de energía impulsa la expansión de capacidad. La cogeneración gana tracción en zonas industriales. EAU y Arabia Saudita lideran proyectos regionales. La expansión de la red apoya la diversificación económica. La energía confiable sigue siendo una prioridad estratégica.
África
El tamaño del mercado de turbinas de gas en África se valoró en USD 217.83 millones en 2018, alcanzando USD 489.77 millones en 2024 y se anticipa que llegará a USD 792.58 millones para 2032, con un CAGR de 5.6 durante el período de pronóstico. África representa aproximadamente el 1.4% de la cuota del mercado global de turbinas de gas. Las necesidades de electrificación impulsan la inversión en infraestructura. Las turbinas de gas apoyan proyectos fuera de la red y en la red. Los países se enfocan en reducir los déficits de energía. Nigeria y Egipto lideran las adiciones de capacidad basadas en gas. Los proyectos industriales adoptan la generación cautiva. La disponibilidad de combustible determina la viabilidad de los proyectos. Los programas de desarrollo mejoran la perspectiva del mercado a largo plazo.
Análisis de los Principales Actores:
- General Electric
- Siemens Energy
- Mitsubishi Power
- Ansaldo Energia
- MAN Energy Solutions
Análisis Competitivo:
El mercado global de turbinas de gas muestra una estructura concentrada con algunos OEM globales manteniendo posiciones fuertes. Los principales actores compiten en eficiencia, fiabilidad y capacidad de servicio durante el ciclo de vida. La profundidad tecnológica y los acuerdos de servicio a largo plazo determinan la fortaleza competitiva. Los actores invierten en plataformas flexibles en cuanto a combustible y preparadas para hidrógeno. Los centros regionales de fabricación y servicio mejoran los plazos de entrega. Las asociaciones estratégicas apoyan el acceso a grandes proyectos de servicios públicos. Los servicios de posventa proporcionan ingresos recurrentes estables. Favorece a las empresas con balances sólidos y referencias globales.
Desarrollos Recientes:
- Ansaldo Energia aseguró un importante contrato en diciembre de 2025 del Grupo MVM de Hungría para suministrar una turbina de gas GT26 preparada para hidrógeno y una turbina de vapor acompañante con generadores para la nueva Planta de Energía Matra. Se espera que la instalación de ciclo combinado de 521 megavatios comience operaciones comerciales a principios de 2029, reemplazando una planta de lignito existente y logrando hasta un 70 por ciento de reducción en las emisiones de CO2 en comparación con la instalación que sustituye. La turbina GT26, que cuenta con combustión secuencial para un rápido aumento de carga y una carga ambiental mínima de aproximadamente el 30 por ciento, alcanza una eficiencia neta del sitio de alrededor del 60 por ciento y puede integrar hasta un 30 por ciento de hidrógeno en la mezcla de combustible, proporcionando una opción sustancial de descarbonización. Este premio refuerza la posición de Ansaldo Energia en las iniciativas de transición energética de Europa Central y demuestra el reconocimiento del mercado a la flexibilidad operativa y las credenciales ambientales de su plataforma tecnológica.
- En noviembre de 2025, Ansaldo Energia completó una asociación significativa de modernización con ABB para actualizar los sistemas de control de turbinas de gas en la planta de energía de ciclo combinado de Modugno de Sorgenia en el sur de Italia. Los controles de turbina de gas existentes de la instalación de 810 megavatios evolucionaron de los sistemas ABB Egatrol-8 GT26 heredados a la última plataforma tecnológica ABB Ability System 800xA. Esta modernización extendió la vida útil del equipo, mejoró la eficiencia operativa, mejoró la postura de ciberseguridad y permitió la integración perfecta de toda la infraestructura de automatización de la planta en una arquitectura de control unificada, proporcionando información operativa en tiempo real y optimización de la productividad para el operador de la planta.
- En noviembre de 2025, GE Vernova aseguró un pedido significativo del Grupo Enea de Polonia para dos bloques de ciclo combinado de Clase H 9HA.01 destinados a la Estación de Energía Kozienice. Programado para operación comercial en 2029, este proyecto de $1.2 mil millones entregará aproximadamente 1.2 gigavatios de electricidad mientras genera hasta un 60 por ciento menos de emisiones en comparación con una instalación equivalente de carbón. Este pedido representa un hito importante para la flota de Clase H de GE Vernova, que ahora ha superado las 200 unidades de pedidos acumulativos, subrayando la demanda sostenida de tecnología de turbinas de gas de alta potencia en las iniciativas de transición energética de Europa.
- En junio de 2025, Siemens Energy formalizó una asociación estratégica con Eaton, una firma global de gestión de energía, para acelerar la construcción de centros de datos a través de sistemas de energía integrados in situ. La colaboración se centra en un diseño de planta de energía modular y escalable que produce 500 megavatios de electricidad utilizando turbinas de gas SGT-800 altamente eficientes mejoradas con almacenamiento de energía en baterías para máxima fiabilidad. Esta asociación permite la construcción paralela de centros de datos y su infraestructura de energía, ofreciendo a los desarrolladores una flexibilidad sin precedentes al elegir entre configuraciones independientes de la red y conectadas a la red, mientras se apoya en operaciones futuras preparadas para hidrógeno a medida que maduran las vías de descarbonización.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el tipo de diseño de turbina y segmentos de aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las empresas de servicios públicos aumentarán la inversión en activos térmicos flexibles para apoyar la estabilidad de la red.
- Las turbinas de gas preparadas para hidrógeno verán una adopción más amplia en proyectos piloto y comerciales tempranos.
- Las plantas de energía de ciclo combinado seguirán siendo la opción preferida para mejorar la eficiencia.
- Los fabricantes de equipos originales fortalecerán las carteras de acuerdos de servicio a largo plazo.
- Las economías emergentes impulsarán nuevas adiciones de capacidad en proyectos a escala de servicios públicos.
- Los sistemas de control y monitoreo digital mejorarán la fiabilidad operativa y el tiempo de actividad.
- Los diseños de turbinas flexibles en cuanto a combustible ganarán preferencia entre los productores de energía.
- Los usuarios industriales seguirán adoptando soluciones de energía con turbinas de gas cautivas.
- Los operadores de redes dependerán de las turbinas de gas para equilibrar la variabilidad de la energía renovable.
- El apoyo político para la transición energética sostendrá la demanda del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de turbinas de gas y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de turbinas de gas entre 2025 y 2032?
¿Qué segmento del mercado global de turbinas de gas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de turbinas de gas?
¿Quiénes son las empresas líderes en el mercado global de turbinas de gas?
¿Qué región tuvo la mayor participación en el mercado de turbinas de gas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Turbinas de Gas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Turbinas de Gas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 27,358.34 million → forecast year: USD 54,957.00 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Turbinas de Gas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Turbinas de Gas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Turbinas de Gas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Turbinas de Gas Market Drivers
- 3.3 Mercado de Turbinas de Gas Market Restraints & Challenges
- 3.4 Mercado de Turbinas de Gas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Turbinas de Gas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Turbinas de Gas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Turbinas de Gas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Turbinas de Gas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Turbinas de Gas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Turbinas de Gas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Turbinas de Gas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Turbinas de Gas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Turbinas de Gas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Turbinas de Gas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Turbinas de Gas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Turbinas de Gas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Turbinas de Gas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Turbinas de Gas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Turbinas de Gas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Turbinas de Gas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Turbinas de Gas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Turbinas de Gas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Turbinas de Gas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
