
Visión General del Mercado
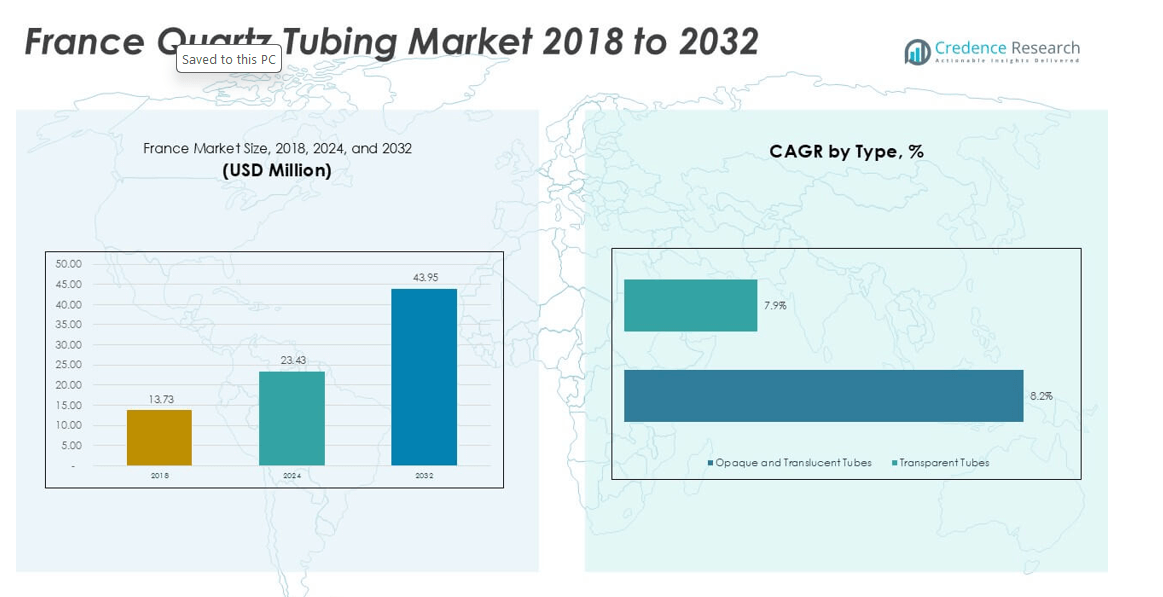
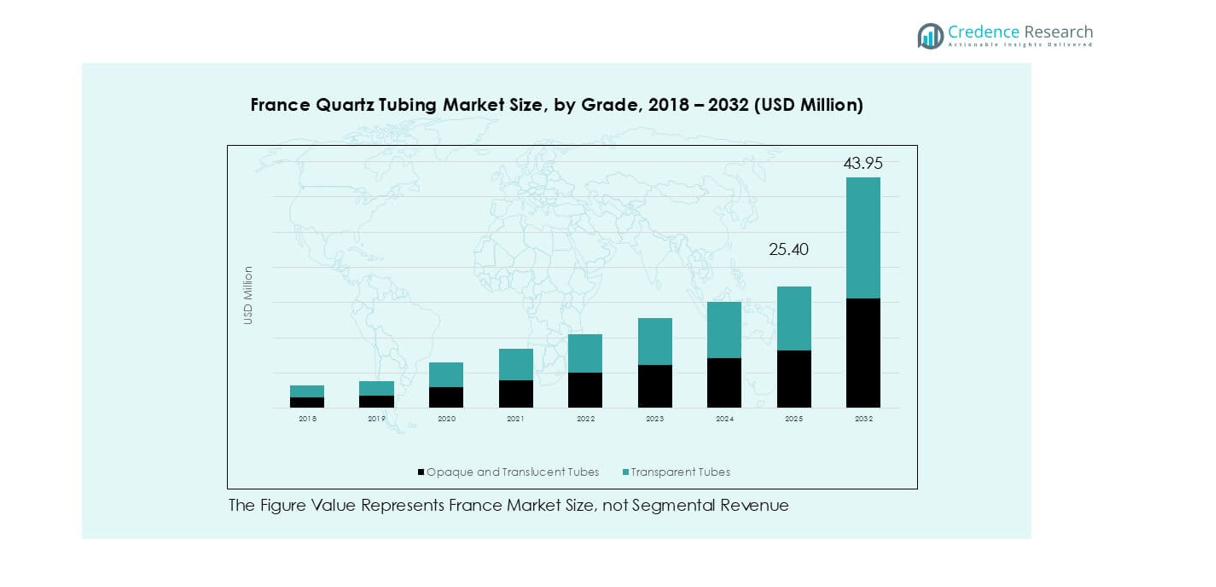
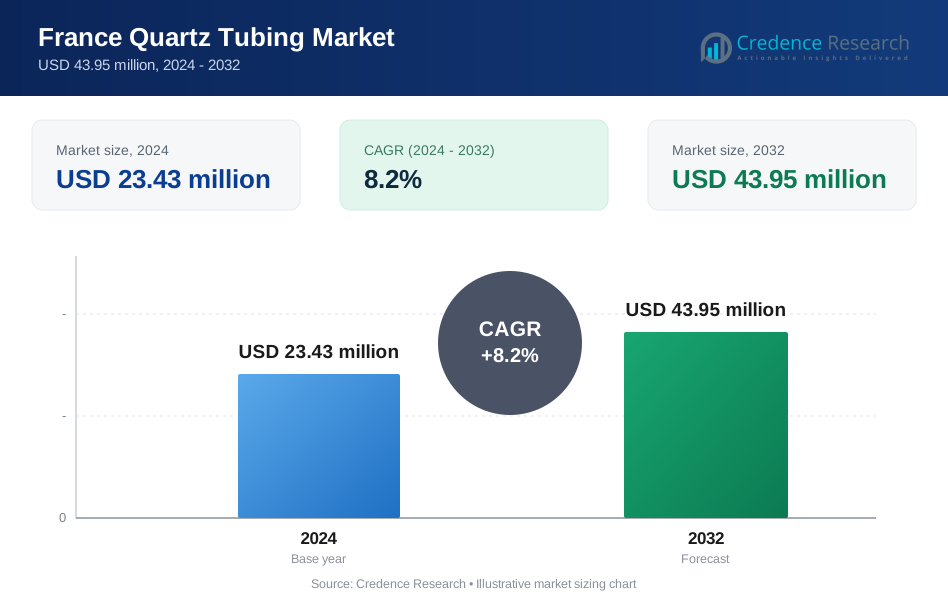
El mercado de tubos de cuarzo en Francia fue valorado en USD 13.73 millones en 2018 y alcanzará USD 23.43 millones en 2024, proyectándose que llegue a USD 43.95 millones para 2032, con un CAGR del 8.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo en Francia 2024 | USD 23.43 millones |
| Mercado de Tubos de Cuarzo en Francia, CAGR | 8.2% |
| Tamaño del Mercado de Tubos de Cuarzo en Francia 2032 | USD 43.95 millones |
El mercado de tubos de cuarzo en Francia presenta una combinación de líderes globales y proveedores especializados. Los principales actores incluyen Heraeus, John Moncrieff Ltd, WONIK Quartz Europe, proQuarz GmbH y Sung Rim Europe GmbH. Estas empresas compiten en control de pureza, fabricación personalizada y confiabilidad en la entrega. Heraeus y WONIK Quartz Europe tienen posiciones fuertes en tubos de grado semiconductor de alta pureza. John Moncrieff y proQuarz se centran en aplicaciones industriales y de laboratorio. Regionalmente, el norte de Francia lidera el mercado con aproximadamente un 29% de participación, respaldado por clústeres de manufactura avanzada. El sur de Francia sigue con casi un 21%, impulsado por la demanda de electrónica e investigación. El este de Francia mantiene alrededor del 18%, beneficiándose de la actividad industrial transfronteriza.
Perspectivas del Mercado
- El mercado de tubos de cuarzo en Francia creció de USD 23.43 millones en 2024 hacia USD 43.95 millones para 2032, con un CAGR de aproximadamente 8.2%, impulsado por la demanda constante industrial y de semiconductores.
- El crecimiento del mercado está respaldado por el aumento en la fabricación de semiconductores, el procesamiento industrial a alta temperatura y la demanda de tubos de cuarzo de alta pureza en aplicaciones de difusión y hornos.
- Las tendencias clave incluyen el creciente uso de tubos de cuarzo transparentes, que tienen alrededor del 62% de participación en el segmento, y el aumento de la demanda de tubos personalizados de alta pureza con dimensiones precisas.
- El panorama competitivo sigue moderadamente consolidado, con actores globales y especialistas europeos compitiendo en calidad, personalización y soporte técnico en lugar de solo en precio.
- Regionalmente, el norte de Francia lidera con aproximadamente un 29% de participación, seguido por el sur de Francia con un 21% y el este de Francia con un 18%, mientras que el oeste y el centro de Francia atienden la demanda industrial estable y orientada a la investigación.
Análisis de Segmentación del Mercado:
Por Tipo
Los tubos de cuarzo transparentes dominan el mercado de tubos de cuarzo en Francia, con aproximadamente un 62% de participación. Los usos en semiconductores e industriales de precisión impulsan este liderazgo. Los tubos transparentes ofrecen alta pureza, baja expansión térmica y claridad óptica superior. Estas características apoyan los procesos de difusión, oxidación e inspección. La fabricación de chips y el equipo de laboratorio dependen de la transmisión de luz consistente y la estabilidad térmica. Los tubos opacos y translúcidos sirven para usos de nicho, como calefacción y aislamiento. Sin embargo, la demanda crece más lentamente debido a las necesidades ópticas limitadas. La inversión continua en procesamiento de alta pureza respalda la preferencia continua por los tubos de cuarzo transparentes.
- Por ejemplo, Heraeus France suministra tubos de cuarzo fundido transparente con una expansión térmica cercana a 0.55×10⁻⁶/K y niveles de hidroxilo por debajo de 10 ppm, apoyando los pasos de oxidación e inspección en equipos de semiconductores y analíticos.
Por Aplicación
Las aplicaciones industriales lideran con casi el 48% de la cuota de mercado en Francia. Este segmento se beneficia del amplio uso en procesamiento térmico, manejo químico y hornos de alta temperatura. El acero, los productos químicos y la fabricación avanzada impulsan una demanda constante. Las aplicaciones de semiconductores siguen de cerca, respaldadas por la fabricación de obleas y actualizaciones de equipos. El crecimiento se mantiene fuerte debido a la expansión de la capacidad y estándares de pureza más estrictos. Las aplicaciones de iluminación tienen una participación menor ya que la adopción de LED reduce la demanda de lámparas de cuarzo tradicionales. Aún así, la iluminación especializada y los sistemas UV mantienen un consumo básico dentro de este segmento.
- Por ejemplo, Saint-Gobain fabrica tubos de sílice fundida industrial utilizados en hornos de alta temperatura con estabilidad operativa continua por encima de 1,100 °C, permitiendo un rendimiento confiable en plantas químicas y de fabricación avanzada en toda Francia.
Principales Impulsores del Crecimiento
Expansión de la Fabricación de Semiconductores y Actualizaciones de Equipos
El aumento de la actividad de semiconductores impulsa fuertemente el mercado de tubos de cuarzo en Francia. Los fabricantes de chips requieren tubos de cuarzo de ultra alta pureza para difusión y oxidación. Los nodos avanzados demandan un control estricto de impurezas y estabilidad térmica. Las actualizaciones de equipos aumentan los ciclos de reemplazo de componentes de cuarzo. Las fábricas nacionales priorizan la calidad y trazabilidad consistentes del material. Los tubos de cuarzo apoyan los procesos LPCVD, PECVD y de hornos. El crecimiento en electrónica de potencia y sensores añade más demanda. La electrificación automotriz fortalece las necesidades locales de semiconductores. El apoyo gubernamental para la producción estratégica de chips acelera la inversión. Estos factores sostienen la demanda a largo plazo de soluciones de tubos de cuarzo de precisión.
- Por ejemplo, QSIL suministra tubos de cuarzo de grado semiconductor con impurezas metálicas por debajo de 1 ppm y estabilidad operativa certificada por encima de 1,050 °C, apoyando herramientas de difusión y PECVD utilizadas en fábricas de obleas europeas.
Crecimiento en el Procesamiento Industrial de Alta Temperatura
El procesamiento térmico industrial sigue siendo un importante impulsor de crecimiento en Francia. Los tubos de cuarzo soportan temperaturas extremas y productos químicos agresivos. Las industrias del acero, productos químicos y vidrio dependen de tales propiedades. Los objetivos de eficiencia energética fomentan el reemplazo de materiales antiguos. El cuarzo mejora la transferencia de calor y el control del proceso. El tratamiento de residuos y la cerámica especializada también aumentan su uso. Los hornos continuos y los reactores piloto necesitan diseños de tubos personalizados. Los fabricantes locales valoran los tiempos de entrega más cortos de los proveedores regionales. Los programas de modernización industrial, por lo tanto, impulsan un consumo constante de tubos de cuarzo.
- Por ejemplo, Saint-Gobain produce tubos de sílice fundida para hornos industriales con una expansión térmica cercana a 0.55 × 10⁻⁶/K y capacidad de uso continuo por encima de 1,100 °C, permitiendo una operación confiable en instalaciones químicas y de procesamiento de vidrio en Francia.
Demanda de Productos de Cuarzo de Alta Pureza y Personalizados
La demanda se desplaza hacia tubos de cuarzo de alta pureza y específicos para aplicaciones. Los usuarios de semiconductores e investigación requieren un riesgo mínimo de contaminación. Los diámetros y espesores de pared personalizados mejoran la compatibilidad del equipo. La precisión del acabado de la superficie mejora el rendimiento y la repetibilidad del proceso. Los proveedores invierten en métodos avanzados de purificación y conformado. El soporte de ingeniería se convierte en un factor clave de compra. Los productos personalizados comandan márgenes más altos y una lealtad más fuerte del cliente. Esta tendencia favorece a los proveedores con experiencia técnica y capacidades de producción flexibles.
Tendencias Clave y Oportunidades
Localización de Cadenas de Suministro y Abastecimiento Doméstico
La localización de la cadena de suministro crea nuevas oportunidades en Francia. Los usuarios finales buscan reducir la dependencia de las importaciones. El abastecimiento doméstico mejora la fiabilidad de las entregas y el control de riesgos. Los proveedores locales ofrecen una personalización más rápida y colaboración técnica. El cumplimiento normativo también favorece la producción regional. Los programas públicos apoyan la fabricación de materiales estratégicos. Las asociaciones con OEMs de equipos fortalecen los contratos a largo plazo. La localización mejora la garantía de calidad y el soporte postventa. Estas ventajas abren vías de crecimiento estable para los productores franceses de tubos de cuarzo.
- Por ejemplo, Heraeus opera la producción de sílice fundida en Europa, suministrando tubos de cuarzo calificados para uso continuo por encima de 1,100 °C, lo que permite tiempos de entrega más cortos y un control de calidad más estricto para los clientes franceses de semiconductores e industriales.
Adopción de Manufactura Avanzada y Control de Calidad Digital
Los fabricantes adoptan sistemas de automatización e inspección digital. El formado avanzado mejora la consistencia dimensional. La inspección en línea detecta defectos temprano. La trazabilidad digital apoya las necesidades de cumplimiento de semiconductores. El análisis de datos de procesos reduce las tasas de desperdicio. Estas mejoras aumentan la eficiencia de costos y la fiabilidad del producto. Los clientes cada vez más prefieren proveedores con líneas de producción modernas. Por lo tanto, la adopción de tecnología fortalece la competitividad y el posicionamiento en el mercado.
- Por ejemplo, QSIL utiliza sistemas automatizados de medición láser que controlan el diámetro del tubo dentro de ±0.1 mm y herramientas de inspección óptica capaces de detectar defectos superficiales hasta 50 µm, apoyando la producción de tubos de cuarzo de alta precisión para aplicaciones de semiconductores y fotónica.
Desafíos Clave
Altos Costos de Producción e Intensidad Energética
Los altos costos de producción representan un desafío clave. La purificación y fusión del cuarzo requieren una cantidad significativa de energía. La volatilidad de los precios de la energía impacta los márgenes. El equipo intensivo en capital eleva las barreras de entrada. Los jugadores más pequeños enfrentan desventajas de escala. Las presiones de costos limitan la flexibilidad de precios. Los clientes demandan alta calidad sin grandes aumentos de precio. Gestionar la eficiencia energética se vuelve crítico. Este desafío limita la rentabilidad a pesar de la demanda saludable.
Barreras Técnicas y Restricciones de Mano de Obra Calificada
La producción de tubos de cuarzo requiere habilidades técnicas especializadas. El formado preciso y el control de pureza demandan experiencia. La escasez de mano de obra calificada afecta la consistencia de la producción. Los programas de capacitación requieren tiempo e inversión. Los errores de proceso conducen a altas tasas de rechazo. El mantenimiento del equipo también requiere experiencia. Los proveedores más pequeños luchan por retener talento. Estas restricciones ralentizan la expansión de la capacidad. Abordar las brechas de mano de obra sigue siendo esencial para un crecimiento sostenible.
Análisis Regional
Norte de Francia
El norte de Francia posee aproximadamente el 29% del mercado de tubos de cuarzo de Francia. La región se beneficia de una sólida base industrial y proximidad a clústeres de semiconductores y electrónica. Las plantas de manufactura avanzada impulsan una demanda constante de tubos de cuarzo de alta pureza utilizados en el procesamiento térmico y componentes de equipos. Las redes logísticas bien desarrolladas apoyan el abastecimiento eficiente de materias primas y la distribución de productos. El comercio transfronterizo con Bélgica y Alemania fortalece aún más la actividad regional. Las inversiones continuas en modernización industrial y automatización sostienen la demanda de reemplazo. La presencia de mano de obra calificada y centros de investigación también apoya la producción de tubos de cuarzo personalizados y la colaboración técnica.
Francia Occidental
Francia Occidental representa casi el 18% del mercado. La demanda de la región está estrechamente relacionada con el procesamiento químico, los laboratorios de investigación y las aplicaciones de iluminación especializada. Las universidades e institutos de investigación pública aumentan el consumo de tubos de cuarzo transparente para configuraciones experimentales y a escala piloto. El acceso al puerto apoya la importación de materias primas y la exportación de productos terminados. Los usuarios industriales valoran el suministro estable y las necesidades de personalización moderadas. El crecimiento se mantiene estable en lugar de rápido, impulsado por mejoras incrementales de capacidad. La investigación en energías renovables y los sistemas basados en UV también apoyan la demanda de nicho, manteniendo a Francia Occidental como un mercado secundario importante.
Francia Meridional
Francia Meridional representa alrededor del 21% del mercado de tubos de cuarzo en Francia. La región se beneficia de una fuerte presencia en electrónica, aeroespacial e investigación de materiales avanzados. La demanda relacionada con semiconductores sigue aumentando debido a aplicaciones de electrónica de potencia y sensores. Los hornos industriales y el procesamiento de vidrio especializado también contribuyen al consumo. El clima favorable apoya parques de investigación y centros tecnológicos. Los proveedores atienden tanto a usuarios industriales como a instituciones académicas. El crecimiento se mantiene apoyado por la demanda impulsada por la innovación y la actividad de fabricación piloto. Francia Meridional también atrae inversiones en tecnologías limpias, que utilizan tubos de cuarzo en sistemas de prueba y térmicos.
Francia Central
Francia Central posee aproximadamente un 14% de participación de mercado. La región está impulsada principalmente por aplicaciones industriales en lugar de semiconductores. Los tubos de cuarzo apoyan el procesamiento térmico en cerámica, metalurgia y plantas piloto químicas. La demanda se centra en tubos duraderos, opacos y translúcidos para uso a altas temperaturas. Francia Central se beneficia de costos operativos más bajos y terrenos industriales disponibles. Los fabricantes aquí enfatizan la eficiencia de costos y el suministro confiable. El crecimiento es moderado pero estable, apoyado por la demanda de reemplazo y mejoras incrementales. La región sirve como un mercado de equilibrio con patrones de consumo consistentes pero menos intensivos en tecnología.
Francia Oriental
Francia Oriental representa aproximadamente el 18% del mercado. La proximidad a Alemania y Suiza fortalece la demanda industrial transfronteriza. La región apoya la manufactura avanzada, la ingeniería de precisión y los productos químicos especializados. Los proveedores de equipos de semiconductores y los fabricantes de hornos impulsan la demanda de tubos de cuarzo transparente de alta calidad. Los estándares técnicos fuertes favorecen productos premium con tolerancias estrictas. La producción orientada a la exportación mejora la competitividad regional. Las industrias intensivas en energía también contribuyen a la demanda de volumen. Francia Oriental se beneficia de mano de obra calificada y ecosistemas industriales establecidos, apoyando un crecimiento constante y una posición fuerte en aplicaciones de tubos de cuarzo de alta especificación.
Segmentaciones del Mercado:
Por Tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- Norte de Francia
- Oeste de Francia
- Sur de Francia
- Centro de Francia
- Este de Francia
Panorama Competitivo
El mercado de tubos de cuarzo en Francia presenta un panorama competitivo moderadamente consolidado. Los actores globales y los proveedores regionales especializados compiten en pureza, personalización y fiabilidad de entrega. Las empresas líderes aprovechan la purificación avanzada, la formación de precisión y sistemas de calidad sólidos para atender a clientes de semiconductores e industriales. Los proveedores europeos se benefician de la proximidad a los usuarios finales y de estándares de cumplimiento estrictos. Los fabricantes asiáticos compiten a través de ventajas de costo y expansión de su presencia en Europa. El enfoque estratégico se centra en tubos transparentes de alta pureza, dimensiones personalizadas y soporte técnico. Las asociaciones con OEM de equipos fortalecen los acuerdos de suministro a largo plazo. La inversión en automatización e inspección mejora el rendimiento y la consistencia. La diferenciación competitiva depende cada vez más de la capacidad de ingeniería, la capacidad de respuesta y la colaboración a largo plazo con los clientes, más que del precio únicamente.
Análisis de Jugadores Clave
- John Moncrieff Ltd
- Heraeus
- Sung Rim Europe GmbH
- Labquartz Silica Pvt. Ltd.
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- WONIK Quartz Europe
- Multi-Lab Ltd
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La fabricación de semiconductores seguirá siendo un impulsor principal de la demanda en aplicaciones de tubos de cuarzo de alta pureza.
- La modernización industrial aumentará la demanda de reemplazo de componentes de cuarzo resistentes al calor.
- Los tubos de cuarzo transparentes continuarán ganando participación debido a los requisitos de procesos de precisión.
- Las dimensiones personalizadas y los estándares de pureza más estrictos darán forma a las prioridades de desarrollo de productos.
- El abastecimiento nacional crecerá a medida que los usuarios finales busquen estabilidad en la cadena de suministro.
- La automatización y la inspección digital mejorarán la eficiencia y consistencia de la producción.
- La demanda de investigación y laboratorios apoyará un consumo base constante.
- Las presiones de eficiencia energética influirán en la selección de materiales y el diseño de procesos.
- La disponibilidad de mano de obra calificada seguirá siendo crítica para el aseguramiento de la calidad y la expansión de la capacidad.
- La competencia se intensificará en torno al soporte de ingeniería, los tiempos de entrega y las asociaciones a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de cuarzo en Francia y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de cuarzo en Francia entre 2024 y 2032?
¿Qué segmento del mercado de tubos de cuarzo en Francia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de cuarzo en Francia?
¿Quiénes son las empresas líderes en el mercado de tubos de cuarzo en Francia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo en Francia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo en Francia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23.43 million → 2032: USD 43.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo en Francia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo en Francia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo en Francia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo en Francia Market Drivers
- 3.3 Mercado de Tubos de Cuarzo en Francia Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo en Francia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo en Francia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo en Francia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo en Francia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo en Francia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo en Francia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo en Francia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo en Francia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo en Francia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo en Francia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo en Francia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo en Francia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo en Francia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo en Francia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo en Francia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo en Francia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo en Francia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo en Francia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo en Francia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo en Francia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
