
Visión General del Mercado
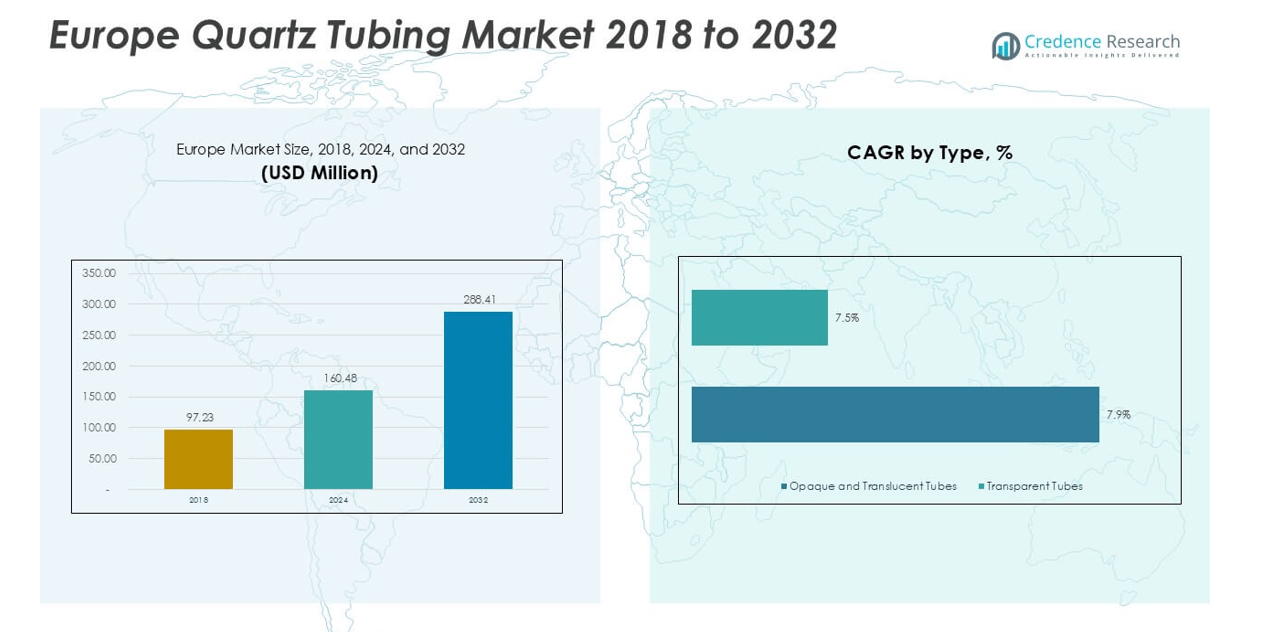
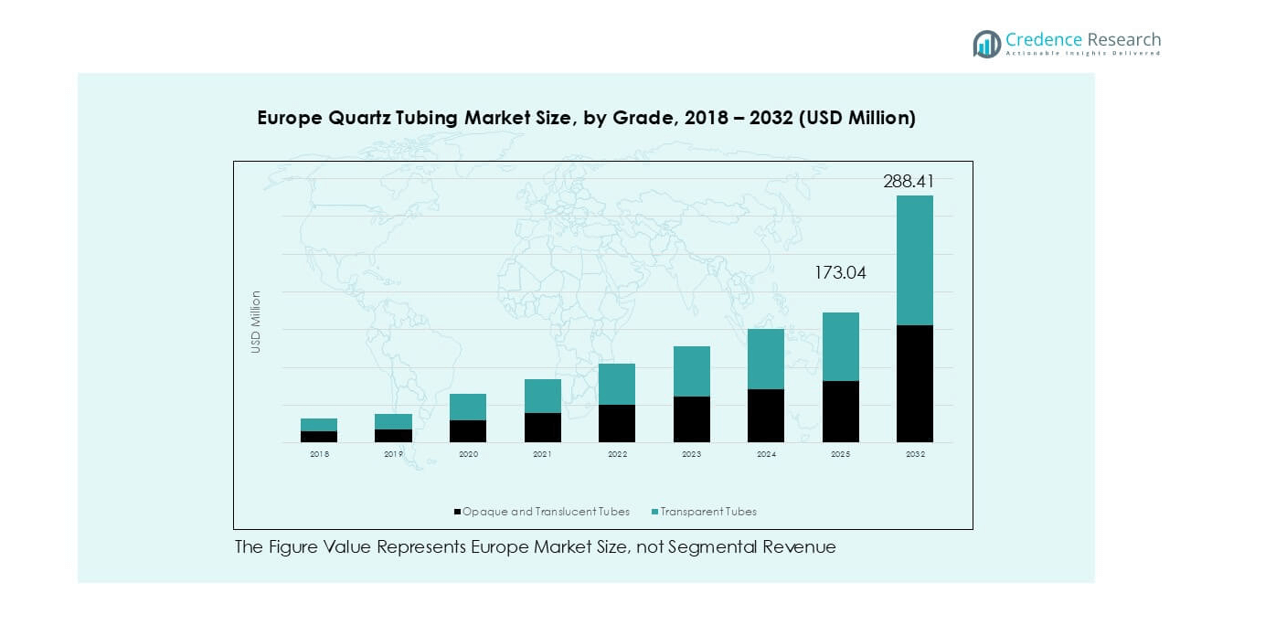
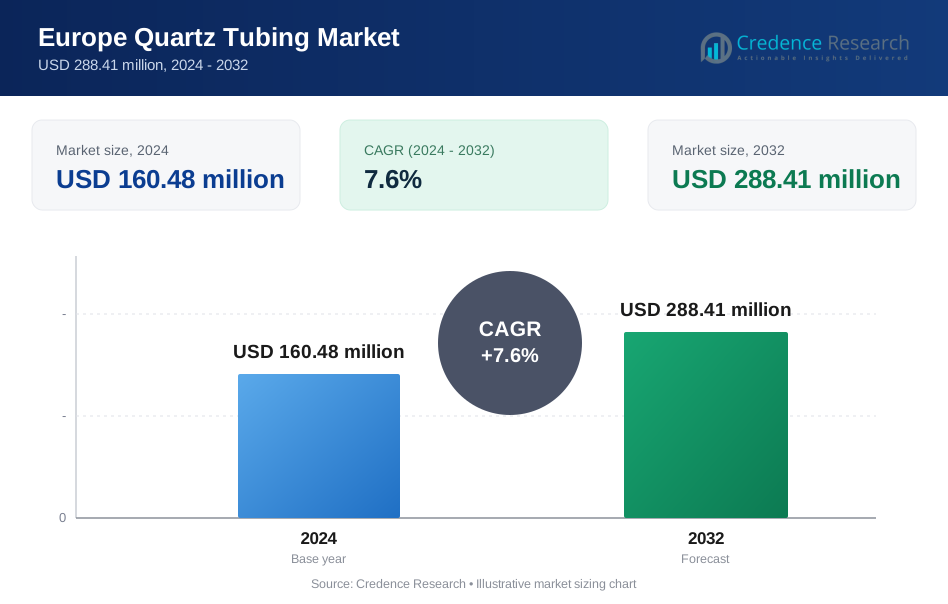
El tamaño del mercado de tubos de cuarzo en Europa se valoró en 97.23 millones de USD en 2018 y aumentó a 160.48 millones de USD en 2024. Se anticipa que el mercado alcanzará los 288.41 millones de USD para 2032, con un CAGR del 7.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo en Europa 2024 | 160.48 millones de USD |
| Mercado de Tubos de Cuarzo en Europa, CAGR | 7.6% |
| Tamaño del Mercado de Tubos de Cuarzo en Europa 2032 | 288.41 millones de USD |
El mercado de tubos de cuarzo en Europa está liderado por grandes actores como Heraeus, QSIL, WONIK Quartz Europe, Raesch Quarz (Alemania) GmbH, GVB GmbH y proQuarz GmbH, cada uno compitiendo a través de materiales de alta pureza, capacidades de formación precisas y fuertes redes de suministro regionales. Estas empresas apoyan industrias clave como semiconductores, calefacción industrial, desinfección UV y óptica especializada, impulsando una adquisición constante en toda Europa. Alemania sigue siendo el mercado regional líder, con un 28% de participación debido a su sólida base de semiconductores y un ecosistema de fabricación avanzado. Francia, el Reino Unido e Italia-España siguen como contribuyentes significativos, respaldados por actividades industriales y de investigación robustas.
Perspectivas del Mercado
- El mercado de tubos de cuarzo en Europa alcanzó los 160.48 millones de USD en 2024 y está previsto que crezca a 288.41 millones de USD para 2032 con un CAGR del 7.6%, reflejando una fuerte demanda en aplicaciones industriales y de alta pureza.
- El crecimiento del mercado está impulsado por el aumento de las inversiones en semiconductores, la fuerte demanda de sistemas UV-C y la mayor adopción de componentes de cuarzo de alta temperatura en productos químicos y fabricación avanzada.
- Las tendencias clave incluyen un cambio hacia tubos transparentes de ultra alta pureza, automatización en líneas de formación e inspección, y un creciente uso en aplicaciones de fotónica, iluminación especializada e investigación energética.
- La competencia presenta grandes actores como Heraeus, QSIL, WONIK Quartz Europe y Raesch Quarz, con liderazgo de segmento en tubos opacos y translúcidos con un 58% de participación y aplicaciones industriales con un 46% de participación.
- Regionalmente, Alemania lidera con un 28%, seguida de Francia con un 14%, el Reino Unido con un 12%, Italia-España con un 17%, Rusia con un 10% y Turquía con un 9%, reflejando actividades industriales y de semiconductores variadas.
Análisis de Segmentación del Mercado:
Por Tipo
Los tubos opacos y translúcidos tienen la participación dominante de aproximadamente 58% en el mercado de tubos de cuarzo en Europa. La demanda crece debido al fuerte uso en hornos industriales, sistemas UV y unidades de procesamiento de alta temperatura que dependen de una fuerte estabilidad térmica. Los fabricantes se benefician de pedidos constantes de plantas químicas, procesadores de vidrio y productores de equipos ambientales que prefieren tubos duraderos y rentables. Los tubos transparentes se expanden a un ritmo más rápido a medida que los clientes de semiconductores, fotónica y laboratorios buscan mayor pureza y un control dimensional más estricto para procesos de precisión.
- Por ejemplo, los tubos de sílice fundida de QSIL para usuarios industriales europeos presentan una expansión térmica cercana a 0.55×10⁻⁶/K y un contenido de OH por debajo de 10 ppm, lo que respalda el rendimiento de hornos de alta temperatura y sistemas UV.
Por Aplicación
Las aplicaciones industriales lideran el mercado con aproximadamente un 46% de participación, respaldadas por el amplio uso en sistemas de calefacción, reactores y unidades de purificación en Alemania, Francia y el Reino Unido. El crecimiento proviene de una mayor inversión en manufactura avanzada y normas de emisión más estrictas que aumentan la adopción de componentes de cuarzo. El segmento de semiconductores muestra una rápida expansión ya que las fábricas requieren tubos transparentes de alta pureza para los pasos de difusión, RTP y manejo de obleas. El segmento de iluminación se mantiene estable, impulsado por la producción de lámparas UV-C y sistemas de iluminación especializados utilizados en el cuidado de la salud y el tratamiento de agua.
- Por ejemplo, Heraeus suministra tubos de cuarzo UV-C con niveles de transmitancia superiores al 85% a 254 nm y resistencia a choques térmicos adecuada para ciclos rápidos de encendido y apagado de lámparas, apoyando la fuerte demanda en sistemas europeos de desinfección y tratamiento de agua.
Principales Impulsores de Crecimiento
Expansión Creciente de la Fabricación de Semiconductores en Toda Europa
La expansión de la capacidad de semiconductores actúa como un fuerte motor de crecimiento para el mercado de tubos de cuarzo en Europa. Nuevos proyectos de fabricación en Alemania, Irlanda e Italia aumentan la demanda de tubos de cuarzo transparentes de alta pureza utilizados en los pasos de difusión, oxidación y manejo de obleas. Los fabricantes de chips prefieren componentes de cuarzo debido a su fuerte resistencia térmica y bajo riesgo de contaminación, lo que mejora la estabilidad del rendimiento durante los ciclos de alta temperatura. Los incentivos gubernamentales bajo la Ley de Chips de la UE alientan a las fábricas a actualizar equipos, apoyando un mayor consumo de productos avanzados de cuarzo. La creciente inversión en electrónica de potencia, chips automotrices y fotónica impulsa aún más la demanda a largo plazo. La creciente adopción de vehículos eléctricos y la automatización industrial profundizan la necesidad de productos de cuarzo especializados.
- Por ejemplo, Momentive suministra tubos de cuarzo de grado semiconductor con impurezas metálicas certificadas por debajo de 1 ppm y estabilidad operativa por encima de 1,050 °C, apoyando los procesos de difusión y LPCVD en fábricas europeas de 300 mm.
Creciente Adopción de Tecnologías de Calefacción Industrial y UV
La expansión de la desinfección UV, el procesamiento térmico avanzado y los sistemas de calefacción industrial fortalece el crecimiento del mercado en toda Europa. Industrias como la química, farmacéutica y tratamiento de agua dependen de tubos de cuarzo opacos y translúcidos para un rendimiento estable bajo calentamiento rápido y entornos corrosivos. La demanda aumenta a medida que las fábricas actualizan la infraestructura para cumplir con regulaciones ambientales y de eficiencia energética más estrictas. Los tubos de cuarzo apoyan una larga vida útil de las lámparas y una resistencia confiable a los choques térmicos, haciéndolos vitales en reactores UV-C y líneas de calefacción de alta intensidad. Las autoridades municipales de agua y los proveedores de tratamiento de aire interior continúan adoptando sistemas UV, impulsando el crecimiento del volumen. Los fabricantes de hornos industriales también aumentan la adquisición a medida que se trasladan a tecnologías de calefacción más limpias y precisas.
- Por ejemplo, Heraeus fabrica tubos de cuarzo UV-C con una transmisión superior al 85% a 254 nm y resistencia a choques térmicos validada a través de ciclos de calentamiento rápido, apoyando su uso en equipos europeos de tratamiento de agua y sanitización de aire.
Expansión de Procesamiento de Materiales Avanzados y Actividades de Investigación
El fuerte enfoque de Europa en materiales avanzados, tecnologías de energía limpia e I+D impulsa el consumo de tubos de cuarzo. Institutos de investigación, desarrolladores de materiales para baterías y fabricantes de cerámica requieren ambientes controlados y de alta pureza que se logran con cuarzo. Los tubos transparentes y opacos juegan roles clave en procedimientos de sinterización, calcinación y ciclos térmicos. El crecimiento en materiales para baterías de iones de litio, investigación de hidrógeno y materiales ópticos fortalece el uso del cuarzo debido a las estrictas necesidades de pureza y resistencia a altas temperaturas. Universidades y laboratorios también expanden la adquisición de tubos de dimensiones personalizadas para configuraciones analíticas y experimentales. La financiación gubernamental para la innovación energética continúa estimulando la demanda en líneas de investigación piloto.
Tendencias y Oportunidades Clave
Cambio hacia Tubos de Cuarzo de Alta Pureza y Tolerancia Ajustada
Una tendencia importante implica el aumento de la demanda de tubos de cuarzo de ultra alta pureza con una precisión dimensional más estricta impulsada por clientes de semiconductores, fotónica y óptica especializada. Los proveedores europeos invierten en tecnologías de fusión más limpias, formación de precisión y sistemas de inspección automatizados para reducir microdefectos y desprendimiento de partículas. Este cambio crea una fuerte oportunidad para los fabricantes que pueden suministrar calidad consistente de tubos para herramientas térmicas avanzadas. Los productos de alta pureza se vuelven esenciales a medida que las fábricas transicionan a geometrías más finas y procesos de difusión más exigentes. El crecimiento en dispositivos de potencia para vehículos eléctricos, sistemas láser e instrumentos analíticos expande el segmento premium.
- Por ejemplo, QSIL utiliza sistemas automatizados de medición láser que mantienen tolerancias de diámetro de tubo dentro de ±0.1 mm mientras entregan niveles de hidroxilo por debajo de 10 ppm, apoyando procesos avanzados de oxidación y CVD en fábricas europeas.
Aumento de la Adopción de Aplicaciones de Iluminación UV-C y Especializadas
El creciente interés en la desinfección UV-C, iluminación médica e iluminación especializada crea nuevas oportunidades para los productores de tubos de cuarzo. La demanda aumenta a medida que hospitales, edificios comerciales y servicios municipales adoptan sistemas basados en UV para el tratamiento de aire, agua y superficies. Los fabricantes europeos de iluminación prefieren tubos de cuarzo debido a su alta transmitancia UV, larga vida útil y fuerte resistencia térmica. La tendencia también se alinea con los objetivos de sostenibilidad a medida que la tecnología UV reemplaza a los desinfectantes químicos. La iluminación especializada para horticultura, fototerapia y curado industrial amplía aún más las perspectivas de crecimiento para los tubos de cuarzo transparentes y dopados.
- Por ejemplo, Heraeus produce tubos de cuarzo UV-C con una transmisión superior al 85% a 254 nm y estabilidad térmica validada a temperaturas superiores a 1,000 °C, lo que permite una larga vida útil de la lámpara en sistemas médicos y de tratamiento de agua en toda Europa.
Automatización y Personalización en Líneas de Procesamiento Industrial
Las tendencias de automatización en la fabricación europea crean oportunidades para que los proveedores de tubos de cuarzo ofrezcan componentes personalizados y listos para integrar. Los productores se centran en tubos con tolerancias precisas adecuados para el manejo robótico, zonas de calentamiento automatizadas y sistemas integrados con sensores. El cuarzo personalizado apoya la uniformidad térmica avanzada, una vida útil más larga del equipo y una reducción del tiempo de inactividad. Esta tendencia crece a medida que las industrias modernizan sus plantas bajo programas de transformación digital y eficiencia energética. Los productos a medida para reactores químicos, procesamiento de vidrio y hornos de alta temperatura fortalecen la penetración en el mercado.
Desafíos Clave
Altos Costos de Producción y Dependencia de Materias Primas de Alta Pureza
Un desafío importante proviene del alto costo de producir tubos de cuarzo de primera calidad, que depende de materia prima de sílice de alta pureza y procesos de fusión que consumen mucha energía. Los fabricantes europeos enfrentan presión de costos debido a la fluctuación de los precios de las materias primas y el aumento de las tarifas energéticas en toda la región. Mantener niveles de pureza consistentes y prevenir la contaminación durante la formación y el recocido aumenta la complejidad de la producción. Estas barreras de costos a menudo limitan la competitividad frente a proveedores en Asia con menores gastos operativos. Los productores más pequeños luchan por escalar la capacidad, afectando la estabilidad del suministro para aplicaciones avanzadas.
Restricciones de la Cadena de Suministro y Presiones de Tiempos de Entrega
El mercado de tubos de cuarzo en Europa enfrenta desafíos logísticos vinculados a largos tiempos de entrega, dependencias de importación y producción regional limitada de productos de cuarzo especializados. Los clientes de semiconductores e industriales requieren un suministro estable para operaciones continuas, pero las interrupciones en el abastecimiento de materias primas o el tiempo de inactividad de los hornos pueden retrasar las entregas. Las regulaciones de transporte transfronterizo y las restricciones de producción relacionadas con la energía aumentan aún más la incertidumbre. Los OEM buscan cada vez más proveedores diversificados, pero la capacidad sigue concentrada entre unos pocos actores globales. Estas restricciones ralentizan los esfuerzos de expansión y requieren que los fabricantes inviertan en la resiliencia del suministro regional.
Análisis Regional
Italia y España
Italia y España tienen una participación combinada de aproximadamente 17% en el mercado de tubos de cuarzo en Europa, respaldada por una fuerte demanda de calefacción industrial, procesamiento de vidrio y tecnologías ambientales. Ambos países invierten en tratamiento de agua basado en UV y adoptan componentes de cuarzo de alta temperatura en operaciones de cerámica, productos químicos y metalurgia. El uso relacionado con semiconductores sigue siendo limitado pero crece con la expansión continua del ensamblaje de electrónica. Los fabricantes locales de hornos y lámparas aumentan la adquisición de tubos opacos y translúcidos debido a su confiable resistencia al choque térmico. El apoyo gubernamental para proyectos de energía limpia y modernización industrial impulsa aún más la adopción de productos de cuarzo duraderos en los clústeres industriales.
Alemania
Alemania representa aproximadamente el 28% del mercado, lo que la convierte en el principal consumidor regional de tubos de cuarzo. Su sólido ecosistema de semiconductores, plantas de fabricación avanzadas y centros de procesamiento químico impulsan una alta demanda de tubos de cuarzo transparentes y de tolerancia ajustada. El crecimiento se acelera a medida que las fábricas alemanas invierten en nuevas herramientas de difusión y RTP, mientras que los sistemas de desinfección UV-C ganan terreno en las redes de tratamiento de agua. La actividad robusta de I+D en fotónica, óptica especializada y ciencia de materiales también incrementa el consumo. Las industrias enfocadas en la precisión prefieren los tubos fabricados en Europa debido a los estrictos estándares de calidad, apoyando una adquisición constante en los sectores industrial y de investigación.
Reino Unido
El Reino Unido posee alrededor del 12% de la cuota de mercado, impulsado por la creciente adopción en laboratorios de investigación, iluminación especializada y líneas de procesamiento industrial de alta pureza. Universidades, centros de fotónica e institutos de ciencia de materiales continúan adquiriendo tubos de cuarzo transparentes para aplicaciones controladas de alta temperatura. La demanda aumenta por los proyectos de desinfección de aire y agua UV-C en los sectores de salud y municipal. El crecimiento en el empaquetado de semiconductores, la fabricación de óptica y la investigación de energía limpia a escala piloto fortalece aún más el mercado. Las industrias locales enfatizan la fiabilidad y el rendimiento libre de contaminación, lo que apoya las importaciones constantes de productos de cuarzo de alta calidad.
Turquía
Turquía representa casi el 9% del mercado europeo de tubos de cuarzo, respaldado principalmente por fuertes actividades de calefacción industrial, metalurgia y procesamiento de vidrio. Los fabricantes locales utilizan tubos de cuarzo opacos y translúcidos para hornos de alta temperatura, sistemas de recocido y equipos de purificación basados en UV. La expansión de la producción química y el mayor enfoque en mejoras de procesos energéticamente eficientes impulsan una demanda adicional. Aunque el uso de semiconductores sigue siendo pequeño, la iluminación especializada y los sistemas ambientales muestran una adopción gradual. La base industrial en desarrollo de Turquía continúa invirtiendo en equipos modernos, lo que impulsa la adquisición constante de componentes de cuarzo duraderos para ciclos de producción largos.
Francia
Francia posee aproximadamente el 14% de la cuota de mercado, respaldada por una fuerte adopción en farmacéuticos, tratamiento de agua e investigación de materiales avanzados. El país invierte fuertemente en sistemas de desinfección UV-C para uso industrial y municipal, aumentando la demanda de tubos de cuarzo tanto transparentes como translúcidos. Los sectores aeroespacial, óptico y de productos químicos especializados de Francia también dependen de componentes de cuarzo de alta pureza para pasos de procesamiento controlados. El crecimiento en las industrias adyacentes a la fotónica y los semiconductores fortalece el interés en tubos de tolerancia ajustada. Los programas gubernamentales de apoyo para tecnología limpia y materiales de alto rendimiento continúan impulsando la expansión del mercado.
Rusia
Rusia representa casi el 10% del mercado, impulsado por plantas de calefacción industrial, metalurgia y procesamiento químico que utilizan tubos de cuarzo duraderos para ciclos de alta temperatura. La demanda también proviene de sistemas de tratamiento de agua UV-C adoptados por servicios municipales y instalaciones industriales. La actividad en semiconductores sigue siendo pequeña pero estable, con un consumo limitado de tubos transparentes de alta pureza. Los institutos de investigación continúan utilizando productos de cuarzo en pruebas de materiales y estudios ópticos. A pesar de las restricciones en la cadena de suministro y la dependencia de importaciones, las industrias priorizan los productos de cuarzo debido a su larga vida útil y fuerte estabilidad térmica, manteniendo una demanda de mercado constante.
Segmentaciones del mercado:
Por tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- Italia y España
- Alemania
- Reino Unido
- Turquía
- Francia
- Rusia
Panorama Competitivo
El panorama competitivo del mercado de tubos de cuarzo en Europa presenta una mezcla de líderes globales y fabricantes regionales especializados que se centran en materiales de alta pureza, precisión dimensional estricta y una fuerte fiabilidad de suministro. Empresas como Heraeus, QSIL, WONIK Quartz Europe y Raesch Quarz (Germany) GmbH mantienen posiciones sólidas gracias a tecnologías avanzadas de fusión, líneas de formación automatizadas y extensos portafolios de productos que satisfacen las necesidades de semiconductores, industriales e iluminación UV. Proveedores regionales como GVB GmbH y proQuarz GmbH fortalecen la competencia ofreciendo soluciones de tubos personalizadas y ciclos de entrega más rápidos adaptados a los clientes europeos. Jugadores asiáticos, incluidos TOSOH, Fudong Lighting y Aoxin Quartz, expanden su presencia a través de tubos transparentes y opacos competitivos en costos, aumentando la presión sobre los precios. La rivalidad en el mercado se intensifica a medida que la expansión de semiconductores, la adopción de UV-C y la modernización industrial impulsan la demanda de productos de cuarzo de mayor calidad. Las empresas invierten en formación de precisión, sistemas de reducción de defectos y tubos específicos para aplicaciones para asegurar contratos de suministro a largo plazo con fábricas, OEMs e institutos de investigación.
Análisis de Jugadores Clave
- GVB GmbH
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- WONIK Quartz Europe
- Raesch Quarz (Germany) GmbH
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que Europa expanda la fabricación de semiconductores y la capacidad de empaquetado avanzado.
- Los tubos transparentes de alta pureza crecerán más rápido debido a las necesidades de control de procesos más estrictas.
- Los sistemas de desinfección UV-C impulsarán la adquisición constante en el tratamiento de agua, aire y superficies.
- Las actualizaciones de hornos industriales y equipos de calefacción respaldarán el uso a largo plazo de tubos opacos.
- Los laboratorios de fotónica, óptica e investigación aumentarán la adopción para aplicaciones térmicas de precisión.
- La automatización en la formación e inspección mejorará la consistencia del producto y reducirá las tasas de defectos.
- Los proveedores regionales se centrarán en tubos personalizados para satisfacer necesidades industriales especializadas.
- La competencia se intensificará a medida que los fabricantes asiáticos expandan su presencia con productos rentables.
- Los esfuerzos de sostenibilidad impulsarán a las industrias hacia componentes de cuarzo de mayor duración y eficiencia energética.
- Las iniciativas de resiliencia de la cadena de suministro fomentarán la producción local y las asociaciones estratégicas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de cuarzo en Europa y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de cuarzo en Europa entre 2024 y 2032?
¿Qué segmento del mercado de tubos de cuarzo en Europa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de cuarzo en Europa?
¿Quiénes son las empresas líderes en el mercado de tubos de cuarzo en Europa?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo en Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo en Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 160.48 million → 2032: USD 288.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo en Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo en Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo en Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo en Europa Market Drivers
- 3.3 Mercado de Tubos de Cuarzo en Europa Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo en Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo en Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo en Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo en Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo en Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo en Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo en Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo en Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo en Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo en Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo en Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo en Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo en Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo en Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo en Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo en Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo en Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo en Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo en Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo en Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
