
Visión General del Mercado
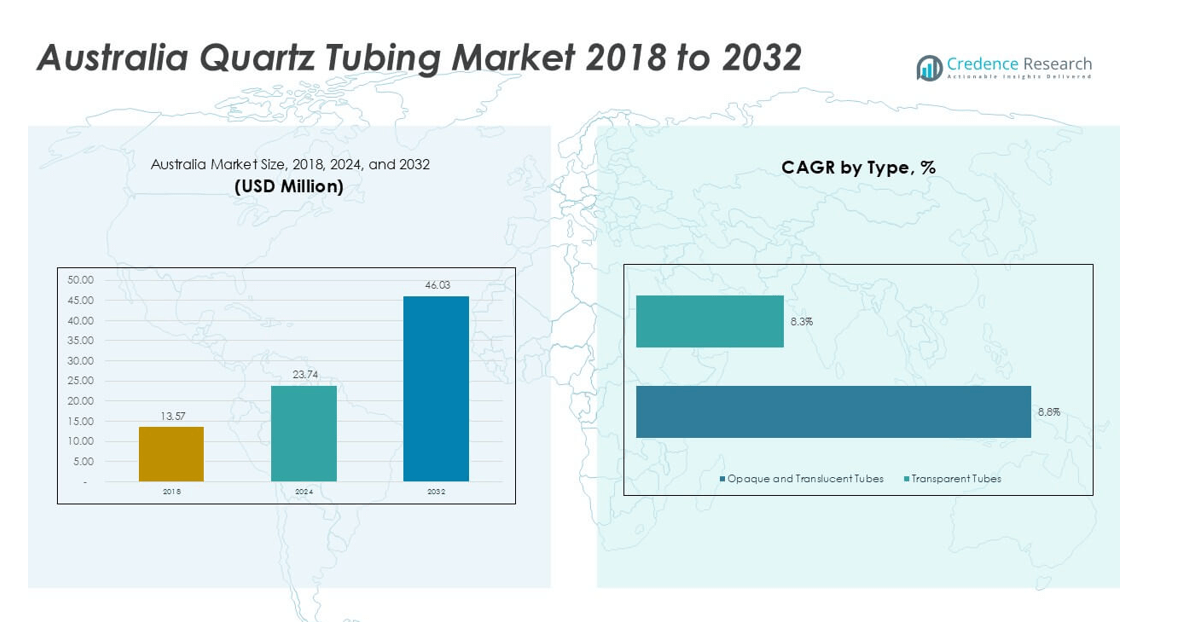
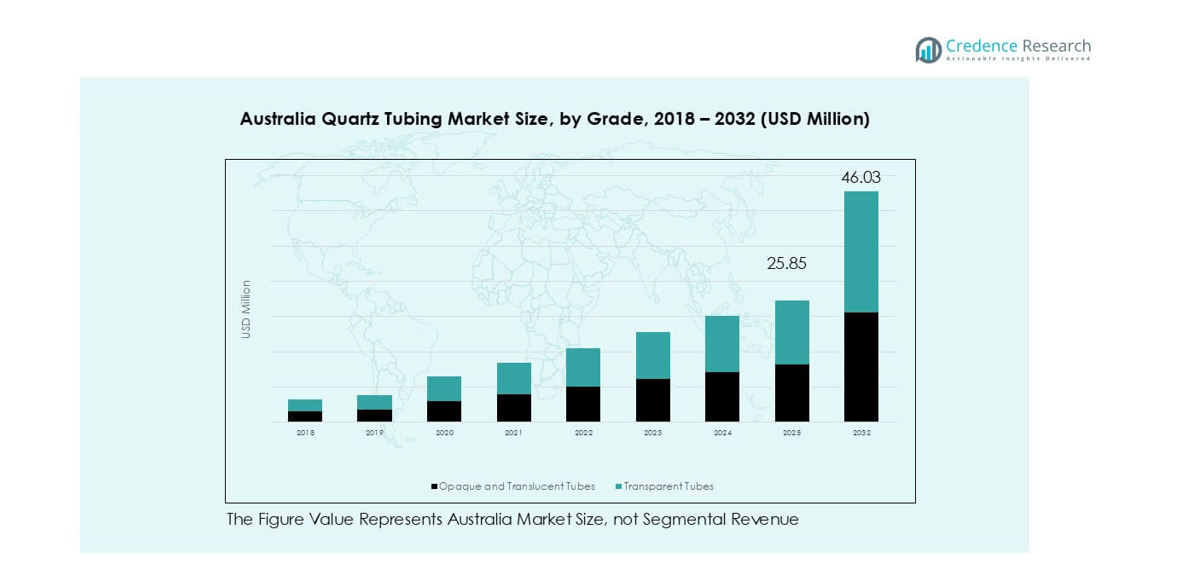
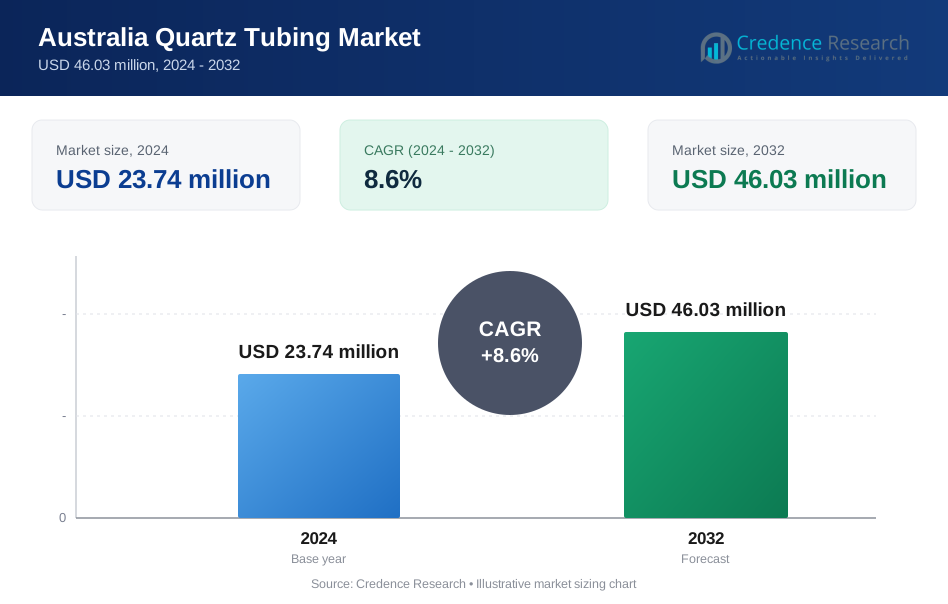
El tamaño del mercado de tubos de cuarzo en Australia se valoró en USD 13.57 millones en 2018, alcanzando USD 23.74 millones en 2024 y se anticipa que llegará a USD 46.03 millones para 2032, con un CAGR del 8.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo en Australia 2024 | USD 23.74 millones |
| Mercado de Tubos de Cuarzo en Australia, CAGR | 8.6% |
| Tamaño del Mercado de Tubos de Cuarzo en Australia 2032 | USD 46.03 millones |
El mercado de tubos de cuarzo en Australia presenta una combinación de fabricantes globales y distribuidores regionales. Los principales actores incluyen a Heraeus, QSIL, TOSOH, Helm Australia y Vyoptics, que dominan los segmentos de alta pureza y precisión. Estas empresas se centran en aplicaciones de semiconductores, laboratorios e iluminación especializada. Proveedores como Aoxin Quartz, Infralight y ATOCK CO., LTD apoyan la demanda industrial y de reemplazo. La competencia se centra en el control de pureza, la precisión dimensional y la fiabilidad del suministro. Regionalmente, Nueva Gales del Sur lidera el mercado con una participación exacta del 34%, impulsada por la investigación en semiconductores y laboratorios avanzados. Victoria sigue con un 26%, apoyada por instituciones de manufactura e investigación. Queensland posee un 18%, liderada por la demanda de minería y procesamiento industrial.
Perspectivas del Mercado
- El mercado de tubos de cuarzo en Australia alcanzó USD 23.74 millones en 2024 y se proyecta que crezca a un CAGR de aproximadamente 8.6% hasta 2032. La expansión del mercado refleja la creciente demanda de aplicaciones de alta temperatura y precisión.
- El crecimiento del mercado está impulsado por las actualizaciones de equipos de semiconductores y el procesamiento térmico industrial. Los tubos de cuarzo ofrecen alta resistencia al choque térmico y estabilidad química. La fabricación de semiconductores favorece los tubos transparentes de alta pureza.
- Las tendencias clave incluyen una mayor adopción de manufactura avanzada y control de calidad. Los clientes demandan tolerancias más estrictas y niveles de pureza trazables. Las soluciones personalizadas de tubos de cuarzo ganan tracción.
- La dinámica competitiva muestra una consolidación moderada con proveedores globales liderando los segmentos premium. Las empresas compiten en pureza, fiabilidad y soporte técnico. Los largos ciclos de calificación reducen el cambio.
- Regionalmente, Nueva Gales del Sur lidera con un 34% de participación, seguida por Victoria con un 26%. Queensland posee un 18%, impulsada por usos en minería y energía. Australia Occidental representa el 14% con demanda vinculada a recursos. Australia del Sur y otros contribuyen con aproximadamente un 8%, liderados por la investigación y aplicaciones de iluminación de nicho.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de tubos de cuarzo en Australia está liderado por los tubos transparentes, que poseen aproximadamente el 62% de la participación. La fuerte demanda proviene de usos ópticos, semiconductores y analíticos. Los tubos transparentes ofrecen alta pureza y superior transmisión de luz. Estas características apoyan el rendimiento térmico y óptico de precisión. La fabricación de semiconductores favorece la transparencia consistente y los bajos niveles de impurezas. Los sistemas de laboratorio y UV también impulsan la adopción. Los tubos opacos y translúcidos sirven para usos industriales con alta necesidad de aislamiento. Sin embargo, la menor densidad de valor limita su adopción más amplia. El crecimiento se mantiene estable pero sigue a los formatos transparentes.
- Por ejemplo, Heraeus suministra tubos de cuarzo fundido transparente con un contenido de hidroxilo por debajo de 10 ppm y una expansión térmica cercana a 0.55 × 10⁻⁶/K, apoyando la inspección óptica y los procesos de alta temperatura utilizados en equipos analíticos y de semiconductores.
Por Aplicación
Las aplicaciones industriales dominan el mercado, representando casi el 48% de la participación. La demanda es impulsada por la minería, el procesamiento químico y los equipos de alta temperatura. Los tubos de cuarzo resisten el choque térmico y los entornos corrosivos. Las aplicaciones de semiconductores muestran la tasa de crecimiento más rápida. La expansión de la fabricación de obleas y las actualizaciones de equipos impulsan esta tendencia. Las aplicaciones de iluminación tienen una participación menor pero estable. La iluminación científica y UV especializada sostiene una demanda constante. La escala industrial y los ciclos de reemplazo mantienen este segmento dominante.
- Por ejemplo, QSIL fabrica tubos de sílice fundida de grado industrial clasificados para uso continuo por encima de 1,050 °C, permitiendo una operación confiable en reactores químicos y sistemas térmicos utilizados en las industrias de minería y procesamiento de Australia.
Impulsores Clave del Crecimiento
Expansión de la Fabricación de Semiconductores y Actualizaciones de Equipos
La expansión de la fabricación de semiconductores sigue siendo un impulsor principal del crecimiento en Australia. Los tubos de cuarzo juegan un papel crítico en los procesos de difusión, oxidación y grabado. El equipo de fabricación requiere ultra alta pureza y estabilidad térmica. Los tubos de cuarzo cumplen con estrictos estándares de control de contaminación. La creciente demanda de electrónica de potencia y semiconductores compuestos apoya su uso. Las actualizaciones de equipos favorecen los tubos de mayor duración y precisión. Las instalaciones de investigación locales y las fábricas piloto aumentan la demanda de pequeños lotes. Las herramientas de semiconductores importadas también impulsan las necesidades de reemplazo de tubos. Las altas temperaturas de operación fortalecen la preferencia por el cuarzo sobre alternativas. Este impulsor beneficia a los segmentos de tubos transparentes y de alta pureza. Los largos ciclos de calificación aseguran aún más la demanda. En general, la inversión en semiconductores crea un crecimiento sostenido en volumen.
- Por ejemplo, Heraeus suministra tubos de cuarzo de grado semiconductor con impurezas metálicas por debajo de 1 ppm y estabilidad operativa certificada por encima de 1,050 °C, apoyando herramientas de difusión y LPCVD utilizadas en fábricas de investigación y líneas piloto de semiconductores.
Crecimiento en Aplicaciones Industriales de Procesamiento a Alta Temperatura
El procesamiento industrial es otro impulsor importante del crecimiento de la demanda de tubos de cuarzo. Los sectores de minería y materiales de Australia dependen de sistemas de alta temperatura. Los tubos de cuarzo apoyan hornos, reactores y configuraciones de aislamiento térmico. El material resiste el choque térmico y el ataque químico. Estos rasgos reducen el tiempo de inactividad y los costos de mantenimiento. El procesamiento químico y las pruebas de laboratorio añaden una demanda constante. Los proyectos de transición energética aumentan las necesidades de pruebas de materiales especiales. Los usuarios industriales valoran la durabilidad y la larga vida útil. Los ciclos de reemplazo proporcionan ingresos recurrentes. Los tubos opacos y translúcidos funcionan bien en estos entornos. La amplia adopción industrial asegura una demanda base estable. Este impulsor ancla la resiliencia general del mercado.
- Por ejemplo, QSIL fabrica tubos de sílice fundida industrial con una expansión térmica cercana a 0.55 × 10⁻⁶/K y resistencia verificada a ciclos repetidos de enfriamiento térmico por encima de 1,000 °C, lo que permite una operación confiable en hornos de minería y procesamiento de materiales.
Aumento del Uso en Iluminación Especializada y Sistemas UV
Las aplicaciones de iluminación especializada apoyan el crecimiento incremental del mercado. Los tubos de cuarzo permiten sistemas de iluminación UV, infrarroja y de alta intensidad. La esterilización médica y el tratamiento de agua dependen de la transmisión UV. Los laboratorios de investigación requieren un rendimiento óptico y térmico estable. El cuarzo mantiene la claridad bajo exposición prolongada al calor. El equipo de monitoreo ambiental también utiliza carcasas de cuarzo. Aunque la adopción de LED limita el crecimiento de la iluminación general, los usos de nicho siguen siendo fuertes. Las largas vidas operativas reducen los riesgos de fallos. Las geometrías personalizadas aumentan el valor por unidad. Los tubos transparentes se benefician más de esta tendencia. La iluminación especializada proporciona estabilidad de margen. Este impulsor apoya la diversificación más allá de la demanda industrial.
Tendencias y Oportunidades Clave
Adopción de Manufactura Avanzada y Control de Calidad Digital
La manufactura avanzada representa una tendencia clave en el mercado. La automatización mejora la precisión dimensional y las tasas de rendimiento. La inspección en línea detecta microdefectos más temprano en la producción. El control de calidad digital mejora la trazabilidad y el cumplimiento. Los clientes de semiconductores prefieren proveedores basados en datos. La manufactura inteligente reduce el desperdicio y el uso de energía. La analítica de procesos apoya un rendimiento de pureza consistente. Estas capacidades mejoran la eficiencia operativa. Los proveedores ganan poder de fijación de precios a través de la fiabilidad. Los ciclos de personalización más rápidos se vuelven posibles. Esta tendencia apoya un posicionamiento premium. La competitividad en exportaciones también mejora. La adopción tecnológica crea oportunidades de diferenciación a largo plazo.
- Por ejemplo, QSIL opera sistemas de inspección en línea basados en láser que controlan el diámetro del tubo dentro de ±0.1 mm y detectan defectos superficiales hasta 50 µm, permitiendo la producción de tubos de cuarzo de grado semiconductor con alta consistencia en lotes.
Crecimiento en Soluciones Personalizadas y de Cuarzo de Alta Pureza
La demanda se está desplazando hacia productos de tubos de cuarzo personalizados. Los usuarios finales requieren tolerancias estrictas y diámetros específicos. Los clientes de semiconductores y laboratorios demandan niveles de impurezas ultra bajos. Las longitudes y espesores de pared personalizados mejoran la integración del sistema. Aumentan los pedidos de pequeños lotes y de entrega rápida. Esta tendencia favorece a los productores flexibles. Una mayor personalización apoya mejores márgenes. La colaboración técnica fortalece las relaciones con los proveedores. Las soluciones personalizadas reducen el riesgo de sustitución. Los sectores de iluminación e investigación impulsan diseños de nicho. Esta oportunidad recompensa la experiencia técnica. La personalización se convierte en una palanca estratégica de crecimiento.
- Por ejemplo, Heraeus suministra tubos de cuarzo fundido personalizados con impurezas metálicas por debajo de 1 ppm y calificaciones de temperatura de uso continuo por encima de 1,100 °C, apoyando soluciones a medida para herramientas de semiconductores y sistemas analíticos.
Desafíos Clave
Altos Costos de Producción e Intensidad Energética
Los altos costos de producción presentan un desafío clave en el mercado. La fusión del cuarzo requiere temperaturas extremas. El consumo de energía sigue siendo significativo. El aumento de los costos de energía afecta los márgenes. La pureza de las materias primas añade complejidad al abastecimiento. Los hornos de capital intensivo elevan las barreras de entrada. Los pequeños productores enfrentan desventajas de escala. La presión de costos limita la flexibilidad de precios. Las importaciones pueden socavar la producción local. La volatilidad energética incrementa el riesgo operativo. Las inversiones en eficiencia requieren capital inicial. La gestión de costos se vuelve crítica. Este desafío limita los planes de expansión agresiva.
Dependencia de Materias Primas y Equipos Importados
La dependencia de la cadena de suministro crea otro desafío importante. La materia prima de cuarzo de alta calidad a menudo se importa. El equipo de producción especializado también proviene del extranjero. Los retrasos en el envío interrumpen los horarios de producción. Las fluctuaciones de divisas afectan los costos de insumos. Los proveedores locales limitados reducen el poder de negociación. Los riesgos geopolíticos añaden incertidumbre. Los largos tiempos de entrega complican la planificación. Los costos de mantenimiento de inventario aumentan. Estos factores afectan la fiabilidad. Los clientes esperan una entrega consistente. Gestionar el riesgo de suministro requiere diversificación. Este desafío presiona la estabilidad operativa.
Análisis Regional
Nueva Gales del Sur
Nueva Gales del Sur lidera el mercado de tubos de cuarzo en Australia con aproximadamente un 34% de participación. La fuerte demanda proviene de la investigación en semiconductores, laboratorios y centros de manufactura avanzada. Sídney alberga universidades clave y centros tecnológicos que consumen tubos de cuarzo de alta pureza. Las pruebas industriales y el procesamiento químico también apoyan volúmenes constantes. La región se beneficia de mano de obra calificada y proximidad a la logística de importación. La demanda de reemplazo de equipos instalados sigue siendo consistente. Los tubos transparentes dominan el consumo local debido a las necesidades ópticas y térmicas. La inversión continua en infraestructura de investigación sostiene el crecimiento. Nueva Gales del Sur sigue siendo el principal centro de demanda a nivel nacional.
Victoria
Victoria representa casi el 26% del mercado de tubos de cuarzo en Australia. El estado se beneficia de una fuerte base manufacturera e industrial. Melbourne apoya la investigación de materiales avanzados y la ingeniería de precisión. La demanda de tubos de cuarzo proviene de laboratorios, iluminación especializada y hornos industriales. Las universidades y los centros de investigación médica impulsan un consumo constante. Los usuarios industriales prefieren tubos duraderos y resistentes a altas temperaturas. Tanto los tubos transparentes como los opacos ven una demanda equilibrada. El gasto estable en infraestructura apoya los ciclos de reemplazo. La base diversificada de uso final de Victoria asegura una demanda resiliente. La región sigue siendo un mercado secundario clave.
Queensland
Queensland representa alrededor del 18% del mercado nacional de tubos de cuarzo. La minería, la energía y el procesamiento químico impulsan la demanda regional. Los sistemas de prueba y procesamiento a alta temperatura dependen de los tubos de cuarzo. La actividad de investigación vinculada a la innovación minera apoya el uso especializado. Las instalaciones industriales prefieren tubos opacos y translúcidos para roles de aislamiento. El crecimiento es constante pero menos impulsado por la tecnología que en los estados del sur. El acceso a puertos apoya los flujos de materiales importados. Los proyectos de tratamiento ambiental y de agua añaden demanda de nicho. Queensland se beneficia de la escala industrial más que de aplicaciones de precisión. La región muestra un crecimiento moderado pero estable.
Australia Occidental
Australia Occidental tiene aproximadamente un 14% de participación en el mercado. La demanda está estrechamente ligada a las actividades de minería y procesamiento de minerales. Los tubos de cuarzo apoyan a los laboratorios de ensayo, el análisis térmico y el equipo de proceso. La durabilidad industrial sigue siendo el principal factor de compra. La región prefiere tubos robustos sobre productos de grado óptico. Los largos ciclos de operación apoyan la demanda de reemplazo. Las operaciones remotas aumentan el enfoque en la fiabilidad. La dependencia de las importaciones sigue siendo alta debido a la limitada oferta local. El crecimiento del mercado de Australia Occidental se alinea con los ciclos de inversión en recursos. La dominancia industrial moldea los patrones de demanda.
Australia del Sur y Otras
Australia del Sur y otras regiones juntas representan aproximadamente un 8% de participación. La demanda está fragmentada y basada en proyectos. Las universidades, los laboratorios de investigación y los pequeños fabricantes impulsan el uso. La iluminación especializada y las aplicaciones de laboratorio dominan el consumo. Los volúmenes se mantienen relativamente bajos pero estables. Las pruebas industriales localizadas apoyan la demanda recurrente. Las bases de clientes más pequeñas limitan la expansión a gran escala. Los pedidos personalizados forman una mayor parte de las ventas. Estas regiones se benefician de aplicaciones de nicho en lugar de crecimiento en volumen. La presencia en el mercado se mantiene estable con una volatilidad limitada.
Segmentaciones del Mercado:
Por Tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia del Sur y Otras
Panorama Competitivo
El panorama competitivo del mercado de tubos de cuarzo en Australia está moderadamente consolidado, con una mezcla de proveedores globales y distribuidores regionales. Los actores internacionales dominan los segmentos de alta pureza y precisión, suministrando aplicaciones avanzadas para semiconductores y laboratorios. Estas empresas aprovechan una fuerte experiencia técnica, fabricación certificada y control de calidad consistente. Los distribuidores regionales se enfocan en la demanda industrial y de reemplazo, enfatizando la fiabilidad del suministro y el soporte de servicio. La competencia se centra en los niveles de pureza, la precisión dimensional y el rendimiento térmico. Los largos ciclos de calificación en usos de semiconductores e investigación crean altos costos de cambio. Las asociaciones estratégicas con fabricantes de equipos fortalecen las posiciones en el mercado. La competencia de precios sigue siendo limitada en los segmentos premium. En general, la capacidad técnica y la consistencia del suministro definen la ventaja competitiva.
Análisis de Jugadores Clave
- Helm Australia
- Heraeus
- QSIL
- TOSOH
- Infralight
- Aoxin Quartz
- Sentro Tech
- Aqualec
- ATOCK CO., LTD
- Vyoptics
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado mantenga un crecimiento constante respaldado por la demanda industrial de alta temperatura.
- Las actividades de investigación y fabricación piloto de semiconductores continuarán impulsando el uso de tubos de alta pureza.
- Los tubos de cuarzo transparentes mantendrán su dominio debido a las necesidades de rendimiento óptico y térmico.
- Las aplicaciones industriales seguirán siendo el segmento de uso final más grande por volumen.
- La demanda de tubos personalizados y de precisión aumentará en laboratorios y fabricantes de equipos.
- La adopción de manufactura avanzada mejorará la consistencia del producto y la competitividad de los proveedores.
- La eficiencia energética y la durabilidad influirán en las decisiones de selección de materiales.
- La dependencia de importaciones fomentará estrategias de diversificación de la cadena de suministro.
- La demanda regional se mantendrá concentrada en Nueva Gales del Sur y Victoria.
- El crecimiento de nicho surgirá de aplicaciones de iluminación UV, analítica y especializada.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de cuarzo en Australia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de cuarzo en Australia entre 2024 y 2032?
¿Cuál segmento del mercado de tubos de cuarzo en Australia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de cuarzo en Australia?
¿Quiénes son las empresas líderes en el mercado de tubos de cuarzo en Australia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo en Australia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo en Australia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23.74 million → 2032: USD 46.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo en Australia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo en Australia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo en Australia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo en Australia Market Drivers
- 3.3 Mercado de Tubos de Cuarzo en Australia Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo en Australia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo en Australia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo en Australia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo en Australia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo en Australia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo en Australia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo en Australia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo en Australia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo en Australia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo en Australia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo en Australia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo en Australia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo en Australia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo en Australia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo en Australia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo en Australia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo en Australia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo en Australia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo en Australia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo en Australia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
