
Visión General del Mercado
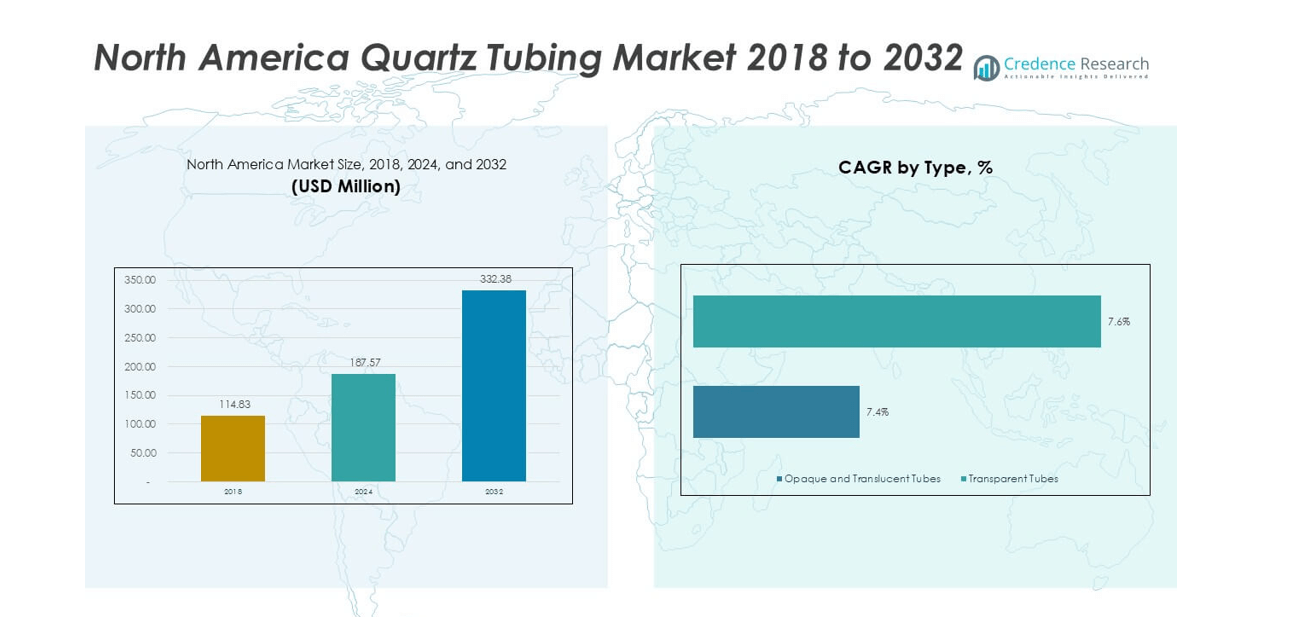
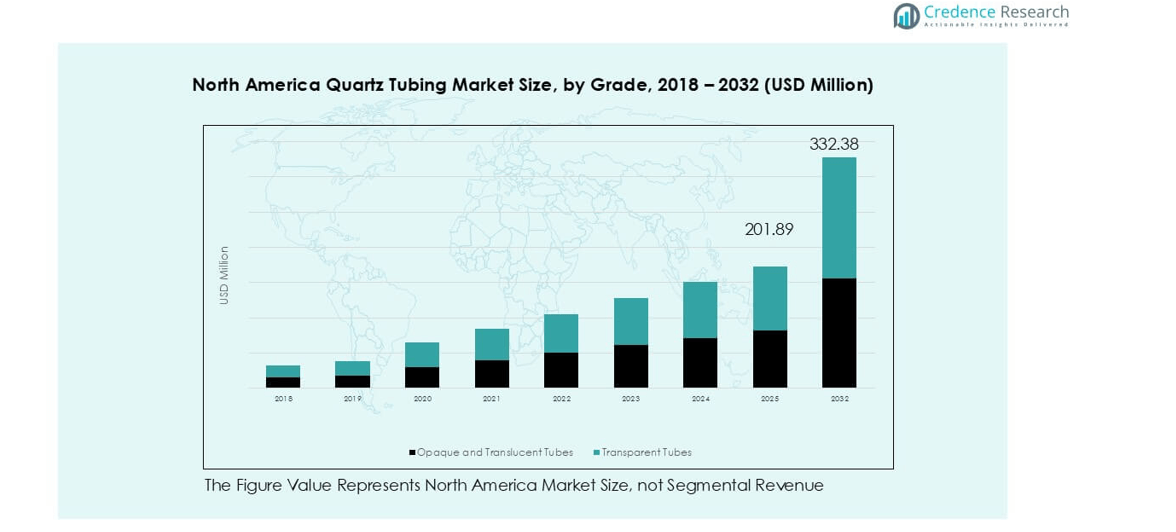
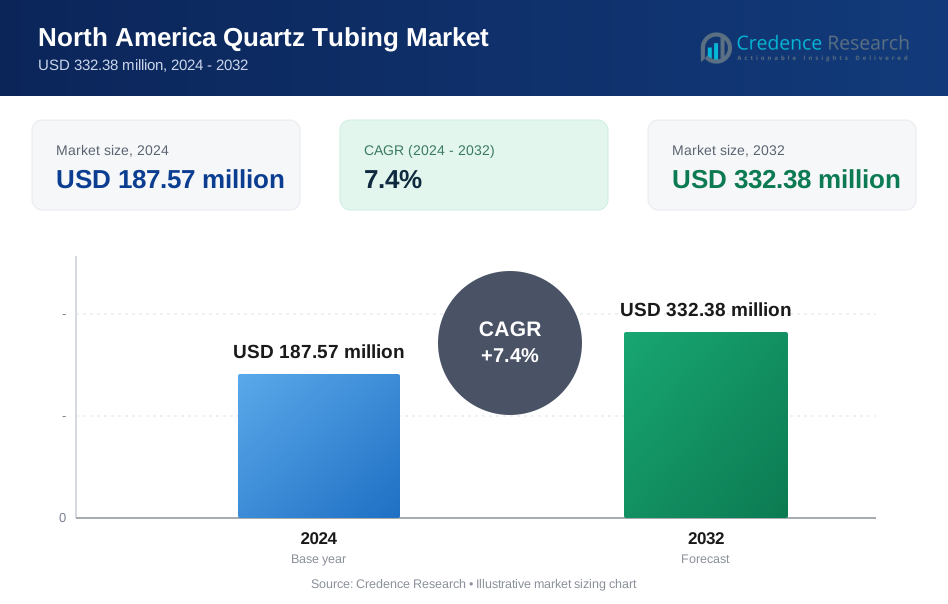
El tamaño del mercado de tubos de cuarzo en América del Norte fue valorado en USD 114.83 millones en 2018 y aumentó a USD 187.57 millones en 2024. Se anticipa que el mercado alcanzará los USD 332.38 millones para 2032, con un CAGR de 7.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo en América del Norte 2024 | USD 187.57 millones |
| Mercado de Tubos de Cuarzo en América del Norte, CAGR | 7.4% |
| Tamaño del Mercado de Tubos de Cuarzo en América del Norte 2032 | USD 332.38 millones |
El mercado de tubos de cuarzo en América del Norte está impulsado por líderes como Momentive, Heraeus, QSIL, TOSOH, Fudong Lighting, Aoxin Quartz, Sentro Tech, Anderman Ceramics, Kear Scientific y Micro Scientific Glass Co., cada uno compitiendo a través de grados de pureza, precisión dimensional y fuerza de suministro. Estas empresas apoyan industrias clave, incluyendo la fabricación de semiconductores, calefacción industrial y desinfección UV-C. Estados Unidos domina el mercado regional con aproximadamente un 72% de participación, respaldado por una fuerte inversión en fabricación de chips, amplia actividad de procesamiento industrial y rápida adopción de sistemas basados en UV. Canadá y México siguen con participaciones del 18% y 10%, moldeadas por la creciente demanda de tratamiento de agua, industrial e iluminación especializada.
Perspectivas del Mercado
- El mercado de tubos de cuarzo en América del Norte creció de USD 114.83 millones en 2018 a USD 187.57 millones en 2024 y está previsto que alcance los USD 332.38 millones para 2032, registrando un CAGR de 7.4%.
- El crecimiento está impulsado por el aumento en la fabricación de semiconductores, la fuerte demanda de tubos transparentes de alta pureza y el uso más amplio de sistemas de desinfección UV-C en el sector sanitario, servicios municipales e instalaciones comerciales.
- Las principales tendencias incluyen un cambio hacia tubos de ultra alta pureza y tolerancia estricta, expansión de aplicaciones de iluminación especializada y mayor automatización en líneas de calefacción industrial y procesamiento térmico.
- La competencia presenta líderes globales como Momentive, Heraeus, QSIL y TOSOH, mientras que empresas regionales como Sentro Tech y Kear Scientific fortalecen el suministro a través de tubos personalizados y tiempos de entrega más cortos; las aplicaciones de semiconductores lideran con un 48% de participación, seguidas por el uso industrial.
- Estados Unidos posee el 72% del mercado regional, Canadá representa el 18% y México el 10%, reflejando niveles variados de adopción de semiconductores, industrial y tratamiento UV.
Análisis de Segmentación del Mercado:
Por Tipo
Los tubos opacos y translúcidos tienen la participación dominante de alrededor del 56% en el mercado de tubos de cuarzo de América del Norte, impulsados por la demanda constante de sistemas de calefacción industrial, purificación UV y sistemas de iluminación general. Estos tubos soportan alta estabilidad térmica y fuerte resistencia mecánica, lo que es adecuado para procesos de hornos y recintos de alta temperatura. El crecimiento sigue siendo apoyado por un uso más amplio en sistemas UV de tratamiento de agua y líneas de fabricación industrial. Los tubos transparentes representan la participación restante y ganan tracción en herramientas de semiconductores e instrumentos analíticos que requieren tolerancia estricta, niveles de pureza más altos y una fuerte claridad óptica para operaciones térmicas y fotónicas controladas.
- Por ejemplo, Momentive suministra tubos de cuarzo fundido translúcido y transparente con una expansión térmica cercana a 0.55×10⁻⁶/K y un contenido de OH por debajo de 5 ppm, lo que apoya su uso en sistemas industriales de alta temperatura y equipos avanzados de semiconductores.
Por Aplicación
El segmento de semiconductores lidera el mercado con casi un 48% de participación, apoyado por la expansión de la fabricación de obleas en EE.UU. y el aumento de la inversión en actualizaciones de herramientas de 300 mm. La demanda aumenta a medida que los fabricantes de chips requieren tubos transparentes de alta pureza para equipos de difusión, grabado y limpieza que operan bajo estrictos límites de contaminación. Las aplicaciones industriales siguen debido al amplio uso en hornos, reactores y líneas de procesos de alta temperatura. El segmento de iluminación sigue siendo más pequeño pero estable a medida que los sistemas de desinfección UV-C y los productos de iluminación especializada continúan creciendo en entornos de salud, municipales y comerciales en toda la región.
- Por ejemplo, Heraeus produce tubos de cuarzo UV-C con transmisión superior al 85% a 254 nm y resistencia al calor superior a 1,000 °C, lo que permite diseños de lámparas de larga vida utilizados en sistemas de tratamiento de agua y aire en América del Norte.
Principales Impulsores del Crecimiento
Expansión de la Capacidad de Fabricación de Semiconductores
La creciente inversión en la fabricación avanzada de semiconductores impulsa una fuerte demanda de tubos de cuarzo en toda América del Norte. Los fabricantes de chips expanden las líneas de 300 mm y adoptan controles de proceso más estrictos, lo que aumenta la necesidad de tubos transparentes de alta pureza utilizados en herramientas de difusión, limpieza y grabado. Los proveedores de cuarzo se benefician de una instalación más amplia de sistemas de deposición y plataformas de procesamiento térmico que requieren una precisión dimensional consistente y un bajo riesgo de contaminación. Los crecientes incentivos federales para la producción nacional de chips fortalecen la cadena de suministro regional y fomentan la adquisición a largo plazo por parte de las principales fábricas. La tendencia también se vincula al rápido crecimiento en electrónica de potencia, procesadores de IA y semiconductores automotrices que dependen de componentes de cuarzo estables.
- Por ejemplo, QSIL suministra tubos de cuarzo de grado semiconductor con impurezas metálicas mantenidas por debajo de 1 ppm y niveles de hidroxilo por debajo de 10 ppm, apoyando herramientas de difusión y LPCVD que operan por encima de 1,050 °C en fábricas de 300 mm en EE.UU.
Aumento del Uso de Sistemas de Desinfección Basados en UV
El aumento en la adopción de sistemas de desinfección UV-C en el ámbito de la salud, tratamiento de agua municipal e infraestructura comercial apoya una demanda constante de tubos de cuarzo. Los sistemas UV dependen del cuarzo debido a su alta transmitancia, durabilidad bajo irradiación continua y fuerte resistencia térmica. Los hospitales adoptan dispositivos UV para la esterilización de superficies, mientras que las empresas de servicios públicos actualizan las plantas de tratamiento de agua para cumplir con estándares microbianos más estrictos. Este cambio acelera el consumo de cuarzo para cubiertas de lámparas y mangas de reactores. Edificios comerciales, aeropuertos e instalaciones de procesamiento de alimentos expanden los programas de seguridad basados en UV, creando un ciclo de reemplazo amplio y recurrente. La tendencia se alinea con las prioridades de salud pública e iniciativas de sostenibilidad que reducen la desinfección basada en productos químicos.
- Por ejemplo, Heraeus produce mangas de cuarzo UV-C con una transmisión superior al 85% a 254 nm y resistencia al calor validada por encima de 1,000 °C, lo que permite una operación de larga duración en reactores de tratamiento de agua y aire en América del Norte.
Crecimiento en el Procesamiento Industrial a Alta Temperatura
Los sectores industriales expanden la inversión en sistemas de alta temperatura, lo que impulsa la adopción de tubos de cuarzo para hornos, reactores y líneas de procesamiento térmico. Las aplicaciones en metalurgia, materiales especiales e instrumentos analíticos dependen de la pureza del material y su resistencia al choque térmico. Los fabricantes introducen sistemas de producción más automatizados y continuos que requieren componentes de cuarzo estables y precisos. El crecimiento en sectores como materiales fotovoltaicos, calefacción industrial y cerámicas avanzadas fortalece aún más la demanda. El cambio hacia soluciones de calefacción energéticamente eficientes también incrementa el consumo de tubos de cuarzo en hornos eléctricos y cámaras de ambiente controlado utilizadas para el tratamiento de materiales, sinterización y flujos de trabajo de procesamiento químico.
Tendencias y Oportunidades Clave
Cambio hacia Tubos de Ultra Alta Pureza y Tolerancia Ajustada
Una tendencia importante implica la creciente demanda de tubos de cuarzo de ultra alta pureza y tolerancia ajustada que apoyan aplicaciones avanzadas de semiconductores y fotónica. Los clientes priorizan superficies con pocos defectos, microcontaminación reducida y control dimensional estricto a medida que las geometrías de los dispositivos se reducen. Los proveedores invierten en tecnologías de fusión más limpias, formación automatizada e inspección de grado óptico para cumplir con estas expectativas. Esta tendencia crea oportunidades para los fabricantes que pueden ofrecer alta consistencia para el procesamiento térmico, exposición al plasma y flujos de trabajo de metrología. El crecimiento en sistemas láser, herramientas fotovoltaicas y equipos analíticos también impulsa la adopción de tubos de grado premium. Las empresas posicionadas en este segmento logran márgenes más fuertes y acuerdos de suministro a largo plazo.
- Por ejemplo, Momentive produce tubos de cuarzo de grado semiconductor con contenido de OH por debajo de 5 ppm y tolerancias de diámetro controladas dentro de ±0.1 mm utilizando metrología basada en láser, apoyando un rendimiento sin defectos en sistemas de oxidación y CVD.
Aumento en la Adopción de Iluminación UV-C y Especializada
La región ve un aumento en el uso de aplicaciones de iluminación UV-C y especializada, lo que abre nuevas oportunidades para los productores de tubos de cuarzo. La demanda crece en desinfección de aire y agua, iluminación médica, sistemas de horticultura y plataformas de curado industrial. Los tubos de cuarzo siguen siendo preferidos debido a su transparencia UV, larga vida útil y capacidad para soportar altas cargas térmicas. Las utilidades municipales expanden las instalaciones UV para cumplir con los estándares de salud pública, y las instalaciones comerciales despliegan sistemas basados en UV para operaciones seguras. Los fabricantes de iluminación especializada también adoptan grados de cuarzo dopado y sintético para apoyar herramientas de fototerapia e iluminación de precisión. Estas tendencias amplían el mercado accesible más allá de la iluminación tradicional.
- Por ejemplo, Heraeus suministra tubos de cuarzo UV-C con una transmisión superior al 85% a 254 nm y una resistencia térmica superior a 1,000 °C, lo que permite un rendimiento estable en sistemas de desinfección médica y municipal.
Desafíos Clave
Altos Costos de Producción y Requisitos Energéticos
La fabricación de tubos de cuarzo implica pasos de fusión, refinamiento y formación que consumen mucha energía, lo que aumenta los costos de producción y genera presión sobre los márgenes para los proveedores. Mantener condiciones de ultra alta pureza requiere diseños de hornos especializados, entornos libres de contaminación y sistemas avanzados de control de calidad. Los precios volátiles de la energía en América del Norte amplifican las cargas de costos, especialmente para los productores que operan con tecnologías de fusión más antiguas. Estos desafíos limitan la flexibilidad de precios y crean barreras para nuevos entrantes. La presión competitiva de proveedores asiáticos de bajo costo también afecta la rentabilidad regional. Las empresas deben invertir en automatización y procesos energéticamente eficientes para mantener la competitividad mientras cumplen con las estrictas especificaciones de los clientes.
Restricciones de la Cadena de Suministro para Materias Primas de Sílice de Alta Pureza
La disponibilidad de materias primas de sílice de alta pureza sigue siendo una restricción clave para la producción de tubos de cuarzo en la región. El cuarzo de grado semiconductor requiere materias primas con niveles de impurezas extremadamente bajos y las fuentes de suministro son limitadas. Cualquier interrupción en la minería, refinamiento o logística global puede retrasar la producción y extender los tiempos de entrega. La dependencia de proveedores internacionales selectos aumenta la exposición al riesgo durante períodos de tensión geopolítica o desequilibrio comercial. Los fabricantes con acceso limitado a materias primas consistentes enfrentan una reducción en la producción y mayores costos de adquisición. Fortalecer el abastecimiento local y las asociaciones estratégicas se vuelve esencial para garantizar la estabilidad del suministro a largo plazo.
Análisis Regional
Estados Unidos
Estados Unidos posee la mayor participación de aproximadamente 72% en el mercado de tubos de cuarzo de América del Norte, respaldado por una fuerte actividad de fabricación de semiconductores, demanda de calefacción industrial y adopción a gran escala de sistemas de desinfección UV-C. La creciente inversión en la fabricación avanzada de chips aumenta la necesidad de tubos transparentes de alta pureza utilizados en herramientas de difusión, grabado y limpieza. Los sectores industriales dependen de grados opacos y translúcidos para hornos, reactores y líneas de procesamiento a alta temperatura. El creciente uso de sistemas de iluminación especializada y tratamiento de agua respalda aún más la adquisición constante. Las sólidas capacidades de I+D, las bases de fabricación establecidas y los incentivos federales continúan reforzando el liderazgo del país.
Canadá
Canadá representa aproximadamente el 18% del mercado regional, impulsado por la expansión de la infraestructura de tratamiento de agua, la actividad de procesamiento industrial y el crecimiento gradual en la iluminación especializada. Las empresas de servicios públicos municipales aumentan el despliegue de sistemas UV-C para el tratamiento de agua potable y aguas residuales, apoyando la demanda de mangas de cuarzo de alta durabilidad. Los usuarios industriales adoptan tubos de cuarzo para hornos y equipos de análisis térmico en metalurgia, minería y pruebas ambientales. El consumo relacionado con semiconductores sigue siendo menor pero se beneficia de las crecientes asociaciones con fábricas e instituciones de investigación de EE. UU. Un fuerte enfoque regulatorio en la pureza del agua y los estándares de salud pública sostiene oportunidades a largo plazo para soluciones de cuarzo de grado premium.
México
México representa casi el 10% del mercado de tubos de cuarzo de América del Norte, respaldado por la expansión de la producción industrial, el aumento en la adopción de la desinfección UV y la creciente participación en las cadenas de suministro regionales de semiconductores. Los clústeres de manufactura utilizan tubos de cuarzo en líneas de procesamiento térmico, reactores químicos y equipos analíticos. La demanda de fundas de cuarzo UV-C crece a medida que las plantas de procesamiento de alimentos, edificios comerciales e instalaciones municipales mejoran los sistemas de higiene. La integración de México en las redes de suministro de electrónica y automotriz de América del Norte apoya un crecimiento gradual en tubos de mayor pureza. Los costos laborales competitivos y la expansión de parques industriales también atraen a proveedores de componentes que buscan oportunidades de nearshoring en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- Estados Unidos
- Canadá
- México
Panorama Competitivo
El panorama competitivo del mercado de tubos de cuarzo de América del Norte presenta una mezcla de especialistas en materiales globales y fabricantes regionales que compiten a través de niveles de pureza, precisión dimensional y confiabilidad de suministro. Jugadores líderes como Momentive, Heraeus, QSIL y TOSOH fortalecen sus posiciones ofreciendo tubos transparentes de alta pureza para difusión, grabado y herramientas de limpieza de semiconductores, respaldados por tecnologías avanzadas de fusión y formación de precisión. Empresas como Fudong Lighting, Aoxin Quartz y Micro Scientific Glass Co. se centran en aplicaciones de calefacción industrial y UV-C con grados opacos y translúcidos duraderos. Proveedores regionales como Sentro Tech, Anderman Ceramics y Kear Scientific proporcionan tubos personalizados para necesidades de laboratorio, hornos y procesos especiales, ayudando a reducir los tiempos de entrega para clientes de nicho. La competencia se centra en la calidad de producción, consistencia y contratos a largo plazo con fabricantes de semiconductores y sistemas UV. La creciente demanda de productos de ultra alta pureza aumenta aún más la diferenciación entre los proveedores premium, mientras que las tendencias de nearshoring fomentan asociaciones estratégicas dentro de la región.
Análisis de Jugadores Clave
- Momentive
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- Anderman Ceramics
- Kear Scientific
- Micro Scientific Glass Co.
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de tubos transparentes de alta pureza aumentará a medida que las fábricas de semiconductores escalen nodos avanzados.
- La adopción de desinfección UV-C se expandirá en el sector sanitario, sistemas municipales e instalaciones comerciales.
- Las líneas de calentamiento industrial y procesamiento térmico utilizarán tubos opacos y translúcidos más duraderos.
- Los proveedores invertirán en un control dimensional más estricto para cumplir con estándares de contaminación rigurosos.
- La relocalización regional fortalecerá las asociaciones entre productores de cuarzo y fabricantes de chips en EE. UU.
- Las aplicaciones de iluminación especializada y fotónica crearán nuevas oportunidades para tubos de grado premium.
- La automatización en la formación e inspección de cuarzo mejorará el rendimiento y la consistencia del producto.
- Las tecnologías de fusión energéticamente eficientes ganarán tracción para reducir los costos de producción.
- La competencia se intensificará a medida que actores globales y locales apunten a las cadenas de suministro de semiconductores.
- La demanda regional se desplazará hacia materiales de ultra alta pureza para la próxima generación de sistemas electrónicos y ópticos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de cuarzo en América del Norte y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de cuarzo en América del Norte entre 2024 y 2032?
¿Qué segmento del mercado de tubos de cuarzo en América del Norte tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de cuarzo en América del Norte?
¿Quiénes son las empresas líderes en el mercado de tubos de cuarzo en América del Norte?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo en América del Norte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo en América del Norte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 187.57 million → 2032: USD 332.38 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo en América del Norte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo en América del Norte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo en América del Norte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo en América del Norte Market Drivers
- 3.3 Mercado de Tubos de Cuarzo en América del Norte Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo en América del Norte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo en América del Norte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo en América del Norte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo en América del Norte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo en América del Norte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo en América del Norte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo en América del Norte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo en América del Norte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo en América del Norte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo en América del Norte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo en América del Norte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo en América del Norte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo en América del Norte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo en América del Norte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo en América del Norte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo en América del Norte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo en América del Norte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo en América del Norte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo en América del Norte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo en América del Norte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
