
Visión General del Mercado
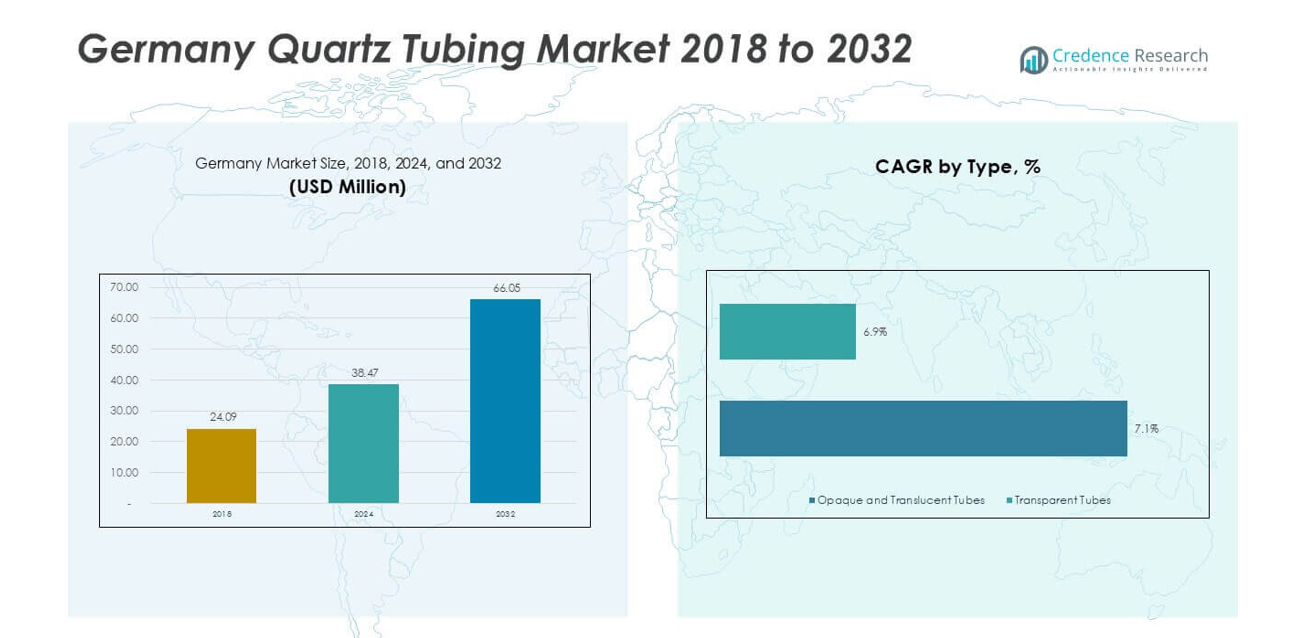
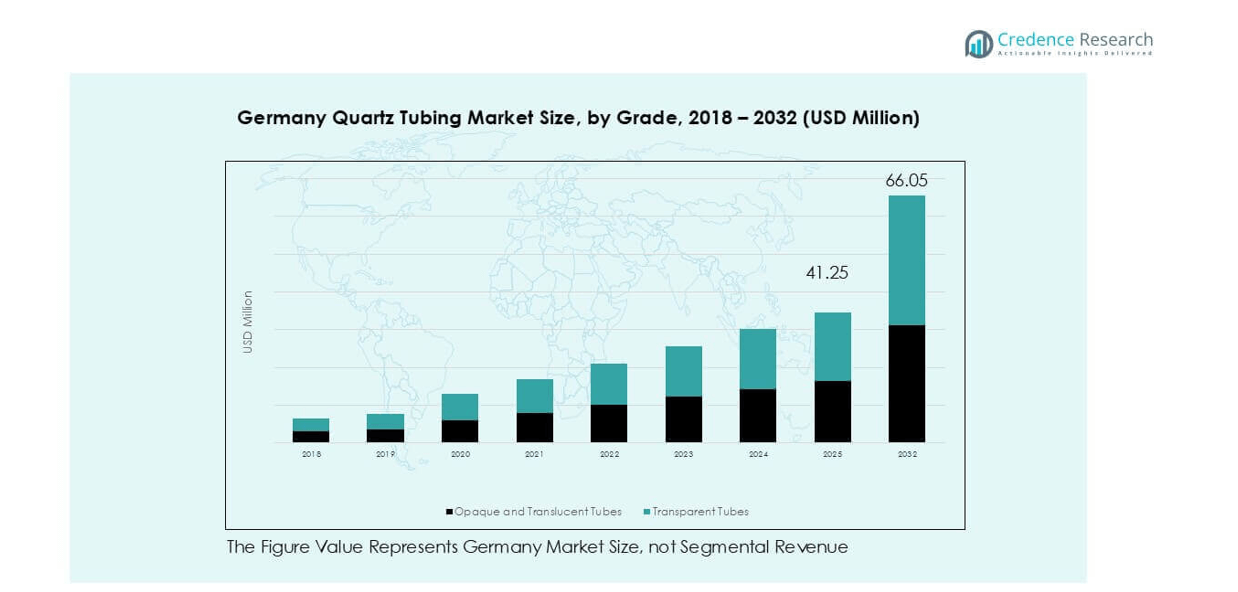
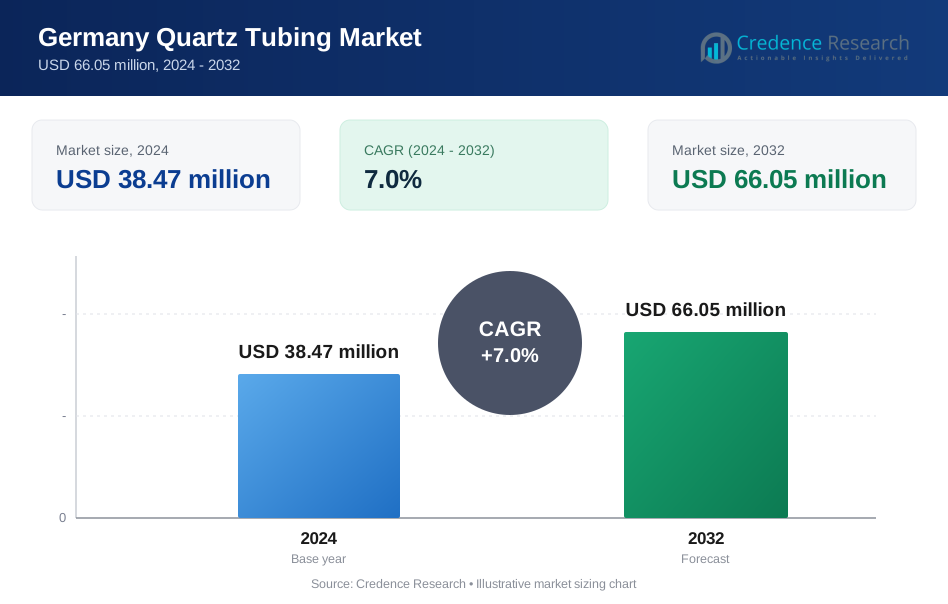
El tamaño del mercado de tubos de cuarzo en Alemania fue valorado en 24.09 millones en 2018, alcanzando los 38.47 millones de USD en 2024 y se anticipa que llegará a 66.05 millones de USD para 2032, con un CAGR del 7.0% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tubos de Cuarzo en Alemania 2024 | 38.47 millones de USD |
| Mercado de Tubos de Cuarzo en Alemania, CAGR | 7.0% |
| Tamaño del Mercado de Tubos de Cuarzo en Alemania 2032 | 66.05 millones de USD |
El mercado de tubos de cuarzo en Alemania presenta una mezcla de líderes globales y fuertes proveedores nacionales. Heraeus, QSIL, GVB GmbH y Raesch Quarz (Alemania) GmbH lideran a través de ofertas de alta pureza y personalizadas. WONIK Quartz Europe y TOSOH fortalecen la competencia en tubos de grado semiconductor. Estos actores se enfocan en el control de calidad, contratos OEM a largo plazo y soporte técnico local. El sur de Alemania lidera el mercado con una participación del 38%, impulsado por los clústeres de semiconductores y manufactura avanzada. El oeste de Alemania sigue con un 28%, apoyado por químicos y procesamiento industrial. El norte de Alemania tiene un 22%, liderado por la demanda industrial. El este de Alemania representa el 12%, reflejando inversiones emergentes y potencial de expansión.
Perspectivas del Mercado
- El mercado de tubos de cuarzo en Alemania creció de 38.47 millones de USD en 2024 y se proyecta que alcanzará los 66.05 millones de USD para 2032, registrando un CAGR de aproximadamente 7.0% durante el período de pronóstico, apoyado por una demanda industrial y de semiconductores constante.
- La fabricación de semiconductores actúa como el principal impulsor del mercado, respaldada por la electrónica de potencia, sensores y actualizaciones de equipos, mientras que el procesamiento industrial sostiene una demanda de reemplazo estable en aplicaciones químicas y térmicas.
- Las tendencias clave incluyen el aumento de la demanda de tubos transparentes de alta pureza, que representan casi el 62% de la participación del segmento, y una mayor personalización para aplicaciones de grado semiconductor, que representan alrededor del 48% de la demanda total.
- El panorama competitivo presenta actores fuertes como Heraeus, QSIL, GVB GmbH y Raesch Quarz, con competencia basada en pureza, confiabilidad y asociaciones OEM a largo plazo en lugar de precio.
- Regionalmente, el sur de Alemania lidera con un 38% de participación, seguido por el oeste de Alemania con un 28%, el norte de Alemania con un 22% y el este de Alemania con un 12%, reflejando la concentración industrial y los patrones de inversión.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de tubos de cuarzo en Alemania muestra un claro dominio de los tubos transparentes. Este subsegmento representa aproximadamente el 62% de la cuota de mercado. Los procesos industriales de semiconductores y alta pureza apoyan fuertemente este liderazgo. Los tubos transparentes ofrecen una estabilidad térmica superior y bajos niveles de impurezas. Estas características son adecuadas para procesos de difusión, oxidación y CVD. La fuerte demanda de fabricación de chips y equipos de precisión impulsa la adopción. Los tubos opacos y translúcidos tienen la cuota restante. Estos tubos sirven principalmente para usos industriales de alta temperatura. La eficiencia de costos y la durabilidad mecánica apoyan una demanda constante. Sin embargo, los límites de pureza restringen su uso en líneas avanzadas de semiconductores.
- Por ejemplo, Heraeus suministra tubos de cuarzo fundido transparente con una expansión térmica cercana a 0.55 × 10⁻⁶/K y un contenido de hidroxilo por debajo de 10 ppm, apoyando herramientas de difusión y CVD utilizadas en plantas alemanas de semiconductores y equipos de precisión.
Por Aplicación
Las aplicaciones de semiconductores dominan el mercado de tubos de cuarzo en Alemania con casi el 48% de la cuota de mercado. El crecimiento proviene de la fabricación de obleas, electrónica de potencia y fabricación de sensores. Los tubos de cuarzo apoyan procesos de hornos a alta temperatura con un control estricto de la contaminación. El enfoque de Alemania en la capacidad de semiconductores domésticos fortalece este segmento. Las aplicaciones industriales siguen como el segundo segmento más grande. El procesamiento químico y el equipo térmico sostienen una demanda estable. Las aplicaciones de iluminación tienen una cuota menor. Los usos en lámparas LED y especiales apoyan volúmenes de nicho. Las mejoras en eficiencia y las actualizaciones de equipos siguen siendo impulsores clave del crecimiento en todas las aplicaciones.
- Por ejemplo, QSIL suministra tubos de cuarzo de grado semiconductor con impurezas metálicas certificadas por debajo de 1 ppm y estabilidad de uso continuo por encima de 1,050 °C, permitiendo procesos de oxidación limpia y LPCVD en instalaciones alemanas de fabricación de obleas.
Impulsores Clave del Crecimiento
Expansión de la Fabricación de Semiconductores y Actualizaciones de Equipos
El ecosistema de semiconductores en expansión de Alemania sigue siendo el impulsor de crecimiento más fuerte para la demanda de tubos de cuarzo. La fabricación de chips depende de tubos de cuarzo de ultra alta pureza para los pasos de difusión, oxidación y deposición. Los nodos avanzados requieren un control estricto de impurezas y estabilidad térmica. Las actualizaciones de equipos aumentan la frecuencia de reemplazo de los tubos de hornos. La electrónica de potencia, los chips automotrices y los sensores añaden una demanda de volumen constante. Los incentivos públicos apoyan la expansión de la capacidad de semiconductores domésticos. Las fábricas locales prefieren una calidad de material trazable y consistente. Los proveedores de tubos de cuarzo se benefician de acuerdos de suministro a largo plazo. La colaboración con OEM de equipos fortalece aún más la visibilidad de la demanda. El papel de Alemania en la soberanía de chips europea refuerza el consumo sostenido. La optimización continua de procesos también eleva los requisitos de rendimiento. Estos factores juntos crean un fuerte y duradero crecimiento de la demanda.
- Por ejemplo, Heraeus suministra tubos de cuarzo de grado semiconductor con impurezas metálicas por debajo de 1 ppm y capacidad de uso continuo por encima de 1,100 °C, apoyando herramientas de oxidación y LPCVD en líneas de fabricación de obleas en Alemania.
Localización de Cadenas de Suministro y Abastecimiento Doméstico
La localización de la cadena de suministro apoya fuertemente el mercado de tubos de cuarzo en Alemania. Los usuarios finales buscan reducir la dependencia de proveedores extranjeros. El abastecimiento doméstico mejora la fiabilidad de las entregas y los tiempos de entrega. La producción local apoya la personalización rápida y el soporte técnico. Los clientes de semiconductores e industriales valoran la colaboración cercana con los proveedores. El cumplimiento normativo también favorece la fabricación regional. Los programas gubernamentales fomentan la producción de materiales estratégicos. Los proveedores locales cumplen con estrictos estándares ambientales y de calidad. El riesgo logístico reducido mejora la planificación operativa. El servicio postventa y el soporte de procesos fortalecen las relaciones con los proveedores. La localización mejora la garantía de calidad y la continuidad del suministro. Estas ventajas impulsan contratos a largo plazo y un crecimiento estable de los ingresos.
- Por ejemplo, QSIL opera una producción de sílice fundida en Europa que entrega tubos de cuarzo con tolerancias de diámetro dentro de ±0.1 mm y estabilidad operativa por encima de 1,050 °C, permitiendo una rápida rotación y un suministro constante para clientes alemanes de semiconductores e industriales.
Crecimiento del Procesamiento Industrial a Alta Temperatura
El procesamiento industrial sigue siendo un impulsor clave de la demanda de tubos de cuarzo. Las aplicaciones incluyen reactores químicos, tratamiento térmico y metalurgia. Los tubos de cuarzo ofrecen una excelente resistencia al choque térmico. La alta pureza soporta entornos químicos agresivos. Las industrias alemanas priorizan materiales duraderos y eficientes. Las mejoras en eficiencia energética aumentan la modernización de hornos. La demanda de reemplazo se mantiene constante en todas las industrias. Los tubos de cuarzo soportan operaciones continuas a alta temperatura. Las tendencias de automatización también favorecen componentes térmicos confiables. Los usuarios industriales valoran la larga vida útil y la estabilidad del rendimiento. Estos factores sostienen un crecimiento constante más allá de los ciclos de semiconductores.
Tendencias y Oportunidades Clave
Adopción de Manufactura Avanzada y Control de Calidad Digital
La manufactura avanzada crea nuevas oportunidades para los proveedores de tubos de cuarzo. La automatización mejora la precisión dimensional y las tasas de rendimiento. La inspección en línea detecta microdefectos temprano. La trazabilidad digital apoya los requisitos de cumplimiento de semiconductores. La analítica de procesos reduce el desperdicio y el uso de energía. Los clientes prefieren proveedores con líneas de producción inteligentes. El formado de precisión apoya productos con tolerancias más estrictas. Los datos de calidad digital fortalecen la confianza del cliente. Estas mejoras también reducen los costos operativos. La adopción de tecnología mejora la competitividad global. Los proveedores que invierten en fábricas inteligentes ganan poder de fijación de precios. Esta tendencia apoya la demanda de productos premium.
- Por ejemplo, QSIL utiliza sistemas de inspección en línea basados en láser que controlan el diámetro del tubo dentro de ±0.1 mm y detectan defectos superficiales de hasta 50 µm, apoyando la producción de cuarzo de grado semiconductor.
Aumento de la Demanda de Tubos de Alta Pureza y Personalizados
Los clientes demandan cada vez más tubos de cuarzo específicos para aplicaciones. Las fábricas de semiconductores solicitan umbrales de pureza más estrictos. Los diámetros personalizados y el grosor de las paredes ganan importancia. Los usuarios industriales buscan perfiles térmicos adaptados. La personalización en lotes pequeños crea oportunidades de diferenciación. La colaboración en ingeniería se convierte en un servicio de valor añadido. Los proveedores amplían sus capacidades de prueba y metrología. Las calidades premium exigen márgenes más altos. Las soluciones personalizadas también fortalecen la retención de clientes. Esta tendencia favorece a los productores técnicamente avanzados. Los proveedores enfocados en la innovación capturan contratos de mayor valor.
- Por ejemplo, Heraeus suministra tubos de cuarzo fundido personalizados con impurezas metálicas por debajo de 1 ppm y estabilidad certificada de uso continuo por encima de 1,100 °C, permitiendo soluciones adaptadas para procesos industriales de semiconductores y alta temperatura.
Desafíos Clave
Altos Costos de Producción e Intensidad Energética
Los altos costos de producción siguen siendo un desafío clave. La fabricación de tubos de cuarzo es intensiva en energía. Los precios de la electricidad y el gas afectan los márgenes. La purificación de materias primas añade presión de costos. El mantenimiento del equipo requiere mano de obra calificada. Los clientes sensibles al precio limitan la capacidad de traspaso. Los productores más pequeños enfrentan tensiones de rentabilidad. El cumplimiento de las regulaciones ambientales aumenta los gastos. Las necesidades de inversión de capital siguen siendo altas. La volatilidad de los costos complica las estrategias de precios a largo plazo. Estos factores presionan la eficiencia operativa. Los proveedores deben equilibrar la calidad con el control de costos.
Barreras Técnicas y Requisitos de Calidad Estrictos
Cumplir con estrictos estándares de calidad presenta otro gran desafío. Los clientes de semiconductores exigen tasas de defectos casi nulas. Las impurezas menores pueden causar el rechazo del producto. Las pruebas avanzadas aumentan la complejidad operativa. El control de procesos requiere experiencia especializada. Los plazos de certificación pueden ser prolongados. Los nuevos participantes enfrentan altas barreras de calificación. Las auditorías continuas aumentan la carga de cumplimiento. Los riesgos de fallos de producto dañan la reputación del proveedor. Escalar la producción sin pérdida de calidad sigue siendo difícil. Estas restricciones ralentizan la expansión de la capacidad. Solo los proveedores tecnológicamente maduros tienen éxito a largo plazo.
Análisis Regional
Alemania del Norte
Alemania del Norte representa casi el 22% del mercado de tubos de cuarzo de Alemania. La demanda está impulsada por el procesamiento industrial, los productos químicos especializados y la fabricación de equipos térmicos. La región se beneficia de una fuerte infraestructura portuaria, apoyando las importaciones de materias primas y las exportaciones de equipos. Los usuarios industriales dependen de los tubos de cuarzo para reactores de alta temperatura y líneas de proceso. La actividad moderada de semiconductores apoya la demanda de nicho. Los institutos de investigación y los centros de tecnología aplicada también contribuyen a los requisitos especiales. La inversión industrial estable sostiene la demanda de reemplazo. El enfoque de Alemania del Norte en la eficiencia de procesos y la durabilidad apoya un consumo constante y a largo plazo de productos de tubos de cuarzo.
Alemania del Sur
El sur de Alemania domina el mercado con aproximadamente un 38% de cuota de mercado. La región alberga importantes fábricas de semiconductores, proveedores de equipos y clusters de manufactura avanzada. Baviera y Baden-Württemberg impulsan una fuerte demanda de tubos de cuarzo de alta pureza. La producción de semiconductores, electrónica automotriz y sensores impulsa el crecimiento del volumen. Los clientes requieren tolerancias estrictas y un control de calidad riguroso. La fuerte intensidad en I+D apoya soluciones personalizadas. Las inversiones públicas y privadas en la fabricación de chips refuerzan la visibilidad de la demanda. El sur de Alemania sigue siendo el motor clave de crecimiento para los tubos de cuarzo de grado premium y semiconductor.
Oeste de Alemania
El oeste de Alemania representa alrededor del 28% de la cuota de mercado. La fortaleza de la región radica en los productos químicos, la metalurgia y la fabricación de hornos industriales. Los tubos de cuarzo apoyan el procesamiento térmico, los reactores químicos y las pruebas a alta temperatura. Los densos clusters industriales aseguran una demanda de reemplazo constante. La modernización de plantas heredadas impulsa el crecimiento incremental. La proximidad a los principales OEMs apoya acuerdos de suministro a largo plazo. Las mejoras en eficiencia energética aumentan la demanda de componentes de cuarzo duraderos. El oeste de Alemania mantiene una demanda estable impulsada por una infraestructura industrial madura y la optimización continua de procesos.
Este de Alemania
El este de Alemania posee aproximadamente un 12% de cuota de mercado. La región muestra un potencial de crecimiento emergente respaldado por nuevas inversiones industriales. Las iniciativas de expansión de semiconductores y los parques de investigación apoyan la creciente demanda. Los incentivos gubernamentales fomentan la fabricación de materiales avanzados. La demanda de tubos de cuarzo sigue siendo menor pero está creciendo de manera constante. Las aplicaciones industriales dominan el consumo actual. El desarrollo de infraestructura mejora la competitividad regional. Las fábricas locales y las líneas piloto aumentan la demanda de tubos de alta pureza. El este de Alemania ofrece un potencial a largo plazo a medida que avanza la expansión de capacidad y la adopción tecnológica.
Segmentaciones del Mercado:
Por Tipo
- Tubos Opacos y Translúcidos
- Tubos Transparentes
Por Aplicación
- Aplicaciones Industriales
- Semiconductores
- Iluminación
Por Geografía
- Norte de Alemania
- Sur de Alemania
- Oeste de Alemania
- Este de Alemania
Panorama Competitivo
El mercado de tubos de cuarzo en Alemania muestra un panorama competitivo con líderes globales y fuertes actores regionales. Proveedores clave, incluidos GVB GmbH, Heraeus y QSIL, mantienen posiciones líderes a través de carteras de productos diversas y ofertas de alta pureza. Empresas como TOSOH y Aoxin Quartz se enfocan en tecnología de materiales avanzados para servir a clientes de semiconductores e industriales. Especialistas regionales como proQuarz GmbH y Raesch Quarz (Germany) GmbH enfatizan la personalización y el servicio local. Las asociaciones estratégicas con OEMs y los contratos de suministro a largo plazo aseguran flujos de ingresos estables. Las empresas invierten en control de calidad, producción digital y prácticas sostenibles. Heraeus aprovecha la fortaleza de su marca, mientras que WONIK Quartz Europe expande su alcance en Europa. Los jugadores más pequeños se diferencian con aplicaciones de nicho y soporte técnico rápido. La competencia de precios sigue siendo moderada debido a las altas barreras de entrada y los requisitos de calidad. La innovación y la fiabilidad del suministro siguen siendo factores clave de éxito en todo el mercado.
Análisis de Jugadores Clave
- GVB GmbH
- Heraeus
- QSIL
- TOSOH
- Fudong Lighting
- Aoxin Quartz
- Sentro Tech
- proQuarz GmbH
- WONIK Quartz Europe
- Raesch Quarz (Alemania) GmbH
Desarrollos Recientes
- En enero de 2025, Heraeus combinó unidades de materiales de alto rendimiento en Heraeus Covantics para expandir su liderazgo tecnológico en productos de cuarzo de alta pureza y sílice fundida.
- En noviembre de 2024, Momentive Technologies promovió a dos ejecutivos de larga trayectoria a roles de liderazgo global en cuarzo y cerámica, fortaleciendo su enfoque en el negocio del cuarzo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La expansión de la capacidad de semiconductores continuará impulsando la demanda de tubos de cuarzo de alta pureza.
- Los tubos de cuarzo transparentes ganarán mayor adopción debido a los requisitos avanzados de procesos.
- La modernización de equipos aumentará los ciclos de reemplazo para hornos y tubos de proceso.
- La localización de las cadenas de suministro fortalecerá la demanda de proveedores nacionales de tubos de cuarzo.
- El procesamiento industrial proporcionará una demanda base estable en múltiples usos finales.
- Los tubos personalizados y específicos para aplicaciones verán un crecimiento más rápido que los productos estándar.
- La fabricación avanzada y el control de calidad digital mejorarán la competitividad de los proveedores.
- El cumplimiento ambiental impulsará inversiones en métodos de producción energéticamente eficientes.
- Los contratos a largo plazo con OEMs de equipos mejorarán la estabilidad de ingresos para los jugadores clave.
- El este de Alemania ofrecerá oportunidades de crecimiento gradual a medida que se materialicen nuevas inversiones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tubos de cuarzo en Alemania y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tubos de cuarzo en Alemania entre 2024 y 2032?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tubos de cuarzo en Alemania?
¿Quiénes son las empresas líderes en el mercado de tubos de cuarzo en Alemania?
¿Qué región comandó la mayor parte del mercado de tubos de cuarzo de Alemania en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tubos de Cuarzo en Alemania Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tubos de Cuarzo en Alemania Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38.47 million → 2032: USD 66.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tubos de Cuarzo en Alemania Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tubos de Cuarzo en Alemania Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tubos de Cuarzo en Alemania Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tubos de Cuarzo en Alemania Market Drivers
- 3.3 Mercado de Tubos de Cuarzo en Alemania Market Restraints & Challenges
- 3.4 Mercado de Tubos de Cuarzo en Alemania Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tubos de Cuarzo en Alemania Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tubos de Cuarzo en Alemania Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tubos de Cuarzo en Alemania category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tubos de Cuarzo en Alemania Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tubos de Cuarzo en Alemania Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tubos de Cuarzo en Alemania market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tubos de Cuarzo en Alemania Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tubos de Cuarzo en Alemania Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tubos de Cuarzo en Alemania Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tubos de Cuarzo en Alemania (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tubos de Cuarzo en Alemania Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tubos de Cuarzo en Alemania Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tubos de Cuarzo en Alemania Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tubos de Cuarzo en Alemania Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tubos de Cuarzo en Alemania Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tubos de Cuarzo en Alemania Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tubos de Cuarzo en Alemania Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tubos de Cuarzo en Alemania Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tubos de Cuarzo en Alemania Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
