
Visión General del Mercado:
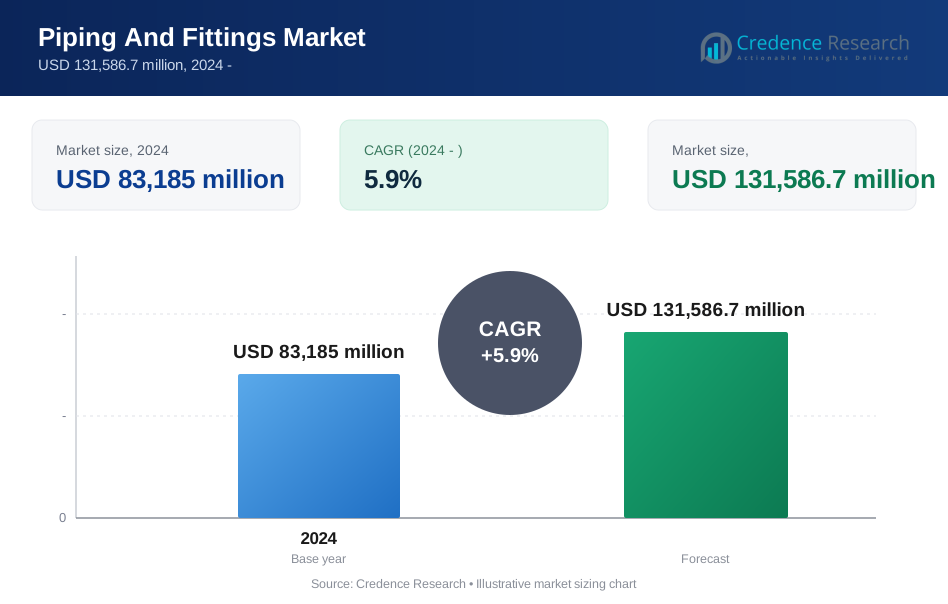
Se proyecta que el mercado de tuberías y accesorios crecerá de USD 83,185 millones en 2024 a USD 131,586.7 millones para 2032. Esta expansión refleja una tasa de crecimiento anual compuesta de 5.9% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tuberías y Accesorios 2024 | USD 83,185 millones |
| Mercado de Tuberías y Accesorios, CAGR | 5.9% |
| Tamaño del Mercado de Tuberías y Accesorios 2032 | USD 131,586.7 millones |
La inversión en infraestructura impulsa una demanda constante en proyectos residenciales, comerciales e industriales. La expansión urbana aumenta la necesidad de sistemas confiables de suministro de agua y aguas residuales. Los proyectos energéticos requieren tuberías duraderas para el transporte de petróleo, gas y energía. Las plantas industriales adoptan accesorios avanzados para mejorar la seguridad y el control de flujo. Las regulaciones impulsan el reemplazo de tuberías envejecidas con materiales resistentes a la corrosión. El crecimiento de la manufactura aumenta la demanda de soluciones de tuberías personalizadas. La prefabricación mejora la velocidad de instalación y reduce los costos laborales. Los objetivos de sostenibilidad fomentan materiales reciclables y de larga vida. Estos factores sostienen un impulso constante del mercado.
Asia Pacífico lidera el mercado debido a la rápida urbanización y expansión industrial. China e India invierten fuertemente en infraestructura de agua, energía y transporte. El sudeste asiático emerge como una zona clave de crecimiento debido a la nueva actividad constructiva. América del Norte muestra una demanda estable impulsada por el reemplazo de tuberías y proyectos de energía de esquisto. Europa se centra en la renovación y estrictos estándares ambientales. Oriente Medio se beneficia de proyectos de petróleo, gas y desalinización. África y América Latina emergen gradualmente, apoyadas por el desarrollo de infraestructura y el crecimiento urbano.

Perspectivas del Mercado:
- El mercado se situó en USD 83,185 millones en 2024 y está previsto que alcance USD 131,586.7 millones para 2032, expandiéndose a una CAGR del 5.9%, impulsado por la demanda de construcción, energía e infraestructura hídrica.
- Asia Pacífico lidera con aproximadamente el 42% de participación debido a la rápida urbanización, el gasto en infraestructura de China e India, y grandes bases industriales, mientras que América del Norte posee casi el 25% por la sustitución de tuberías y proyectos energéticos, y Europa representa alrededor del 22% apoyada por la actividad de renovación y normas de seguridad estrictas.
- Oriente Medio y África es la región de más rápido crecimiento con cerca del 5% de participación, respaldada por proyectos de petróleo y gas, plantas de desalinización y programas de infraestructura liderados por el gobierno.
- Por tipo, las tuberías de acero tienen la mayor participación con aproximadamente el 45% debido a las necesidades de alta resistencia en usos energéticos e industriales, seguidas por las tuberías de plástico/PVC con alrededor del 35% por aplicaciones residenciales e hídricas.
- Por uso final, las aplicaciones industriales representan casi el 40% de participación, mientras que las residenciales y comerciales juntas representan alrededor del 60%, apoyadas por el crecimiento de la vivienda y la construcción comercial.
Impulsores del Mercado:
Expansión de Infraestructura Urbana y Redes de Servicios Públicos en Regiones en Desarrollo
El mercado de tuberías y accesorios se beneficia de la expansión constante de la infraestructura urbana en economías en desarrollo. Los gobiernos invierten en sistemas de suministro de agua, alcantarillado y drenaje. Los programas de ciudades inteligentes aumentan la demanda de redes de tuberías duraderas. Los proyectos de vivienda requieren accesorios estandarizados para un despliegue rápido. Los presupuestos de infraestructura pública apoyan ciclos de adquisición a largo plazo. Los corredores industriales dependen de sistemas de transporte de fluidos confiables. Los programas de sustitución de tuberías abordan riesgos de fugas y brechas de seguridad. Estos factores sostienen una demanda de volumen constante en todas las regiones.
- Por ejemplo, Saint-Gobain suministró tuberías de hierro dúctil para grandes proyectos municipales de agua, con su marca PAM apoyando redes que superan los 200,000 km a nivel mundial, reduciendo fugas y mejorando la fiabilidad de la presión.
Aumento de la Producción Industrial y Requisitos de Automatización de Procesos
El crecimiento industrial apoya la demanda de soluciones de tuberías de alto rendimiento. Las plantas de manufactura requieren transferencia de fluidos controlada para seguridad y eficiencia. Las instalaciones químicas y petroquímicas dependen de accesorios resistentes a la corrosión. Las plantas de alimentos y bebidas demandan estándares higiénicos de tuberías. Las instalaciones de generación de energía requieren sistemas de tuberías clasificados para presión. Las plantas automatizadas prefieren accesorios de ingeniería precisa para fiabilidad. Las normas de seguridad industrial refuerzan el cumplimiento de calidad. Este entorno apoya actualizaciones constantes de equipos.
- Por ejemplo, Georg Fischer informa que sus sistemas de tuberías de plástico resistentes a la corrosión operan de manera segura en plantas químicas a temperaturas de hasta 120°C y presiones superiores a 16 bar, apoyando líneas de proceso automatizadas en todo el mundo.
Crecimiento de Proyectos de Desarrollo Energético y de Recursos a Nivel Mundial
La expansión del sector energético apoya el despliegue a gran escala de tuberías. Los proyectos de petróleo y gas requieren extensas redes de transmisión. Las unidades de refinación y procesamiento dependen de accesorios especializados. Las plantas térmicas y nucleares utilizan sistemas de tuberías de alta calidad. Los proyectos de energía renovable necesitan infraestructura de manejo de fluidos. Los proyectos offshore demandan materiales con alta tolerancia al estrés. Las políticas de seguridad energética impulsan el impulso de inversión. Estos proyectos fortalecen la demanda del mercado a largo plazo.
Enfoque Regulatorio en Normas de Seguridad y Fiabilidad del Sistema
Los reguladores imponen estrictas normas de seguridad para tuberías en todas las industrias. Los requisitos de cumplimiento impulsan el reemplazo de sistemas obsoletos. Las autoridades municipales exigen redes de distribución a prueba de fugas. Los sistemas de protección contra incendios requieren soluciones de tuberías certificadas. Los códigos de construcción especifican materiales y accesorios aprobados. Los regímenes de inspección aumentan las necesidades de gestión del ciclo de vida. Los operadores adoptan componentes de mayor calidad para reducir riesgos. La presión regulatoria sostiene un crecimiento estructurado de la demanda.
Tendencias del Mercado:
Cambio hacia Materiales Avanzados con Vida Útil Extendida
Los fabricantes adoptan soluciones de tuberías basadas en compuestos y aleaciones. Los usuarios finales prefieren materiales con una vida operativa más larga. La resistencia a la corrosión gana prioridad en entornos hostiles. Los materiales ligeros simplifican el transporte y la instalación. La estabilidad térmica mejora la fiabilidad del sistema. La previsibilidad de costos apoya la planificación del ciclo de vida. El mercado de tuberías y accesorios se alinea con estrategias de innovación de materiales. Este cambio remodela las carteras de productos.
- Por ejemplo, Aliaxis Group desarrolla sistemas de tuberías plásticas multicapa diseñados para vidas útiles superiores a 50 años, ampliamente utilizados en redes de distribución de agua potable y gas en Europa y Asia.
Aumento de la Adopción de Sistemas de Tuberías Prefabricadas y Modulares
Las empresas de construcción prefieren ensamblajes de tuberías prefabricadas. Los sistemas modulares reducen el tiempo de instalación en el sitio. La eficiencia laboral mejora la velocidad de ejecución de proyectos. El control de calidad mejora en condiciones de fábrica. Los grandes proyectos favorecen los módulos estandarizados. La reducción de residuos apoya los objetivos de sostenibilidad. Los cronogramas de proyectos se benefician de ciclos de instalación predecibles. Esta tendencia gana aceptación en todos los sectores.
- Por ejemplo, JM Eagle fabrica sistemas de tuberías prefabricadas de PVC y HDPE de gran diámetro, con instalaciones de producción capaces de suministrar tuberías de más de 60 pulgadas de diámetro para proyectos municipales de instalación rápida.
Integración de Diseño Digital y Simulación en la Planificación de Tuberías
Los ingenieros utilizan herramientas digitales para la planificación del diseño de tuberías. La simulación mejora la eficiencia del flujo y el control de presión. La reducción de errores apoya la gestión de costos. Los gemelos digitales permiten la planificación de mantenimiento predictivo. Los propietarios de proyectos obtienen mejor visibilidad de los activos. La optimización del diseño reduce el desperdicio de materiales. La planificación inteligente mejora el rendimiento a largo plazo. El uso de tecnología influye en las decisiones de adquisición.
Aumento de la Demanda de Soluciones Personalizadas y Específicas para Aplicaciones
Los usuarios finales solicitan configuraciones de tuberías a medida. Las plantas industriales requieren accesorios específicos para aplicaciones. La personalización apoya diseños complejos y restricciones. Los fabricantes invierten en sistemas de producción flexibles. Los tiempos de entrega más cortos mejoran la satisfacción del cliente. Los diseños especializados mejoran la eficiencia operativa. Las aplicaciones de nicho ganan enfoque de los proveedores. Las soluciones personalizadas fortalecen la diferenciación de los proveedores.
Análisis de Desafíos del Mercado:
Volatilidad en los Precios de Materias Primas y Restricciones de la Cadena de Suministro
Las fluctuaciones en los precios de las materias primas afectan los costos de producción. Los insumos de metal y polímeros enfrentan riesgos de suministro globales. Los fabricantes gestionan la presión sobre los márgenes durante la inestabilidad de precios. La planificación de adquisiciones se vuelve más compleja. Las interrupciones logísticas retrasan los cronogramas de los proyectos. La gestión de inventarios requiere un equilibrio cuidadoso. Los proveedores más pequeños enfrentan límites en la absorción de costos. Estos factores desafían la estabilidad de precios.
Requisitos de Instalación Complejos y Dependencia de Mano de Obra Calificada
Los sistemas de tuberías avanzados requieren equipos de instalación calificados. La escasez de mano de obra afecta la velocidad de ejecución de los proyectos. Los costos de capacitación añaden carga operativa. La instalación incorrecta arriesga el fallo del sistema. La garantía de calidad exige supervisión estricta. Los proyectos remotos enfrentan límites de acceso a la fuerza laboral. Los contratistas gestionan una mayor complejidad de coordinación. Estos problemas impactan la eficiencia del despliegue.
Oportunidades de Mercado:
Modernización de Infraestructura y Programas de Reemplazo de Tuberías Antiguas
Los gobiernos planifican iniciativas de reemplazo de tuberías a gran escala. Las redes de agua envejecidas requieren actualizaciones urgentes. Los centros urbanos priorizan los programas de reducción de fugas. Los operadores industriales reemplazan sistemas obsoletos por seguridad. Los materiales modernos mejoran la vida útil del sistema. El apoyo financiero acelera el ritmo de ejecución. El mercado de tuberías y accesorios se beneficia de la demanda de renovación. Los contratos a largo plazo mejoran la visibilidad de ingresos.
Expansión en Economías Emergentes y Nuevas Zonas Industriales
Las economías emergentes invierten en infraestructura básica. Los parques industriales impulsan la demanda de tuberías localizadas. La manufactura orientada a la exportación expande la construcción de instalaciones. Los programas de acceso a la energía requieren redes de distribución. La migración urbana impulsa el desarrollo de viviendas. El apoyo político atrae inversión privada. La manufactura local impulsa las cadenas de suministro regionales. Estos mercados presentan un fuerte potencial de crecimiento.
Análisis de Segmentación de Mercado:
Por Tipo / Material
Las tuberías de acero mantienen una posición fuerte debido a su alta resistencia y tolerancia a la presión. La energía, la transmisión de agua y las instalaciones industriales prefieren el acero por su durabilidad. Las tuberías de plástico y PVC ganan demanda por su bajo peso y resistencia a la corrosión. Los sistemas residenciales y de riego favorecen estos materiales por su fácil instalación. Las tuberías de aluminio sirven aplicaciones que requieren estructura ligera y resistencia moderada. Los sistemas de transporte y HVAC adoptan el aluminio por eficiencia. Las tuberías de cobre mantienen una demanda constante en fontanería y HVAC debido a su rendimiento térmico. Las tuberías de vidrio y latón apoyan usos químicos y especializados de nicho. El mercado de tuberías y accesorios refleja una adopción diversa de materiales basada en las necesidades de rendimiento.
- Por ejemplo, Mueller Industries produce millones de libras de tubería de cobre anualmente, apoyando sistemas de fontanería y HVAC que operan eficientemente a altas cargas térmicas y estrictos estándares de seguridad.
Por Aplicación / Uso Final
Las aplicaciones residenciales impulsan la demanda de sistemas de suministro de agua y drenaje. El crecimiento de la vivienda aumenta el uso de tuberías de plástico y cobre. Los edificios comerciales requieren tuberías confiables para fontanería y seguridad contra incendios. Oficinas, centros comerciales y hospitales prefieren accesorios estandarizados y certificados. Las aplicaciones industriales dominan el consumo de volumen en los sectores de petróleo, gas, químicos y energía. Estas instalaciones requieren sistemas resistentes a alta presión y corrosión. Las tuberías de acero y aleación apoyan procesos industriales complejos. La diversidad de usos finales asegura una demanda equilibrada en los sectores de construcción e industrial.
- Por ejemplo, Georg Fischer suministra tuberías de acero inoxidable y plástico a plantas farmacéuticas y alimentarias, donde los sistemas higiénicos cumplen con estándares internacionales como FDA y EHEDG para líneas de procesamiento limpio.
Segmentación:
Por Tipo / Material- Tubería de Acero
- Tubería de Plástico / PVC
- Tubería de Aluminio
- Tubería de Cobre
- Otros (Tubería de Vidrio, Latón)
- Residencial
- Comercial
- Industrial
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico Domina a Través de la Expansión de Infraestructura y Crecimiento Industrial
Asia Pacífico posee la mayor participación del mercado global, representando casi el 42% de la demanda total. El mercado de tuberías y accesorios en esta región se beneficia del rápido desarrollo urbano y la expansión industrial. China lidera debido a proyectos a gran escala de agua, energía y construcción. India sigue con una fuerte demanda de vivienda, saneamiento y corredores industriales. Los países del sudeste asiático apoyan el crecimiento a través de inversiones en manufactura. El gasto en infraestructura pública sostiene el consumo a largo plazo. La producción rentable también fortalece la capacidad de suministro regional.
América del Norte y Europa Mantienen una Fuerte Demanda de Reemplazo y Cumplimiento
América del Norte representa alrededor del 25% de la participación global, impulsada por el reemplazo de infraestructuras envejecidas. El mercado de tuberías y accesorios en la región depende de mejoras municipales y proyectos energéticos. Estados Unidos lidera con una fuerte demanda de las utilidades de petróleo, gas y agua. Europa representa casi el 22% de la demanda global debido a estrictas regulaciones de seguridad y medioambientales. Alemania, Francia y el Reino Unido invierten en proyectos de renovación. La modernización industrial apoya un consumo constante. Los estándares de calidad influyen en las elecciones de materiales y productos.
América Latina y Oriente Medio y África Muestran Potencial de Crecimiento Emergente
América Latina posee cerca del 6% de la participación del mercado global, apoyada por proyectos de vivienda urbana y energía. El mercado de tuberías y accesorios en la región gana tracción de Brasil y México. Las brechas de infraestructura crean demanda de reemplazo y expansión. Oriente Medio y África representan alrededor del 5% de la participación global. Los proyectos de petróleo, gas y desalinización impulsan el consumo en los países del CCG. África muestra un crecimiento gradual a través de proyectos urbanos de agua. Los planes de infraestructura liderados por el gobierno apoyan la expansión a largo plazo.
Análisis de Jugadores Clave:
- Saint-Gobain
- Grupo Aliaxis
- Georg Fischer
- Mueller Industries
- JM Eagle
Análisis Competitivo:
El mercado de tuberías y accesorios presenta una fuerte competencia entre fabricantes globales y regionales. Los grandes actores se centran en la profundidad de la gama de productos y la calidad del material. Las ventajas de escala apoyan el control de precios y la fiabilidad del suministro. Las empresas invierten en manufactura avanzada para mejorar la consistencia. Las firmas regionales compiten a través de redes de distribución localizadas. La certificación de productos apoya el acceso a sectores regulados. La adquisición estratégica ayuda a gestionar la presión de costos de insumos. La reputación de la marca influye en las preferencias de contratistas y servicios públicos. El mercado muestra una consolidación moderada con una expansión activa del portafolio.
Desarrollos Recientes:
- Georg Fischer cerró con éxito la adquisición de VAG-Group el 1 de octubre de 2025, finalizando una transacción anunciada el 9 de mayo de 2025. VAG-Group, con sede en Mannheim, Alemania, es un reconocido fabricante de soluciones de válvulas para servicios de agua con aproximadamente 1,000 empleados que operan en oficinas de producción y ventas en 46 países. La empresa generó ventas anuales de aproximadamente €200 millones (aproximadamente CHF 190 millones) y era propiedad de Aurelius Alpha Invest New GmbH, una firma de capital privado. El valor de la transacción fue de aproximadamente CHF 200 millones. La adquisición fortalece la división de Soluciones de Flujo de Infraestructura de Georg Fischer al agregar tecnologías de válvulas de metal que complementan las carteras existentes de tuberías y accesorios, permitiendo soluciones integrales de extremo a extremo para la renovación de infraestructuras de agua envejecidas y el desarrollo de nuevas infraestructuras.
- Mueller Industries anunció y completó la adquisición de Elkhart Products Corporation el 2 de agosto de 2024, con el anuncio formal publicado el 6 de agosto de 2024. Elkhart Products, con sede en Indiana y fabricación adicional en Fayetteville, Arkansas, es un fabricante estadounidense de accesorios de soldadura de cobre. Mueller adquirió el negocio por aproximadamente $38.2 millones en efectivo (neto de efectivo adquirido y ajustes de capital de trabajo). La adquisición apoyó directamente la estrategia de recuperación de Mueller tras el tornado de marzo de 2023 que impactó sustancialmente su planta de fabricación de accesorios de cobre en Covington, Tennessee. Las capacidades de fabricación complementarias y la presencia geográfica de Elkhart Products proporcionaron a Mueller capacidad de producción redundante y aceleraron la recuperación de su segmento de negocio de accesorios de cobre.
- En junio de 2024, Saint-Gobain completó su adquisición de The Bailey Group of Companies, un destacado fabricante canadiense de soluciones de construcción metálica para construcción ligera. La transacción, anunciada el 3 de abril de 2024, fue valorada en C$880 millones (aproximadamente €600 millones) y se cerró el 2 de junio de 2024. Bailey opera 12 instalaciones de fabricación en Canadá con aproximadamente 690 empleados y generó C$532 millones en ingresos en 2023. Esto representó la tercera adquisición importante de Saint-Gobain en Canadá en tres años, después de Kaycan (2022) y Building Products of Canada (2023), fortaleciendo la posición de la compañía en la construcción ligera sostenible.
- Además, Saint-Gobain completó la adquisición de Fosroc, un destacado fabricante global de productos químicos para la construcción, anunciada el 27 de junio de 2024, con el cierre finalizado el 9 de febrero de 2025. El valor de la transacción fue de aproximadamente $1.025 mil millones en efectivo, convirtiéndola en una de las inversiones más significativas de Saint-Gobain en productos químicos para la construcción. Fosroc, con sede en Dubái y con un legado como empresa del Reino Unido, generó aproximadamente $487 millones en ventas anuales con una fuerte presencia geográfica en India, Medio Oriente y regiones de Asia-Pacífico. Tras esta adquisición y adquisiciones previas de productos químicos para la construcción, incluyendo Chryso, GCP y Cemix (anteriormente OVNIVER), la cartera combinada de productos químicos para la construcción de Saint-Gobain alcanzó €6.5 mil millones en ventas anuales en 76 países.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de material, aplicación y región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- Las mejoras en infraestructura sostendrán la demanda a largo plazo.
- El crecimiento de la vivienda urbana apoyará las instalaciones residenciales.
- La expansión industrial aumentará el uso de tuberías de alta presión.
- La innovación en materiales mejorará la durabilidad y el valor del ciclo de vida.
- La adopción de prefabricación mejorará la eficiencia de los proyectos.
- El enfoque en sostenibilidad favorecerá los materiales reciclables.
- La fabricación regional reducirá los riesgos logísticos.
- Los proyectos energéticos impulsarán la demanda de tuberías de gran diámetro.
- Las herramientas de diseño digital influirán en las decisiones de adquisición.
- Las asociaciones estratégicas moldearán el posicionamiento competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tuberías y accesorios, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tuberías y accesorios entre 2025 y 2032?
¿Qué segmento del mercado de tuberías y accesorios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tuberías y accesorios?
¿Quiénes son las empresas líderes en el mercado de tuberías y accesorios?
¿Qué región tuvo la mayor participación en el mercado de tuberías y accesorios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tuberías y Accesorios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tuberías y Accesorios Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 83,185 million → forecast year: USD 131,586.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tuberías y Accesorios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tuberías y Accesorios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tuberías y Accesorios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tuberías y Accesorios Market Drivers
- 3.3 Mercado de Tuberías y Accesorios Market Restraints & Challenges
- 3.4 Mercado de Tuberías y Accesorios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tuberías y Accesorios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tuberías y Accesorios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tuberías y Accesorios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tuberías y Accesorios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tuberías y Accesorios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tuberías y Accesorios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tuberías y Accesorios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tuberías y Accesorios Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tuberías y Accesorios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tuberías y Accesorios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tuberías y Accesorios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tuberías y Accesorios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tuberías y Accesorios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tuberías y Accesorios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tuberías y Accesorios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tuberías y Accesorios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tuberías y Accesorios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tuberías y Accesorios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tuberías y Accesorios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
