
Visión General del Mercado
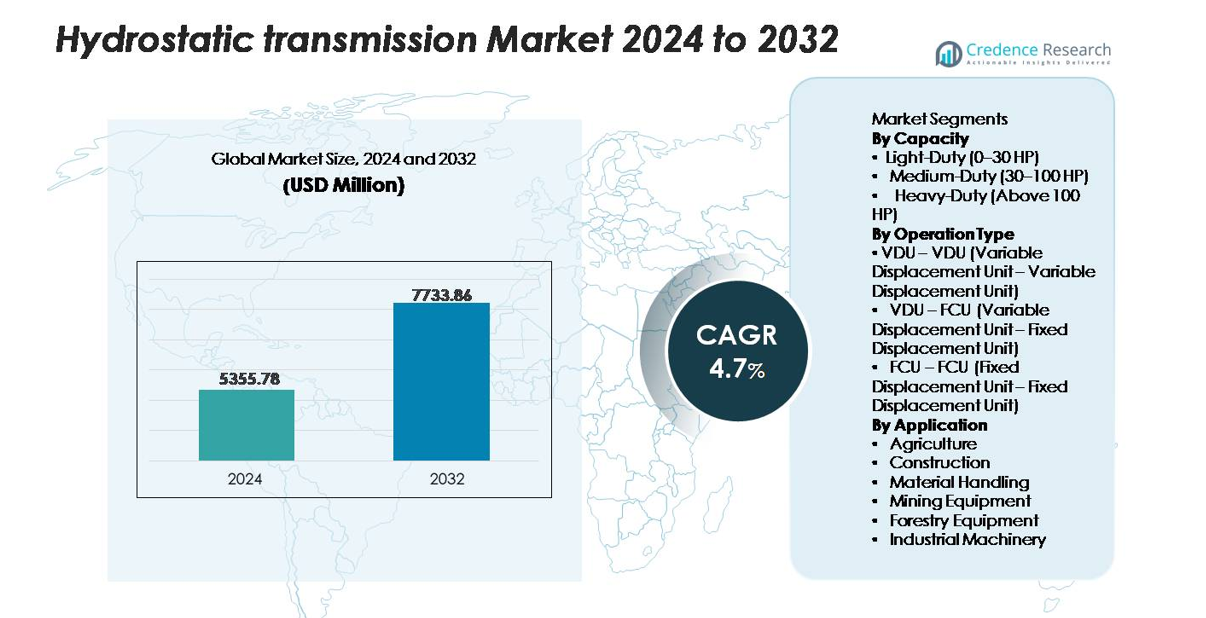
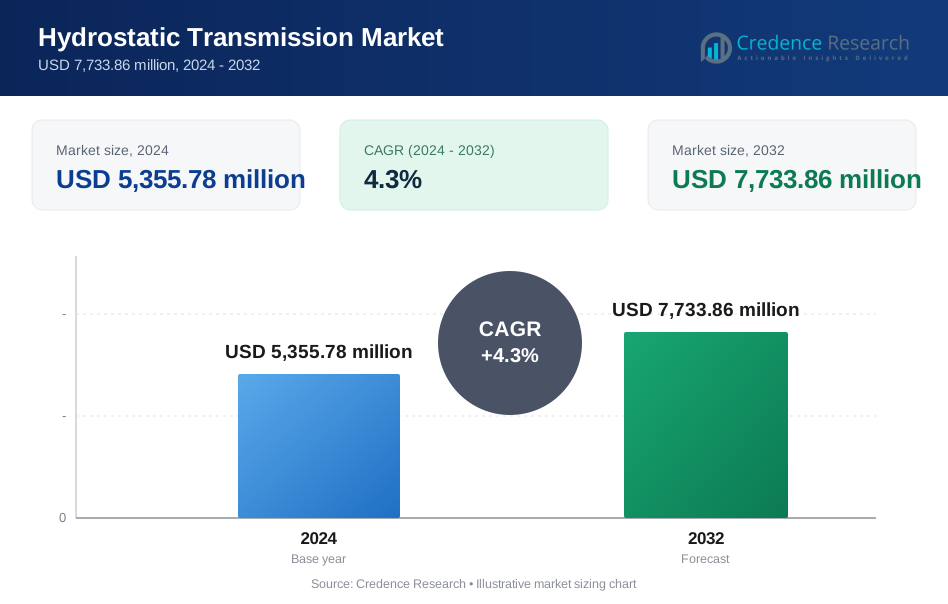
El mercado de transmisión hidrostática fue valorado en USD 5,355.78 millones en 2024 y se proyecta que alcance USD 7,733.86 millones para 2032, creciendo a una CAGR del 4.3% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Transmisión Hidrostática 2024 | USD 5,355.78 millones |
| Mercado de Transmisión Hidrostática, CAGR | 4.3% |
| Tamaño del Mercado de Transmisión Hidrostática 2032 | USD 7,733.86 millones |
El mercado de transmisión hidrostática se caracteriza por una fuerte participación de OEMs globales y fabricantes especializados en sistemas hidráulicos que se centran en tecnologías avanzadas de bomba-motor, unidades de desplazamiento controladas electrónicamente y sistemas de transmisión variable de alta eficiencia. Las empresas invierten continuamente en mejorar la entrega de torque, la estabilidad térmica y la eficiencia energética para apoyar maquinaria de construcción, agrícola y de manejo de materiales de alta resistencia. Asia-Pacífico lidera el mercado con una participación exacta del 36%, impulsada por la rápida industrialización, el aumento de la mecanización y la expansión de actividades de construcción. América del Norte y Europa siguen, apoyadas por la alta adopción de equipos de control de precisión, bases de fabricación bien establecidas y una fuerte demanda de sistemas hidrostáticos tecnológicamente avanzados en aplicaciones fuera de carretera.
Perspectivas del Mercado
- El mercado de transmisión hidrostática fue valorado en USD 5,355.78 millones en 2024 y se proyecta que alcance USD 7,733.86 millones para 2032, registrando una CAGR del 4.3%, impulsado por la creciente integración de tecnologías avanzadas de control hidráulico.
- Los impulsores del mercado incluyen la creciente demanda de maquinaria de alto torque y control de precisión en construcción y agricultura, con el segmento de Alta Resistencia (Más de 100 HP) teniendo la mayor participación debido a su uso extensivo en cargadores, tractores y equipos de minería.
- Las tendencias clave destacan la aceleración en la adopción de unidades de desplazamiento variable controladas electrónicamente, la mejora de la eficiencia energética y el cambio hacia equipos compactos y multifuncionales fuera de carretera.
- La actividad competitiva se centra en la mejora tecnológica, mejoras en la durabilidad y diseños híbridos electro-hidrostáticos, aunque los altos costos del sistema y la complejidad de integración continúan restringiendo la adopción en regiones sensibles al costo.
- Regionalmente, Asia-Pacífico lidera con un 36% de participación de mercado, seguido por América del Norte con un 32% y Europa con un 28%, apoyados por un fuerte crecimiento industrial y la expansión de la mecanización en aplicaciones clave.
Análisis de Segmentación del Mercado
Por Capacidad
La segmentación de capacidad destaca las diversas necesidades de rendimiento en diferentes industrias, con el subsegmento de Servicio Pesado (Más de 100 HP) manteniendo la cuota de mercado dominante. Su liderazgo se debe a la adopción generalizada en cargadores de construcción, vehículos de minería y tractores agrícolas de alta potencia que requieren entrega continua de torque y control receptivo bajo carga pesada. El segmento de Servicio Medio (30–100 HP) le sigue, respaldado por el uso creciente en equipos de construcción compactos y maquinaria agrícola de tamaño medio. Los sistemas de Servicio Ligero (0–30 HP) sirven a maquinaria de cuidado del césped y vehículos utilitarios pequeños, pero mantienen una cuota menor debido a su torque limitado y alcance de aplicación.
- Por ejemplo, el motor de alto torque MS125 de Poclain Hydraulics, utilizado en trenes de transmisión hidrostáticos de servicio pesado, ofrece hasta 77,000 N·m (56,792 lb-ft) de torque de salida con opciones de desplazamiento que varían de 10,000 cm³/rev a 15,000 cm³/rev, permitiendo una propulsión confiable en máquinas que superan la clase de 100 HP (hasta 240 kW o ~322 HP).
Por Tipo de Operación
Por tipo de operación, la configuración VDU–VDU (Unidad de Desplazamiento Variable–Unidad de Desplazamiento Variable) representa la mayor cuota de mercado debido a su alta eficiencia, regulación precisa del flujo y superior adaptabilidad a condiciones de carga fluctuantes. Es preferida en maquinaria de construcción avanzada y equipos agrícolas pesados donde se requiere modulación continua de velocidad. La combinación VDU–FCU está ganando terreno para máquinas de rango medio que buscan un equilibrio entre rendimiento y costo. Mientras tanto, FCU–FCU sigue siendo la menos dominante, utilizada principalmente en equipos básicos y sensibles al precio donde la salida constante es adecuada y las características de control avanzadas no son esenciales.
- Por ejemplo, el popular transaxle de grado residencial ZT-2200 (EZT) de Hydro-Gear utiliza una bomba de desplazamiento variable de 10 cc y un motor de desplazamiento fijo de 10 cc dentro de una sola unidad de bajo mantenimiento para ofrecer control de velocidad variable, una función necesaria para la dirección y operación de cortadoras de césped de giro cero.
Por Aplicación
En cuanto a aplicaciones, la Construcción sigue siendo el subsegmento dominante, impulsado por la creciente demanda de sistemas hidrostáticos en excavadoras, cargadores de dirección deslizante, rodillos de carretera y cargadores de orugas compactos que requieren transiciones de velocidad suaves y alto torque de arranque. La Agricultura sigue de cerca, ya que tractores, cosechadoras y pulverizadores cambian cada vez más a transmisiones hidrostáticas para mejorar la maniobrabilidad operativa. El equipo de manejo de materiales como montacargas y manipuladores telescópicos contribuye aún más al crecimiento debido al aumento de la automatización de almacenes. Los segmentos de minería, silvicultura y maquinaria industrial muestran una adopción constante, impulsada por la necesidad de un rendimiento de transmisión confiable en entornos de alta pendiente, carga pesada y servicio continuo.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Sistemas de Control de Precisión en Maquinaria Fuera de Carretera
Un impulsor importante para el mercado de transmisiones hidrostáticas es la acelerada adopción de sistemas de control de precisión en maquinaria fuera de carretera, ya que las industrias priorizan cada vez más el equipo que ofrece un par suave, control de velocidad variable y maniobrabilidad receptiva. Las transmisiones hidrostáticas apoyan estos requisitos al permitir transiciones fluidas entre el movimiento hacia adelante y hacia atrás sin cambios mecánicos, reduciendo la fatiga del operador y mejorando la eficiencia en entornos operativos densos como sitios de construcción, tierras de cultivo y minas. A medida que los fabricantes de equipos originales integran bombas hidráulicas avanzadas y unidades de desplazamiento controladas electrónicamente, el rendimiento de las máquinas se vuelve más adaptable a los cambios de carga en tiempo real, mejorando la productividad en aplicaciones exigentes. Este cambio es particularmente prominente en cargadores de dirección deslizante, cargadores de orugas compactos y tractores agrícolas de tamaño medio a grande, todos los cuales dependen de sistemas hidrostáticos para mejorar la tracción y la estabilidad operativa. El creciente enfoque en la adaptabilidad al terreno y la modulación fina de la velocidad refuerza aún más la trayectoria de demanda a largo plazo del mercado.
- Por ejemplo, la bomba de desplazamiento variable de eje inclinado H1 de Danfoss Power Solutions—ampliamente utilizada en sistemas de transmisión hidrostática de control de precisión—opera a presiones de hasta 480 bar y ofrece un rango de desplazamiento de hasta 250 cm³/rev, permitiendo un control de tracción altamente receptivo en cargadores de dirección deslizante y equipos de orugas compactos.
Expansión de la Mecanización en los Sectores de Agricultura y Construcción
La mecanización acelerada en la agricultura y la construcción impulsa significativamente la demanda de transmisiones hidrostáticas, ya que ambos sectores dependen de sistemas confiables y de alto par capaces de operar en entornos variados y desafiantes. El equipo agrícola, como cosechadoras, pulverizadores y tractores utilitarios, adopta cada vez más transmisiones hidrostáticas para lograr un control preciso de la velocidad durante las operaciones de campo, reduciendo el daño a los cultivos y mejorando la eficiencia del rendimiento. De manera similar, la maquinaria de construcción, incluidos excavadoras, cargadores compactos, cargadores de ruedas y rodillos de carretera, se beneficia de sistemas hidrostáticos que soportan ajustes frecuentes de velocidad, manejo de cargas pesadas y movimientos multidireccionales. Los programas de expansión de infraestructura liderados por el gobierno y el aumento de las presiones de costos laborales alientan aún más a los contratistas a desplegar maquinaria avanzada equipada con unidades hidrostáticas modernas. Además, la tendencia hacia equipos compactos y multifuncionales en la construcción urbana fortalece el crecimiento del mercado, ya que las transmisiones hidrostáticas son muy adecuadas para operaciones en espacios reducidos que requieren una maniobrabilidad superior y un alto par a bajas velocidades.
- Por ejemplo, los tractores de la serie 8R de John Deere incorporan una transmisión de variación infinita (IVT™) (también conocida como AutoPowr™ en algunos mercados) o una robusta y altamente mecánica transmisión PowerShift e23™, capaz de manejar presiones del sistema en el circuito hidráulico principal de hasta aproximadamente 204 bar (2,958 psi).
Transición hacia una Mayor Durabilidad del Equipo y Requisitos de Mantenimiento Reducidos
El mercado también está impulsado por la creciente preferencia por sistemas de tren motriz duraderos y de bajo mantenimiento que reducen el tiempo de inactividad del equipo y extienden los ciclos de vida operativos. Las transmisiones hidrostáticas, con menos componentes mecánicos y sin conjuntos de engranajes convencionales, ofrecen tasas de desgaste más bajas y requieren un servicio menos frecuente en comparación con sus contrapartes mecánicas. Esta fiabilidad es crucial para las industrias que operan equipos de servicio continuo, como la minería, la silvicultura, el procesamiento industrial y la agricultura a gran escala. Los operadores valoran el menor riesgo de fallos en la transmisión y la mejora en la longevidad del sistema, especialmente bajo condiciones de alta carga o intensivas en pendientes. Además, las unidades hidrostáticas modernas integran sistemas de gestión térmica y tecnologías de filtración avanzadas que mejoran la calidad del fluido y reducen el estrés térmico operativo. Estos avances reducen los costos del ciclo de vida para los propietarios de equipos y fortalecen el atractivo de los sistemas hidrostáticos en industrias intensivas en flotas. A medida que crecen las consideraciones de sostenibilidad, la capacidad de mantener una alta eficiencia energética y prolongar la vida útil del equipo eleva aún más la propuesta de valor de las soluciones de transmisión hidrostática.
Tendencias y Oportunidades Clave
Integración de Controles Electrónicos y Sistemas Hidráulicos Inteligentes
Una tendencia importante que está transformando el mercado de transmisiones hidrostáticas es la integración de unidades de control electrónico (ECUs), sensores y tecnologías hidráulicas inteligentes en equipos modernos. Estas mejoras permiten la monitorización en tiempo real del desplazamiento, la presión y las tasas de flujo, permitiendo que la maquinaria se ajuste automáticamente a los requisitos de carga variables. El control electrónico mejora la capacidad de respuesta, optimiza el uso de combustible y mejora la comodidad del operador, particularmente en aplicaciones de alta precisión como la cosecha, nivelación o manejo de materiales. Los fabricantes están ofreciendo cada vez más soluciones híbridas electro-hidráulicas que combinan la potencia hidráulica con la precisión del control digital, creando oportunidades para características avanzadas de automatización, algoritmos predictivos y control de velocidad adaptativo. A medida que las industrias avanzan hacia equipos semi-autónomos y autónomos, los sistemas hidrostáticos inteligentes se convierten en fundamentales para habilitar la optimización del rendimiento basada en aprendizaje automático. Esta tendencia abre oportunidades comerciales significativas para los OEMs que se especializan en ecosistemas hidráulicos digitalmente integrados.
- Por ejemplo, la plataforma de control electrónico-hidráulico EHC de Bosch Rexroth utiliza sensores de presión de alta resolución con rangos de medición de hasta 600 bar y válvulas proporcionales capaces de ofrecer tiempos de respuesta por debajo de 10 milisegundos, lo que permite un control preciso de desplazamiento en bucle cerrado en sistemas de transmisión hidrostática avanzados.
Crecimiento de Equipos Compactos y Plataformas de Maquinaria Electrificada
La creciente demanda de equipos compactos de construcción y agrícolas presenta una fuerte oportunidad para las transmisiones hidrostáticas, que proporcionan la agilidad, el control de velocidad fino y el alto torque necesarios para operaciones urbanas y en áreas pequeñas. Las minicargadoras, mini-excavadoras, tractores compactos y maquinaria de jardinería adoptan cada vez más sistemas hidrostáticos para mejorar la eficiencia operativa en entornos restringidos. Junto con el crecimiento de equipos compactos, el cambio global hacia la electrificación de equipos crea nuevas posibilidades para los actuadores electrohidrostáticos y los trenes de potencia híbridos eléctricos-hidrostáticos. Estas configuraciones reemplazan los enlaces mecánicos con sistemas hidráulicos modulares impulsados por motores eléctricos, mejorando la eficiencia mientras reducen las emisiones. Los fabricantes de equipos originales (OEM) que invierten en plataformas electrificadas pueden aprovechar los sistemas hidrostáticos para ofrecer una operación más suave, niveles de ruido reducidos y una mayor seguridad funcional. La combinación de electrificación y flexibilidad hidrostática posiciona al mercado para un avance tecnológico sustancial a largo plazo.
- Por ejemplo, los sistemas EHA (Actuación Electro-Hidráulica) de Parker Hannifin utilizados en maquinaria compacta electrificada integran motores eléctricos de corriente continua con una potencia de hasta 0.56 kW (0.75 HP) con una unidad de bomba hidráulica autónoma y cilindro para entregar fuerzas de hasta 21.3 kN (4,800 lbf).
Desafíos Clave
Altos Costos del Sistema y Requisitos de Integración Complejos
Uno de los principales desafíos que enfrenta el mercado de transmisiones hidrostáticas es el costo relativamente alto de los componentes, incluidos bombas, motores, válvulas y sistemas de control electrónico. En comparación con las transmisiones mecánicas, las configuraciones hidrostáticas requieren mecanizado de precisión, materiales especializados e ingeniería avanzada para garantizar la durabilidad bajo condiciones de alta presión. Esto aumenta los precios iniciales del equipo, lo que hace que la adopción sea más desafiante para los compradores sensibles al costo en mercados emergentes. Además, la integración del sistema requiere experiencia en diseño hidráulico, gestión térmica y calibración electrónica, lo que puede aumentar los costos de ingeniería y producción para los OEM. La complejidad de los ensamblajes hidrostáticos también demanda profesionales de mantenimiento capacitados, creando barreras operativas para contratistas más pequeños y operadores agrícolas. Juntos, estos factores pueden obstaculizar la penetración del mercado en categorías de equipos de menor costo.
Pérdidas de Eficiencia y Generación de Calor Bajo Condiciones de Carga Pesada
Otro desafío clave es el potencial de pérdidas de eficiencia en los sistemas hidrostáticos, especialmente bajo aplicaciones de alta presión o carga continua pesada. La transferencia de potencia hidráulica involucra inherentemente fricción de fluidos y fugas dentro de bombas y motores, lo que puede reducir la eficiencia general en comparación con ciertas configuraciones de transmisión mecánica. Estas ineficiencias conducen a la acumulación de calor, requiriendo sistemas de enfriamiento robustos para mantener un rendimiento óptimo. En entornos operativos severos, como minería, silvicultura y terrenos de alta pendiente, gestionar el calor y asegurar la estabilidad del fluido se vuelve crítico. No mantener un control de temperatura adecuado puede resultar en desgaste acelerado, vida útil reducida del sistema y costos de mantenimiento aumentados. Los OEM deben innovar continuamente para minimizar las pérdidas de energía, mejorar la dinámica de fluidos y mejorar las tecnologías de enfriamiento para superar estas limitaciones.
Análisis Regional
Norteamérica
América del Norte posee una participación de mercado sustancial del 32%, respaldada por la fuerte adopción de transmisiones hidrostáticas en maquinaria de construcción, agricultura y silvicultura. Altas tasas de mecanización, flotas de equipos avanzadas e inversión constante en proyectos de infraestructura impulsan la demanda regional. Estados Unidos sigue siendo el mayor contribuyente, debido al uso generalizado de sistemas de transmisión hidrostática en minicargadoras, cargadoras compactas de orugas, tractores y equipos industriales. La presencia de OEM y los avances tecnológicos en sistemas de control electrohidráulico fortalecen aún más el crecimiento del mercado. El creciente enfoque en la seguridad del operador, el control de precisión y la mejora de la productividad asegura el dominio continuo de la región en sectores clave de uso final.
Europa
Europa representa aproximadamente el 28% del mercado, impulsada por estrictas normas de emisión, alta mecanización y fuertes bases manufactureras en Alemania, Italia y Francia. El énfasis de la región en la agricultura de precisión y las prácticas de construcción sostenible acelera la adopción de transmisiones hidrostáticas en tractores, cosechadoras, excavadoras y maquinaria compacta. Los OEM europeos continúan invirtiendo en sistemas hidrostáticos híbridos y controlados electrónicamente, mejorando la eficiencia energética y el confort del operador. La demanda se ve respaldada por programas de gestión forestal que requieren maquinaria confiable y de alto torque. Con una creciente preferencia por equipos de bajo ruido y alta maniobrabilidad, Europa mantiene una posición fuerte en el mercado global.
Asia-Pacífico
Asia-Pacífico lidera el mercado global con una participación del 36%, impulsada por la rápida industrialización, la expansión de la actividad de construcción y el aumento de la mecanización agrícola en China, India y el sudeste asiático. La creciente inversión en desarrollo urbano y minería fortalece la demanda de maquinaria pesada equipada con sistemas de transmisión hidrostática. La expansión de la fabricación local, junto con la creciente entrada de OEM globales, acelera la adopción de tecnologías hidrostáticas avanzadas. El cambio de la región hacia equipos eficientes, compactos y multifuncionales mejora la penetración del mercado. Los programas de modernización agrícola respaldados por el gobierno apoyan aún más la adopción de transmisiones hidrostáticas en tractores, cosechadoras de arroz y maquinaria de servicios públicos.
América Latina
América Latina representa alrededor del 7% del mercado, influenciada por la creciente modernización agrícola y el desarrollo de infraestructura en Brasil, Argentina y México. La demanda de transmisiones hidrostáticas está aumentando en cosechadoras de caña de azúcar, cargadoras y maquinaria de manejo de materiales a medida que los operadores buscan mejorar la maniobrabilidad y reducir el mantenimiento. Los sectores de construcción y minería también contribuyen a la adopción constante debido a la necesidad de equipos duraderos y de alto torque adecuados para terrenos accidentados. Sin embargo, las fluctuaciones económicas y los compradores sensibles al presupuesto limitan moderadamente la penetración de sistemas hidrostáticos de alto costo. No obstante, las crecientes tendencias de mecanización posicionan a la región para una expansión gradual y estable del mercado.
Oriente Medio y África (MEA)
MEA posee aproximadamente el 5% de la participación de mercado, respaldada por la expansión de la actividad de construcción, inversiones en infraestructura y el aumento del despliegue de maquinaria de minería y manejo de materiales. Los países del Golfo impulsan la demanda de sistemas hidrostáticos en cargadoras compactas, equipos de construcción de carreteras y maquinaria industrial utilizada en centros logísticos. En África, las iniciativas de modernización agrícola y el desarrollo minero aumentan gradualmente la adopción de transmisiones hidrostáticas, especialmente en tractores, equipos de transporte y vehículos utilitarios. El crecimiento del mercado se ve moderado por las restricciones de costos y la disponibilidad limitada de técnicos de servicio calificados. Sin embargo, la creciente preferencia por maquinaria duradera y de bajo mantenimiento ofrece oportunidades prometedoras a largo plazo.
Segmentaciones del Mercado:
Por Capacidad
- Ligero (0–30 HP)
- Mediano (30–100 HP)
- Pesado (Más de 100 HP)
Por Tipo de Operación
- VDU – VDU (Unidad de Desplazamiento Variable – Unidad de Desplazamiento Variable)
- VDU – FCU (Unidad de Desplazamiento Variable – Unidad de Desplazamiento Fijo)
- FCU – FCU (Unidad de Desplazamiento Fijo – Unidad de Desplazamiento Fijo)
Por Aplicación
- Agricultura
- Construcción
- Manejo de Materiales
- Equipos de Minería
- Equipos Forestales
- Maquinaria Industrial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de transmisiones hidroestáticas está definido por una combinación de OEMs globales y fabricantes especializados en sistemas hidráulicos que priorizan la ingeniería avanzada, la durabilidad y el rendimiento energético eficiente. Las empresas líderes se centran en expandir sus carteras de bombas de desplazamiento variable, motores de alta presión, controles electrónicos inteligentes y soluciones electro-hidroestáticas para apoyar la creciente demanda en construcción, agricultura, manejo de materiales y maquinaria de minería. Los competidores enfatizan la mejora de la densidad de par, la gestión térmica y la capacidad de respuesta del sistema para cumplir con las expectativas de rendimiento de las plataformas de equipos de próxima generación. Las iniciativas estratégicas incluyen colaboraciones tecnológicas, expansiones de capacidad e integración de diagnósticos inteligentes para fortalecer las capacidades de servicio posventa. A medida que la electrificación de equipos se acelera, los principales actores invierten cada vez más en diseños de trenes de potencia híbridos y modulares que combinan la precisión hidráulica con la eficiencia del control electrónico. A pesar de la fuerte competencia, la diferenciación se impulsa por la fiabilidad, la flexibilidad de personalización y la optimización de costos del ciclo de vida, posicionando a los fabricantes tecnológicamente avanzados a la vanguardia del crecimiento del mercado.
Análisis de Jugadores Clave
- Poclain Hydraulics
- Briggs & Stratton Corporation
- ZF Friedrichshafen AG
- Hydro-Gear
- CNH Industrial N.V.
- Dana Incorporated
- Komatsu Ltd.
- Sauer-Danfoss (una división de Danfoss A/S)
- Linde Hydraulics GmbH & Co. KG
- Tuff Torq Corporation
Desarrollos Recientes
- En noviembre de 2025, en el IAA 2025, ZF presentó su transmisión automática "8HP evo" desarrollada — aunque no es estrictamente hidrostática, refleja la evolución del sistema de transmisión de ZF.
- En febrero de 2025, se anunció una asociación: "Smartec Components se asocia con Danfoss Plus+1®" – implementando un sistema drive-by-wire (control electrónico) para sistemas de transmisión hidrostática integrados.
- En octubre de 2024, Poclain presentó su nueva tecnología HEVO en la Conferencia Maha Fluid Power 2024: una nueva arquitectura de motor de pistón radial de leva que permite una presión de motor de hasta 800 bar (≈11,600 psi) para aumentar el torque y mejorar la eficiencia de la transmisión hidrostática.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Capacidad, Tipo de operación, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado continuará expandiéndose a medida que la maquinaria de construcción y agrícola adopte cada vez más sistemas de transmisión hidrostática de control de precisión.
- La electrificación del equipo acelerará el cambio hacia soluciones de tren motriz electrohidrostático e híbrido.
- Las tecnologías de desplazamiento variable ganarán protagonismo a medida que los OEM busquen mejorar la eficiencia energética y la capacidad de respuesta operativa.
- La demanda de equipos compactos aumentará, fortaleciendo el uso de sistemas hidrostáticos en mini cargadores, tractores compactos y maquinaria utilitaria.
- Los sectores de minería y silvicultura adoptarán más unidades hidrostáticas de alta resistencia para mejorar la entrega de torque y la durabilidad.
- Los avances en controles electrónicos y diagnósticos a bordo mejorarán la fiabilidad del sistema y el mantenimiento predictivo.
- Los fabricantes invertirán más en innovaciones de gestión térmica para superar los desafíos de generación de calor.
- La integración de hidráulica inteligente apoyará el desarrollo de maquinaria semi-autónoma y autónoma.
- Los servicios de posventa y la renovación de componentes crecerán a medida que los operadores de flotas prioricen la optimización del ciclo de vida.
- Asia-Pacífico seguirá siendo la región de más rápido crecimiento, respaldada por la expansión industrial y el aumento de la mecanización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de transmisiones hidrostáticas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Transmisiones Hidrostáticas entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de transmisiones hidrostáticas?
¿Cuáles son los principales impulsores del mercado de transmisiones hidrostáticas?
¿Cuáles son las principales restricciones del mercado de transmisiones hidrostáticas?
¿Cuáles son las principales oportunidades de mercado del mercado de transmisiones hidrostáticas?
¿Quiénes son las empresas líderes en el mercado de Transmisiones Hidrostáticas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Transmisión Hidrostática Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Transmisión Hidrostática Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,355.78 million → 2032: USD 7,733.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Transmisión Hidrostática Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Transmisión Hidrostática Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Transmisión Hidrostática Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Transmisión Hidrostática Market Drivers
- 3.3 Mercado de Transmisión Hidrostática Market Restraints & Challenges
- 3.4 Mercado de Transmisión Hidrostática Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Transmisión Hidrostática Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Transmisión Hidrostática Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Transmisión Hidrostática category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Transmisión Hidrostática Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Transmisión Hidrostática Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Transmisión Hidrostática market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Transmisión Hidrostática Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Transmisión Hidrostática Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Transmisión Hidrostática Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Transmisión Hidrostática (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Transmisión Hidrostática Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Transmisión Hidrostática Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Transmisión Hidrostática Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Transmisión Hidrostática Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Transmisión Hidrostática Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Transmisión Hidrostática Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Transmisión Hidrostática Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Transmisión Hidrostática Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Transmisión Hidrostática Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
