
Visión General del Mercado:
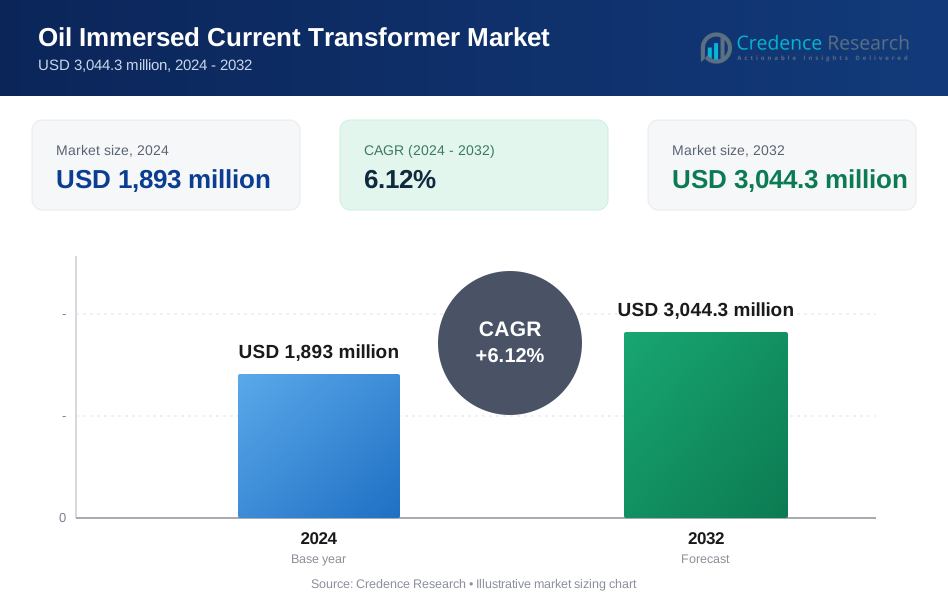
El mercado de transformadores de corriente sumergidos en aceite fue valorado en USD 1,893 millones en 2024. Se proyecta que el mercado alcance los USD 3,044.3 millones para 2032. Este crecimiento refleja una tasa de crecimiento anual compuesta del 6.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Transformadores de Corriente Sumergidos en Aceite 2024 | USD 1,893 millones |
| Mercado de Transformadores de Corriente Sumergidos en Aceite, CAGR | 6.12% |
| Tamaño del Mercado de Transformadores de Corriente Sumergidos en Aceite 2032 | USD 3,044.3 millones |
El crecimiento del mercado está impulsado por el aumento de la demanda de electricidad y las necesidades de fiabilidad de la red. Las empresas de servicios públicos actualizan subestaciones antiguas para mejorar la precisión de las mediciones. Los diseños sumergidos en aceite ofrecen aislamiento estable bajo condiciones de alta carga. Las empresas eléctricas prefieren tecnología probada para instalaciones críticas. La expansión de la energía renovable incrementa las instalaciones de subestaciones. Las plantas industriales requieren monitoreo preciso de corriente para los sistemas de protección. La urbanización aumenta los niveles de consumo de electricidad. Los programas de modernización de la red aceleran los ciclos de adquisición. Los estándares de fiabilidad fortalecen la adopción en todas las clases de voltaje.
Asia Pacífico lidera debido a proyectos de expansión de redes a gran escala. China e India invierten fuertemente en mejoras de transmisión. El rápido crecimiento urbano apoya el desarrollo de nuevas subestaciones. América del Norte se mantiene fuerte debido al reemplazo de infraestructura envejecida. Las empresas de servicios públicos se centran en la resiliencia de la red y la reducción de interrupciones. Europa muestra una demanda constante impulsada por la integración de renovables. Las regiones emergentes incluyen Medio Oriente y África. Estas regiones expanden redes eléctricas para apoyar el crecimiento industrial. El apoyo político estable mejora las perspectivas de adopción a largo plazo.

Perspectivas del Mercado:
- El mercado de transformadores de corriente sumergidos en aceite fue valorado en USD 1,893 millones en 2024 y se proyecta que alcance USD 3,044.3 millones para 2032, registrando un CAGR del 6.12% durante el período de pronóstico.
- Asia-Pacífico lidera con aproximadamente el 42% de participación debido a grandes proyectos de expansión de la red, seguido por América del Norte con alrededor del 26% impulsado por la demanda de reemplazo, y Europa con casi el 18% respaldado por actualizaciones de la red vinculadas a energías renovables.
- Asia-Pacífico también sigue siendo la región de más rápido crecimiento, manteniendo aproximadamente el 42% de participación, respaldada por la urbanización, el aumento de la demanda de electricidad y las inversiones sostenidas en transmisión en China e India.
- Por aplicación, la distribución de energía representa casi el 55% de participación debido al despliegue extensivo de subestaciones, mientras que la manufactura mantiene alrededor del 30% impulsada por las necesidades de monitoreo de energía industrial.
- Por clasificación de voltaje, los sistemas de ≤ 33 kV representan aproximadamente el 46% de participación para redes de distribución, mientras que de 33 kV a ≤ 66 kV representan casi el 34% debido al uso en subtransmisión.
Impulsores del Mercado:
Expansión de la Infraestructura de Transmisión de Alta Tensión y Subestaciones a Nivel Mundial
El aumento de la demanda de electricidad impulsa nuevos proyectos de transmisión en todas las regiones. Las empresas de servicios públicos expanden subestaciones de alta tensión para apoyar el crecimiento de la carga. El mercado de transformadores de corriente sumergidos en aceite se beneficia de estas mejoras. El aislamiento en aceite asegura precisión en entornos de alta corriente. Los operadores de red prefieren diseños probados por razones de seguridad. La larga vida útil reduce la frecuencia de mantenimiento. Las empresas de servicios públicos valoran el rendimiento estable bajo cargas máximas. Los programas de financiación de infraestructura apoyan los ciclos de adquisición.
- Por ejemplo, ABB suministra transformadores de corriente sumergidos en aceite con una clasificación de hasta 800 kV y clase de precisión 0.2S, apoyando subestaciones de extra alta tensión en todo el mundo.
Enfoque Creciente en la Fiabilidad de la Red y Sistemas de Medición de Energía Precisa
Las empresas de servicios públicos de energía priorizan la medición precisa de corriente para los sistemas de protección. La detección de fallas depende del rendimiento preciso del transformador. El mercado de transformadores de corriente sumergidos en aceite se beneficia de esta prioridad. El aislamiento en aceite apoya una fuerza dieléctrica consistente. Las empresas de servicios públicos despliegan estas unidades en nodos críticos. La salida estable mejora la precisión de la coordinación de relés. Los estándares de fiabilidad de la red elevan los requisitos técnicos. Las necesidades de cumplimiento apoyan una demanda sostenida.
- Por ejemplo, Siemens Energy informa que sus transformadores de corriente sumergidos en aceite logran una precisión de medición dentro de ±0.2% (Clase 0.2/0.2S) bajo condiciones nominales, mientras que los núcleos de protección dedicados están diseñados para asegurar la fiabilidad con un error compuesto del 5% al 10% (por ejemplo, Clase 5P o 10P) durante corrientes de falla alta en redes de transmisión de servicios públicos.
Crecimiento en el Consumo de Energía Industrial y Uso de Equipos Eléctricos Pesados
Las instalaciones industriales requieren soluciones de monitoreo de energía confiables. La maquinaria pesada depende de una medición de corriente estable. El mercado de transformadores de corriente inmersos en aceite respalda estas aplicaciones. Los diseños enfriados por aceite manejan alto estrés térmico. Los usuarios industriales valoran la durabilidad bajo cargas continuas. Las industrias de procesos dependen de sistemas de protección precisos. El control de calidad de energía apoya los objetivos de productividad. La expansión industrial sostiene la demanda de transformadores.
Demanda de Reemplazo por Infraestructura Eléctrica Envejecida en Mercados Maduros
Muchas subestaciones operan más allá de su vida útil de diseño. Las empresas de servicios públicos reemplazan transformadores antiguos para reducir los riesgos de fallas. El mercado de transformadores de corriente inmersos en aceite se beneficia de la actividad de modernización. Las unidades llenas de aceite se adaptan a los diseños existentes de subestaciones. Los proyectos de reemplazo reducen los riesgos de cortes. Las empresas de servicios públicos prefieren la tecnología familiar durante las actualizaciones. Los programas de renovación de activos obtienen respaldo regulatorio. Los ciclos de reemplazo largos aseguran una demanda constante.
Tendencias del Mercado:
Integración de Interfaces de Monitoreo Digital con Diseños Convencionales de Transformadores
Las empresas de servicios públicos adoptan el monitoreo digital para el seguimiento del estado de los activos. Los sensores apoyan estrategias de mantenimiento basado en condiciones. El mercado de transformadores de corriente inmersos en aceite refleja este cambio. Los diseños híbridos combinan aislamiento de aceite con características inteligentes. Los operadores obtienen visibilidad en tiempo real del rendimiento. Las alertas predictivas reducen el tiempo de inactividad no planificado. La integración digital mejora la planificación del ciclo de vida. La adopción de tecnología mejora el control operativo.
- Por ejemplo, Hitachi Energy integra sensores digitales de temperatura y descarga parcial que permiten un monitoreo continuo y extienden los intervalos de mantenimiento más allá de diez años.
Preferencia por Diseños Compactos para Apoyar Subestaciones con Limitaciones de Espacio
Las subestaciones urbanas enfrentan limitaciones de espacio. Las empresas de servicios públicos buscan transformadores de huella compacta. El mercado de transformadores de corriente inmersos en aceite se adapta a través de diseños optimizados. Los fabricantes reducen el tamaño sin pérdida de rendimiento. Las unidades compactas facilitan los desafíos de instalación. La eficiencia espacial apoya la expansión de la red urbana. La innovación en diseño mejora la flexibilidad de disposición. La urbanización impulsa esta preferencia.
- Por ejemplo, ARTECHE ofrece transformadores de corriente compactos inmersos en aceite (Serie CA) que presentan un diseño sostenible reduciendo su huella de carbono en un 14% y disminuyendo significativamente el peso para una instalación más fácil, todo mientras mantienen un alto cumplimiento de precisión IEC 61869 (hasta 0.1%).
Aumento del Uso de Diseños Estandarizados para Simplificar los Procesos de Adquisición de Servicios Públicos
Las empresas de servicios públicos simplifican la adquisición a través de especificaciones estándar. La estandarización reduce la complejidad de ingeniería. El mercado de transformadores de corriente inmersos en aceite se alinea con esta tendencia. Los fabricantes ofrecen gamas de productos modulares. Las unidades estándar acortan los plazos de entrega. Los diseños simplificados reducen los riesgos de instalación. Las empresas de servicios públicos obtienen previsibilidad de costos. La eficiencia en la adquisición apoya una adopción más amplia.
Creciente Énfasis en la Larga Vida Útil y Optimización de Costos del Ciclo de Vida
Las empresas de servicios públicos evalúan cuidadosamente el costo total de propiedad. Una larga vida útil reduce las necesidades de reemplazo de capital. El mercado de transformadores de corriente inmersos en aceite se alinea con el enfoque en el ciclo de vida. El aislamiento de aceite apoya la estabilidad operativa extendida. Las empresas de servicios públicos valoran la reducción de intervenciones de mantenimiento. El rendimiento predecible ayuda en la planificación de activos. La optimización del ciclo de vida guía las decisiones de compra. La fiabilidad sigue siendo una tendencia clave.
Análisis de Desafíos del Mercado:
Preocupaciones Ambientales y de Seguridad Relacionadas con los Sistemas de Aislamiento a Base de Aceite
La fuga de aceite plantea riesgos ambientales para las empresas de servicios públicos. La supervisión regulatoria aumenta los requisitos de cumplimiento. El mercado de transformadores de corriente inmersos en aceite enfrenta estas preocupaciones. Las empresas deben invertir en sistemas de contención. Los estándares de seguridad contra incendios elevan los costos de instalación. Las aprobaciones ambientales ralentizan los plazos de los proyectos. El escrutinio público afecta la planificación de proyectos. La complejidad del cumplimiento desafía las decisiones de adopción.
Competencia de Tecnologías de Aislamiento Alternativas en Aplicaciones Específicas
Las soluciones de tipo seco y aisladas con gas ganan interés. Estas opciones son adecuadas para subestaciones interiores o compactas. El mercado de transformadores de corriente inmersos en aceite enfrenta competencia selectiva. Las empresas comparan los perfiles de seguridad entre tecnologías. Los sistemas alternativos reducen los riesgos de manejo de aceite. La elección de tecnología depende de las necesidades de aplicación. La presión competitiva afecta las estrategias de precios. El posicionamiento en el mercado requiere una demostración clara de valor.
Oportunidades del Mercado:
Expansión de Redes de Transmisión de Energía en Economías Emergentes
Las economías emergentes invierten fuertemente en la expansión de la red. Los programas de electrificación impulsan nuevas subestaciones. El mercado de transformadores de corriente inmersos en aceite se beneficia de este crecimiento. Las empresas prefieren soluciones probadas para nuevas redes. Los diseños a base de aceite son adecuados para instalaciones al aire libre. La financiación de infraestructura apoya el despliegue a gran escala. Los objetivos de acceso a la energía aceleran la demanda. Los proyectos a largo plazo crean oportunidades constantes.
Actualizaciones Vinculadas a la Integración de Energías Renovables y Modernización de la Red
La energía renovable añade complejidad a las operaciones de la red. La medición precisa de corriente apoya la estabilidad de la red. El mercado de transformadores de corriente inmersos en aceite se alinea con las necesidades de modernización. Las empresas actualizan subestaciones cerca de plantas renovables. Las unidades aisladas con aceite manejan bien las cargas fluctuantes. El equilibrio de la red requiere sistemas de medición confiables. Los programas de modernización apoyan las actualizaciones de equipos. La transición energética fortalece la demanda futura.
Análisis de Segmentación del Mercado:
Segmentos de Producto
Los transformadores de tipo bobinado dominan debido a su alta precisión en circuitos de protección. Los diseños toroidales apoyan diseños compactos y flujo magnético uniforme. Las unidades de tipo barra son adecuadas para aplicaciones de alta corriente en subestaciones. Otros diseños sirven instalaciones de nicho y personalizadas. El mercado de transformadores de corriente inmersos en aceite se beneficia de esta diversidad de productos. Las empresas seleccionan diseños basados en espacio, precisión y necesidades de carga. El aislamiento a base de aceite probado apoya una larga vida útil. La elección de producto se alinea con las prioridades de diseño del sistema.
- Por ejemplo, CG Power fabrica transformadores de corriente inmersos en aceite de tipo bobinado y barra probados para estabilidad térmica continua por encima de los niveles de corriente nominal.
Segmentos de Clasificación de Voltaje
Las unidades clasificadas ≤ 33 kV tienen un fuerte uso en redes de distribución. El rango de 33 kV a ≤ 66 kV apoya sistemas de subtransmisión. Las unidades de alto voltaje por encima de 66 kV sirven para la transferencia de energía a granel. Cada clase de voltaje cumple con requisitos de red distintos. Las empresas igualan las clasificaciones con los niveles de estrés de la red. El aislamiento con aceite asegura estabilidad dieléctrica en todos los rangos. La segmentación de voltaje guía la planificación de adquisiciones. La confiabilidad del rendimiento sigue siendo crítica.
- Por ejemplo, General Electric ofrece transformadores de corriente sumergidos en aceite para redes de 400 kV y superiores, cumpliendo con los estándares de aislamiento y resistencia a corrientes de corta duración de la IEC.
Segmentos de Aplicación
La distribución de energía lidera la demanda debido a la amplia cobertura de la red. Las instalaciones de fabricación requieren medición precisa de corriente para protección. Otras aplicaciones incluyen servicios públicos y proyectos de infraestructura. Apoya la detección precisa de fallas y el monitoreo de carga. Los usuarios industriales valoran la durabilidad bajo operación continua. Las empresas de distribución dependen de una salida de medición estable. Las necesidades de aplicación determinan las elecciones de especificación. La diversidad del sector sostiene el equilibrio de la demanda.
Segmentación:
Segmentos de Producto
- Tipo bobinado
- Toroidal
- Tipo barra
- Otros
Segmentos de Clasificación de Voltaje
- ≤ 33 kV
- 33 kV a ≤ 66 kV
- 66 kV
Segmentos de Aplicación
- Distribución de energía
- Manufactura
- Otros
Segmentos de Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
Asia-Pacífico y Norteamérica
Asia-Pacífico posee la mayor participación con casi el 42% de la demanda global. China e India impulsan la expansión a través de inversiones en transmisión y subestaciones. El crecimiento urbano aumenta el consumo de electricidad en las principales ciudades. Las empresas de servicios públicos prefieren diseños sumergidos en aceite por su fiabilidad en exteriores. La expansión manufacturera también apoya una demanda constante de equipos. El mercado de transformadores de corriente sumergidos en aceite gana escala con estos proyectos. Norteamérica representa alrededor del 26% de participación debido a los programas de reemplazo de redes.
Europa y América Latina
Europa representa aproximadamente el 18% de la participación en el mercado global. Las empresas de servicios públicos se centran en mejoras de redes vinculadas a la integración de energías renovables. Las subestaciones envejecidas requieren equipos de medición fiables. Los diseños basados en aceite siguen siendo preferidos para nodos de alta tensión. América Latina tiene casi el 8% de participación en toda la región. La expansión de la infraestructura eléctrica apoya un crecimiento moderado. La electrificación industrial mejora la adopción en las principales economías.
Medio Oriente y África
Medio Oriente y África contribuyen con cerca del 6% de la demanda total. La expansión de la red eléctrica respalda nuevas instalaciones de transformadores. Los países del Golfo invierten en capacidad de transmisión para la seguridad energética. Las naciones africanas se centran en la electrificación y el acceso a la red. Los diseños sumergidos en aceite son adecuados para entornos exteriores adversos. El mercado de transformadores de corriente sumergidos en aceite se beneficia de planes de infraestructura a largo plazo. El apoyo político estable mejora la visibilidad de las adquisiciones.
Análisis de los Principales Actores:
- ABB
- General Electric
- Hitachi Energy
- Siemens Energy
- CG Power and Industrial Solutions
- ARTECHE
- Automatic Electric
Análisis Competitivo:
El mercado de transformadores de corriente sumergidos en aceite presenta una fuerte competencia entre los fabricantes globales de equipos eléctricos. Los grandes actores compiten en la fiabilidad del producto, la precisión y la larga vida útil. Las empresas invierten en diseño avanzado de aislamiento y pruebas de calidad. La amplitud del portafolio ayuda a los proveedores a atender múltiples clases de voltaje. La presencia de fabricación regional apoya ciclos de entrega más rápidos. Favorece a las empresas con largas relaciones con las empresas de servicios públicos. El soporte postventa fortalece la retención de clientes. Los precios se mantienen competitivos en grandes licitaciones. La confianza en la tecnología influye en las decisiones de compra.
Desarrollos Recientes:
- En diciembre de 2025, ABB completó con éxito la adquisición del negocio de electrónica de potencia de Gamesa Electric de Siemens Gamesa, marcando una expansión significativa en el sector de conversión de energía renovable. El negocio adquirido generó aproximadamente €145 millones en ingresos anuales durante el año fiscal que terminó el 30 de septiembre de 2025 e incluye un portafolio integral de productos de conversión de energía, incluyendo convertidores eólicos de generador de inducción doblemente alimentado, sistemas de almacenamiento de energía en baterías industriales e inversores solares a escala de servicios públicos. La transacción incorporó aproximadamente 400 empleados en varios países, incluyendo India, China, Estados Unidos y Australia, junto con dos instalaciones de producción ubicadas en Madrid y Valencia. Esta adquisición mejora la base instalada de convertidores eólicos de ABB en aproximadamente 46 gigavatios, posicionando a la compañía para capitalizar la expansión global de energía renovable que se anticipa suministrará el 43% de la electricidad global para 2030. Además, ABB aseguró un pedido de Rs 173.55 crore de Siemens Gamesa para convertidores y gabinetes de turbinas eólicas en India y está invirtiendo Rs 140 crore para expandir su capacidad de producción de motores de baja tensión mientras lanza sus nuevos motores de eficiencia IE5 en el mercado indio.
- GE Vernova anunció en octubre de 2025 su adquisición del 50% restante de participación en Prolec GE de Xignux por $5.275 mil millones, un acuerdo transformador que se espera cerrar a mediados de 2026, pendiente de aprobaciones regulatorias. Prolec GE, un proveedor líder de equipos de red, incluidos transformadores, proyecta ingresos de aproximadamente $3 mil millones para 2025 con un margen EBITDA ajustado robusto de alrededor del 25%. La adquisición se financia mediante un enfoque equilibrado de aproximadamente 50% en efectivo y 50% en deuda, con GE Vernova proyectando entre $60 millones y $120 millones en sinergias de costos para 2028. Con siete sitios de fabricación globales, incluidos cinco en Estados Unidos, Prolec GE está posicionada de manera única para servir al mercado de transformadores de América del Norte en rápido crecimiento, particularmente abordando la demanda de la expansión de centros de datos, integración de energía renovable e iniciativas de modernización de la red. Este movimiento estratégico fortalece significativamente el segmento de Electrificación de GE Vernova, que experimenta un crecimiento acelerado impulsado por cambios transformadores en el panorama energético y las necesidades de infraestructura de red.
- Hitachi Energy ha emprendido múltiples iniciativas estratégicas para fortalecer su negocio de transformadores a nivel mundial. En mayo de 2025, la compañía presentó TXellence, su portafolio de transformadores de clase mundial específicamente diseñados para los requisitos en evolución de la generación de energía nuclear. La compañía logró un avance tecnológico al probar con éxito un transformador de aceite de éster natural de 765 kV / 400 kV de una sola fase y 250 MVA, el primero de su tipo en este nivel de voltaje y potencia, ofreciendo propiedades de aislamiento biodegradables y de seguridad por diseño para operaciones de red de CA de ultra alto voltaje. En junio de 2025, Hitachi Energy aseguró un contrato sustancial para suministrar 30 unidades de transformadores de una sola fase de 765 kV y 500 MVA para la expansión de infraestructura de red en India, con fabricación realizada en su instalación de Maneja en Vadodara, Gujarat. La compañía firmó un Memorando de Entendimiento con HD Hyundai Electric en octubre de 2025 para colaborar en proyectos HVDC que apoyen la transición de energía limpia de Corea y la estrategia de Energy Expressway, con HD Hyundai Electric aprovechando su nueva instalación en Ulsan para la fabricación de transformadores HVDC. Además, Hitachi Energy comprometió una inversión adicional de CAD $270 millones en septiembre de 2025 para expandir su instalación de Varennes en Canadá, uno de los mayores fabricantes de transformadores HVDC del mundo, con mejoras que incluyen una línea de ensamblaje de última generación y dos líneas adicionales de alimentación de núcleo y bobinado flexibles para mejorar significativamente la capacidad de producción y satisfacer la demanda sin precedentes impulsada por la expansión de energía nuclear, proyectos de interconexión de redes y el crecimiento de centros de datos.
- Siemens Energy está ejecutando una estrategia de expansión en dos continentes para abordar la creciente demanda global de transformadores. En septiembre de 2025, la compañía anunció una inversión de €220 millones ($256.2 millones) para expandir su histórica fábrica de transformadores en Núremberg, Alemania, con la ceremonia de colocación de la primera piedra a la que asistió el Ministro Presidente de Baviera, Dr. Markus Söder. Esta expansión aumentará la superficie de la instalación en aproximadamente 16,000 metros cuadrados y aumentará la capacidad de producción en aproximadamente un 50%, creando 350 empleos modernos mientras continúa la fabricación. El gobierno bávaro está apoyando el proyecto con hasta €20 millones en financiamiento de tecnología e I+D, con nuevas áreas de producción que se espera se vuelvan operativas para 2028. Complementando esta expansión europea, Siemens Energy anunció en febrero de 2024 su compromiso de establecer su primera instalación de producción de transformadores en Estados Unidos, específicamente en Charlotte, Carolina del Norte, con una inversión de $150 millones proyectada para crear 600 empleos locales. Se espera que el primer lote de transformadores de potencia de esta instalación llegue a principios de 2026, abordando el déficit crítico de suministro en el mercado norteamericano donde la demanda de transformadores ha aumentado un 116% desde 2019.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, clasificación de voltaje, aplicación y región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- Los proyectos de expansión de la red continuarán apoyando la demanda constante en las redes de transmisión y distribución.
- Las empresas de servicios públicos priorizarán los diseños probados con aislamiento de aceite para garantizar la precisión y la seguridad operativa.
- La demanda de reemplazo aumentará a medida que las subestaciones envejecidas se sometan a programas de modernización.
- La integración de energías renovables incrementará la necesidad de sistemas de medición de corriente precisos.
- El consumo de energía industrial sostendrá el crecimiento de aplicaciones en los sectores de manufactura.
- Las características de monitoreo digital ganarán adopción para mejorar la eficiencia en la gestión de activos.
- Las especificaciones estandarizadas de servicios públicos influirán en el diseño y la adquisición de transformadores.
- Las economías emergentes invertirán en nueva capacidad de transmisión para apoyar los objetivos de electrificación.
- Los estándares de fiabilidad y seguridad seguirán siendo estrictos en los mercados regulados.
- La larga vida útil apoyará la adopción repetida y las relaciones a largo plazo con los proveedores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de transformadores de corriente sumergidos en aceite y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de transformadores de corriente sumergidos en aceite entre 2025 y 2032?
¿Qué segmento del mercado de transformadores de corriente sumergidos en aceite tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de transformadores de corriente sumergidos en aceite?
¿Quiénes son las empresas líderes en el mercado de transformadores de corriente sumergidos en aceite?
¿Qué región comandó la mayor parte del mercado de transformadores de corriente inmersos en aceite en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Transformadores de Corriente Sumergidos en Aceite Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Transformadores de Corriente Sumergidos en Aceite Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,893 million → 2032: USD 3,044.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Transformadores de Corriente Sumergidos en Aceite Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Drivers
- 3.3 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Restraints & Challenges
- 3.4 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Transformadores de Corriente Sumergidos en Aceite Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Transformadores de Corriente Sumergidos en Aceite Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Transformadores de Corriente Sumergidos en Aceite category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Transformadores de Corriente Sumergidos en Aceite Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Transformadores de Corriente Sumergidos en Aceite market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Transformadores de Corriente Sumergidos en Aceite Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Transformadores de Corriente Sumergidos en Aceite Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Transformadores de Corriente Sumergidos en Aceite (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Transformadores de Corriente Sumergidos en Aceite Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Transformadores de Corriente Sumergidos en Aceite Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Transformadores de Corriente Sumergidos en Aceite Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Transformadores de Corriente Sumergidos en Aceite Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
