
Visión General del Mercado
El mercado de tractores agrícolas se proyecta que crecerá de USD 95,000.17 millones en 2024 a un estimado de USD 124,113.78 millones para 2032, con un CAGR de 4.56% de 2024 a 2032. La expansión del mercado está impulsada por el aumento de la mecanización agrícola, la escasez de mano de obra en la agricultura y la adopción más amplia de herramientas de agricultura de precisión. Asia Pacífico lidera la demanda global porque India y China mantienen altos volúmenes de unidades, amplias redes de distribuidores y una fuerte capacidad de fabricación doméstica.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tractores Agrícolas 2024 | USD 95,000.17 millones |
| CAGR del Mercado de Tractores Agrícolas | 4.56% |
| Tamaño del Mercado de Tractores Agrícolas 2032 | USD 124,113.78 millones |
Perspectivas del Mercado
- Asia Pacífico representó el 47.2% de los ingresos globales en 2024, respaldado por grandes poblaciones agrícolas, demanda de reemplazo y profunda producción local en India y China.
- Los tractores utilitarios lideraron el segmento de tipo con una participación estimada del 32.8% porque sirven para la agricultura mixta, transporte y trabajo con cargadores a un costo de propiedad manejable.
- Los tractores de 100 HP ocuparon la posición de liderazgo en potencia con una participación estimada del 54.6% ya que los compradores favorecieron el equilibrio de potencia, eficiencia de combustible y compatibilidad con implementos.
- John Deere, CNH Industrial, AGCO, Kubota y Mahindra & Mahindra se mantuvieron como los competidores más influyentes debido a sus amplios portafolios, alcance financiero y fuerte cobertura de distribuidores.
- La dirección actual del mercado se centra en la integración de la agricultura de precisión, la gestión de flotas habilitada por telemática y la migración gradual hacia plataformas 4WD de especificaciones más altas.
Análisis de Segmentación del Mercado
Por Tipo (Utilitario, Cultivo en Hilera, Huerto, Compacto, Especializado) Los tractores utilitarios mantuvieron la mayor participación del segmento de tipo en 2024, con un estimado del 32.8% de los ingresos globales. Su liderazgo refleja un uso amplio en operaciones agrícolas mixtas, apoyo a la ganadería, labranza ligera y trabajo de transporte. Los compradores valoran estas máquinas por su versatilidad, menor costo de adquisición que los modelos de cultivo en hilera y compatibilidad con cargadores, remolques e implementos de campo rutinarios. Por Rango de HP (100 HP) El rango de 100 HP representó la mayor parte de la demanda del mercado en 2024, con una participación estimada del 54.6%. Esta clase de potencia satisface las necesidades de cultivo de mediana intensidad, pulverización, siembra y transporte sin elevar demasiado los costos de combustible y financiación. Los agricultores prefieren cada vez más este rango porque equilibra la producción, maniobrabilidad y flexibilidad de implementos en sistemas de cultivo diversos. Por Tipo de Tracción (2WD, 4WD) Los tractores 2WD dominaron el segmento de tipo de tracción en 2024, con una participación estimada del 58.1% de los ingresos. Su posición sigue siendo fuerte en mercados sensibles al precio donde las granjas operan en terrenos relativamente planos y priorizan bajos costos de mantenimiento. La mayor asequibilidad, el servicio más fácil y la fuerte disponibilidad en modelos de baja y media potencia continúan apoyando la demanda de unidades 2WD. Por Usuario Final (Granjas PYMES, Grandes Granjas, Contratistas) Las Granjas PYMES representaron el mayor segmento de usuario final en 2024, con una participación estimada del 61.4% de la demanda global. Este dominio refleja el gran número de pequeñas y medianas explotaciones agrícolas en Asia Pacífico, América Latina y partes de Europa. Las decisiones de compra en este segmento están impulsadas por la financiación subsidiada, las necesidades de uso multipropósito y la creciente presión para mejorar la productividad laboral.Principales Impulsores del Crecimiento
Aumento de la mecanización en estructuras agrícolas fragmentadas La mecanización agrícola sigue siendo el impulsor estructural más fuerte de la demanda de tractores porque los productores necesitan aumentar la producción, reducir el tiempo de ciclo en el campo y gestionar la creciente escasez de mano de obra. Esta tendencia es especialmente visible en mercados con propiedades de tierra fragmentadas, donde los agricultores están pasando de la tracción animal y herramientas manuales a tractores de entrada y gama media. La demanda también se está expandiendo donde los salarios rurales han aumentado más rápido que la realización de cultivos, empujando a los operadores a proteger los márgenes a través de la labranza mecanizada, siembra y transporte. India sigue siendo un indicador crítico de este cambio, con ventas anuales de tractores que se mantienen por encima de las 900,000 unidades en los últimos años, lo que refleja tanto la demanda de reemplazo como las compras por primera vez. A medida que los gobiernos y prestamistas amplían el acceso al crédito estacional, programas de intercambio y subsidios de equipos, más pequeñas y medianas granjas pueden justificar la propiedad en lugar de depender solo de servicios de alquiler. La adopción de la agricultura de precisión impulsa la demanda de reemplazo Los agricultores evalúan cada vez más los tractores como plataformas de trabajo digitales en lugar de activos mecánicos independientes. La demanda se está desplazando hacia modelos que soportan auto-guiado, control de implementos, telemática, aplicación de tasa variable y diagnósticos remotos. Estas características ayudan a los operadores a reducir la superposición, mejorar el uso de combustible y gestionar el tiempo de actividad de las máquinas de manera más efectiva durante las ventanas estrechas de siembra y cosecha. Este cambio apoya la demanda de reemplazo en mercados maduros y la premiumización en mercados en desarrollo. Los grandes fabricantes están reforzando este cambio a través de la inversión en tecnología, y John Deere continúa gastando más de USD 2 mil millones anualmente en investigación y desarrollo, fortaleciendo las capacidades de software, automatización y equipos conectados. A medida que las herramientas de precisión se vuelven más fáciles de usar y los distribuidores las combinan con financiación y soporte postventa, los agricultores muestran una mayor disposición a actualizarse a plataformas de tractores de mayor valor. El apoyo público y la financiación rural amplían el acceso a equipos Los programas de mecanización respaldados por el gobierno, las tasas de interés subsidiadas y los canales de préstamo rural continúan apoyando las compras de tractores en muchas economías agrícolas. Estos programas reducen la presión de costos iniciales y mejoran la asequibilidad para los agricultores que de otro modo retrasarían los ciclos de reemplazo. El apoyo público también ayuda a acelerar la adopción en regiones donde los tractores sirven múltiples roles, incluyendo la preparación del campo, apoyo a la irrigación, transporte y desarrollo básico de la tierra. En muchos países, las autoridades locales promueven la mecanización para fortalecer la seguridad alimentaria, mejorar la puntualidad de la siembra y reducir las ineficiencias post-cosecha. El crecimiento también se beneficia de la expansión de la financiación no bancaria, los brazos de financiación cautiva y los planes de pago a plazos liderados por distribuidores, que mejoran el acceso al mercado para los compradores por primera vez. Juntos, el apoyo político y la disponibilidad de financiación crean una base de demanda más resiliente tanto en granjas PYMES como en operaciones comerciales.Tendencias y Oportunidades Clave
Los tractores inteligentes ganan tracción comercial Una de las tendencias más claras en el mercado de tractores agrícolas es el movimiento hacia máquinas conectadas e cada vez más automatizadas. Los compradores ahora priorizan la guía GPS integrada, la telemática, la planificación de tareas vinculada al rendimiento y las herramientas de mantenimiento predictivo que reducen el tiempo de inactividad durante las operaciones de campo pico. La conectividad también mejora la visibilidad de la flota para contratistas y grandes granjas que gestionan varios operadores en parcelas dispersas. Esta tendencia se está moviendo desde plataformas premium de cultivo en hilera hacia categorías utilitarias y especializadas a medida que los costos de los componentes disminuyen. La inversión en tecnología de los principales fabricantes continúa reforzando la adopción, y el gasto anual de investigación y desarrollo de John Deere por encima de USD 2 mil millones muestra cuán fuertemente los líderes globales están posicionando los tractores como activos habilitados por software en lugar de solo equipos mecánicos. Los modelos de especificaciones más altas remodelan la mezcla de productos Otra tendencia clara es la migración hacia configuraciones de tractores más capaces, especialmente trenes de tracción 4WD, mejores hidráulicos y paquetes de comodidad para el operador mejorados. Los agricultores están emparejando cada vez más tractores con implementos más pesados, cargadores frontales y accesorios de precisión, lo que aumenta la demanda de mayor capacidad de elevación y mejor rendimiento de transmisión. La comodidad de la cabina, la visibilidad y la ergonomía también están convirtiéndose en decisivas en regiones que enfrentan escasez de mano de obra y horas de utilización de máquinas en aumento. La agricultura especializada está influyendo en el desarrollo de productos también, con plataformas de huerto y compactas adoptando radios de giro más ajustados, diseños de perfil bajo y electrónica adecuada para entornos de trabajo confinados. Este cambio está elevando los precios de venta promedio y ampliando la brecha entre los tractores mecánicos de nivel de entrada y los modelos premium listos para precisión. Los mercados emergentes crean oportunidades de volumen Queda una oportunidad significativa en las economías agrícolas emergentes donde los niveles de mecanización aún están por debajo de los promedios globales. En estos mercados, la propiedad de tractores puede mejorar materialmente la velocidad de preparación de la tierra, la eficiencia del transporte y la productividad laboral estacional. El potencial de demanda es más fuerte donde los gobiernos fomentan la producción de alimentos domésticos, la expansión de la irrigación y la siembra mecanizada. Los fabricantes pueden capturar esta oportunidad localizando la producción, expandiendo la cobertura de distribuidores y ofreciendo tractores utilitarios duraderos con requisitos de mantenimiento simples. Los productos que se ajustan a sistemas de agricultura mixta, bajo costo total de propiedad y términos de financiación flexibles probablemente verán la mejor respuesta. Los modelos de alquiler con opción a compra y contratación comunitaria también crean puntos de entrada prácticos para los agricultores que no pueden financiar inmediatamente la propiedad completa. Las plataformas de bajas emisiones y energía alternativa abren nuevos nichos También se está construyendo una oportunidad en torno a los tractores de bajas emisiones, especialmente unidades compactas y especializadas utilizadas en huertos, viñedos, municipios y entornos cerrados. Las plataformas eléctricas de batería y de combustible alternativo siguen siendo una pequeña parte de la base instalada, sin embargo, ofrecen potencial estratégico donde la reducción de ruido, el uso en interiores y las normas locales de emisiones son importantes. Esto es particularmente relevante en mercados desarrollados con objetivos ambientales estrictos y segmentos de horticultura premium. Los proveedores que puedan combinar sistemas de energía limpia con tiempo de funcionamiento confiable y soporte de servicio competitivo pueden asegurar una ventaja de primer movimiento. Con el tiempo, este nicho puede expandirse a clases de tractores más amplias a medida que el acceso a la carga, la densidad de energía y la economía del costo total mejoran.Desafíos Clave
Alto costo de adquisición y economía de insumos volátil Las compras de tractores siguen siendo altamente sensibles a los ingresos agrícolas, los precios de las materias primas y las tasas de interés. Cuando los márgenes de los cultivos se debilitan, los agricultores a menudo posponen los ciclos de reemplazo y extienden el uso del equipo más allá de la vida útil ideal. Este desafío es más agudo para las pequeñas y medianas granjas, que enfrentan condiciones de crédito más estrictas y menos poder de negociación con los distribuidores. El aumento de los costos de acero, neumáticos, electrónica y logística también puede elevar los precios de las máquinas y reducir la asequibilidad. Incluso cuando los fundamentos de la demanda siguen siendo saludables, la escalada de precios puede desviar a los clientes hacia equipos usados, modelos de menor potencia o alternativas de alquiler, lo que limita la penetración de productos premium. Brechas de servicio y complejidad de la cadena de suministro La capacidad de postventa sigue siendo una barrera crítica en muchos mercados rurales. Los agricultores esperan un suministro confiable de piezas, una rápida reparación y técnicos calificados porque las averías durante la siembra o la cosecha pueden dañar la producción estacional. Sin embargo, la cobertura de servicio varía ampliamente por geografía, especialmente para tractores avanzados que dependen de sensores, software y sistemas de control electrónico. La interrupción de la cadena de suministro agrega más presión al extender los tiempos de entrega de componentes y retrasar la reposición de inventario de los distribuidores. Por lo tanto, los fabricantes deben equilibrar las actualizaciones tecnológicas con la simplicidad del servicio, el almacenamiento local de piezas y la capacitación de distribuidores para evitar una adopción más lenta en mercados desatendidos.Análisis Regional
Tendencias del Mercado de Tractores Agrícolas en América del Norte América del Norte representó el 18.7% de los ingresos globales del mercado de tractores agrícolas en 2024. La demanda en esta región está moldeada por grandes granjas comerciales, fuertes ciclos de reemplazo y rápida adopción de plataformas de tractores de alta potencia y habilitadas para precisión. Los compradores valoran altamente la telemática, los sistemas de guía, la comodidad del operador y los paquetes de financiación vinculados al flujo de caja estacional. La cobertura de servicio de los distribuidores y la disponibilidad de piezas influyen fuertemente en la elección de marca, especialmente durante las ventanas de siembra y cosecha. El mercado también muestra una demanda saludable de tractores compactos utilizados en pequeñas granjas, gestión de superficies y aplicaciones municipales, lo que amplía el volumen más allá de las grandes operaciones de cultivo en hilera. La intensidad competitiva se mantiene alta porque el posicionamiento de productos premium, los servicios digitales y la capacidad de respuesta postventa afectan todas las decisiones de compra. Tendencias del Mercado de Tractores Agrícolas en Asia Pacífico Asia Pacífico representó el 47.2% de los ingresos globales del mercado de tractores agrícolas en 2024. La región lidera porque combina poblaciones agrícolas muy altas con grandes bases de fabricación doméstica y amplia disponibilidad de productos en todos los puntos de precio. India impulsa una demanda sustancial de unidades en categorías de baja y media potencia, mientras que China apoya tanto las actualizaciones de mecanización como la producción local de equipos. Las granjas PYMES dominan el comportamiento de compra, lo que mantiene una fuerte demanda de tractores utilitarios, trenes de tracción simples y modelos de propiedad respaldados por financiación. La proximidad de los distribuidores, las piezas de repuesto asequibles y la durabilidad en condiciones de agricultura mixta son más decisivas que las características avanzadas en muchos mercados locales. Al mismo tiempo, los tractores listos para precisión y especializados están ganando tracción en granjas comerciales y áreas de horticultura de alto valor. Tendencias del Mercado de Tractores Agrícolas en Europa Europa representó el 21.4% de los ingresos globales del mercado de tractores agrícolas en 2024. La región se beneficia de una mecanización avanzada, una fuerte demanda de reemplazo y una adopción constante de tractores premium con capacidades de agricultura de precisión. Las granjas en Europa Occidental a menudo priorizan la eficiencia de combustible, el cumplimiento de emisiones, la comodidad de la cabina y los sistemas de control digital integrados al seleccionar equipos. Los tractores especializados para viñedos, huertos y aplicaciones de campo estrecho representan un nicho de producto importante, particularmente en el sur de Europa. La presión regulatoria sobre emisiones y sostenibilidad alienta a los fabricantes a mejorar la eficiencia del motor y explorar conceptos de energía alternativa en segmentos compactos. La competencia de marca sigue siendo intensa, con compradores que a menudo prefieren proveedores que ofrecen un fuerte soporte de distribuidores, integración tecnológica y valores residuales confiables. Tendencias del Mercado de Tractores Agrícolas en América Latina América Latina representó el 7.1% de los ingresos globales del mercado de tractores agrícolas en 2024. La demanda regional está estrechamente vinculada a la gran escala de cultivo de soja, maíz, caña de azúcar y otros cultivos orientados a la exportación, que apoyan las compras de tractores duraderos de media y alta potencia. Brasil sigue siendo el principal centro de demanda porque sus granjas comerciales requieren equipos para trabajos de campo de gran extensión y alta utilización estacional. La disponibilidad de financiación y las expectativas de ingresos por cultivos afectan materialmente el momento de los pedidos, creando patrones de compra más cíclicos que en algunos mercados maduros. La demanda de 4WD es comparativamente fuerte en áreas que requieren tracción para implementos grandes y condiciones de suelo variadas. Los fabricantes compiten a través de ensamblaje local, alcance de distribuidores y paquetes de soporte que reducen el tiempo de inactividad en zonas agrícolas remotas. Tendencias del Mercado de Tractores Agrícolas en Medio Oriente y África Medio Oriente y África representaron el 5.6% de los ingresos globales del mercado de tractores agrícolas en 2024. El rendimiento del mercado varía ampliamente entre países, con la demanda más fuerte en áreas que invierten en producción de alimentos, expansión de irrigación y mecanización básica. Los compradores en muchos mercados priorizan tractores utilitarios robustos, mantenimiento simple y bajo costo operativo porque la infraestructura de servicio puede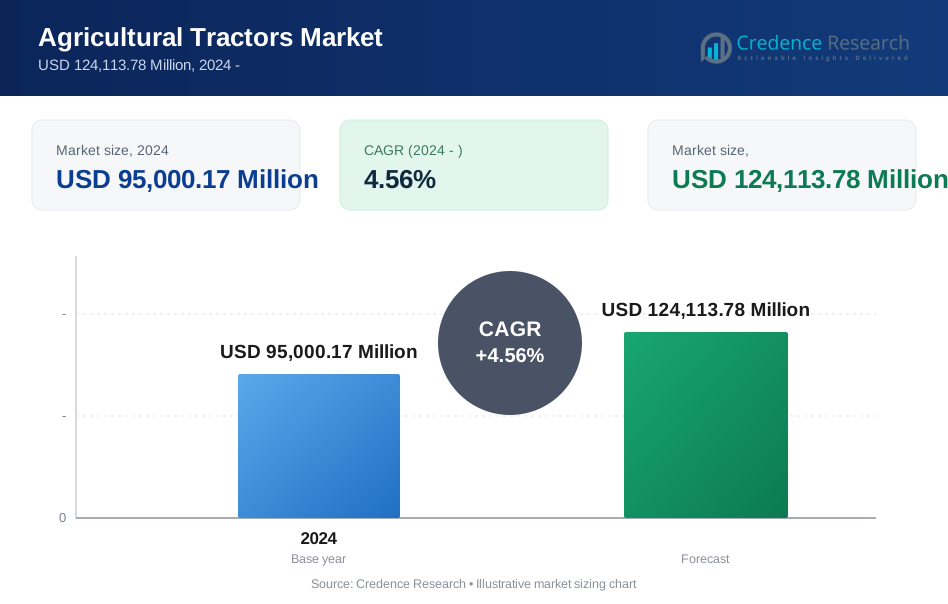
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál fue el tamaño del mercado de tractores agrícolas en 2024?
¿Qué está impulsando el crecimiento en el mercado de tractores agrícolas?
¿Qué tendencia clave está moldeando el mercado de tractores agrícolas?
¿Qué segmento lidera el mercado de tractores agrícolas por tipo?
¿Quiénes son los principales actores en el mercado de tractores agrícolas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de tractores agrícolas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de tractores agrícolas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 95,000.17 Million → forecast year: USD 124,113.78 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de tractores agrícolas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de tractores agrícolas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de tractores agrícolas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de tractores agrícolas Market Drivers
- 3.3 Mercado de tractores agrícolas Market Restraints & Challenges
- 3.4 Mercado de tractores agrícolas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de tractores agrícolas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de tractores agrícolas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de tractores agrícolas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de tractores agrícolas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de tractores agrícolas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de tractores agrícolas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de tractores agrícolas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de tractores agrícolas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de tractores agrícolas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de tractores agrícolas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de tractores agrícolas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de tractores agrícolas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de tractores agrícolas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de tractores agrícolas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de tractores agrícolas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de tractores agrícolas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de tractores agrícolas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de tractores agrícolas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de tractores agrícolas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
