
Descripción General del Mercado de Tinta de Algas:
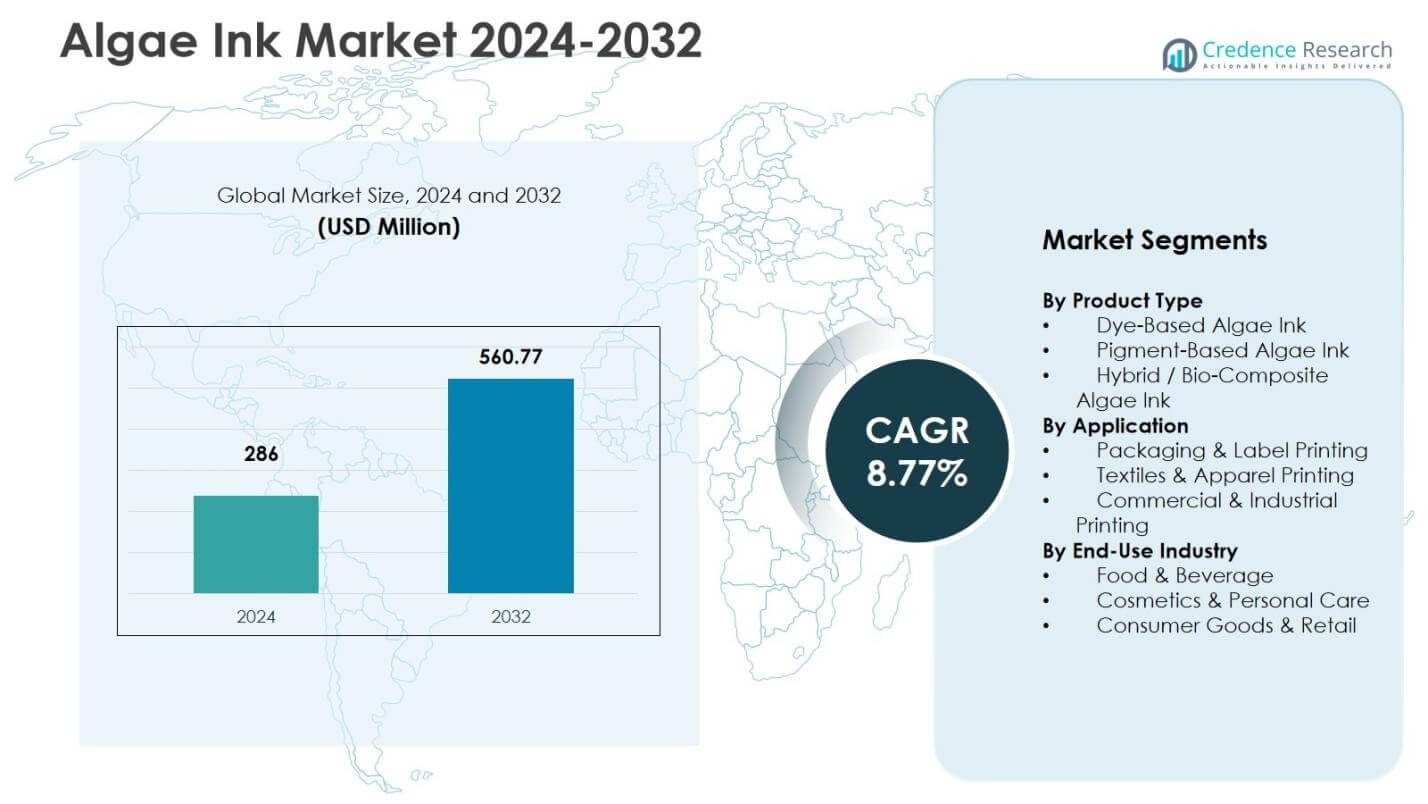
El tamaño del mercado de tinta de algas fue valorado en USD 286 millones en 2024 y se proyecta que alcance los USD 560.77 millones para 2032, lo que implica un CAGR del 8.77% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tinta de Algas 2024 | USD 286 millones |
| Mercado de Tinta de Algas, CAGR | 8.77% |
| Tamaño del Mercado de Tinta de Algas 2032 | USD 560.77 millones |
El mercado incluye proveedores enfocados en la innovación como Living Ink Technologies, Nature Coatings, Vollebak, Algix, Green Pigment Labs, BioGraphix, Advanced Algae Solutions, EcoAlgae Print Solutions, Living Carbon Ink y AlgaeTech, que se centran en el desarrollo de bio-pigmentos, la ampliación de la producción y la mejora del rendimiento de la tinta para embalajes, textiles y etiquetado. Las empresas comúnmente se expanden a través del desarrollo de productos, asociaciones orientadas a la sostenibilidad y la implementación de casos de uso en impresión industrial. América del Norte lideró en 2024 con una participación del 36.4%, respaldada por la adopción en embalajes y la marca de ropa, seguida por Europa y Asia Pacífico, donde el enfoque regulatorio y los programas de sostenibilidad están asociados con un creciente interés en materiales de base biológica.
Perspectivas del Mercado de Tinta de Algas
- El mercado de tinta de algas fue de USD 286 millones en 2024 y se espera que alcance los USD 560.77 millones para 2032, creciendo a un CAGR del 8.77% durante el período de pronóstico.
- El crecimiento está vinculado a la demanda de materiales de impresión de base biológica, una adopción más amplia de ESG en embalajes y textiles, y la aceptación de tinta de algas basada en pigmentos, que representó un 46.2% de participación en 2024 y está posicionada en torno a la durabilidad y estabilidad de impresión.
- Las tendencias incluyen un uso creciente en eco-moda, etiquetado premium y marca liderada por la sostenibilidad, junto con asociaciones entre innovadores de materiales y convertidores de embalajes destinadas a escalar los pigmentos derivados de algas.
- Las limitaciones incluyen costos de producción más altos, capacidad limitada de fabricación a gran escala y desafíos de consistencia de rendimiento frente a tintas sintéticas convencionales, lo que puede ralentizar la adopción entre los usuarios industriales sensibles al precio.
- América del Norte lideró con una participación del 36.4% en 2024, seguida por Europa (28.7%) y Asia Pacífico (24.1%), donde los programas de sostenibilidad y el crecimiento en textiles y embalajes apoyan la adopción.
Análisis de Segmentación del Mercado de Tinta de Algas:
Por Tipo de Producto:
La tinta de algas a base de pigmentos representó el 46.2% del mercado en 2024. La demanda de formulaciones a base de pigmentos está vinculada a la estabilidad del color, la durabilidad y la compatibilidad con los requisitos de impresión comercial, incluyendo una mejor resistencia a la exposición UV y a la humedad en algunas aplicaciones. La tinta de algas a base de tintes se utiliza más a menudo en impresiones de lotes pequeños y creativas donde se prioriza la viveza, mientras que los sistemas híbridos/bio-compuestos se están desarrollando a medida que los proveedores buscan aumentar el contenido biológico y cumplir con los requisitos de adquisición relacionados con la economía circular o los objetivos de sostenibilidad.
- Por ejemplo, Living Ink Technologies comercializa ALGAE INK™ utilizando el pigmento ALGAE BLACK™ con portadores a base de soja o agua y afirma un contenido bio-renovable del 83% para impresión offset en etiquetas colgantes y empaques, con un enfoque en el equilibrio tinta-agua en papeles recubiertos.
Por Aplicación:
La impresión de empaques y etiquetas representó el 51.8% del mercado en 2024. Este segmento está respaldado por la demanda de insumos de impresión de menor impacto en alimentos, cosméticos y productos de consumo de marca, a menudo vinculados a objetivos corporativos de ESG e iniciativas de sostenibilidad de empaques. La impresión textil y de prendas sigue mientras las marcas prueban tintas a base de algas en moda ecológica y branding de pigmentos naturales, mientras que la impresión comercial e industrial sigue siendo un área más pequeña pero en crecimiento en aplicaciones de señalización y promoción donde las afirmaciones de sostenibilidad influyen en la adquisición.
- Por ejemplo, Crocs se asoció con Living Ink Technologies y EcoEnclose para imprimir cajas de charms Jibbitz utilizando tintas derivadas de algas en procesos CMYK a partir de agosto de 2023, reemplazando el negro de carbón a base de petróleo en el empaque impreso.
Por Industria de Uso Final:
Alimentos y bebidas lideró con un 39.5% del mercado en 2024, reflejando la adopción en empaques y etiquetado donde las marcas enfatizan la sostenibilidad y el posicionamiento de “etiqueta limpia”. Se describe a los cosméticos y el cuidado personal como un segmento de mayor crecimiento debido al branding premium y las estrategias de etiquetas reciclables, mientras que el uso en bienes de consumo y retail está vinculado a aplicaciones de empaque y comercialización destinadas a apoyar la comunicación de sostenibilidad. Las suposiciones sobre la adecuación regulatoria para empaques de contacto alimentario dependen de las normas locales y de las formulaciones específicas de tinta, que varían según el proveedor y la certificación.
Principales Impulsores de Crecimiento del Mercado de Tinta de Algas
Aumento de la Demanda de Soluciones de Impresión Sostenibles y Biodegradables La adopción está respaldada por los esfuerzos de las marcas y los convertidores para reducir la dependencia de los pigmentos derivados del petróleo y alinear los materiales con los compromisos de sostenibilidad. Los pigmentos derivados de algas se posicionan como alternativas de menor impacto que pueden apoyar los informes de ESG y la diferenciación de marca. El interés del consumidor en empaques responsables con el medio ambiente puede reforzar la adopción en ciertas categorías, aunque el grado de demanda varía según la sensibilidad al precio y los requisitos de rendimiento.
- Por ejemplo, la sub-marca ISPA de Nike ha utilizado la tinta flexográfica de algas de Living Ink en algunas cajas de calzado introducidas a finales de la primavera de 2024, posicionada como un reemplazo directo del negro de carbón derivado del petróleo mientras cumple con las especificaciones de color negro.
Creciente Adopción en Aplicaciones de Empaque y Etiquetado
El embalaje y el etiquetado son áreas de demanda central porque combinan altos volúmenes de impresión con mensajes visibles de sostenibilidad de la marca. La adopción se apoya donde las tintas de algas son compatibles con sistemas a base de agua y donde los convertidores pueden validar la capacidad de ejecución, el secado y la durabilidad en los sustratos objetivo. La presión regulatoria sobre los residuos de embalaje y los compromisos corporativos con materiales reciclables o compostables pueden aumentar el interés en tintas de base biológica, aunque las decisiones de cambio también dependen del costo, la disponibilidad y la preparación para la certificación.
- Por ejemplo, Patagonia utiliza la tinta de algas de Living Ink en embalajes y etiquetas colgantes, posicionándola como una opción de base biológica compatible con la impresión offset y los recubrimientos acuosos.
Avances Tecnológicos en la Extracción de Bio-Pigmentos y Formulación de Tintas
La I+D en cultivo de algas, extracción de pigmentos y formulación de tintas está destinada a reducir las brechas de rendimiento con las tintas convencionales. El progreso en el control de la viscosidad, la estabilidad y la compatibilidad con los sistemas de impresión puede ampliar la aplicabilidad a la impresión a mayor velocidad y textiles. Los sistemas híbridos pueden mejorar la durabilidad y ampliar la gama de colores alcanzable, pero la ampliación sigue dependiendo de la inversión en fabricación, los rendimientos del proceso y los controles de consistencia.
Tendencias y Oportunidades Clave del Mercado de Tintas de Algas
Expansión en Aplicaciones de Moda, Impresión Textil y Eco-Branding
Los textiles y el branding de ropa están expandiendo los casos de uso, impulsados por el posicionamiento de la eco-moda y el interés en alternativas de pigmentos naturales. Las colaboraciones entre marcas de ropa y desarrolladores de bio-tintas pueden acelerar la entrada al mercado a través de tiradas limitadas y narración de marca, con una ampliación más amplia dependiente de la consistencia del color, la solidez al lavado y el costo.
Por ejemplo, el fabricante portugués SILSA ha utilizado tinta de algas certificada por OEKO-TEX en colecciones de serigrafía textil posicionadas alrededor de algodón regenerativo y pigmentos negros de base biológica derivados de corrientes de desechos de algas.
Asociaciones Estratégicas, Pilotos Comerciales y Escalado de Ecosistemas de Impresión Verde
Las asociaciones y los despliegues piloto son una ruta común para validar el rendimiento, generar confianza con los convertidores y asegurar la demanda recurrente. Las oportunidades de escalado aumentan donde los proveedores invierten en capacidad de bio-fabricación y estandarizan las pruebas de rendimiento para diferentes sustratos y métodos de impresión. Con el tiempo, es probable que la competencia se desplace hacia un suministro consistente, la reducción de costos y los impactos del ciclo de vida verificados, ya que las afirmaciones de sostenibilidad enfrentan un mayor escrutinio.
- Por ejemplo, Trimco Group ha colaborado con Living Ink en la impresión con tinta de algas para etiquetas colgantes, demostrando la integración en la producción de etiquetas de merchandising mientras se utiliza biomasa de algas como insumo.
Desafíos Clave del Mercado de Tintas de Algas
Altos Costos de Producción e Infraestructura Limitada de Fabricación a Gran Escala Los costos más altos en comparación con las tintas convencionales siguen siendo una barrera clave, impulsados por los insumos de cultivo de algas, los pasos de extracción de pigmentos y la menor escala de producción. La capacidad industrial limitada también puede restringir la fiabilidad del suministro y los precios para grandes convertidores. Hasta que mejore la competitividad de costos y las cadenas de suministro maduren, la adopción puede seguir concentrada en el branding premium y programas piloto en lugar de un embalaje de productos básicos amplio.
Limitaciones de Gama de Colores, Consistencia de Rendimiento y Conciencia del Mercado
La consistencia del rendimiento y la gama de colores son restricciones comunes, particularmente para aplicaciones que requieren tolerancias estrictas de color de marca, durabilidad UV y repetibilidad en diferentes sustratos. Algunos usuarios pueden ver las tintas de algas como soluciones en etapas tempranas, lo que aumenta la importancia de las certificaciones, pruebas de terceros y datos de rendimiento transparentes. La adopción más amplia probablemente dependa de especificaciones estandarizadas, orientación sobre aplicaciones y familiaridad de los convertidores.
Análisis Regional del Mercado de Tinta de Algas
América del Norte
América del Norte representó el 36.4% de la participación en 2024, respaldada por la adopción en empaques sostenibles, etiquetado premium y programas de ropa liderados por marcas. El desarrollo del mercado está vinculado a la disponibilidad de ecosistemas de innovación de materiales, asociaciones con convertidores y una actividad corporativa ESG más fuerte, particularmente en los Estados Unidos.
Europa
Europa tuvo una participación del 28.7% en 2024, respaldada por la regulación ambiental, iniciativas de economía circular y un mayor énfasis en insumos de empaques sostenibles. La adopción se refuerza mediante la colaboración entre impresores, convertidores de empaques y desarrolladores de materiales, con la demanda concentrada en el etiquetado y bienes de consumo de marca donde el cumplimiento de la sostenibilidad es un factor de adquisición.
Asia Pacífico
Asia Pacífico representó el 24.1% de la participación en 2024 y está posicionada como una región de rápido crecimiento debido a las grandes bases de fabricación de empaques y textiles y los crecientes compromisos de sostenibilidad por parte de las marcas. Las iniciativas gubernamentales que promueven materiales de base biológica pueden apoyar la adopción, mientras que la escalabilidad depende de la validación local de convertidores y las compensaciones de costo-rendimiento en aplicaciones de alto volumen.
América Latina
América Latina tuvo una participación del 6.2% en 2024, con la adopción descrita como gradual y concentrada en iniciativas de empaques enfocados en la sostenibilidad. El crecimiento está vinculado a programas de eco-empaques liderados por marcas y asociaciones con proveedores internacionales, mientras que la penetración a escala industrial sigue limitada por el costo y la disponibilidad de suministro.
Oriente Medio y África
Oriente Medio y África representaron el 4.6% de la participación en 2024, reflejando una adopción en etapas tempranas en empaques premium, etiquetado de cosméticos y casos de uso textil de nicho. El crecimiento está respaldado por iniciativas de sostenibilidad en mercados como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica, mientras que la escalabilidad más amplia está limitada por cadenas de suministro locales limitadas y una preparación desigual de los convertidores.
Segmentaciones del Mercado de Tinta de Algas:
Por Tipo de Producto
- Tinta de Algas a Base de Tinte
- Tinta de Algas a Base de Pigmento
- Tinta de Algas Híbrida / Bio-Compuesta
Por Aplicación
- Impresión de Empaques y Etiquetas
- Impresión de Textiles y Ropa
- Impresión Comercial e Industrial
Por Industria de Uso Final
- Alimentos y Bebidas
- Cosméticos y Cuidado Personal
- Bienes de Consumo y Venta al Por Menor
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye startups especializadas e innovadores de materiales como Living Ink Technologies, Nature Coatings, Vollebak, Algix, Green Pigment Labs, BioGraphix, Advanced Algae Solutions, EcoAlgae Print Solutions, Living Carbon Ink y AlgaeTech. La competencia se centra en el rendimiento de los pigmentos, la compatibilidad con sistemas de impresión comerciales, la preparación para costos y escalas, y la capacidad de respaldar la validación del cliente con datos de pruebas y certificaciones. Las asociaciones con convertidores de envases, marcas de ropa y proveedores de materiales sostenibles son una ruta principal de comercialización, especialmente para pilotos y transiciones de envases lideradas por marcas. A medida que crece la adopción, es probable que la diferenciación dependa cada vez más de la fiabilidad del suministro, el rendimiento demostrado en diferentes sustratos y las afirmaciones verificables sobre el impacto del ciclo de vida.
Análisis de Jugadores Clave
- Living Ink Technologies
- Nature Coatings
- Vollebak
- Advanced Algae Solutions
- Living Carbon Ink
- EcoAlgae Print Solutions
- BioGraphix
- Green Pigment Labs
- Algix
- AlgaeTech
Desarrollos Recientes
- En diciembre de 2025, Ryonet anunció una asociación de distribución exclusiva con Living Ink Technologies para Screen ALGAE INK, posicionada como una tinta negra con huella de carbono negativa para serigrafía.
- En diciembre de 2025, Living Ink Technologies anunció una asociación con Ryonet para distribuir Algae Ink™ en los EE. UU. para aplicaciones de serigrafía a través de ScreenPrinting.com.
- En noviembre de 2025, Living Ink Technologies participó en la Competencia de Startups de Alimentos y AgTech Grow-NY para presentar su enfoque de bio-pigmento de desecho a valor y buscar asociaciones industriales.
- En agosto de 2025, Crocs se asoció con Living Ink Technologies para lanzar empaques minoristas impresos con Algae Ink™ en CMYK para cajas de charms Jibbitz™, posicionada como una aplicación comercial a todo color que reemplaza el negro de carbón derivado del petróleo.
Cobertura del Informe
El informe de investigación analiza el mercado por tipo de producto, aplicación, industria de uso final y geografía. Perfila a los principales participantes por enfoque de producto y estrategia de comercialización y revisa impulsores, restricciones y tendencias del mercado. También considera el contexto regulatorio y los desarrollos tecnológicos que afectan la adopción, junto con factores externos que pueden influir en la demanda. El informe incluye consideraciones estratégicas tanto para nuevos entrantes como para proveedores establecidos que operan en materiales de impresión sostenibles.
Perspectivas Futuras
- Se espera que el mercado se expanda a medida que aumenten los compromisos de sostenibilidad y la adopción de materiales de bajo carbono en embalajes y textiles.
- Se espera que la inversión en I+D se enfoque en mejorar la gama de colores, la durabilidad y el rendimiento de impresión para reducir las brechas frente a las tintas sintéticas.
- Se espera que las asociaciones entre desarrolladores de tintas, convertidores y marcas sigan siendo importantes para la validación y escalado.
- Se espera que los cambios regulatorios y de adquisición hacia materiales de menor impacto apoyen la demanda en etiquetado y embalajes de marca.
- Se espera que las aplicaciones en prendas y textiles crezcan donde las tintas de algas cumplan con los requisitos de solidez al lavado y consistencia del color.
- Se espera que la expansión de capacidad y las mejoras de procesos sean necesarias para reducir costos y mejorar la fiabilidad del suministro.
- Se espera que la aceptación del mercado mejore a través de certificaciones, pilotos y evidencia más clara del rendimiento y el impacto del ciclo de vida.
- Es probable que las formulaciones híbridas de biocompuestos crezcan a medida que los proveedores equilibren los requisitos de rendimiento con los objetivos de contenido biológico.
- Se espera que el crecimiento en Europa y Asia Pacífico sea apoyado por el enfoque en políticas y la escala de fabricación, sujeto a la competitividad de costos.
- Se espera que la diferenciación competitiva se desplace hacia el impacto verificado del ciclo de vida, el suministro confiable y la prueba de rendimiento específica de la aplicación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tinta de algas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tinta de algas entre 2024 y 2032?
¿Qué segmento del mercado de tinta de algas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tinta de algas?
¿Quiénes son las empresas líderes en el mercado de tinta de algas?
¿Qué región comandó la mayor parte del mercado de tinta de algas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tinta de Algas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tinta de Algas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 286 Million → 2032: USD 560.77 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tinta de Algas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tinta de Algas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tinta de Algas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tinta de Algas Market Drivers
- 3.3 Mercado de Tinta de Algas Market Restraints & Challenges
- 3.4 Mercado de Tinta de Algas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tinta de Algas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tinta de Algas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tinta de Algas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tinta de Algas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tinta de Algas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tinta de Algas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tinta de Algas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tinta de Algas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tinta de Algas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tinta de Algas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tinta de Algas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tinta de Algas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tinta de Algas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tinta de Algas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tinta de Algas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tinta de Algas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tinta de Algas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tinta de Algas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tinta de Algas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
