
Visión General del Mercado:
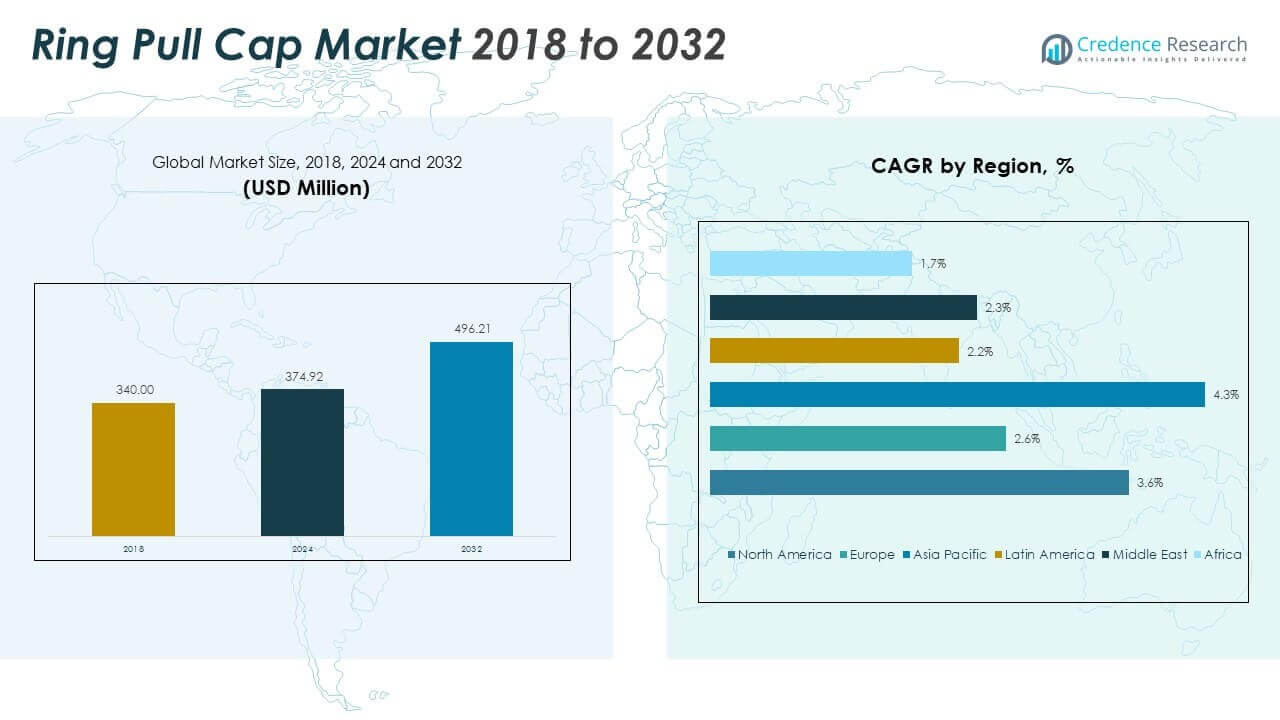
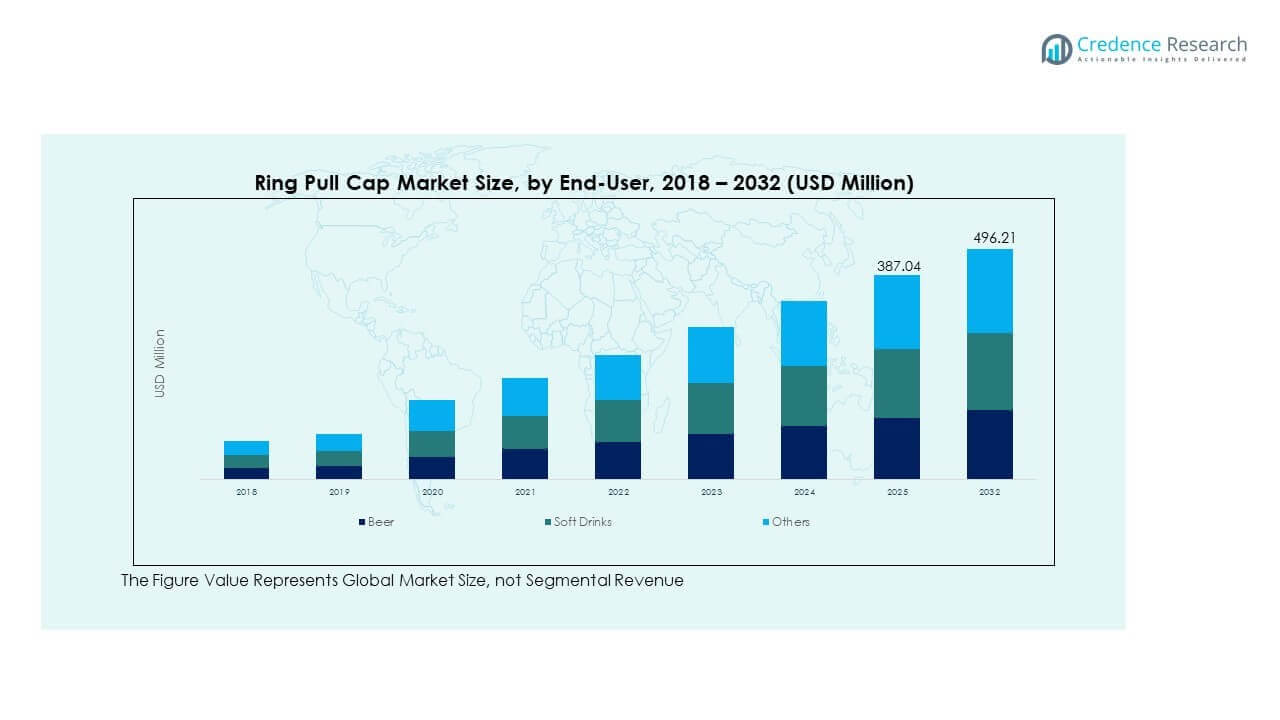
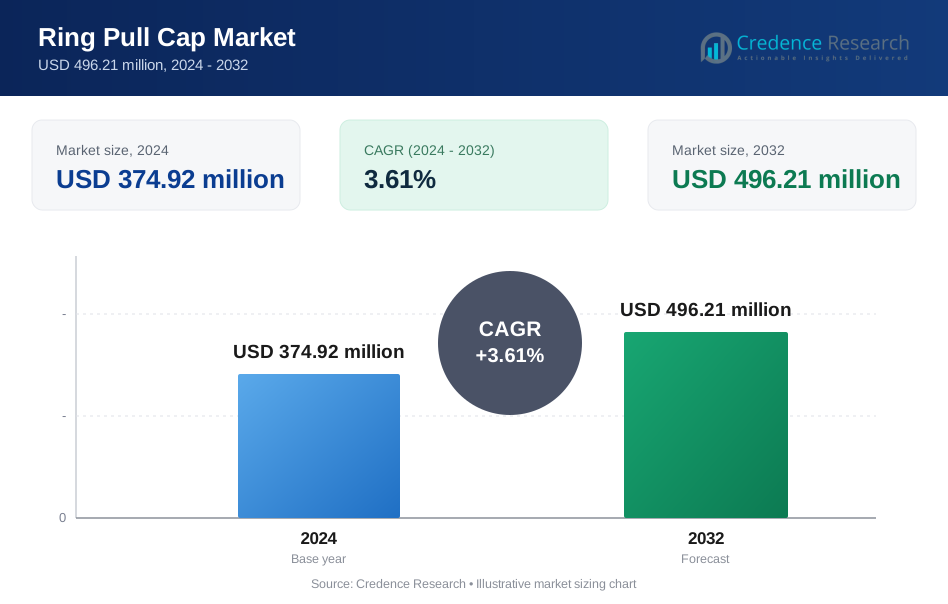
El tamaño del mercado de tapas con anilla fue valorado en USD 340.00 millones en 2018, alcanzando USD 374.92 millones en 2024 y se anticipa que llegará a USD 496.21 millones para 2032, con un CAGR del 3.61% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tapas con Anilla 2024 | USD 374.92 millones |
| Mercado de Tapas con Anilla, CAGR | 3.61% |
| Tamaño del Mercado de Tapas con Anilla 2032 | USD 496.21 millones |
La creciente demanda de cierres fáciles de usar, a prueba de manipulaciones y reciclables sigue impulsando el crecimiento del mercado. Los consumidores prefieren las tapas con anilla por su conveniencia y seguridad en bebidas enlatadas, alimentos y productos para mascotas. Los fabricantes invierten en variantes a base de aluminio para cumplir con los objetivos de sostenibilidad y mejorar el rendimiento del sellado. El mercado también se beneficia del aumento del consumo urbano de comidas listas para beber y envasadas. Las regulaciones de seguridad alimentaria empujan a las empresas hacia formatos de cierre seguros. Las marcas utilizan tapas con anilla para mejorar la accesibilidad del producto mientras mantienen los estándares de calidad. Los avances en la resistencia de los materiales y el diseño ergonómico mejoran la usabilidad en todos los grupos demográficos.
Asia Pacífico lidera el mercado debido al alto consumo de envases en China, India y el Sudeste Asiático. Norteamérica sigue, impulsada por la innovación en envases de bebidas e iniciativas sólidas de sostenibilidad. Europa mantiene una demanda constante con un enfoque en la reciclabilidad y el cumplimiento. Regiones emergentes como América Latina y África muestran un crecimiento gradual apoyado por el aumento de la urbanización y la conciencia sobre la seguridad alimentaria. Oriente Medio gana tracción a través del creciente consumo de refrescos y bebidas funcionales. La madurez del mercado y el apoyo regulatorio varían, pero los patrones de demanda regionales reflejan consistentemente cambios hacia la conveniencia y el embalaje de metal ligero.
Perspectivas del Mercado:
- El mercado de tapas de anilla fue valorado en USD 340.00 millones en 2018, alcanzó USD 374.92 millones en 2024, y se espera que llegue a USD 496.21 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.61%.
- En 2024, Asia Pacífico tuvo la mayor participación de mercado con un 50.0%, impulsada por el alto consumo en China e India; América del Norte siguió con un 21.2%, apoyada por la innovación en bebidas, mientras que Europa tuvo un 17.6%, influenciada por los mandatos de sostenibilidad.
- Asia Pacífico es la región de más rápido crecimiento, con una CAGR del 3%, respaldada por la urbanización, el aumento del ingreso disponible y la expansión de las industrias de alimentos y bebidas envasados.
- Entre los diámetros de tapas, las tapas de anilla de 26 mm dominan con la mayor participación, debido a su uso estándar en refrescos y latas de cerveza en los mercados globales.
- En términos de material, las tapas de anilla de aluminio lideran el mercado, preferidas por su ligereza, naturaleza reciclable y compatibilidad con la automatización moderna de empaques.
Impulsores del Mercado
Preferencia Creciente Por Envases Fáciles De Usar En Aplicaciones De Alimentos Y Bebidas
Los consumidores continúan prefiriendo formatos de empaque que mejoren la conveniencia y facilidad de uso. Las tapas de anilla eliminan la necesidad de abridores o herramientas afiladas, ayudando a aumentar el atractivo del producto en segmentos listos para consumir. Las marcas de alimentos priorizan envases que mejoran la satisfacción del usuario, especialmente en alimentos enlatados, bebidas y alimentos para mascotas. El mercado de tapas de anilla apoya estas demandas ofreciendo soluciones seguras, confiables y de fácil apertura. Su adopción aumenta en mercados que apuntan a estilos de vida urbanos ocupados. Las empresas de bienes de consumo empaquetados optimizan las líneas de empaque para aplicaciones de anilla de alta velocidad. Los minoristas también apoyan los envases de fácil apertura para reducir devoluciones debido a productos dañados o difíciles de abrir. Esta preferencia contribuye a una demanda constante de cierres de anilla en mercados desarrollados y emergentes.
- Por ejemplo, Ball Corporation fabrica latas de bebidas de aluminio y tapas de fácil apertura ampliamente utilizadas por marcas globales de refrescos y cervezas. Sus productos apoyan líneas de llenado de alta velocidad y cumplen con los objetivos de reciclabilidad y reducción de peso establecidos por los principales productores de bebidas.
Crecimiento Constante En El Consumo De Alimentos Procesados Y Enlatados A Nivel Mundial
La urbanización y la evolución de los hábitos alimenticios continúan impulsando las ventas de alimentos enlatados y procesados. Este cambio alimenta una demanda sostenida de formatos de empaque de metal que extienden la vida útil y protegen el contenido. El mercado de tapas de anilla se beneficia de esta tendencia, alineándose con los estándares de empaque en comidas preparadas, sopas, frijoles y atún. Los productores de alimentos adoptan tapas de anilla para mejorar la accesibilidad mientras mantienen la seguridad del producto. Ofrece un sello limpio y resistente a manipulaciones, preferido por reguladores y minoristas. En la producción de alto volumen, las tapas de anilla aseguran un sellado consistente y una fácil integración en la línea. El aumento de las poblaciones trabajadoras y los hogares unipersonales empujan a las marcas hacia formatos enlatados y rápidos de preparar. La penetración del mercado se expande a lo largo de Asia Pacífico, América del Norte y partes de Europa.
- Por ejemplo, Ardagh Group produce tapas metálicas de fácil apertura utilizadas por importantes marcas de alimentos y bebidas en todo el mundo, con sus sistemas de cierre diseñados para cumplir con estrictos estándares de rendimiento y seguridad de la industria. Las soluciones de embalaje de Ardagh apoyan la producción a gran escala en líneas de enlatado globales.
Impulso Regulatorio Hacia Cierres Seguros, a Prueba de Manipulación y Sostenibles
Las regulaciones de seguridad alimentaria continúan imponiendo el uso de empaques que proporcionan tanto higiene como resistencia a la manipulación. Las tapas de anilla ofrecen evidencia visible de manipulación, ayudando a los consumidores a verificar la integridad del producto antes de su uso. El mercado de tapas de anilla se alinea con estos estándares de seguridad y apoya el cumplimiento en los empaques de alimentos, bebidas y farmacéuticos. Su diseño reduce los riesgos de contaminación, especialmente en entornos al aire libre y de consumo masivo. Las marcas también eligen soluciones de anilla para cumplir con los estándares de trazabilidad y calidad. Las autoridades gubernamentales imponen estrictas leyes de empaque, especialmente en las exportaciones de alimentos transfronterizas. Los fabricantes cumplen adoptando sistemas de anilla que satisfacen tanto los requisitos de atractivo visual como de seguridad. Esta combinación apoya el crecimiento a largo plazo en mercados impulsados por regulaciones.
Fuerte Demanda de Productores de Bebidas que Buscan Soluciones de Sellado Ligeras y Duraderas
Las bebidas carbonatadas, energéticas y los jugos continúan impulsando el volumen de tapas de anilla metálicas. Las empresas de bebidas prefieren cierres ligeros que mantengan la presión y resistan las fugas. El mercado de tapas de anilla apoya estas necesidades técnicas con diseños de alto rendimiento que retienen la carbonatación y la vida útil. También se integra bien con las líneas de enlatado automatizadas, permitiendo una producción más rápida con mínimos defectos. La demanda aumenta en el empaque de aluminio, donde las tapas de anilla proporcionan un cierre reciclable y rentable. Las marcas de bebidas se benefician de una mejor experiencia del usuario y una fuerte integridad del empaque. Los segmentos de bebidas deportivas y café listo para beber también se están trasladando hacia latas metálicas con sellos de anilla. La tendencia se mantiene constante en los mercados de Asia, Europa y América Latina.
Tendencias del Mercado
Cambio Hacia Cierres Metálicos Reciclables y de Monomaterial en las Líneas de Empaque
Los objetivos de sostenibilidad influyen en la selección de cierres en las operaciones de empaque de alimentos y bebidas. Los fabricantes se están trasladando hacia tapas de anilla de monomaterial hechas completamente de aluminio o hojalata. El mercado de tapas de anilla refleja este cambio con alternativas ecológicas que reemplazan los formatos de materiales mixtos. Se alinea con los objetivos de economía circular y ayuda a las marcas a cumplir con las metas de reciclaje. Las tapas ligeras reducen el consumo de materias primas mientras mantienen la durabilidad. Las directrices regulatorias en Europa y América del Norte alientan a los productores a seleccionar componentes de empaque reciclables. La conciencia pública sobre la reducción de residuos apoya esta tendencia a nivel mundial. Las empresas etiquetan los empaques para resaltar su reciclabilidad, aumentando la confianza del consumidor y la diferenciación del producto.
Crece la Integración de Elementos de Diseño Personalizado y Marca en los Formatos de Cierre
El embalaje sirve como un punto clave de contacto de marca en los entornos minoristas. Las empresas ahora utilizan tapas con anilla no solo por su función, sino también por su atractivo visual y compromiso de marca. El mercado de tapas con anilla responde con opciones que permiten el grabado, la impresión y la personalización de colores. Permite que los logotipos de marca, códigos QR y visuales de campañas aparezcan directamente en las superficies de cierre. Las marcas de bebidas premium utilizan tapas personalizadas para mejorar la visibilidad en estanterías y fomentar compras impulsivas. Incluso en latas de alimentos de mercado masivo, las tapas con anilla impresas mejoran la consistencia del embalaje. Las marcas integran temas estacionales o de edición limitada a través de diseños de tapas. Esta tendencia aumenta tanto en los segmentos de FMCG como en los de artesanía en Asia y Europa.
Expansión De La Automatización De Líneas De Embalaje Que Apoya El Despliegue Rápido De Tapas Con Anilla
Las empresas invierten en líneas automatizadas de enlatado y sellado para satisfacer las crecientes necesidades de producción. La maquinaria de alta velocidad depende de cierres que se integran fácilmente con un tiempo de inactividad mínimo. El mercado de tapas con anilla apoya la automatización ofreciendo tapas de ajuste preciso con características de sellado estables. Ayuda a reducir los rechazos de línea y mejora el rendimiento operativo. Los fabricantes demandan formatos de anilla compatibles con llenadoras rotativas y sistemas de movimiento continuo. Los avances técnicos mejoran la consistencia y la calidad de los bordes de las tapas a gran escala. Los proveedores de equipos colaboran con los productores de cierres para ofrecer soluciones llave en mano. Esta sinergia fortalece la demanda en la producción industrial de alimentos y bebidas a nivel mundial.
- Por ejemplo, Cermex es una empresa real que suministra sistemas automatizados de embalaje de fin de línea utilizados en muchas industrias, incluidas las de alimentos y bebidas. Estos sistemas ayudan a mejorar el rendimiento e integrarse con líneas de enlatado y cierre.
Aumento Del Uso De Tapas Con Anilla En Bienes De Consumo Empaquetados No Alimentarios
Las marcas en sectores no alimentarios adoptan tapas con anilla para el embalaje de productos químicos, pinturas, aceites y nutracéuticos. Estas tapas ofrecen acceso controlado y posibilidad de volver a cerrar sin necesidad de herramientas afiladas. El mercado de tapas con anilla se expande en este espacio a través de diseños duraderos y resistentes a químicos. Cumple con los requisitos de seguridad para el almacenamiento y dispensación de líquidos viscosos y suplementos en polvo. Los kits de pintura DIY, lubricantes y productos de nutrición para mascotas ahora presentan formatos de anilla. Estos segmentos se benefician de un embalaje que resiste la manipulación indebida y proporciona facilidad de uso. Los usuarios industriales valoran el acceso rápido y seguro a los contenidos. El crecimiento continúa en los canales de venta minorista especializada y suministro profesional.
- Por ejemplo, AAA Can Components suministra extremos de metal fáciles de abrir y cierres utilizados en aplicaciones de embalaje de alimentos, bebidas y diversas aplicaciones industriales, apoyando una adopción más amplia de formatos de cierre de metal más allá de los segmentos tradicionales.
Análisis De Desafíos Del Mercado
Los Precios Fluctuantes De Materias Primas Y Las Restricciones De La Cadena De Suministro Impactan Los Márgenes De Ganancia
Los fabricantes enfrentan volatilidad en los precios del aluminio, acero y recubrimientos utilizados en las tapas de anillas. Estas fluctuaciones impactan los costos de producción, especialmente para las empresas que operan con márgenes reducidos. El mercado de tapas de anillas experimenta presión en los precios cuando el abastecimiento se vuelve inestable o los aranceles afectan las importaciones. Las interrupciones en la cadena de suministro también retrasan la disponibilidad de recubrimientos y adhesivos críticos para la producción. Los productores trasladan los aumentos de costos a los compradores, lo que puede afectar la adopción en regiones sensibles al costo. Las empresas más pequeñas luchan por mantener la competitividad de precios frente a rivales integrados más grandes. Los contratos a largo plazo y las estrategias de cobertura ayudan a mitigar riesgos pero reducen la flexibilidad. Esta imprevisibilidad de costos desafía la rentabilidad y la planificación de inversiones.
Adopción Limitada en Segmentos de Empaque Flexible y Alto Costo Inicial de Maquinaria
Las bolsas flexibles, cierres de plástico y tapas pelables continúan reemplazando los formatos de anillas en algunas categorías. Las opciones de polímeros ligeros reducen el costo logístico y atraen a marcas que priorizan la portabilidad. El mercado de tapas de anillas enfrenta dificultades para penetrar en segmentos ya comprometidos con sistemas basados en bolsas. Cambiar a tapas de metal requiere costosas actualizaciones de línea y reentrenamiento del personal. Los pequeños procesadores de alimentos encuentran restrictiva la inversión de capital en líneas de enlatado de metal. Esto limita el crecimiento de las anillas en centros de producción de nivel medio y regionales. Los desafíos de integración también disuaden cambios masivos en segmentos de rápido movimiento. La relación costo-beneficio a menudo ralentiza las decisiones en mercados emergentes o operaciones a pequeña escala.
Oportunidades de Mercado
La Creciente Demanda de Empaques Metálicos en Economías Emergentes Crea Expansión de Volumen
El consumo de alimentos y bebidas está creciendo rápidamente en economías en desarrollo, impulsando la innovación en empaques. El mercado de tapas de anillas puede aprovechar este cambio ofreciendo cierres confiables y rentables. Apoya el rápido crecimiento en centros urbanos, donde los productos enlatados y estables en estantería ganan participación. Los gobiernos apoyan los esfuerzos de seguridad alimentaria, impulsando la adopción de empaques seguros. Los fabricantes locales buscan modernizar y estandarizar los cierres, abriendo nuevos canales de adquisición. Estas tendencias abren oportunidades de expansión para los productores de anillas en Asia, África y América Latina.
Innovación en el Diseño de Tapas de Anillas Dirigida a Aplicaciones de Nicho y Premium
La diferenciación de empaques es clave en categorías premium y de nicho, como bebidas artesanales y alimentos especiales. El mercado de tapas de anillas puede crecer ofreciendo versiones decorativas, de alta barrera y resellables. Los acabados premium y las mejoras táctiles aumentan la visibilidad de la marca y justifican los precios premium. Las asociaciones entre fabricantes de cierres y productores de latas ayudan a desarrollar soluciones específicas para aplicaciones. El crecimiento de nicho incluye bebidas energéticas, alimentos étnicos y SKU de cuidado de mascotas. Estos segmentos valoran tanto la conveniencia del usuario como el fuerte atractivo en estantería.
Análisis de Segmentación del Mercado:
Por Material:
El mercado de tapas de anillo de tracción está segmentado en tapas de anillo de tracción de aluminio y acero. Las tapas de anillo de tracción de aluminio tienen una participación mayor debido a sus propiedades ligeras, alta resistencia a la corrosión y reciclabilidad. Estas tapas son preferidas por los fabricantes de bebidas y alimentos que buscan soluciones sostenibles y rentables. Las tapas de anillo de tracción de acero, aunque más pesadas, ofrecen mayor durabilidad y se utilizan comúnmente en segmentos que requieren una mayor integridad estructural. El acero es más prominente en el embalaje industrial y ciertos segmentos de refrescos. El aluminio sigue siendo el material dominante en aplicaciones de bebidas premium y alimentos enlatados debido a su facilidad de uso y mejor compatibilidad con la marca. Los fabricantes invierten en avances de materiales para mejorar las propiedades de barrera y reducir el peso. El apoyo regulatorio para el aluminio reciclable impulsa su demanda a largo plazo. Continúa superando al acero en términos de flexibilidad y adaptabilidad de diseño en la mayoría de las aplicaciones de alto volumen.
Por Diámetro de Tapa:
La segmentación por diámetro de tapa incluye 26 mm y otros tamaños. El segmento de 26 mm lidera debido a su amplia adopción en las categorías de cerveza y refrescos carbonatados. Se adapta a los diseños estándar de latas utilizados en la distribución global de bebidas, asegurando eficiencia en la producción y control de costos. Otros tamaños atienden aplicaciones de nicho o estándares de embalaje regionales, incluidos bebidas energéticas, agua saborizada y productos enlatados especiales. Esta diversidad permite a los productores ofrecer formatos personalizados alineados con las necesidades de marca y funcionalidad. Los fabricantes de productos se centran en desarrollar anillos de tracción ergonómicos en varios tamaños. Las variaciones regionales en el uso del tamaño de la tapa influyen en los patrones de demanda. El mercado continúa adoptando líneas de producción automatizadas compatibles con diámetros estándar y no estándar.
- Por ejemplo, las latas de bebidas de aluminio modernas utilizan comúnmente extremos 202 (aproximadamente 52 mm) y extremos 204.5 (aproximadamente 58 mm), que son los estándares globales para cerveza, refrescos y bebidas energéticas. Los principales proveedores de embalaje como Crown Holdings y Ardagh Group fabrican estos extremos de latas estándar para asegurar la compatibilidad con líneas de llenado y cierre de alta velocidad en todo el mundo.
Por Industria de Usuario Final:
El mercado de tapas de anillo de tracción sirve a la cerveza, refrescos y otros segmentos como alimentos enlatados, alimentos para mascotas y productos nutricionales. La industria cervecera es un usuario final clave, aprovechando las tapas de anillo de tracción para formatos de un solo uso y a granel. Los refrescos utilizan cierres de anillo de tracción para ofrecer conveniencia, retención de carbonatación y resistencia a manipulaciones. Otros usuarios finales valoran las soluciones de anillo de tracción por su seguridad, facilidad de apertura e integridad de sellado fuerte. La penetración en el mercado de alimentos para mascotas y comidas listas para comer está aumentando, impulsada por los requisitos de estabilidad en el estante y la preferencia de marca por latas de metal. Las tapas de anillo de tracción permiten amplias aplicaciones en categorías de consumo de rápido movimiento. Continúa ganando adopción en mercados de bebidas no alcohólicas y funcionales también.
- Por ejemplo, Heineken envasa muchas de sus cervezas en latas de aluminio con extremos fáciles de abrir estándar suministrados por los principales fabricantes de latas, asegurando la compatibilidad con líneas de llenado de alta velocidad y distribución global.
Segmentación:
Por Material:
- Tapas de Anillo de Tracción de Aluminio
- Tapas de Anillo de Tracción de Acero
Por Diámetro de Tapa:
- Tapas de Anillo de Tracción de 26 mm
- Otros Tamaños
Por Industria de Usuario Final:
- Cerveza
- Bebidas Gaseosas
- Otros
Por Región:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de tapas de anillas en América del Norte se valoró en USD 73.71 millones en 2018, alcanzando USD 79.63 millones en 2024 y se anticipa que llegará a USD 105.15 millones para 2032, con un CAGR del 3.6% durante el período de pronóstico. América del Norte posee el 21.2% de la cuota de mercado global en 2024. La fuerte demanda de las industrias de cerveza y bebidas gaseosas sigue apoyando el uso de tapas de anillas. Las principales marcas de bebidas prefieren cierres de anillas de aluminio debido a su sostenibilidad y conveniencia para el consumidor. Los fabricantes con sede en EE.UU. invierten en automatización para apoyar la producción a gran volumen con estrictos estándares de higiene. Los organismos reguladores fomentan el uso de tapas de metal reciclables, impulsando las mejoras del producto. El mercado gana tracción en bebidas listas para beber y funcionales. El crecimiento en alimentos enlatados para mascotas y comidas convenientes añade un mayor alcance de aplicación. Sigue siendo un mercado maduro pero en constante crecimiento con una fuerte demanda impulsada por las marcas.
Europa
El tamaño del mercado de tapas de anillas en Europa se valoró en USD 63.24 millones en 2018, alcanzando USD 65.90 millones en 2024 y se anticipa que llegará a USD 80.26 millones para 2032, con un CAGR del 2.6% durante el período de pronóstico. Europa representa el 17.6% de la cuota de mercado global en 2024. Las regulaciones de sostenibilidad y los objetivos de economía circular impulsan el uso de tapas de anillas de aluminio. Las empresas de alimentos y bebidas se alinean con el cumplimiento de empaques de la UE y los mandatos de responsabilidad extendida del productor. Las bebidas enlatadas, comidas preparadas y marcas de nutrición para mascotas son adoptantes clave. Alemania, el Reino Unido y Francia son países líderes en innovación de empaques. Los fabricantes adoptan diseños de mono-material para cumplir con los objetivos de reciclabilidad. La diferenciación de productos a través del diseño y la impresión en superficie está ganando impulso. El mercado de tapas de anillas en Europa se beneficia de un fuerte apoyo institucional y prácticas de etiquetado verde.
Asia Pacífico
El tamaño del mercado de tapas de anillas en Asia Pacífico se valoró en USD 166.26 millones en 2018, alcanzando USD 187.40 millones en 2024 y se anticipa que llegará a USD 261.16 millones para 2032, con un CAGR del 4.3% durante el período de pronóstico. Asia Pacífico domina con el 50.0% de la cuota de mercado global en 2024. La creciente urbanización y el consumo de bebidas envasadas apoyan la demanda regional. China, India, Japón y el Sudeste Asiático son centros de crecimiento líderes. Los fabricantes aumentan la capacidad de producción para satisfacer la creciente demanda local y de exportación. La cerveza, las bebidas gaseosas y las comidas preparadas impulsan la adopción en volumen en formatos de aluminio y acero. Las marcas nacionales favorecen las tapas de anillas por su evidencia de manipulación y facilidad de uso. La competitividad de costos y las políticas de fabricación favorables ayudan a escalar la producción. Continúa liderando debido a su infraestructura robusta y hábitos alimenticios en evolución.
América Latina
El tamaño del mercado de tapas de anilla en América Latina se valoró en USD 14.28 millones en 2018 a USD 15.52 millones en 2024 y se anticipa que alcanzará USD 18.30 millones para 2032, con un CAGR del 2.2% durante el período de pronóstico. La región posee el 4.1% de la cuota de mercado global en 2024. Brasil y México son los principales contribuyentes, liderados por los sectores de cerveza y refrescos. Las cervecerías locales adoptan tapas de anilla para latas de mercado masivo y exportación. El aumento de la demanda de alimentos convenientes apoya un crecimiento moderado. Las limitaciones de la cadena de suministro y la sensibilidad de precios restringen la adopción premium. Las marcas de nivel medio prefieren tapas de acero debido a las ventajas de costo. La dependencia de las importaciones afecta la disponibilidad del producto en países más pequeños. El mercado de tapas de anilla aquí crece de manera constante con la mejora de los estándares de embalaje.
Oriente Medio
El tamaño del mercado de tapas de anilla en Oriente Medio se valoró en USD 12.92 millones en 2018 a USD 13.34 millones en 2024 y se anticipa que alcanzará USD 15.93 millones para 2032, con un CAGR del 2.3% durante el período de pronóstico. Representa el 3.6% de la cuota de mercado global en 2024. El mercado se beneficia del aumento del consumo de bebidas, particularmente en los EAU y Arabia Saudita. La demanda de bebidas enlatadas no alcohólicas y energéticas impulsa el crecimiento. Las marcas multinacionales localizan el embalaje para adaptarse a los formatos regionales. Los fabricantes exploran opciones de metal ligero debido a la alta resistencia a la temperatura. La higiene del embalaje y la integridad del sello son críticas en zonas de alta temperatura. El costo y la disponibilidad influyen en la elección del material, con el aluminio ganando participación. El mercado de tapas de anilla aquí crece gracias al consumo de bebidas enfocado en la juventud y la expansión del comercio minorista urbano.
África
El tamaño del mercado de tapas de anilla en África se valoró en USD 9.59 millones en 2018 a USD 13.12 millones en 2024 y se anticipa que alcanzará USD 15.42 millones para 2032, con un CAGR del 1.7% durante el período de pronóstico. Representa el 3.5% de la cuota de mercado global en 2024. El crecimiento sigue siendo modesto debido a la limitada capacidad de producción local y la alta dependencia de las importaciones. Sudáfrica lidera con la demanda de bebidas enlatadas y alimentos para mascotas. Otras regiones muestran una creciente demanda de productos alimenticios asequibles y estables en estantería. Las pequeñas empresas de embalaje adoptan formatos básicos de anilla de acero para aplicaciones de nivel de entrada. La conciencia del consumidor sobre la seguridad del embalaje está aumentando. La urbanización en Nigeria y Kenia apoya la innovación a largo plazo en embalaje. El mercado de tapas de anilla está en una etapa de desarrollo pero muestra potencial con el crecimiento de la infraestructura y la penetración minorista.
Análisis de Jugadores Clave:
- Finn-Korkki Oy
- Pelliconi & C. SpA
- World Bottling Cap, LLC
- Nippon Closures Co. Ltd.
- Crown Holdings Inc.
- Fuzhou SKT Co., Ltd.
- Jiangsu Changjiang Lids Co., Ltd.
- Sonoco Products Company
- The TNN Development Limited
- Guala Closures Group
- Amcor plc
- Taiwan Hon Chuan Enterprise Co., Ltd.
Análisis Competitivo:
El mercado de Tapas de Anilla presenta un panorama competitivo concentrado liderado por fabricantes globales y regionales. Los jugadores clave incluyen Crown Holdings Inc., Pelliconi & C. SpA, Guala Closures Group, Nippon Closures Co. Ltd., y Finn-Korkki Oy. Estas empresas se centran en la expansión de capacidad, innovación de productos y eficiencia de materiales para fortalecer su posición en el mercado. Se benefician de asociaciones con marcas de bebidas y empresas de envasado por contrato para asegurar contratos basados en volumen. Los fabricantes compiten en parámetros como la resistencia del cierre, la fiabilidad del sellado y la personalización de impresiones. Los jugadores emergentes de Asia se centran en el liderazgo de costos y tiempos de entrega más rápidos. Las empresas invierten en diseños de aluminio ligero para alinearse con los objetivos de sostenibilidad. Movimientos estratégicos como adquisiciones y expansiones regionales apoyan el alcance del mercado. El mercado de Tapas de Anilla permanece moderadamente consolidado, con jugadores establecidos manteniendo fuertes posiciones en regiones de alta demanda como Asia Pacífico y América del Norte. Se espera que la intensidad competitiva aumente con la creciente demanda de cierres reciclables y a prueba de manipulaciones.
Desarrollos Recientes:
- En abril de 2025, Pelliconi & C. S.p.A. introdujo la tapa de anilla MaxiSmart 2.0, con un diseño ergonómico que reduce la fuerza de apertura y mejora la conveniencia del usuario. Esta innovación está dirigida a marcas de bebidas que buscan cierres más fáciles de abrir para consumidores con fuerza limitada en las manos.
- En mayo de 2025, Crown Holdings, Inc. se asoció con San Juan Beverage Company, convirtiéndose en el proveedor exclusivo de envases para el cóctel enlatado SAN JUAN BAMMARITA. Esta colaboración aprovecha la experiencia de Crown en envases metálicos para bebidas para apoyar el lanzamiento del producto listo para beber, expandiendo la presencia de Crown en formatos de bebidas alcohólicas con sabor y reforzando su papel en las cadenas de suministro de latas de bebidas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Material, Diámetro de la Tapa e Industria de Usuario Final. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda de tapas de anillo de aluminio reciclables y de un solo material se fortalecerá en los segmentos de alimentos y bebidas.
- La adopción de cierres a prueba de manipulaciones crecerá en productos listos para beber y productos nutricionales enlatados.
- Asia Pacífico mantendrá el liderazgo debido al aumento de la urbanización, la expansión manufacturera y el consumo de alimentos envasados.
- El crecimiento en bebidas artesanales y energéticas abrirá oportunidades de empaque premium para formatos de anillo de tracción.
- Las mejoras tecnológicas en líneas de sellado de alta velocidad favorecerán la compatibilidad con tapas de anillo de tracción de precisión.
- Los fabricantes regionales se centrarán en aligerar y reducir el uso de materias primas para mejorar los márgenes.
- Las tapas diseñadas a medida con impresión y relieve ayudarán a las marcas a mejorar el atractivo en los estantes de los productos.
- Las regulaciones de sostenibilidad impulsarán a las grandes empresas de bebidas a estandarizar los cierres de anillo de tracción reciclables.
- Sectores no alimentarios como químicos y pinturas adoptarán tapas de anillo de tracción para dispensación controlada y seguridad.
- Los mercados emergentes en África y América Latina verán una adopción gradual respaldada por iniciativas de seguridad alimentaria.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tapas de anillo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tapas de anilla entre 2024 y 2032?
¿Qué segmento del mercado de tapas de anilla tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tapas de anilla?
¿Quiénes son las empresas líderes en el mercado de tapas de anilla?
¿Qué región tuvo la mayor participación en el mercado de tapas de anillo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tapas con Anilla Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tapas con Anilla Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 374.92 million → 2032: USD 496.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tapas con Anilla Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tapas con Anilla Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tapas con Anilla Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tapas con Anilla Market Drivers
- 3.3 Mercado de Tapas con Anilla Market Restraints & Challenges
- 3.4 Mercado de Tapas con Anilla Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tapas con Anilla Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tapas con Anilla Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tapas con Anilla category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tapas con Anilla Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tapas con Anilla Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tapas con Anilla market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tapas con Anilla Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tapas con Anilla Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tapas con Anilla Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tapas con Anilla (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tapas con Anilla Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tapas con Anilla Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tapas con Anilla Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tapas con Anilla Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tapas con Anilla Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tapas con Anilla Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tapas con Anilla Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tapas con Anilla Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tapas con Anilla Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
