
Visión General del Mercado
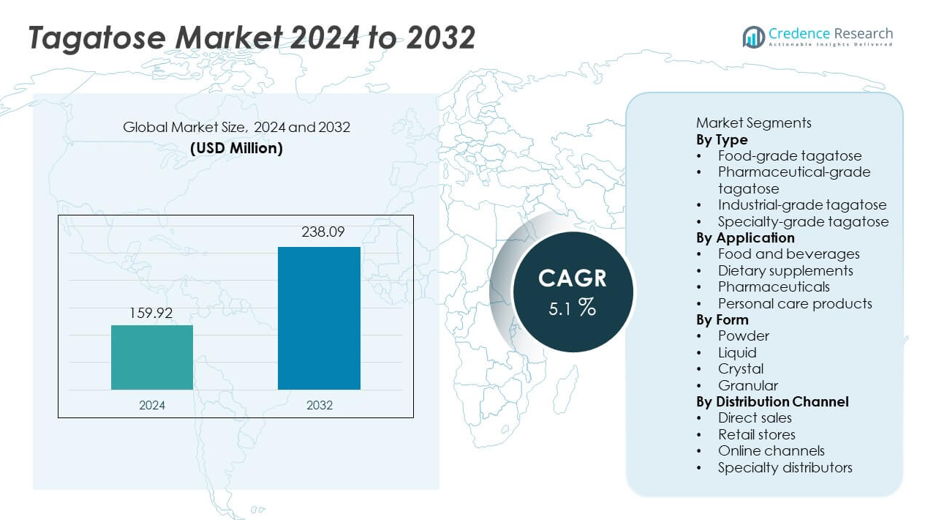
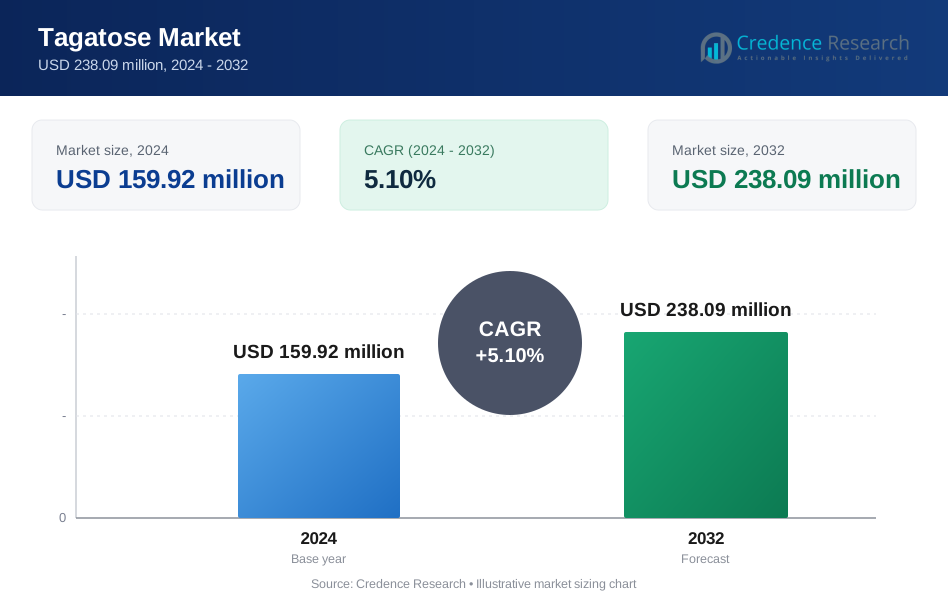
El tamaño del mercado de tagatosa se valoró en USD 159.92 millones en 2024 y se proyecta que alcance USD 238.09 millones para 2032, registrando un CAGR del 5.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de tagatosa 2024 | USD 159.92 millones |
| Mercado de tagatosa, CAGR | 5.1% |
| Tamaño del mercado de tagatosa 2032 | USD 238.09 millones |
Los principales actores en el mercado de tagatosa incluyen Bonumose Inc., CJ CheilJedang Corporation, Nutrilab NV, Ingredion Incorporated, Manus Bio, Südzucker AG, Tate & Lyle PLC, FrieslandCampina Ingredients, Arla Foods Ingredients y Sigma Aldrich (Merck Group). Estas empresas fortalecen el mercado a través de innovaciones en la producción enzimática, la expansión de la fabricación a escala comercial y asociaciones con marcas de alimentos y nutracéuticos que buscan edulcorantes naturales y bajos en calorías. América del Norte lidera el mercado con una participación del 36%, impulsada por la fuerte demanda de productos con etiquetas limpias y amigables para diabéticos. Europa sigue con una participación del 32%, respaldada por estrictas regulaciones de reducción de azúcar, mientras que Asia Pacífico posee una participación del 24%, impulsada por el aumento de la conciencia sobre la salud y el rápido crecimiento en aplicaciones de alimentos funcionales.
Perspectivas del Mercado
- El mercado de tagatosa alcanzó USD 159.92 millones en 2024 y crecerá a un CAGR del 5.1 por ciento hasta 2032.
- El aumento de la demanda de edulcorantes bajos en calorías y de bajo índice glucémico impulsa la adopción, con la tagatosa de grado alimenticio manteniendo una participación del 58 por ciento debido a su uso en panadería, bebidas y confitería.
- Las tendencias de etiquetas limpias e ingredientes naturales apoyan un uso más amplio de la tagatosa en alimentos funcionales, suplementos dietéticos y productos de cuidado personal.
- Los principales actores mejoran la competitividad al mejorar la eficiencia de producción, escalar tecnologías de fermentación y expandir asociaciones con grandes fabricantes de alimentos.
- América del Norte lidera con una participación del 36 por ciento, seguida de Europa con un 32 por ciento y Asia Pacífico con un 24 por ciento, respaldada por fuertes iniciativas de reducción de azúcar, creciente conciencia sobre la salud y creciente demanda de alternativas de edulcorantes naturales en los principales mercados de consumo.
Análisis de Segmentación del Mercado:
Por Tipo
La tagatosa de grado alimenticio domina este segmento con una participación del 58%, impulsada por la creciente demanda de edulcorantes bajos en calorías en productos de panadería, lácteos y confitería. Los fabricantes adoptan la tagatosa de grado alimenticio como una alternativa al azúcar debido a su bajo índice glucémico y perfil de sabor favorable. Las variantes de grado farmacéutico se expanden constantemente ya que la tagatosa apoya formulaciones prebióticas y productos amigables para diabéticos. La tagatosa de grado industrial y de grado especial crecen a medida que los sectores de nicho exploran su uso en procesos de fermentación y desarrollo de ingredientes funcionales. El cambio creciente de los consumidores hacia sustitutos de azúcar más saludables fortalece la demanda general del segmento.
- Por ejemplo, Bonumose opera una plataforma de bioprocesamiento continuo que produce tagatosa de grado alimenticio a partir de materias primas vegetales abundantes. La empresa tiene un proceso patentado que es un método enzimático rentable y escalable, que produce alta pureza.
Por Aplicación
Los alimentos y bebidas lideran con una participación del 62%, respaldados por la creciente adopción de tagatosa en chocolates, bebidas, helados y productos horneados debido a su perfil de dulzura similar al de la sacarosa y su reducido contenido calórico. Los suplementos dietéticos también crecen ya que la tagatosa apoya la salud intestinal y las formulaciones para el control de peso. Las aplicaciones farmacéuticas aumentan con sus beneficios en productos amigables para diabéticos y regulación de glucosa de bajo impacto. Los productos de cuidado personal utilizan tagatosa en formulaciones hidratantes y acondicionadoras de la piel. La creciente preferencia por los edulcorantes naturales impulsa la expansión en todas las aplicaciones.
- Por ejemplo, Ingredion probó la tagatosa en sistemas de chocolate y lácteos, logrando equivalencia de dulzura con una intensidad de dulzura de 0.92 frente a la sacarosa. FrieslandCampina Ingredients validó la estabilidad de la tagatosa en un rango de pH de 3.5 a 7.0 en prototipos de nutrición líquida y bebidas.
Por Forma
La forma en polvo tiene una participación del 49%, impulsada por su amplio uso en la fabricación de alimentos, sus propiedades de fácil mezcla y su fuerte estabilidad en formulaciones secas. La tagatosa en polvo es preferida en mezclas para panadería, suplementos y productos de confitería debido a su rendimiento constante. La forma líquida crece de manera constante a medida que los productores de bebidas adoptan la tagatosa para formulaciones de bebidas bajas en calorías. Las formas cristalinas y granulares ganan tracción en edulcorantes de mesa y productos alimenticios funcionales. El uso creciente de tagatosa en alimentos procesados y nutrición especializada apoya el crecimiento en todos los formatos.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Edulcorantes Bajos en Calorías y de Bajo Índice Glucémico
Los consumidores buscan alternativas más saludables al azúcar, lo que impulsa una fuerte demanda de tagatosa debido a su bajo contenido calórico y su mínimo impacto en los niveles de glucosa en sangre. Los fabricantes de alimentos incorporan tagatosa en productos de panadería, bebidas y confitería para satisfacer el creciente interés en dietas amigables para diabéticos y de control de peso. La mayor conciencia sobre la salud metabólica fomenta la adopción en los mercados globales. El apoyo regulatorio a los edulcorantes naturales impulsa aún más su uso en alimentos envasados. Este cambio hacia el consumo enfocado en la salud juega un papel clave en la expansión de la adopción de tagatosa.
- Por ejemplo, Tate & Lyle validó la tagatosa en productos horneados con una respuesta glucémica medida de 3 en pruebas de glucosa estandarizadas. CJ CheilJedang demostró la estabilidad de la tagatosa a temperaturas de horneado de hasta 180°C en múltiples pruebas de productos.
Creciente Uso en Productos Funcionales y Nutracéuticos
La tagatosa gana tracción en suplementos dietéticos y alimentos funcionales debido a sus propiedades prebióticas y beneficios para la salud intestinal. Los fabricantes integran tagatosa en mezclas de fibra, formulaciones probióticas y productos para el bienestar digestivo. Su compatibilidad con ingredientes nutracéuticos apoya la diversificación de productos en categorías de bienestar. El creciente interés del consumidor en la salud digestiva e inmunidad impulsa el desarrollo de nuevas formulaciones. La expansión de la industria nutracéutica fortalece la demanda a largo plazo de alternativas de edulcorantes de alta calidad como la tagatosa.
- Por ejemplo, Nutrilab NV incorporó tagatosa en formulaciones simbióticas que mantienen más de 1×10⁹ UFC de viabilidad probiótica después de 24 meses de pruebas de almacenamiento. Arla Foods Ingredients confirmó la solubilidad de la tagatosa por encima de 600 g/L en mezclas de nutrición líquida utilizadas para aplicaciones de salud digestiva.
Expansión en Aplicaciones Farmacéuticas y de Cuidado Personal
Las compañías farmacéuticas utilizan tagatosa en formulaciones aptas para diabéticos y productos de cuidado bucal debido a su bajo efecto cariogénico y perfil de dulzura favorable. También apoya composiciones de liberación controlada y mezclas terapéuticas. Las marcas de cuidado personal adoptan tagatosa por sus beneficios hidratantes y acondicionadores para la piel. La creciente investigación que explora nuevos usos biomédicos amplía el potencial de aplicación. La creciente inversión en alternativas al azúcar en los sectores farmacéutico y cosmético refuerza el crecimiento del mercado.
Tendencias Clave y Oportunidades
Cambio hacia Soluciones de Endulzantes Naturales y de Etiqueta Limpia
Los consumidores muestran una fuerte preferencia por endulzantes naturales y no artificiales, creando oportunidades para la tagatosa debido a su origen natural y aceptación de etiqueta limpia. Las empresas de alimentos y bebidas reformulan productos para reemplazar endulzantes sintéticos con alternativas derivadas de plantas. Esta tendencia amplía las oportunidades en categorías premium, orgánicas y enfocadas en la salud. La creciente demanda de ingredientes naturales en bebidas, bocadillos y productos de nutrición para el estilo de vida apoya una adopción más amplia. La posición de etiqueta limpia fortalece la penetración del mercado en regiones globales.
- Por ejemplo, la producción general de tagatosa se logra mediante conversión enzimática. Proveedores químicos de renombre ofrecen tagatosa de grado analítico para fines de investigación, confirmando su peso molecular establecido.
Aumento de la Adopción en Innovación de Productos Bajas en Calorías
El creciente interés en alimentos bajos en calorías y reducidos en azúcar impulsa la innovación en formulaciones que incorporan tagatosa para mejorar el sabor y la funcionalidad. Los fabricantes exploran la tagatosa en barras energéticas, alternativas lácteas, postres congelados y bebidas listas para beber. Las oportunidades se expanden a medida que las empresas buscan endulzantes con mejor estabilidad, rendimiento de dorado y sensación en boca. Los avances en tecnología de producción reducen costos y apoyan un desarrollo de productos más amplio. La creciente demanda de productos premium bajos en azúcar impulsa nuevas oportunidades de mercado.
- Por ejemplo, Manus Bio desarrolló un proceso basado en fermentación para intermediarios de tagatosa utilizados en formulaciones bajas en azúcar. Se ha demostrado que la tagatosa es estable en condiciones típicas de procesamiento térmico, con una degradación mínima durante el almacenamiento a temperaturas refrigeradas y ambientales típicas en bebidas, incluidos prototipos de leche y alternativas lácteas.
Desafíos Clave
Altos Costos de Producción y Fabricación a Escala Comercial Limitada
La producción de tagatosa sigue siendo costosa debido a pasos de procesamiento complejos y la dependencia de tecnologías enzimáticas avanzadas. La capacidad de fabricación limitada restringe la disponibilidad a gran escala y afecta la estabilidad de precios. Los altos costos de producción dificultan la adopción en mercados sensibles al precio, ralentizando la penetración en categorías de alimentos de mercado masivo. Las empresas enfrentan desafíos para escalar una producción eficiente para satisfacer la creciente demanda global. Se requiere inversión en nuevas tecnologías para mejorar el rendimiento y reducir costos.
Desafíos Regulatorios y de Formulación en Ciertas Aplicaciones
Aunque la tagatosa está aprobada en muchas regiones, las variaciones regulatorias afectan su adopción en los mercados globales. Surgen desafíos de formulación debido a sus características únicas de fusión y dorado, lo que puede requerir ajustes en los procesos de horneado y confitería. Algunos fabricantes enfrentan problemas de compatibilidad con ingredientes específicos en bebidas o suplementos. Estos obstáculos ralentizan los tiempos de desarrollo de productos y aumentan los costos de reformulación. Superar las barreras regulatorias y técnicas sigue siendo esencial para una expansión más amplia del mercado.
Análisis Regional
América del Norte
América del Norte tiene una participación del 36%, impulsada por la fuerte demanda de edulcorantes bajos en calorías y la creciente adopción de ingredientes de etiqueta limpia en productos alimenticios y bebidas. La región se beneficia de una alta conciencia del consumidor sobre la salud metabólica, un creciente interés en alimentos aptos para diabéticos y el rápido crecimiento de las marcas de nutrición funcional. Los fabricantes integran la tagatosa en snacks, bebidas y suplementos dietéticos mientras reformulan productos para reducir los niveles de azúcar. Los marcos regulatorios de apoyo y las innovaciones en tecnología de edulcorantes fortalecen aún más la expansión del mercado. La aceptación generalizada de alternativas naturales continúa impulsando un crecimiento constante en toda la región.
Europa
Europa representa una participación del 32%, respaldada por estrictas regulaciones sobre la reducción de azúcar, una creciente conciencia sobre la salud y una fuerte demanda de edulcorantes naturales. Las empresas alimentarias adoptan ampliamente la tagatosa en categorías de confitería, panadería y productos lácteos para cumplir con los requisitos de formulación con menos azúcar. El maduro mercado de alimentos funcionales de la región fomenta el uso de tagatosa en nutracéuticos y productos de bienestar digestivo. La creciente preferencia del consumidor por ingredientes de etiqueta limpia y de origen vegetal fortalece la adopción. La innovación continua de productos y las prácticas de fabricación centradas en la sostenibilidad apoyan aún más el desarrollo del mercado en las principales economías europeas.
Asia Pacífico
Asia Pacífico tiene una participación del 24%, impulsada por el aumento de casos de diabetes y obesidad, el creciente enfoque del consumidor en dietas más saludables y el rápido crecimiento de la industria de alimentos envasados. La demanda de tagatosa aumenta en bebidas, alternativas lácteas y snacks funcionales a medida que los fabricantes buscan edulcorantes naturales con bajo impacto glucémico. Las poblaciones de clase media en expansión y la creciente conciencia sobre los beneficios nutricionales contribuyen a una aceptación más amplia. La región también se beneficia de la expansión de la producción de nutracéuticos y una mayor inversión en tecnologías de reducción de azúcar. La urbanización y los cambios en el estilo de vida continúan fortaleciendo la demanda a largo plazo.
América Latina
América Latina captura una participación del 5%, impulsada por la adopción gradual de alimentos y bebidas con menos azúcar y el aumento de la conciencia sobre alternativas de edulcorantes más saludables. Los países experimentan una creciente demanda de productos bajos en calorías debido al aumento de las tasas de obesidad y diabetes. Los fabricantes de alimentos introducen formulaciones basadas en tagatosa en categorías de confitería y panadería para alinearse con las preferencias cambiantes de los consumidores. Sin embargo, los altos costos de producción y la capacidad de fabricación local limitada restringen una adopción más rápida. Las asociaciones con proveedores internacionales y la expansión de líneas de productos centrados en la salud apoyan un crecimiento moderado del mercado en toda la región.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 3%, respaldada por el creciente interés en alimentos funcionales, el aumento de la prevalencia de enfermedades relacionadas con el estilo de vida y la creciente demanda de edulcorantes naturales en categorías de productos premium. La adopción se expande principalmente en mercados urbanos donde los consumidores prefieren opciones bajas en azúcar y amigables para diabéticos. Las marcas de alimentos y bebidas utilizan tagatosa en barras energéticas, bebidas lácteas y productos de confitería. La infraestructura de fabricación limitada y una mayor dependencia de las importaciones ralentizan la penetración más amplia del mercado. No obstante, la creciente conciencia sobre la salud y el aumento de las inversiones en innovación alimentaria crean oportunidades sostenibles a largo plazo.
Segmentaciones del Mercado:
Por Tipo
- Tagatosa de grado alimenticio
- Tagatosa de grado farmacéutico
- Tagatosa de grado industrial
- Tagatosa de grado especial
Por Aplicación
- Alimentos y bebidas
- Suplementos dietéticos
- Productos farmacéuticos
- Productos de cuidado personal
Por Forma
- Polvo
- Líquido
- Cristal
- Granulado
Por Canal de Distribución
- Ventas directas
- Tiendas minoristas
- Canales en línea
- Distribuidores especializados
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de la tagatosa está conformado por actores clave como Bonumose Inc., CJ CheilJedang Corporation, Nutrilab NV, Ingredion Incorporated, Manus Bio, Südzucker AG, Tate & Lyle PLC, FrieslandCampina Ingredients, Arla Foods Ingredients y Sigma Aldrich (Merck Group). Estas empresas compiten avanzando en tecnologías de producción, mejorando la eficiencia de la fermentación y expandiendo las capacidades de suministro para satisfacer la creciente demanda de edulcorantes bajos en calorías. Muchos actores se centran en aumentar la fabricación rentable para abordar las altas barreras de producción asociadas con la tagatosa. Las asociaciones estratégicas con empresas de alimentos y bebidas apoyan una adopción más amplia en aplicaciones de confitería, lácteos y alimentos funcionales. Las empresas también invierten en I+D para mejorar la pureza, estabilidad y rendimiento en diversas formulaciones. La expansión en nutracéuticos y categorías de productos con etiqueta limpia fortalece aún más la posición competitiva. A medida que los consumidores conscientes de la salud buscan alternativas naturales al azúcar, las empresas enfatizan la producción sostenible, el cumplimiento normativo y la distribución global para capturar oportunidades crecientes del mercado.
Análisis de Jugadores Clave
- Bonumose Inc.
- CJ CheilJedang Corporation
- Nutrilab NV
- Ingredion Incorporated
- Manus Bio
- Südzucker AG
- Tate & Lyle PLC
- FrieslandCampina Ingredients
- Arla Foods Ingredients
- Sigma Aldrich (Merck Group)
Desarrollos Recientes
- En 2025, CJ CheilJedang siguió siendo un importante productor industrial de D-tagatosa con una capacidad anual que supera las 3000 toneladas.
- En agosto de 2024, el Tribunal de Distrito de los Estados Unidos para el Distrito de Columbia emitió una importante victoria judicial preliminar para Bonumose en su desafío legal contra las normas de etiquetado de tagatosa de la FDA.
- En marzo de 2024, la tagatosa de Bonumose Inc. obtuvo la certificación NutraStrong™ Prebiotic Verified.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Forma, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de edulcorantes naturales bajos en calorías aumentará a medida que los consumidores reduzcan la ingesta de azúcar.
- Los fabricantes de alimentos y bebidas expandirán el uso de tagatosa en productos de panadería, lácteos y confitería.
- Las marcas de alimentos funcionales adoptarán la tagatosa por sus beneficios prebióticos y para la salud intestinal.
- Los avances en la producción por fermentación y enzimática reducirán los costos de fabricación.
- Las tendencias de etiquetas limpias fortalecerán la adopción en categorías de productos premium y orgánicos.
- Las aplicaciones farmacéuticas crecerán a medida que la tagatosa apoye formulaciones amigables para diabéticos.
- Las marcas de cuidado personal utilizarán la tagatosa por sus propiedades hidratantes y acondicionadoras de la piel.
- Las asociaciones entre proveedores de ingredientes y productores de alimentos acelerarán la disponibilidad global.
- Las aprobaciones regulatorias en países adicionales ampliarán el alcance del mercado.
- El creciente interés en estrategias de reducción de azúcar impulsará la innovación de nuevos productos en todos los sectores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Tagatosa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Tagatosa entre 2024 y 2032?
¿Qué segmento del mercado de Tagatosa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Tagatosa?
¿Quiénes son las empresas líderes en el mercado de Tagatosa?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tagatosa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tagatosa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 159.92 million → 2032: USD 238.09 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tagatosa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tagatosa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tagatosa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tagatosa Market Drivers
- 3.3 Mercado de Tagatosa Market Restraints & Challenges
- 3.4 Mercado de Tagatosa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tagatosa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tagatosa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tagatosa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tagatosa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tagatosa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tagatosa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tagatosa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tagatosa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tagatosa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tagatosa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tagatosa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tagatosa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tagatosa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tagatosa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tagatosa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tagatosa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tagatosa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tagatosa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tagatosa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
