
Visión General del Mercado
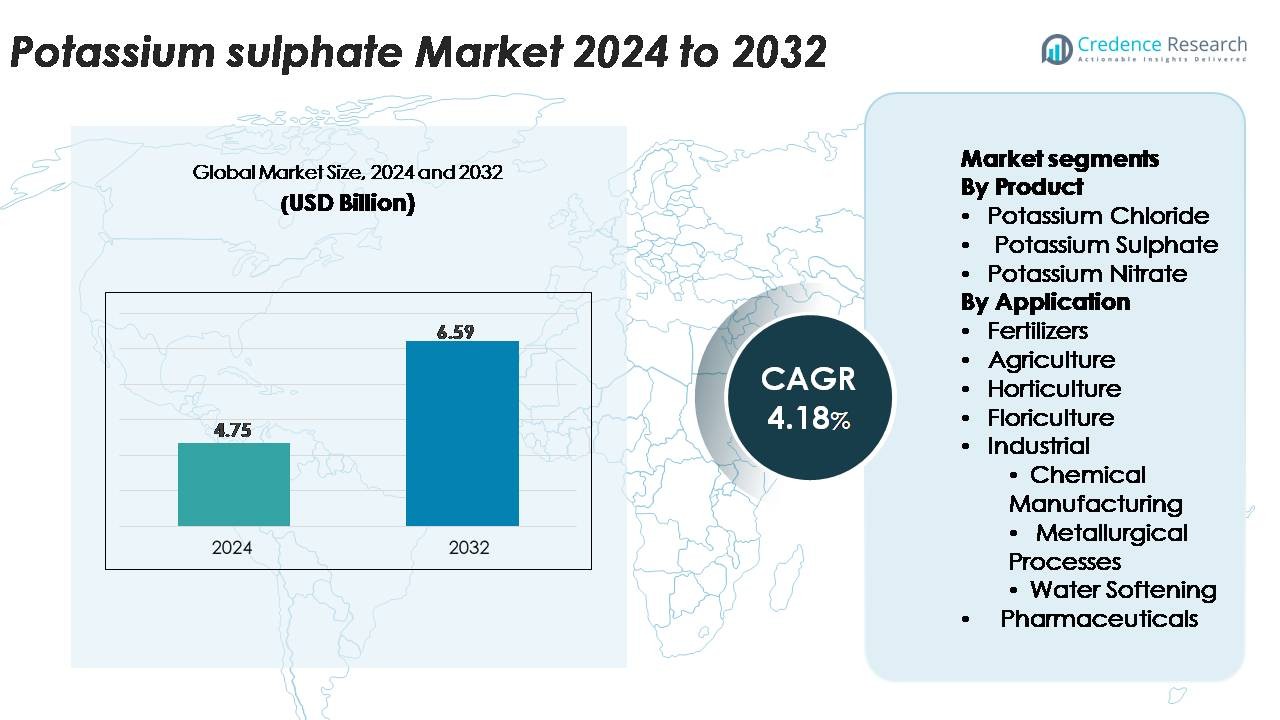
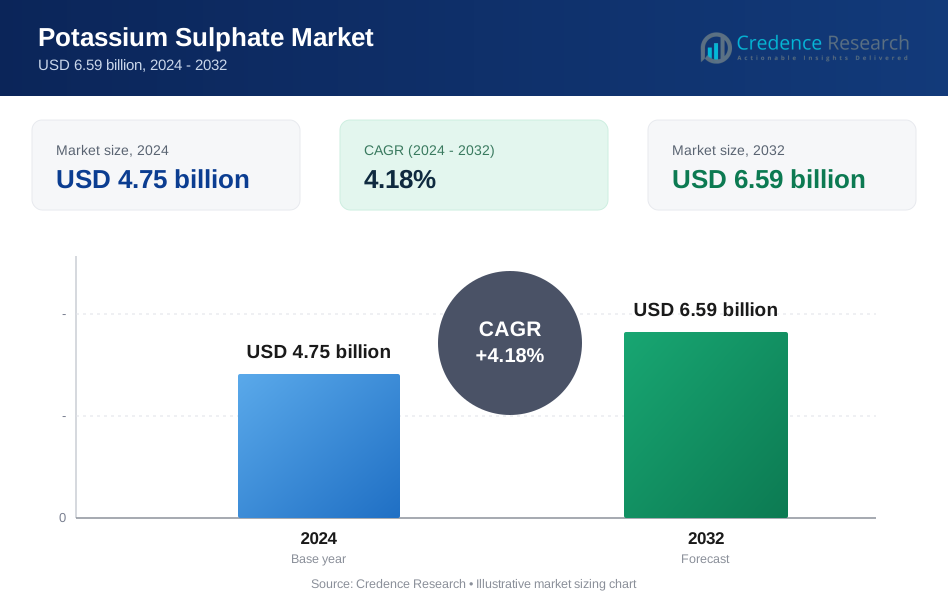
El mercado global de Sulfato de Potasio fue valorado en USD 4.75 mil millones en 2024 y se proyecta que alcance USD 6.59 mil millones para 2032, expandiéndose a una tasa compuesta anual del 4.18% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de Sulfato de Potasio 2024 | USD 4.75 Mil Millones |
| CAGR del mercado de Sulfato de Potasio | 4.18% |
| Tamaño del mercado de Sulfato de Potasio 2032 | USD 6.59 Mil Millones |
El mercado de sulfato de potasio está conformado por jugadores globales establecidos como Uralkali, BHP, Mosaic Company, Rio Tinto Ltd., Compass Minerals Intl. Ltd., y JSC Belaruskali, cada uno aprovechando capacidades de producción a gran escala y fuertes redes de distribución para servir a los mercados de agricultura de alto valor y cultivos especiales. Estas empresas se enfocan en grados de alta pureza, formulaciones solubles en agua y cadenas de suministro confiables para apoyar la fertirrigación y los segmentos de cultivos sensibles al cloruro. Asia-Pacífico lidera el mercado con una participación dominante del 40%, impulsada por la horticultura intensiva, la expansión de sistemas de microirrigación y suelos ampliamente deficientes en azufre. Europa sigue con un 24%, respaldada por la agricultura avanzada en invernaderos y estrictos estándares de sostenibilidad, mientras que América del Norte posee un 18% debido a la fuerte demanda de cultivadores de cultivos especiales.
Perspectivas del Mercado
- El mercado global de sulfato de potasio fue valorado en USD 4.75 mil millones en 2024 y se proyecta que alcance USD 6.59 mil millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) de 4.18%, respaldado por la creciente demanda de nutrientes libres de cloruro en el cultivo de cultivos de alto valor.
- El crecimiento del mercado está impulsado por la creciente adopción de sulfato de potasio en horticultura, floricultura y segmentos de cultivos especiales, que en conjunto comandan una participación dominante debido a su sensibilidad al cloruro y la necesidad de nutrición rica en azufre.
- Las tendencias clave incluyen la rápida expansión de la fertirrigación, la agricultura en invernadero y la demanda de grados solubles en agua de alta pureza, junto con un cambio hacia fertilizantes sostenibles y de baja salinidad en la agricultura orientada a la exportación.
- El panorama competitivo está conformado por actores principales como Uralkali, BHP, Mosaic Company, Compass Minerals, Rio Tinto y JSC Belaruskali, con la competencia centrada en la eficiencia de producción, estándares de pureza y fortaleza de distribución.
- Asia-Pacífico lidera con el 40% de la participación global, seguido por Europa con el 24% y América del Norte con el 18%, mientras que las aplicaciones de cultivos especiales siguen siendo el segmento más grande en todas las regiones.
Análisis de Segmentación del Mercado:
Por Producto
Dentro del panorama de productos, el sulfato de potasio posee la mayor participación debido a su composición libre de cloruro, lo que lo hace indispensable para cultivos de alto valor y sensibles al cloruro, como frutas, verduras y nueces. Su compatibilidad superior con sistemas de fertirrigación por goteo y su perfil nutricional equilibrado fortalecen su uso entre los productores de agricultura de precisión. El cloruro de potasio sigue siendo ampliamente adoptado para aplicaciones de gran extensión, mientras que el nitrato de potasio gana tracción en la horticultura especializada para la entrega combinada de nitrógeno y potasio. La mezcla de productos refleja cada vez más las tendencias de diversificación de cultivos y la creciente adopción de programas de fertilización premium en la agricultura intensiva.
- Por ejemplo, ICL Group ha desarrollado y comercializado un grado de sulfato de potasio de alta pureza producido mediante evaporación solar de sus operaciones de salmuera del Mar Muerto, entregando productos cristalinos con un ensayo mínimo de óxido de potasio (K₂O) del 50.5 por ciento y solubilidad en agua superior al 98 por ciento, lo que permite una disolución uniforme en sistemas de fertirrigación.
Por Aplicación
Los fertilizantes dominan el segmento de aplicación, impulsados por la creciente demanda de producción de cultivos eficiente en nutrientes y la necesidad de mejorar la calidad del rendimiento en cultivos de alto valor. La ventaja del sulfato de potasio en cultivos sensibles al cloruro acelera su uso en horticultura y floricultura, donde la calidad del cultivo, el desarrollo del color y la tolerancia al estrés son críticos. Las aplicaciones agrícolas continúan expandiéndose a través de la adopción de la agricultura de precisión, mientras que los usos industriales como la fabricación química, el procesamiento metalúrgico, el ablandamiento del agua y los productos farmacéuticos se benefician de la solubilidad y pureza del compuesto. Sin embargo, la demanda de fertilizantes sigue siendo el principal catalizador de crecimiento en los mercados globales.
- Por ejemplo, K+S Minerals and Agriculture opera su producción de sulfato de potasio a través del proceso Mannheim, donde cada unidad de reactor alcanza capacidades de producción de aproximadamente 25,000 toneladas por año; la configuración de múltiples reactores de la empresa en su sitio de Ludwigshafen permite la fabricación continua de SOP de alta pureza con un contenido de sulfato superior al 17.5 por ciento y niveles de cloruro casi nulos, apoyando los estrictos requisitos de calidad en horticultura y procesamiento industrial.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Cultivos de Alto Valor y Sensibles al Cloruro
La expansión del cultivo de cultivos de alto valor continúa fortaleciendo la demanda de sulfato de potasio, ya que los agricultores priorizan fertilizantes que mejoran la calidad sin introducir estrés por cloruro. Frutas, verduras, nueces y cultivos de plantación especializados requieren aportes equilibrados de potasio y azufre para sostener el desarrollo del color, la acumulación de azúcar y la tolerancia al estrés. A medida que los sistemas agrícolas se orientan hacia la horticultura de exportación y la agricultura en invernaderos, los agricultores adoptan cada vez más el sulfato de potasio por su superior eficiencia en la liberación de nutrientes y su compatibilidad con las plataformas de riego modernas. El crecimiento del cultivo protegido, que depende de la entrega de nutrientes basada en fertirrigación, acelera aún más el consumo. Las regiones que enfatizan la producción de grado premium, incluidos uvas, cítricos, bayas y floricultura, muestran una mayor adopción debido a la capacidad del compuesto para mantener rendimientos consistentes bajo ciclos de producción intensivos. Esta transición estructural hacia una agricultura orientada a la calidad sigue siendo uno de los impulsores de demanda más fuertes a nivel mundial.
- Por ejemplo, SQM produce sulfato de potasio en sus instalaciones de Coya Sur y Nueva Victoria utilizando recursos de salmuera natural del Desierto de Atacama, logrando niveles de pureza de SOP superiores al 98 por ciento y un contenido de sulfato mantenido consistentemente cerca del 18 por ciento. Las piscinas de evaporación solar de la empresa cubren un área de más de 42 kilómetros cuadrados (o más de 42,000,000 metros cuadrados) de superficie, lo que permite un suministro a gran escala a productores de cultivos de alto valor en todo el mundo.
Expansión de la Agricultura de Precisión y Sistemas de Fertirrigación
Las prácticas de agricultura de precisión se están expandiendo rápidamente a medida que los agricultores adoptan la gestión de la nutrición basada en datos para mejorar la consistencia del rendimiento y la eficiencia en el uso de recursos. El sulfato de potasio se beneficia directamente de esta tendencia porque proporciona potasio y azufre en una forma altamente soluble y de baja salinidad, ideal para sistemas de riego por goteo y fertirrigación. Los controladores de riego modernos, los sensores de suelo y el equipo de aplicación de tasa variable permiten una dosificación precisa, haciendo del sulfato de potasio un insumo preferido para gestionar cultivos sensibles a los nutrientes. La adopción de la fertirrigación está acelerándose en regiones con escasez de agua, donde los agricultores buscan fertilizantes que se disuelvan eficientemente y minimicen la acumulación de salinidad en el suelo. La alta adopción en operaciones de invernaderos, casas de policarbonato, agricultura vertical e hidroponía también fortalece la demanda. A medida que los gobiernos y las empresas de agritech promueven la microirrigación, el sulfato de potasio sigue siendo una opción estratégica para los agricultores que buscan fertilizantes eficientes y de alto rendimiento compatibles con tecnologías avanzadas de aplicación.
- Por ejemplo, Netafim, uno de los mayores proveedores mundiales de tecnología de fertirrigación, opera 19 plantas de fabricación en todo el mundo. Ofrecen sistemas de dosificación de precisión como el Netafim NetaFlex™ 3G, que es capaz de entregar hasta 6 soluciones independientes de nutrientes.
Fortalecimiento del Enfoque Global en la Salud del Suelo y la Nutrición de Azufre
La disminución de los niveles de azufre en el suelo en las principales regiones agrícolas está aumentando la demanda de fertilizantes que puedan suministrar azufre junto con potasio. El sulfato de potasio aborda este doble requerimiento al proporcionar azufre en una forma de sulfato disponible para las plantas, mejorando la formación de clorofila, la actividad enzimática y la resiliencia al estrés. La creciente adopción de fertilizantes de nitrógeno y fósforo de alto análisis, muchos de los cuales contienen poco o nada de azufre, ha contribuido a una deficiencia generalizada de azufre, haciendo del sulfato de potasio un insumo correctivo importante. El énfasis regulatorio en la gestión de nutrientes y la fertilización equilibrada respalda aún más la adopción en programas de manejo integrado de nutrientes. En la agricultura de alta intensidad, la suplementación de azufre ayuda a mejorar la síntesis de proteínas y aumenta la eficiencia en el uso de nutrientes, posicionando al sulfato de potasio como una herramienta clave para optimizar el rendimiento de los cultivos. A medida que las instituciones de investigación y los servicios de extensión promueven estrategias de fertilización conscientes del azufre, la penetración en el mercado continúa expandiéndose en diversos sistemas de cultivos.
Tendencias y Oportunidades Clave
Creciente Cambio hacia Fertilizantes Especializados y Formulaciones Específicas para Cultivos
La industria de fertilizantes se está desplazando hacia nutrientes especializados adaptados al tipo de cultivo, la condición del suelo y el entorno de producción. Esta tendencia genera oportunidades significativas para los proveedores de sulfato de potasio para desarrollar formulaciones optimizadas para huertos frutales, grupos de hortalizas, cultivos de invernadero y floricultura. Las mezclas personalizadas que combinan sulfato de potasio con micronutrientes o compuestos solubles en agua están ganando terreno en la horticultura intensiva. La creciente demanda de formulaciones libres de cloruro permite a los fabricantes expandir las mezclas solubles en agua de NPK basadas en sulfato de potasio, especialmente para fertirrigación y alimentación foliar. Los actores del mercado también aprovechan los avances en tecnologías de granulación, micronización y recubrimiento para producir grados de alta pureza y rápida disolución para la agricultura de precisión. A medida que los productores demandan soluciones de nutrientes más específicas y sostenibles, la versatilidad del sulfato de potasio respalda su integración en las carteras de fertilizantes premium de próxima generación, mejorando las perspectivas de adopción a largo plazo.
- Por ejemplo, Yara International produce formulaciones NPK especiales y solubles en agua bajo su serie YaraTera®, fabricadas utilizando sulfato de potasio de alta pureza con una solubilidad de aproximadamente 11.1 gramos por 100g de agua (o 111 gramos por litro) a 20 °C. El complejo de Porsgrunn de la compañía en Noruega opera múltiples líneas de producción con una capacidad total de NPK de alrededor de 2.0 millones de toneladas por año, una parte de la cual está dedicada a fertilizantes especiales.
Aumento en la Adopción de Fertilizantes Sostenibles y de Baja Salinidad
Las iniciativas de sostenibilidad en la agricultura global están aumentando la demanda de fertilizantes con bajo impacto ambiental, mínima acumulación de sal y mejor eficiencia de nutrientes. El sulfato de potasio se alinea con estas prioridades debido a su bajo índice de salinidad y estructura libre de cloruros, lo que lo hace adecuado para suelos propensos a la salinización y para regiones con limitaciones de agua. El impulso hacia una agricultura resiliente al clima, combinado con regulaciones más estrictas sobre la calidad del suelo, fomenta la transición de fertilizantes con alto contenido de cloruros hacia alternativas más amigables para las plantas. Los cultivadores orgánicos, las granjas orientadas a la exportación y los operadores de horticultura de alta tecnología están adoptando el sulfato de potasio para cumplir con los requisitos de calidad y cumplimiento de residuos. A medida que los programas de certificación ambiental se expanden y los compradores exigen estándares más altos para la producción sostenible, el sulfato de potasio emerge como un insumo crítico que apoya la salud del suelo a largo plazo y estrategias de nutrientes ecológicas.
- Por ejemplo, Compass Minerals produce sulfato de potasio en su instalación de Ogden, Utah, utilizando evaporación solar en más de 50,000 acres de estanques cristalizadores, logrando niveles de pureza superiores al 98 por ciento y contenido de cloruro típicamente por debajo del 1 por ciento; la operación aprovecha la energía solar natural durante más de 300 días al año, reduciendo las emisiones relacionadas con el procesamiento mientras suministra SOP de baja salinidad a productores de agricultura sostenible.
Desafíos Clave
Altos Costos de Producción y Dependencia de Materias Primas
La producción de sulfato de potasio involucra procesos intensivos en recursos como las operaciones de hornos Mannheim, la extracción de lagos salados o conversiones químicas avanzadas, todos los cuales requieren altos niveles de energía y dependencias de materias primas. Estas estructuras de costos hacen que el sulfato de potasio sea significativamente más caro que el cloruro de potasio convencional, limitando su adopción entre los agricultores sensibles a los costos. La volatilidad en los precios del azufre, cloruro de potasio y energía afecta aún más la economía de fabricación, impactando la estabilidad del suministro y los precios. Los productores más pequeños a menudo enfrentan barreras para lograr economías de escala, resultando en disparidades de costos regionales. En los mercados agrícolas dominados por fertilizantes a granel, el precio más alto del sulfato de potasio sigue siendo un obstáculo persistente para una penetración más amplia, particularmente en economías en desarrollo.
Conciencia Limitada y Transición Lenta desde Alternativas de Bajo Costo
A pesar de sus ventajas agronómicas, muchos cultivadores, especialmente en regiones en desarrollo, desconocen el papel del sulfato de potasio en cultivos sensibles al cloruro y suelos deficientes en azufre. Los servicios de extensión limitados y la orientación técnica inadecuada conducen al uso excesivo de fertilizantes de potasio de menor costo, incluso cuando impactan negativamente en la calidad de los cultivos. La lenta difusión de las mejores prácticas y las limitaciones en la distribución de última milla dificultan la adopción entre los pequeños agricultores. Además, los conceptos erróneos sobre las tasas de aplicación y los beneficios crean reticencia a cambiar de insumos tradicionales. Abordar este desafío requiere esfuerzos coordinados entre las empresas de fertilizantes, proveedores de agrotecnología e instituciones agrícolas para mejorar la educación de los agricultores, demostrar los beneficios de rendimiento y mejorar la accesibilidad al sulfato de potasio de alta calidad.
Análisis Regional
América del Norte
América del Norte representa alrededor del 18% del mercado global de sulfato de potasio, respaldado por la fuerte adopción de fertilizantes libres de cloruro para cultivos de alto valor como almendras, bayas, cítricos y hortalizas de invernadero. Estados Unidos impulsa la mayor parte del consumo debido a la extensa superficie de cultivos especiales y la rápida expansión de los sistemas de micro-irrigación en estados con estrés hídrico como California. La demanda también se beneficia de los programas crecientes de mitigación de deficiencia de azufre y la adopción generalizada de la fertirrigación en la agricultura de ambiente controlado. El énfasis regulatorio en la salud del suelo y la calidad premium de los cultivos continúa fortaleciendo la penetración del sulfato de potasio en los segmentos de horticultura y agricultura comercial.
Europa
Europa captura aproximadamente el 24% del mercado global, impulsada por su horticultura intensiva, regulaciones de agricultura orgánica y alta dependencia de cultivos sensibles al cloruro como papas, frutas, viñedos y ornamentales. Países como España, Italia, Francia y los Países Bajos lideran el consumo debido al cultivo avanzado en invernaderos y los estrictos estándares de cumplimiento de residuos. El enfoque de la región en la fertilización sostenible, suelos de baja salinidad y fertilizantes solubles en agua de alta pureza acelera aún más el uso de sulfato de potasio. La expansión de la agricultura protegida y el cambio hacia mezclas de nutrientes especiales, particularmente en la horticultura mediterránea, mantienen a la región como un fuerte contribuyente a la demanda general.
Asia-Pacífico
Asia-Pacífico posee la mayor participación con alrededor del 40%, impulsada por la alta producción agrícola, la expansión de los clústeres de horticultura y la fuerte demanda de cultivos sensibles al cloruro como té, tabaco, frutas y verduras. China e India son los principales consumidores debido a los masivos volúmenes de aplicación de fertilizantes y la creciente adopción de fertilizantes que suministran azufre para abordar el agotamiento generalizado de nutrientes del suelo. El rápido cambio de la región hacia la fertirrigación, la micro-irrigación y el cultivo en invernaderos impulsa la demanda de sulfato de potasio soluble en agua. Los programas gubernamentales de eficiencia de nutrientes y el crecimiento de los sectores de frutas y verduras orientados a la exportación mejoran aún más su dominio en el mercado.
América Latina
América Latina representa aproximadamente el 10% de la demanda global, anclada por el cultivo a gran escala de cultivos de alto valor, incluidos uvas, bayas, cítricos, aguacates y cultivos de plantación. Países como Brasil, Chile, Perú y México prefieren cada vez más el sulfato de potasio para la horticultura basada en riego y la producción de cultivos conforme a la exportación. La creciente adopción de riego por goteo en zonas agrícolas áridas y una mayor conciencia sobre la sensibilidad al cloruro en cultivos especiales apoyan el crecimiento del mercado. La industria de exportación de frutas en expansión de la región, junto con las iniciativas continuas de mejora de la calidad del suelo, mejora la absorción de sulfato de potasio en las operaciones de agricultura comercial.
Oriente Medio y África
Oriente Medio y África en conjunto representan casi el 8% del mercado, impulsados por la rápida expansión de la horticultura irrigada, la agricultura en invernaderos y el cultivo de palmeras datileras en los países del Golfo. La escasez de agua en toda la región promueve un uso significativo de sistemas de fertirrigación por goteo, apoyando la demanda de fertilizantes altamente solubles y de baja salinidad como el sulfato de potasio. Los mercados clave incluyen Arabia Saudita, EAU, Egipto, Marruecos y Sudáfrica, donde la agricultura de ambiente controlado está creciendo rápidamente. Las crecientes inversiones en agricultura moderna, la dependencia de cultivos premium importados y la necesidad de mitigar la salinidad del suelo fortalecen aún más la demanda en esta región.
Segmentaciones del Mercado:
Por Producto
- Cloruro de Potasio
- Sulfato de Potasio
- Nitrato de Potasio
Por Aplicación
- Fertilizantes
- Agricultura
- Horticultura
- Floricultura
- Industrial
- Fabricación Química
- Procesos Metalúrgicos
- Ablandamiento de Agua
- Farmacéuticos
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de sulfato de potasio se caracteriza por una combinación de fabricantes de fertilizantes globales, productores regionales y empresas agroquímicas integradas verticalmente centradas en soluciones de nutrientes especiales. Los principales actores compiten en función de la pureza del producto, la tecnología de producción y la fortaleza de distribución, especialmente en los mercados de horticultura de alto valor. Las empresas con operaciones avanzadas de hornos Mannheim, capacidades de extracción de salmuera o procesamiento integrado de azufre-potasio mantienen una ventaja estratégica en costos. Muchos productores están expandiendo grados solubles en agua y de alta pureza para apoyar la fertirrigación, la agricultura en invernaderos y los segmentos de cultivos especiales orientados a la exportación. Las asociaciones con distribuidores de insumos agropecuarios, las inversiones en formulaciones micronizadas y la expansión geográfica en clústeres emergentes de horticultura intensifican aún más la competencia. Las iniciativas de sostenibilidad, como los procesos de producción de bajas emisiones y los portafolios de nutrientes libres de cloruro, se están convirtiendo en diferenciadores clave a medida que los compradores priorizan la salud del suelo y la calidad premium de los cultivos. En general, el mercado sigue moderadamente consolidado, con los principales actores centrados en la optimización de la capacidad, la innovación de productos y la integración de la cadena de valor aguas abajo para fortalecer la presencia en el mercado.
Análisis de Jugadores Clave
- Uralkali
- BHP
- Mosaic Company
- Rio Tinto Ltd.
- Compass Minerals Intl. Ltd.
- JSC Belaruskali
Desarrollos Recientes
- En noviembre de 2025, Mosaic Company acogió con satisfacción la decisión de EE. UU. de añadir fosfato y potasa a la Lista de Minerales Críticos, subrayando su posicionamiento estratégico en las cadenas de suministro de nutrientes.
- En julio de 2025, Mosaic Company inauguró una nueva instalación en Palmeirante, Brasil, con sistemas automatizados de mezcla y embolsado y conectividad directa de ferrocarril a puerto, mejorando su capacidad para entregar mezclas de fertilizantes especiales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de sulfato de potasio se fortalecerá a medida que los cultivadores prioricen la nutrición libre de cloruros para frutas, verduras y cultivos de plantación de alto valor.
- La adopción de sistemas de microirrigación y fertirrigación continuará impulsando el uso de grados de sulfato de potasio altamente solubles.
- La agricultura en invernaderos, vertical y en ambientes controlados creará nuevas oportunidades para formulaciones premium solubles en agua.
- El creciente enfoque en la restauración de la salud del suelo y la corrección de la deficiencia de azufre mejorará el consumo a largo plazo.
- Las regulaciones de sostenibilidad acelerarán el cambio de fertilizantes con alto contenido de cloruros hacia soluciones basadas en sulfato de potasio.
- Las mejoras tecnológicas en los procesos de Mannheim y extracción de salmuera mejorarán la fiabilidad del suministro y la eficiencia de producción.
- La expansión de la horticultura orientada a la exportación aumentará la demanda de insumos de fertilizantes de alta pureza y cumplimiento de residuos.
- Las empresas globales de fertilizantes invertirán en mezclas de valor añadido y sulfato de potasio micronizado para la agricultura de precisión.
- Los productores regionales ampliarán la capacidad para reducir la dependencia de importaciones en mercados agrícolas de alto consumo.
- Los programas integrados de gestión de nutrientes incorporarán aún más el sulfato de potasio en estrategias de fertilización equilibrada.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el sulfato de potasio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sulfato de potasio entre 2025 y 2032?
¿Qué segmento de sulfato de potasio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sulfato de potasio?
¿Quiénes son las empresas líderes en el mercado de sulfato de potasio?
¿Qué región tuvo la mayor participación en el mercado de sulfato de potasio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sulfato de Potasio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sulfato de Potasio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.75 billion → 2032: USD 6.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sulfato de Potasio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sulfato de Potasio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sulfato de Potasio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sulfato de Potasio Market Drivers
- 3.3 Mercado de Sulfato de Potasio Market Restraints & Challenges
- 3.4 Mercado de Sulfato de Potasio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sulfato de Potasio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sulfato de Potasio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sulfato de Potasio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sulfato de Potasio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sulfato de Potasio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sulfato de Potasio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sulfato de Potasio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sulfato de Potasio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sulfato de Potasio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sulfato de Potasio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sulfato de Potasio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sulfato de Potasio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sulfato de Potasio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sulfato de Potasio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sulfato de Potasio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sulfato de Potasio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sulfato de Potasio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sulfato de Potasio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sulfato de Potasio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
