
Visión General del Mercado:
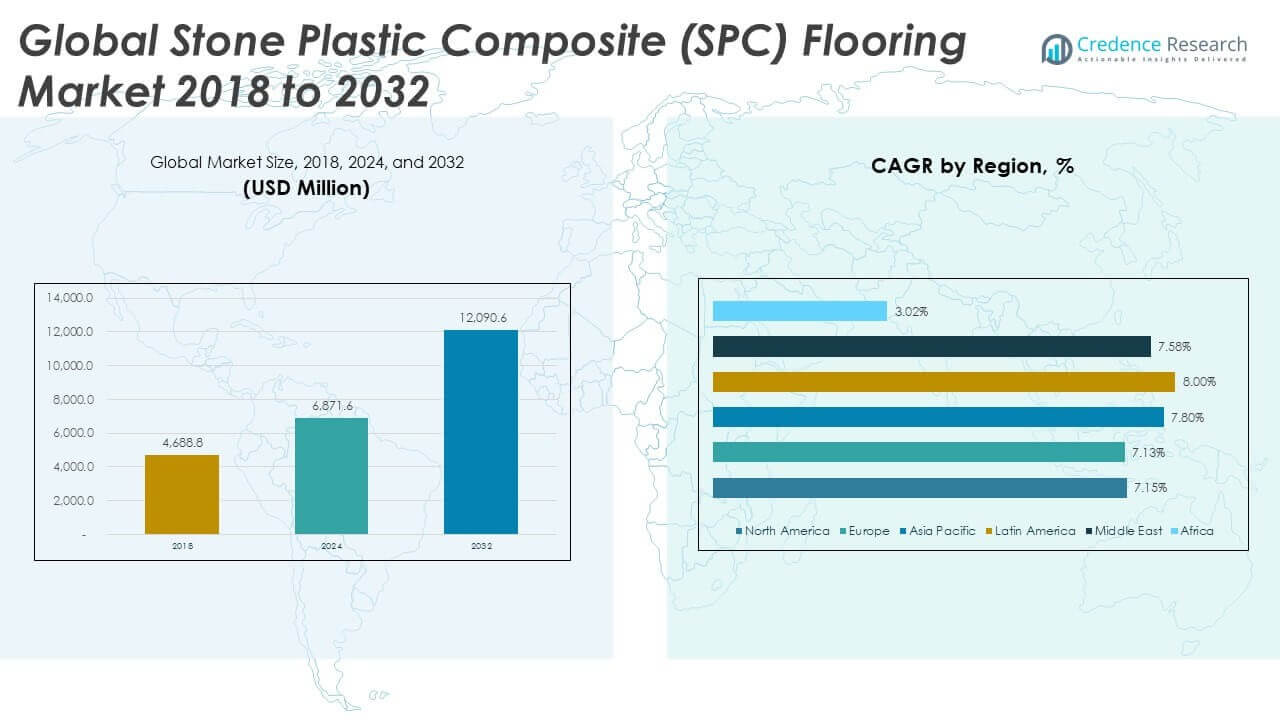
El tamaño del Mercado Global de Pisos de Compuesto de Plástico de Piedra (SPC) fue valorado en USD 4,688.8 millones en 2018 a USD 6,871.6 millones en 2024 y se anticipa que alcanzará USD 12,090.6 millones para 2032, con un CAGR de 7.39% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pisos de Compuesto de Plástico de Piedra (SPC) 2024 | USD 6,871.6 millones |
| Mercado de Pisos de Compuesto de Plástico de Piedra (SPC), CAGR | 7.39% |
| Tamaño del Mercado de Pisos de Compuesto de Plástico de Piedra (SPC) 2032 | USD 12,090.6 millones |
El crecimiento está impulsado por la creciente demanda de pisos duraderos, de bajo mantenimiento y resistentes al agua en espacios residenciales, comerciales e institucionales. Los pisos SPC ofrecen alta estabilidad dimensional, facilidad de instalación y diseños de superficie realistas, lo que los hace atractivos para proyectos de remodelación y nuevas construcciones. Los constructores y propietarios están cambiando de materiales tradicionales como laminados y baldosas cerámicas a SPC debido a su mejor resistencia al desgaste y rápida instalación. Los avances en sistemas de clic y estructuras de núcleo rígido mejoran tanto el rendimiento como el atractivo visual, apoyando la adopción generalizada en entornos de vivienda urbana y hospitalidad.
Asia Pacífico lidera el mercado debido a la fuerte actividad de construcción, desarrollos de vivienda y fabricación rentable en China e India. América del Norte y Europa muestran una demanda constante de proyectos de renovación y preferencia por materiales ecológicos. Oriente Medio está creciendo rápidamente con la demanda de hospitalidad y bienes raíces comerciales. América Latina y África son mercados emergentes, respaldados por la urbanización, el aumento de la conciencia y la expansión gradual de la red minorista. El crecimiento regional varía según el desarrollo de infraestructura, la accesibilidad del producto y las preferencias del consumidor.
Perspectivas del Mercado:
- El mercado global de pisos de compuesto plástico de piedra (SPC) fue valorado en USD 4,688.8 millones en 2018, alcanzó USD 6,871.6 millones en 2024 y se espera que llegue a USD 12,090.6 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 7.39%.
- Asia Pacífico lideró el mercado en 2024 con una participación del 33.46%, seguida por Europa con un 26.61% y América del Norte con un 23.78%, impulsada por la actividad de construcción, la demanda de renovación y la adopción de sostenibilidad.
- América Latina es la región de más rápido crecimiento con una CAGR de 8.00%, respaldada por la urbanización, el aumento de la actividad de renovación del hogar y la expansión de la distribución en Brasil y México.
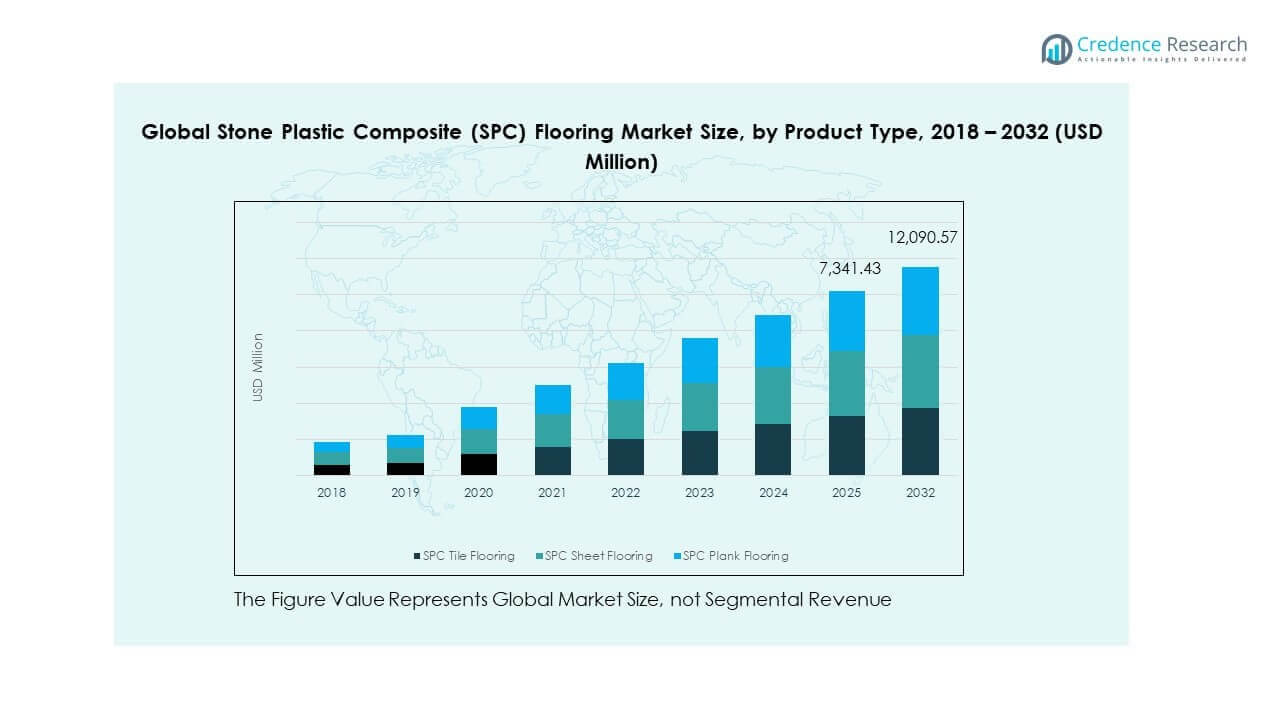
- En 2024, los pisos de tablones SPC representaron la mayor participación entre los tipos de productos, impulsados por la preferencia del consumidor por acabados con apariencia de madera y la facilidad de instalación.
- Los pisos de láminas SPC ocuparon la segunda mayor participación debido a las necesidades de diseño sin costuras en salud y educación, mientras que los pisos de baldosas atendieron segmentos de nicho enfocados en el reemplazo modular.
Impulsores del Mercado
Aumento de la Demanda de Pisos Duraderos y Resistentes a la Humedad en Sectores de Uso Final
El mercado global de pisos de compuesto plástico de piedra (SPC) se beneficia del aumento de la demanda de soluciones de pisos duraderas. Los propietarios de viviendas prefieren superficies duraderas que resistan arañazos y manchas. Los usuarios comerciales seleccionan pisos SPC para áreas de alto tráfico. La resistencia a la humedad apoya su uso en cocinas y baños. La estructura de núcleo rígido mejora la estabilidad dimensional. Los propietarios valoran la larga vida útil del producto y la reducción de necesidades de reemplazo. Los constructores confían en el rendimiento consistente en condiciones climáticas. Estos factores fortalecen la adopción en proyectos residenciales y comerciales.
- Por ejemplo, Mohawk Industries ofrece su gama SolidTech SPC con hasta 20 mil de protección de capa de desgaste y un núcleo rígido impermeable, que ha mostrado un 30% mejor resistencia a la indentación en comparación con el vinilo tradicional.
Creciente Actividad de Construcción y Renovación en Proyectos de Vivienda Urbana
El crecimiento de la vivienda urbana apoya una demanda constante de productos de pisos modernos. La actividad de renovación aumenta en apartamentos y viviendas individuales. Los pisos SPC son adecuados para proyectos de renovación debido a sus perfiles delgados. La fácil instalación acorta los tiempos de renovación. Los desarrolladores prefieren soluciones de pisos estandarizadas para grandes conjuntos habitacionales. El control de costos sigue siendo un factor clave para proyectos de vivienda masiva. Los pisos SPC satisfacen las necesidades de presupuesto y rendimiento. Las mejoras en el estilo de vida urbano continúan apoyando la demanda del mercado.
Preferencia por Pisos de Bajo Mantenimiento en Espacios Comerciales
Los propietarios de propiedades comerciales buscan pisos con necesidades mínimas de mantenimiento. Los pisos SPC requieren prácticas de limpieza simples. La durabilidad de la superficie reduce la frecuencia de reparaciones. Las tiendas minoristas valoran la apariencia uniforme durante largos períodos. Los espacios de oficinas prefieren la compatibilidad con capas reductoras de ruido. Los lugares de hospitalidad usan pisos SPC para una rápida rotación de habitaciones. Los gerentes de instalaciones prefieren costos de mantenimiento predecibles. Estos beneficios impulsan una adopción constante en sectores comerciales.
- Por ejemplo, el Sistema Creation 70 Clic de Gerflor proporciona una capa de desgaste de 0.7 mm y ha sido instalado en más de 2,000 hoteles y tiendas minoristas en Europa, reduciendo las intervenciones de mantenimiento en más del 25% anualmente.
Cambio Hacia Alternativas Rentables a los Materiales de Pisos Naturales
Los suelos de madera natural y piedra enfrentan límites de costo y disponibilidad. Los suelos SPC ofrecen un atractivo visual similar a un costo menor. La impresión digital mejora la textura y el realismo de los patrones. Los compradores valoran la calidad consistente en grandes áreas. La estabilidad del suministro apoya la adquisición a granel. Los costos de transporte y manejo siguen siendo más bajos que los de productos de piedra. Los suelos SPC reducen los riesgos presupuestarios del proyecto. Este cambio apoya el crecimiento de la demanda a largo plazo.
Tendencias del Mercado
Adopción Creciente de Texturas de Superficie Avanzadas y Diseños Visuales
La innovación en diseño da forma a las preferencias actuales de suelos. Los fabricantes introducen técnicas de grabado más profundas. Las texturas de superficie replican más de cerca la veta de la madera natural. Los acabados mate ganan preferencia sobre las superficies brillantes. Los consumidores valoran la apariencia premium a precios accesibles. Los diseñadores especifican suelos SPC para interiores modernos. La diferenciación de productos apoya el posicionamiento de la marca. Las mejoras visuales influyen en las decisiones de compra a través de segmentos.
Enfoque Creciente en Sistemas de Instalación de Suelos Flotantes y de Clic
Los sistemas de clic ganan tracción en los canales de instalación. Los contratistas prefieren métodos de instalación más rápidos y limpios. Los suelos flotantes reducen la dependencia de adhesivos. Los requisitos de preparación del subsuelo siguen siendo mínimos. Los usuarios de bricolaje adoptan suelos SPC para proyectos en el hogar. La flexibilidad de instalación amplía el alcance del usuario final. Los minoristas promueven la facilidad de uso como un punto de venta. Esta tendencia apoya una mayor penetración en el mercado.
- Por ejemplo, el Starfloor Click Ultimate de Tarkett utiliza un sistema de clic ángulo-ángulo que reduce el tiempo de instalación en casi un 30% en unidades residenciales en comparación con los métodos de pegado, mejorando la eficiencia del proyecto.
Uso Creciente de Suelos SPC en Desarrollos de Uso Mixto y Comerciales
Los desarrollos de uso mixto impulsan la demanda de soluciones de suelos uniformes. Las cadenas minoristas buscan una marca consistente en todos los locales. Los suelos SPC apoyan diseños de distribución estandarizados. La alta resistencia al desgaste se adapta a áreas de acceso público. Los desarrolladores de propiedades prefieren opciones de suelos escalables. El material se adapta a diversos temas interiores. Los proyectos en múltiples ubicaciones favorecen un suministro confiable. Estos factores aumentan la adopción en desarrollos complejos.
Expansión de Líneas de Productos en Opciones de Grosor y Capa de Desgaste
Los fabricantes amplían sus carteras de productos para satisfacer diversas necesidades. Los núcleos más gruesos soportan entornos de alto impacto. Las opciones más delgadas sirven para proyectos de renovación residencial. La personalización de la capa de desgaste mejora la correspondencia de rendimiento. Los compradores seleccionan productos según los niveles de tráfico. Los distribuidores almacenan especificaciones variadas para flexibilidad. La profundidad de la cartera mejora la competitividad del proveedor. Esta tendencia apoya la madurez del mercado.
- Por ejemplo, la Serie Floorte Pro 7 de Shaw Industries ofrece tablones SPC en grosores de 6 mm y 8 mm con capas de desgaste de 20 mil, adaptados tanto para zonas comerciales como para aplicaciones residenciales de lujo.
Análisis de Desafíos del Mercado
Sensibilidad al Precio y Competencia de Otros Productos de Suelos Rígidos
El mercado global de pisos de Composite de Plástico de Piedra (SPC) enfrenta presión de precios en todas las regiones. Los compradores comparan los pisos SPC con productos de laminado y LVT. Las decisiones impulsadas por el costo afectan la adopción de productos premium. Los fabricantes locales intensifican la competencia de precios. Los aranceles de importación influyen en el precio final en algunos países. La diferenciación de marca sigue siendo limitada en los segmentos de bajo costo. Los márgenes minoristas enfrentan compresión. Estos factores desafían la realización de valor consistente.
Variabilidad de Calidad y Conciencia Limitada en Mercados Emergentes
La calidad del producto varía entre proveedores y regiones. Los núcleos de baja calidad afectan el rendimiento a largo plazo. La conciencia limitada lleva a una selección incorrecta de productos. La instalación inadecuada causa insatisfacción del cliente. Existen brechas de capacitación entre los instaladores locales. Los estándares de certificación varían según el país. Los usuarios finales luchan por evaluar las afirmaciones de los productos. Estos problemas ralentizan la construcción de confianza en los mercados en desarrollo.
Oportunidades de Mercado
Aumento de la Demanda de Proyectos de Infraestructura Hospitalaria e Institucional
El mercado global de pisos de Composite de Plástico de Piedra (SPC) obtiene oportunidades de la expansión de la hospitalidad. Los hoteles buscan pisos duraderos y visualmente atractivos. La instalación rápida apoya cronogramas de proyectos ajustados. Las instalaciones educativas y de salud requieren superficies higiénicas. Los pisos SPC apoyan las necesidades de limpieza frecuente. El gasto en infraestructura gubernamental crea una demanda constante. Los grandes proyectos permiten contratos por volumen. Este segmento ofrece un potencial de crecimiento a largo plazo.
Expansión en Economías Emergentes con una Creciente Clase Media Urbana
Las economías emergentes presentan un fuerte potencial de demanda. Las poblaciones urbanas de clase media invierten en mejoras para el hogar. La disponibilidad minorista mejora el acceso a los pisos SPC. Las asociaciones locales fortalecen las redes de distribución. Las variantes de productos asequibles se adaptan a compradores sensibles al precio. El desarrollo de viviendas apoya el crecimiento por volumen. La conciencia de marca sigue en aumento. Estos mercados ofrecen oportunidades de expansión escalables.
Análisis de Segmentación del Mercado:
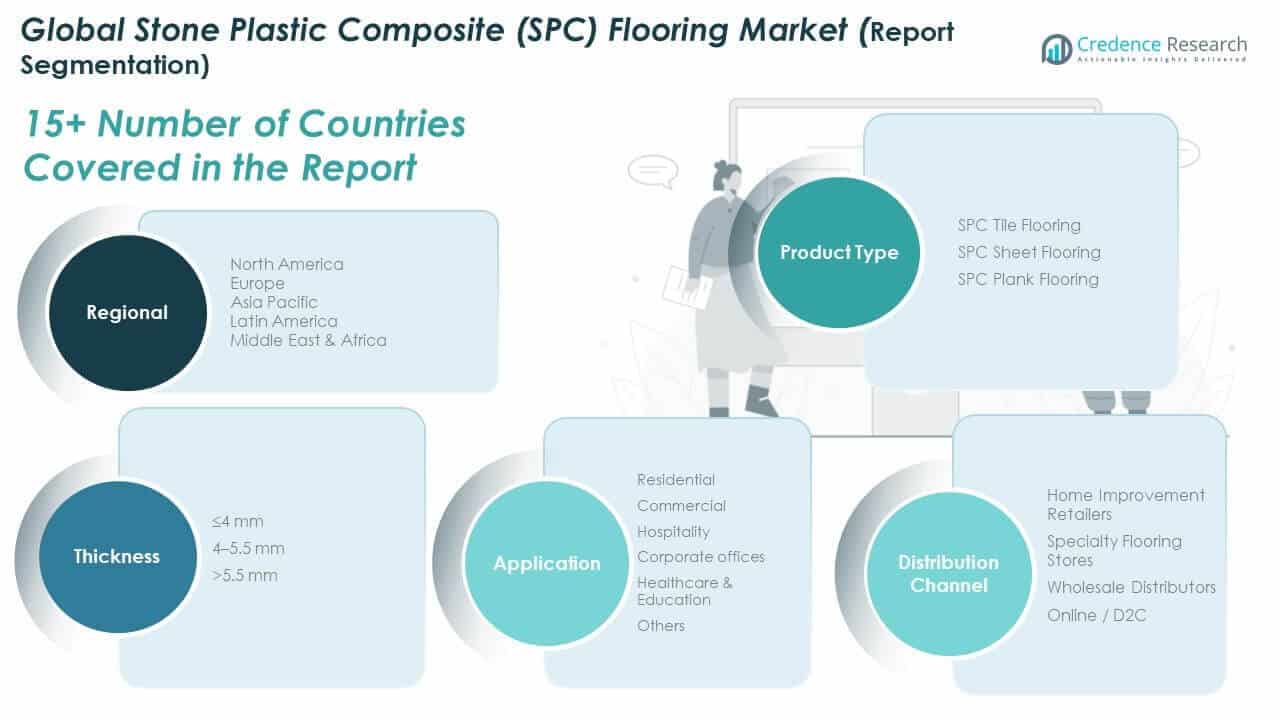
Por tipo de producto, los pisos de tablones SPC lideran la demanda debido a su apariencia realista similar a la madera y la fuerte preferencia del consumidor en espacios residenciales. Los pisos de baldosas SPC siguen en los segmentos comerciales y de hospitalidad donde los diseños uniformes y la facilidad de reemplazo son clave. Los pisos de láminas SPC encuentran aplicaciones de nicho en los sectores de salud y educación debido a su superficie continua y beneficios de higiene.
Por grosor, la categoría de 4–5.5 mm domina el mercado global de pisos de Composite de Plástico de Piedra (SPC) debido a su equilibrio entre costo y durabilidad para entornos residenciales y comerciales. El segmento ≤4 mm atiende a proyectos de renovación sensibles al precio, mientras que el grosor >5.5 mm se dirige a áreas de alto tráfico como centros comerciales y oficinas públicas. Ofrece mayor aislamiento acústico y resistencia al desgaste.
- Por ejemplo, la Serie Floorte Pro de Shaw Industries incluye variantes de SPC de 6 mm y 7.5 mm con capas de desgaste de 20 mil, optimizadas para espacios comerciales y públicos de alto tráfico donde la durabilidad es crítica.
Por canal de distribución, los minoristas de mejoras para el hogar capturan la mayor cuota a través de una amplia disponibilidad en tiendas y campañas promocionales. Las tiendas especializadas en pisos atienden a compradores de nicho y premium que buscan orientación experta. Los distribuidores mayoristas permiten el suministro a granel a empresas de construcción y contratistas. Las plataformas en línea y directas al consumidor (D2C) se están expandiendo gracias a la demanda de productos para bricolaje y redes de entrega mejoradas.
- Por ejemplo, Floor & Decor, un importante minorista de mejoras para el hogar en EE. UU., amplió la visibilidad de sus pisos SPC en sus tiendas de formato de almacén y continúa invirtiendo en servicios de diseño en tienda para apoyar la toma de decisiones del consumidor y mejorar la rotación de productos en mercados metropolitanos.
Por aplicación, el uso residencial sigue siendo dominante debido a la actividad de renovación, nuevas viviendas y la creciente conciencia de los beneficios del SPC. Los espacios comerciales como tiendas minoristas y complejos de oficinas lo prefieren por su larga vida útil y bajo mantenimiento. Las instalaciones de hospitalidad eligen SPC por su variedad de diseños y rápida instalación. Las oficinas corporativas e instituciones lo utilizan para estandarizar interiores. Los entornos de salud y educación priorizan la higiene y la resistencia al deslizamiento. Otros segmentos incluyen desarrollos industriales y de uso mixto donde el piso SPC ofrece ventajas prácticas y estéticas.
Segmentación:
Por tipo de producto
- Piso de baldosas SPC
- Piso de láminas SPC
- Piso de tablones SPC
Por grosor
- ≤4 mm
- 4–5.5 mm
- 5 mm
Por canal de distribución
- Minoristas de mejoras para el hogar
- Tiendas especializadas en pisos
- Distribuidores mayoristas
- En línea / Directo al consumidor (D2C)
Por aplicación
- Residencial
- Comercial
- Hospitalidad
- Oficinas corporativas
- Salud y educación
- Otros
Por región
- América del Norte (EE. UU., Canadá, México)
- Europa (Reino Unido, Francia, Alemania, Italia, España, Rusia, Resto de Europa)
- Asia Pacífico (China, Japón, Corea del Sur, India, Australia, Sudeste Asiático, Resto de APAC)
- América Latina (Brasil, Argentina, Resto de América Latina)
- Oriente Medio (CCG, Israel, Turquía, Resto de ME)
- África (Sudáfrica, Egipto, Resto de África)
Análisis regional:
América del Norte
El tamaño del mercado de pisos de Composite de Piedra Plástica (SPC) en América del Norte se valoró en USD 1,130.46 millones en 2018 a USD 1,635.54 millones en 2024 y se anticipa que alcanzará USD 2,827.99 millones para 2032, con un CAGR del 7.15% durante el período de pronóstico. América del Norte representó alrededor del 23.78% de la cuota de mercado global en 2024. Mantiene una fuerte demanda debido a las tendencias de remodelación, preferencias por pisos duraderos y una penetración minorista generalizada. EE. UU. lidera las ventas regionales, respaldado por mejoras residenciales y una preferencia por superficies impermeables. Las cadenas de mejoras para el hogar y los canales D2C impulsan el acceso del consumidor. La adopción comercial aumenta en espacios de hospitalidad y oficinas. La innovación de productos con diseños texturizados apoya el crecimiento del segmento premium. El cumplimiento ambiental y los estándares de calidad del aire interior también influyen en la selección de productos en todos los estados.
Europa
El tamaño del mercado de pisos de Composite de Piedra Plástica (SPC) en Europa se valoró en USD 1,265.97 millones en 2018 a USD 1,828.82 millones en 2024 y se anticipa que alcanzará USD 3,155.64 millones para 2032, con un CAGR del 7.13% durante el período de pronóstico. Europa tenía una participación del 26.61% del mercado global en 2024. El crecimiento regional está impulsado por prácticas de construcción ecológicas y códigos de construcción estrictos. Alemania, el Reino Unido y Francia lideran la adopción a través de renovaciones residenciales y mandatos de productos sostenibles. La demanda en interiores comerciales y sectores educativos sigue aumentando. La estética del diseño y la acústica juegan un papel clave en la selección de productos. La distribución a través de tiendas especializadas en pisos apoya experiencias personalizadas para los clientes. Las empresas se centran en contenido reciclado y control de emisiones en el diseño de productos. La innovación en sistemas sin pegamento y de clic mejora el atractivo.
Asia Pacífico
El tamaño del mercado de pisos de Composite de Piedra Plástica (SPC) en Asia Pacífico se valoró en USD 1,531.82 millones en 2018 a USD 2,299.13 millones en 2024 y se anticipa que alcanzará USD 4,172.46 millones para 2032, con un CAGR del 7.80% durante el período de pronóstico. Representó la mayor cuota de mercado del 33.46% en 2024. China lidera debido a la masiva actividad de construcción y la fabricación de bajo costo. India, el sudeste asiático y Corea del Sur contribuyen con la creciente demanda de la clase media urbana. El crecimiento inmobiliario y la expansión minorista apoyan las ventas por volumen. Los constructores adoptan SPC para un despliegue rápido y flexibilidad de diseño. Las marcas locales compiten agresivamente en precio y disponibilidad. La producción orientada a la exportación también apoya el crecimiento regional. La infraestructura respaldada por el gobierno añade a la demanda institucional.
América Latina
El tamaño del mercado de pisos de Composite de Piedra Plástica (SPC) en América Latina se valoró en USD 410.74 millones en 2018 a USD 623.74 millones en 2024 y se anticipa que alcanzará USD 1,148.60 millones para 2032, con un CAGR del 8.00% durante el período de pronóstico. Representó una participación del 9.09% del mercado global en 2024. Brasil y México dominan las ventas regionales a través del creciente comercio minorista y la construcción comercial. La demanda residencial crece con el cambio de estilo de vida y preferencias interiores. Las redes de distribución locales apoyan las tendencias de renovación del hogar. Los constructores prefieren soluciones rentables y resistentes a la humedad en viviendas urbanas. La durabilidad y la fácil instalación del SPC son adecuadas para proyectos de rápida ejecución. La conciencia limitada en áreas remotas restringe una penetración más profunda. Los canales de venta minorista en línea están emergiendo lentamente como plataformas viables.
Oriente Medio
El tamaño del mercado de pisos compuestos de plástico y piedra (SPC) en el Medio Oriente se valoró en USD 224.12 millones en 2018, alcanzando USD 332.00 millones en 2024 y se anticipa que llegará a USD 592.44 millones para 2032, con un CAGR del 7.58% durante el período de pronóstico. La región representó el 4.83% de la participación global en 2024. Los países del CCG lideran la demanda del mercado debido a desarrollos a gran escala en hospitalidad y comercio minorista. La demanda de pisos está estrechamente vinculada a las mejoras interiores comerciales y a la vivienda moderna. La resistencia al calor y la estabilidad dimensional de SPC apoyan su uso en climas regionales. Los desarrolladores lo utilizan para despliegues rápidos en hoteles y proyectos de uso mixto. Los grandes salones de exhibición y centros comerciales prefieren superficies uniformes y fáciles de mantener. Dubái y Riad siguen siendo los principales centros urbanos de demanda. La alineación regulatoria con los estándares de construcción ecológica apoya la aceptación a largo plazo del producto.
África
El tamaño del mercado de pisos compuestos de plástico y piedra (SPC) en África se valoró en USD 125.66 millones en 2018, alcanzando USD 152.35 millones en 2024 y se anticipa que llegará a USD 193.45 millones para 2032, con un CAGR del 3.02% durante el período de pronóstico. África representó solo el 2.22% del mercado global en 2024. El crecimiento sigue siendo limitado pero constante, apoyado por la urbanización y la construcción a pequeña escala. Sudáfrica y Egipto lideran la demanda regional con una creciente conciencia sobre las opciones de pisos modernos. Los pisos SPC atraen atención por su resistencia a la humedad y asequibilidad. La renovación en escuelas y clínicas apoya el uso institucional. La alta dependencia de importaciones afecta la competitividad de precios en varios países. La presencia minorista local aún se está desarrollando. Los esfuerzos de entrada al mercado por parte de marcas globales están aumentando gradualmente en ciudades clave.
Análisis de Jugadores Clave:
- Mohawk Industries
- Shaw Industries
- Armstrong Flooring
- Flooring Group
- Mannington Mills
- Kaka Industries Limited
- Tarkett
- Karndean Designflooring
- Gerflor
- Decno Floorings
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de pisos compuestos de plástico y piedra (SPC) presenta una mezcla de jugadores globales y regionales que compiten en innovación de productos, alcance de distribución y precios. Mohawk Industries, Shaw Industries y Tarkett lideran el mercado con amplios portafolios y fuertes redes de distribuidores. Atrae competencia a través de la demanda de soluciones de pisos duraderos y de bajo mantenimiento en sectores residenciales y comerciales. Las empresas se centran en mejorar las texturas de los productos, expandir las tecnologías de clic y ofrecer opciones de diseño más amplias. Nuevos participantes y fabricantes asiáticos compiten ofreciendo alternativas rentables. Los movimientos estratégicos incluyen fusiones, expansiones de instalaciones y asociaciones con constructores y minoristas. Los líderes invierten en certificaciones ecológicas y capacidades de impresión digital para satisfacer las expectativas cambiantes de los clientes. La lealtad a la marca, la fiabilidad del suministro y el servicio localizado siguen siendo diferenciadores clave en mercados de alto volumen. Las cuotas de mercado cambian según el enfoque regional, la fortaleza del canal y la respuesta a la innovación de materiales. El panorama competitivo continúa evolucionando con la creciente demanda de economías emergentes y los cambios en los estándares regulatorios.
Desarrollos Recientes:
- En enero de 2026, Egipto inauguró su primera fábrica de pisos SPC en Ain Sokhna. La instalación de Kamstone Advanced Industries, lanzada por el Primer Ministro, producirá pisos SPC de alta calidad localmente, apoyando el suministro regional y reduciendo la dependencia de las importaciones.
- En diciembre de 2025, i4F adquirió la cartera de patentes de núcleo rígido y LVT de Beaulieu International Group. i4F compró más de 100 patentes, fortaleciendo su base tecnológica para innovaciones en pisos de núcleo rígido y SPC, y expandiendo sus activos de propiedad intelectual en la industria global de pisos.
- En agosto de 2025, Korner se asoció con DS Supplies para ingresar al mercado irlandés con sus azulejos de pared SPC SPeCtra. Este acuerdo permite a Korner expandir la distribución de productos relacionados con SPC en Irlanda a través de la nueva red de socios.
- En mayo de 2025, Milat Floor firmó un acuerdo de licencia de cierre por caída con i4F. Milat Floor utilizará el sistema de cierre por caída de i4F en sus nuevas gamas de pisos SPC, comenzando la producción en su instalación y distribuyendo los productos mejorados a nivel mundial.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Grosor, Canal de Distribución y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y limitaciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la demanda de pisos impermeables y resistentes a los arañazos impulsará la actividad de renovación residencial y comercial.
- La innovación en texturas de superficie e impresión digital mejorará el atractivo del producto en segmentos de gama media a premium.
- Los sistemas de instalación de clic-encaje ganarán tracción debido a su facilidad de uso y menor dependencia de mano de obra.
- La adopción de pisos SPC crecerá en los sectores de salud y educación por el cumplimiento de higiene y seguridad.
- Los canales en línea y directos al consumidor expandirán el alcance, apoyados por tendencias de bricolaje y mejoras en el hogar.
- Las economías emergentes contribuirán al crecimiento del volumen a través de la urbanización y la expansión de la vivienda.
- Los fabricantes se centrarán en la sostenibilidad del producto y materiales de baja emisión para cumplir con los estándares de construcción ecológica.
- Los actores globales continuarán expandiéndose a través de asociaciones regionales, mejoras de instalaciones y estrategias de fusiones y adquisiciones.
- Las necesidades de uniformidad de diseño en cadenas minoristas y de hospitalidad apoyarán la adopción comercial a gran escala.
- La dinámica de importación-exportación dará forma a las estrategias de precios y competitividad en mercados regionales sensibles al costo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de pisos de compuesto de plástico de piedra (SPC) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de suelos de compuesto plástico de piedra (SPC) entre 2024 y 2032?
¿Qué segmento del mercado global de pisos de compuesto plástico de piedra (SPC) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de pisos de compuestos de plástico de piedra (SPC)?
¿Quiénes son las empresas líderes en el mercado global de pisos de compuesto plástico de piedra (SPC)?
¿Qué región comandó la mayor parte del mercado global de suelos de compuestos plásticos de piedra (SPC) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Suelos de Compuesto de Piedra y Plástico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Suelos de Compuesto de Piedra y Plástico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,871.6 million → 2032: USD 12,090.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Suelos de Compuesto de Piedra y Plástico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Suelos de Compuesto de Piedra y Plástico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Suelos de Compuesto de Piedra y Plástico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Suelos de Compuesto de Piedra y Plástico Market Drivers
- 3.3 Mercado de Suelos de Compuesto de Piedra y Plástico Market Restraints & Challenges
- 3.4 Mercado de Suelos de Compuesto de Piedra y Plástico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Suelos de Compuesto de Piedra y Plástico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Suelos de Compuesto de Piedra y Plástico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Suelos de Compuesto de Piedra y Plástico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Suelos de Compuesto de Piedra y Plástico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Suelos de Compuesto de Piedra y Plástico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Suelos de Compuesto de Piedra y Plástico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Suelos de Compuesto de Piedra y Plástico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Suelos de Compuesto de Piedra y Plástico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Suelos de Compuesto de Piedra y Plástico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Suelos de Compuesto de Piedra y Plástico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Suelos de Compuesto de Piedra y Plástico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Suelos de Compuesto de Piedra y Plástico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Suelos de Compuesto de Piedra y Plástico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Suelos de Compuesto de Piedra y Plástico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
