
Descripción General del Mercado:
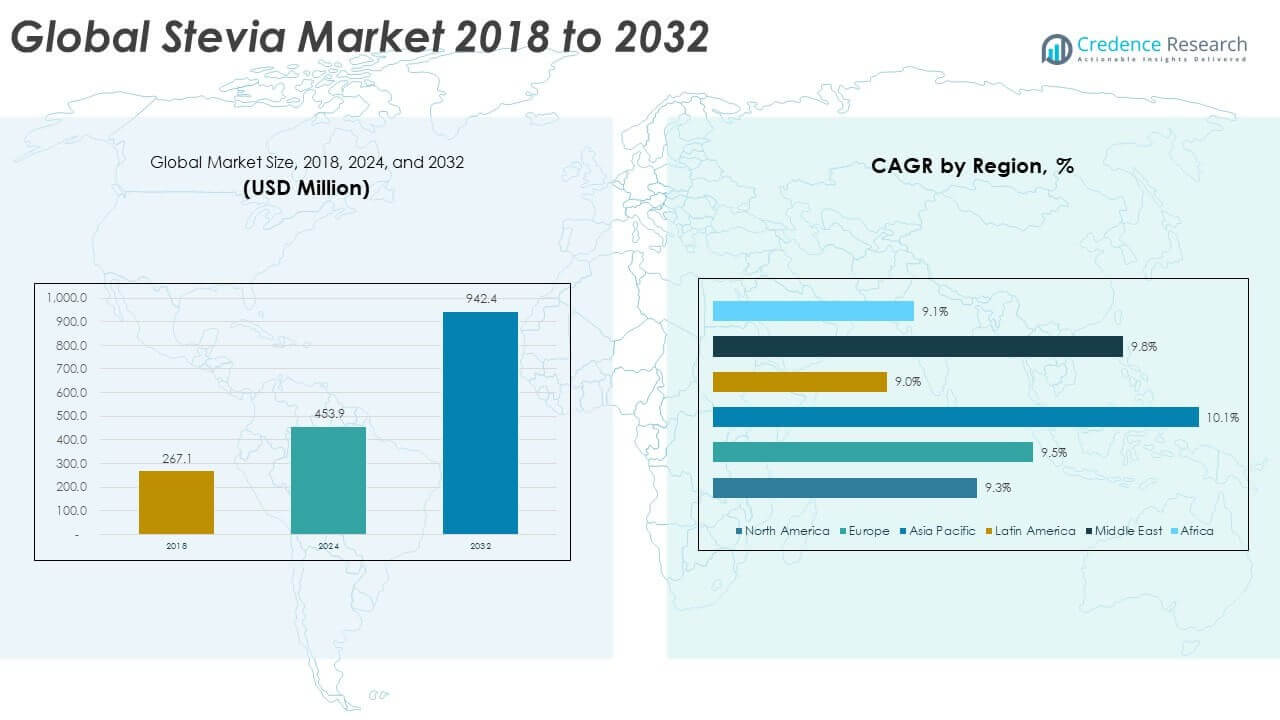
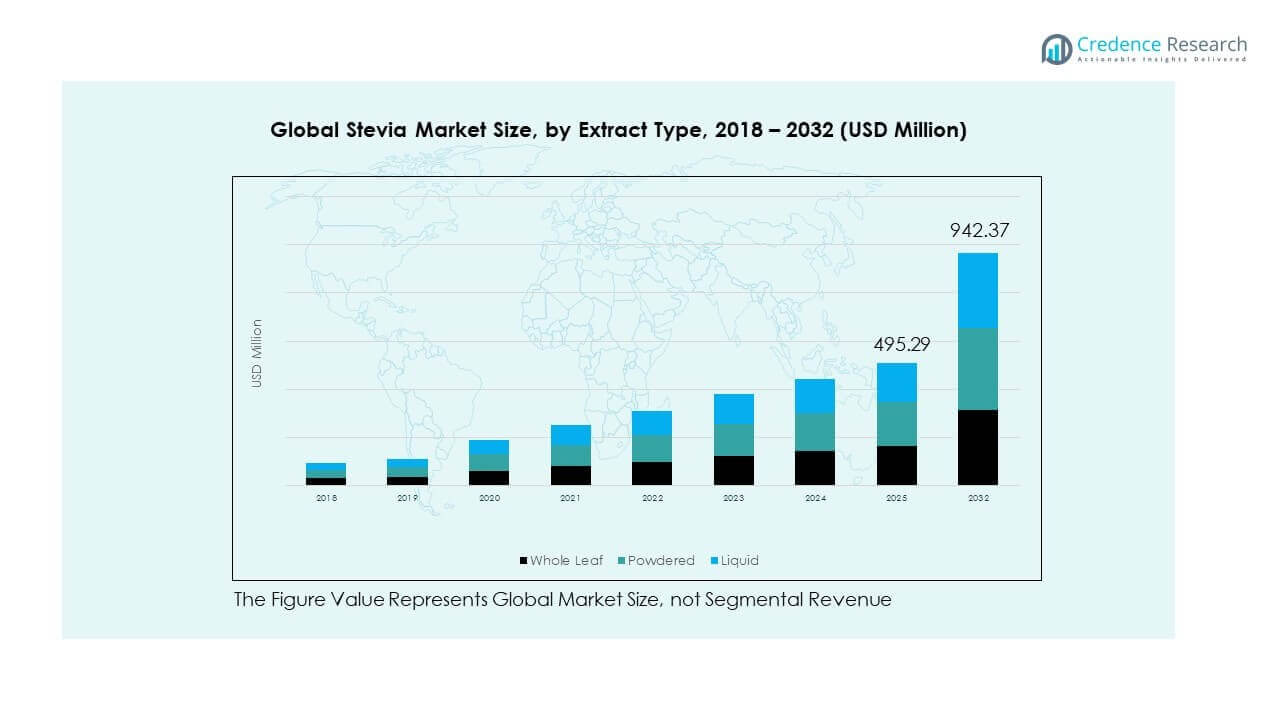
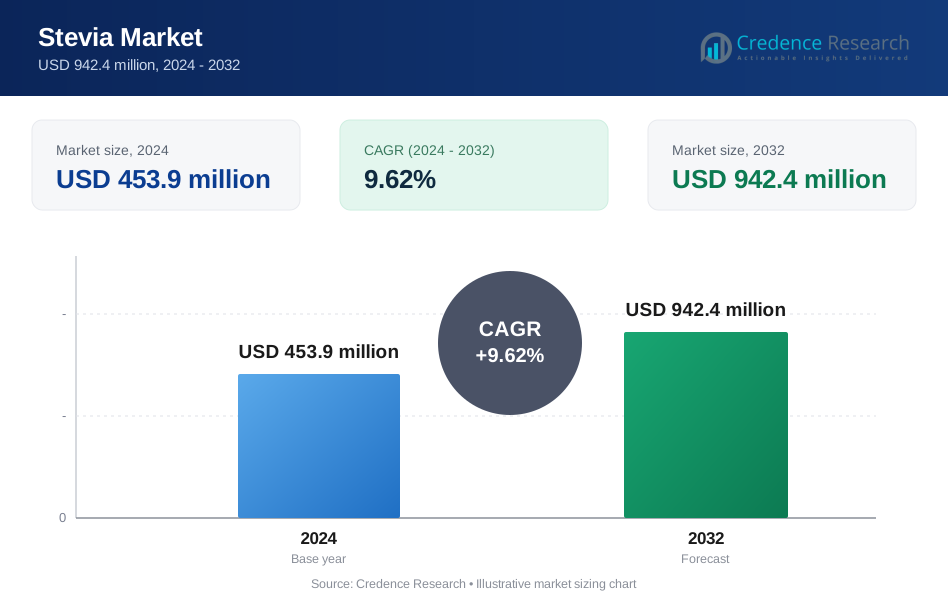
El tamaño del mercado global de stevia se valoró en USD 267.1 millones en 2018 a USD 453.9 millones en 2024 y se anticipa que alcanzará USD 942.4 millones para 2032, con un CAGR de 9.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Stevia 2024 | USD 453.9 millones |
| Mercado de Stevia, CAGR | 9.62% |
| Tamaño del Mercado de Stevia 2032 | USD 942.4 millones |
El mercado está ganando impulso debido al aumento de la conciencia sobre la salud y un cambio hacia los edulcorantes artificiales. Los fabricantes de alimentos y bebidas están reformulando productos para cumplir con las tendencias de etiquetas limpias y reducir el contenido calórico. El origen vegetal y sin calorías de la stevia la hace atractiva para los consumidores diabéticos y conscientes del peso. El apoyo regulatorio en las principales regiones respalda la adopción a gran escala. Los extractos de alta pureza Reb M y D ahora ofrecen un mejor sabor, ampliando el atractivo de la stevia en segmentos convencionales. La innovación en técnicas de extracción y mezcla ayuda a abordar las limitaciones de sabor anteriores. La demanda sigue creciendo en snacks, productos lácteos y bebidas carbonatadas. Los consumidores ahora buscan edulcorantes naturales en productos de uso diario.
Asia Pacífico lidera el mercado global de stevia, respaldado por una fuerte capacidad de producción en China y un creciente uso doméstico en Japón, India y el sudeste asiático. América del Norte muestra una alta preferencia del consumidor por edulcorantes de etiqueta limpia y no transgénicos, particularmente en bebidas y snacks de bienestar. Europa está adoptando la stevia debido a los impuestos sobre el azúcar y la demanda de alternativas orgánicas. América Latina y Medio Oriente están emergiendo debido a las crecientes preocupaciones de salud y el aumento de las poblaciones urbanas. África muestra un desarrollo en etapa temprana con un creciente interés en alimentos amigables para diabéticos. El crecimiento regional depende de la asequibilidad, la educación del consumidor y el acceso minorista. Las empresas líderes apuntan a estas áreas a través de formulaciones personalizadas y asociaciones de distribución.
Perspectivas del Mercado:
- El mercado global de stevia fue valorado en USD 267.1 millones en 2018, alcanzó USD 453.9 millones en 2024, y se proyecta que llegue a USD 942.4 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 9.62%.
- Asia Pacífico lidera con un 35.6% de participación de mercado en 2024 debido a la gran escala de cultivo, demanda local y regulaciones favorables; América del Norte sigue con un 20.9% con fuertes tendencias de etiquetas limpias, y Europa con un 22.0% apoyada por el cumplimiento del impuesto al azúcar y la demanda orgánica.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR de 10.1%, impulsada por la expansión en China, Japón e India, apoyada por el aumento de la conciencia sobre la salud y la inversión industrial.
- Por tipo de extracto, la stevia en polvo representa el segmento más grande con un 52.5% en 2024, debido a su amplio uso en bebidas envasadas, productos lácteos y edulcorantes de mesa.
- La stevia líquida tiene aproximadamente un 26.5% de participación, ganando tracción por su solubilidad, facilidad de uso y adopción en bebidas funcionales y aplicaciones enfocadas en la salud.
Impulsores del Mercado
Aumento de la Conciencia del Consumidor sobre Problemas de Salud Relacionados con el Azúcar y Preferencia por Edulcorantes Naturales
Los consumidores de todo el mundo están evitando los edulcorantes artificiales y altos en calorías debido al aumento de casos de diabetes y obesidad. El cambio hacia dietas basadas en plantas apoya la demanda de alternativas naturales al azúcar. El mercado global de stevia se beneficia de esta preferencia por productos de etiqueta limpia y derivados de plantas. La stevia atrae a compradores conscientes de la salud que buscan reducir calorías sin comprometer el sabor. También es adecuada para personas diabéticas debido a su naturaleza no glucémica. Este cambio centrado en la salud influye en los fabricantes de alimentos para reformular productos. Bebidas, bocadillos y productos lácteos ahora a menudo incluyen mezclas a base de stevia. Las marcas están aprovechando este cambio para promover líneas de productos orientadas al bienestar.
- Por ejemplo, Truvia, desarrollada por Coca‑Cola y Cargill en 2008, es un edulcorante basado en extracto de hoja de stevia mezclado con eritritol y comercializado como el edulcorante a base de stevia de América en ventas al por menor.
Creciente Demanda de Sustitutos del Azúcar en las Industrias de Bebidas y Alimentos Envasados
Las empresas de alimentos y bebidas enfrentan presión para reducir el contenido de azúcar sin sacrificar el sabor. La stevia satisface esta necesidad debido a su alta intensidad de dulzura y origen natural. El mercado global de stevia ve un fuerte interés de los fabricantes de bebidas carbonatadas y aguas saborizadas. Las empresas buscan alternativas que cumplan con los impuestos al azúcar en varios países. La stevia les permite cumplir con los objetivos de reformulación sin aditivos sintéticos. Los tés listos para beber, bebidas energéticas y yogures saborizados adoptan ampliamente la stevia. Su estabilidad bajo variación de calor y pH amplía su uso en formatos alimenticios. Los fabricantes destacan su perfil natural para ganar la confianza del consumidor.
- Por ejemplo, Zevia produce una línea completa de bebidas sin calorías endulzadas exclusivamente con extracto de hoja de stevia y, para 2016, se convirtió en la primera marca importante de EE. UU. en usar solo stevia en toda su cartera de productos, con disponibilidad en más de 35,000 puntos de venta.
Aprobaciones Regulatorias de Apoyo en Mercados Clave Impulsan la Adopción en Bienes Envasados
La stevia ha recibido la aprobación de importantes organismos reguladores como la FDA, EFSA y JECFA. Estas aprobaciones aumentan la confianza y permiten una incorporación segura en alimentos y bebidas procesados. El Mercado Global de Stevia se beneficia de este reconocimiento, lo que simplifica los lanzamientos de productos a nivel mundial. Con claridad regulatoria, las empresas introducen nuevas ofertas sin riesgos de reformulación. Las cadenas de servicios de alimentos también integran la stevia en opciones de menú bajas en calorías. Los marcos regulatorios protegen a los consumidores y reducen la reticencia a la adopción entre los fabricantes. Esto también fomenta la inversión en la infraestructura de cultivo y extracción de stevia. Las regiones con reglas claras experimentan una adopción comercial más rápida.
Innovación en Tecnología de Extracción y Mezcla de Stevia Mejorando el Sabor y la Funcionalidad
El sabor ha sido durante mucho tiempo una barrera para la adopción más amplia de la stevia en aplicaciones alimentarias convencionales. Las innovaciones recientes en el aislamiento de glucósidos y el procesamiento enzimático ahora mejoran los perfiles de sabor. El Mercado Global de Stevia ahora incluye extractos de rebaudiósido M y D que reducen la amargura. Estas mezclas de alta pureza ofrecen un acabado limpio, asemejándose más al azúcar. Los fabricantes están desarrollando mezclas personalizadas de stevia y azúcar para satisfacer las preferencias de sabor regionales. La tecnología permite una mejor solubilidad y estabilidad, extendiendo la vida útil. La stevia ahora es más fácil de usar en categorías de confitería y panadería. Las técnicas de enmascaramiento de sabor mejoran la aceptación entre grupos de consumidores más amplios.
Tendencias del Mercado
Expansión del Uso de Stevia en Nutrición Deportiva y Productos de Salud Funcional
Las marcas utilizan cada vez más la stevia en polvos de proteínas, bebidas electrolíticas y barras energéticas. Estos productos están dirigidos a atletas y consumidores conscientes de la salud que evitan los azúcares añadidos. El Mercado Global de Stevia se beneficia de su compatibilidad con formatos de nutrición de alto rendimiento. Las afirmaciones de etiqueta limpia en nutrición deportiva se alinean bien con los edulcorantes naturales. Los formuladores adoptan la stevia tanto para endulzar como para apoyar un perfil bajo en carbohidratos. Con el aumento de los entrenamientos en casa y los estilos de vida activos, la demanda de estos productos ha aumentado. Las bebidas funcionales ahora mezclan stevia con cafeína, adaptógenos y electrolitos. La preferencia del consumidor por la indulgencia saludable continúa impulsando esta tendencia.
- Por ejemplo, los productos de reemplazo de comidas y nutrición Black Edition de Huel utilizan extracto de stevia para endulzar su fórmula a base de plantas, reemplazando los edulcorantes artificiales y respondiendo a la demanda del consumidor por ingredientes más limpios.
Integración de Stevia en Panadería y Confitería a Medida que Nuevas Formulaciones Mejoran el Perfil de Sabor
Los fabricantes ahora desarrollan galletas, pasteles y caramelos endulzados con stevia. Las preocupaciones pasadas sobre el sabor y el regusto se abordan a través de formulaciones avanzadas. El Mercado Global de Stevia encuentra nueva demanda en productos horneados sin azúcar y con calorías reducidas. Estas ofertas sirven a consumidores diabéticos, keto y orientados al bienestar. Los panaderos usan mezclas de stevia para replicar las funciones de dulzura y humedad del azúcar. Los agentes de carga mejorados apoyan texturas consistentes y mejor sensación en boca. El segmento de confitería se adapta a través de chocolate, chicle y pastillas con stevia. Los productos estables en estantería y bajos en azúcar están ganando terreno en el comercio minorista masivo.
- Por ejemplo, la mezcla de stevia-eritritol BakeZeroCal™ de GLG Life Tech está formulada para aplicaciones de panadería y confitería, ofreciendo dulzura similar a la sacarosa y cero calorías en productos horneados, postres y rellenos.
Adopción de Stevia en Economías Emergentes Impulsada por la Urbanización y la Penetración Minorista
Los centros urbanos en América Latina, Asia y África están adoptando patrones dietéticos más saludables. Las bebidas y alimentos a base de stevia están llegando a un público más amplio a través del comercio minorista moderno. El mercado global de stevia se beneficia de los ingresos crecientes y la exposición de marca en estas regiones. Las empresas multinacionales lanzan productos a base de stevia a través de canales FMCG establecidos. Los actores locales adaptan recetas a los paladares regionales utilizando mezclas de stevia. Los programas gubernamentales de concienciación sobre el control del azúcar facilitan la entrada al mercado. La distribución a través de plataformas de comercio electrónico y comercio rápido amplía aún más la accesibilidad. Los productos envasados con stevia se están volviendo más visibles en supermercados e hipermercados.
Crecimiento constante en productos de stevia orgánicos y certificados como no transgénicos en todos los mercados
Las líneas de productos orgánicos y no transgénicos ven una fuerte lealtad del consumidor en regiones desarrolladas. Estas certificaciones añaden valor en mercados con preferencias por la transparencia de ingredientes. El mercado global de stevia incluye carteras crecientes de ofertas certificadas por proveedores líderes. Los minoristas apoyan esto añadiendo estantes dedicados a productos de salud y bienestar. La trazabilidad de ingredientes mejora a través de cadenas de suministro respaldadas por blockchain. La stevia orgánica se utiliza en aplicaciones premium como alimentos y bebidas para bebés. Los consumidores ven estos productos como más seguros y sostenibles. Las empresas se diferencian con abastecimiento ético y marcas respaldadas por certificaciones.
Análisis de Desafíos del Mercado
Los altos costos de producción y procesamiento limitan la rentabilidad y la penetración en el mercado masivo
La extracción de glucósidos de esteviol implica procesos complejos que requieren equipos especializados. La purificación de edulcorantes de alta intensidad como Reb M o Reb D aumenta los costos operativos. El mercado global de stevia enfrenta desafíos para lograr la paridad de costos con los edulcorantes sintéticos. Esta brecha de precios ralentiza la adopción en segmentos sensibles al costo como el servicio de alimentos. El cultivo también depende de condiciones climáticas específicas, afectando el rendimiento durante todo el año. Los agricultores requieren apoyo técnico y compradores confiables para mantener la consistencia de la producción. Se necesitan inversiones en investigación y escalado para reducir los costos por unidad. Sin competitividad de precios, la stevia sigue limitada a líneas de productos premium.
La aceptación del sabor y las limitaciones funcionales en categorías alimenticias específicas aún persisten
A pesar de los avances, el regusto amargo de la stevia sigue siendo una preocupación para algunas aplicaciones. No rinde bien en recetas con alto contenido de azúcar donde la textura, el volumen y la caramelización son importantes. El mercado global de stevia aún necesita mejores agentes enmascaradores e innovaciones de volumen. En algunos productos lácteos y de panadería, la stevia altera la consistencia o el acabado del producto. Los consumidores a menudo la comparan con el azúcar, esperando una coincidencia perfecta en sabor. Las pruebas de sabor a menudo requieren múltiples iteraciones antes del éxito total de la formulación. Algunos científicos de alimentos prefieren mezclas de azúcar sobre la stevia pura para cumplir con los objetivos sensoriales. La familiaridad con el sabor aún domina el comportamiento de compra en muchas culturas.
Oportunidades de Mercado
La expansión en los sectores farmacéutico, cuidado oral y alimentación animal abre nuevos canales de demanda
El perfil seguro de la stevia la hace adecuada para usos relacionados con la salud más allá de los alimentos. El mercado global de la stevia encuentra potencial en productos de cuidado oral como pasta de dientes y enjuague bucal. Los jarabes farmacéuticos y nutracéuticos se benefician de sus propiedades no cariogénicas. Las formulaciones de alimento para animales buscan la stevia para mejorar la palatabilidad y el control metabólico. Estos segmentos crean una demanda durante todo el año con menos fluctuación estacional. Las marcas pueden aprovechar las redes de distribución B2B especializadas. La diversificación en estas industrias ayuda a estabilizar los riesgos del mercado derivados de los ciclos de precios de los alimentos.
Colaboraciones Estratégicas con Marcas FMCG y Fabricantes por Contrato para Acelerar la Adopción
Las colaboraciones entre proveedores de ingredientes y empresas CPG mejoran el desarrollo de productos. El mercado global de la stevia se beneficia de lanzamientos co-marcados en diferentes regiones. Los proveedores pueden ofrecer extractos personalizados alineados con las necesidades de posicionamiento de marca. Las empresas conjuntas ayudan a localizar formulaciones para los grupos demográficos objetivo. Estas asociaciones también aceleran el cumplimiento regulatorio y reducen el tiempo de lanzamiento. El intercambio de I+D reduce los costos de innovación y amplía las posibilidades de aplicación. Los acuerdos de fabricación por contrato aseguran la escalabilidad de la producción durante la demanda máxima.
Análisis de Segmentación del Mercado:
Por Tipo de Extracto
El mercado global de la stevia se segmenta en extractos de hoja entera, en polvo y líquidos. La stevia en polvo lidera el mercado debido a su facilidad de manejo, estabilidad en el almacenamiento y adecuación en alimentos y bebidas envasados. La stevia líquida está ganando tracción en bebidas saludables, cuidado personal y formulaciones farmacéuticas debido a su solubilidad y dosificación precisa. La stevia de hoja entera se utiliza en aplicaciones tradicionales y remedios locales basados en la salud. La elección del extracto depende de las necesidades de procesamiento, aplicaciones objetivo y preferencias del consumidor regional. Los fabricantes optimizan los métodos de extracción para mejorar el sabor y la pureza. Los extractos de rebaudiósido de alta pureza en formas en polvo y líquidas dominan las formulaciones comerciales. El uso de hoja entera es más común en mercados emergentes con infraestructura de procesamiento limitada.
- Por ejemplo, productos como NOW Foods Better Stevia Zero‑Calorie Liquid Sweetener ofrecen extractos de stevia líquida orgánica certificada que se disuelven fácilmente en bebidas, batidos y jarabes, proporcionando dulzura natural sin calorías y dosificación precisa para bebidas y recetas.
Por Aplicación
El mercado global de la stevia atiende a alimentos y bebidas, lácteos, farmacéuticos y otros sectores. Los alimentos y bebidas tienen la participación dominante debido a la demanda de bebidas, bocadillos y confitería sin azúcar. La stevia ayuda a reducir calorías mientras mantiene la dulzura en refrescos, bebidas energéticas y aguas saborizadas. En los lácteos, reemplaza el azúcar en yogures, leches saborizadas y helados, especialmente para consumidores enfocados en la salud. El segmento farmacéutico utiliza la stevia en jarabes y masticables para enmascarar la amargura sin elevar los niveles de glucosa. Otros usos incluyen cuidado personal, edulcorantes de mesa y nutracéuticos. La versatilidad en aplicaciones respalda su integración en diversas categorías de productos. Los fabricantes adaptan mezclas según función, textura y aprobación regulatoria por segmento.
- Por ejemplo, Stevial® Pharma es un extracto de stevia de grado farmacéutico desarrollado por Cristalco para su uso como edulcorante en formulaciones de medicamentos orales, incluidos jarabes pediátricos, ofreciendo enmascaramiento de sabor sin azúcar sin afectar los niveles de glucosa en sangre.
Segmentación:
Por Tipo de Extracto
- Hoja Entera
- En Polvo
- Líquido
Por Aplicación
- Alimentos y Bebidas
- Lácteos
- Farmacéuticos
- Otros
Por Geografía
- América del Norte: EE. UU., Canadá, México
- Europa: Reino Unido, Francia, Alemania, Italia, España, Rusia, Resto de Europa
- Asia Pacífico: China, Japón, Corea del Sur, India, Australia, Sudeste Asiático, Resto de Asia Pacífico
- América Latina: Brasil, Argentina, Resto de América Latina
- Oriente Medio: Países del CCG, Israel, Turquía, Resto de Oriente Medio
- África: Sudáfrica, Egipto, Resto de África
Análisis Regional:
América del Norte
El tamaño del mercado de stevia en América del Norte se valoró en USD 69.73 millones en 2018, alcanzando USD 116.54 millones en 2024 y se anticipa que llegará a USD 236.53 millones para 2032, con un CAGR del 9.3% durante el período de pronóstico. América del Norte representa aproximadamente el 20.9% de la cuota del mercado global de stevia en 2024. La fuerte demanda de edulcorantes naturales en líneas de productos enfocadas en la salud impulsa el crecimiento regional. EE. UU. domina el mercado, respaldado por el procesamiento avanzado de alimentos, altas tasas de obesidad y la presión del gobierno para reducir el consumo de azúcar. Las principales marcas de bebidas y snacks utilizan stevia en variantes bajas en calorías. La región se beneficia de las tendencias de etiquetas limpias y las aprobaciones regulatorias que apoyan lanzamientos de productos amplios. Canadá y México muestran crecimiento en las categorías de lácteos saborizados y confitería. La educación del consumidor y la disponibilidad en el comercio minorista continúan fortaleciendo la adopción del mercado. Las empresas líderes invierten en mezclas de stevia y azúcar para mejorar el atractivo del sabor.
Europa
El tamaño del mercado de stevia en Europa se valoró en USD 59.05 millones en 2018, alcanzando USD 99.71 millones en 2024 y se anticipa que llegará a USD 205.25 millones para 2032, con un CAGR del 9.5% durante el período de pronóstico. Europa contribuye con casi el 22.0% de la cuota del mercado global de stevia en 2024. La creciente demanda de reformulación de azúcar en alimentos envasados apoya la adopción regional. Países como el Reino Unido, Francia y Alemania lideran el uso de stevia en bebidas, panadería y reemplazos de comidas. Los impuestos al azúcar de la UE y las aprobaciones de EFSA fomentan la diversificación de productos. Los procesadores de lácteos utilizan cada vez más stevia en yogures y leches saborizadas. Los consumidores europeos valoran los atributos orgánicos, libres de OGM y de origen vegetal. Los productos premium de stevia ganan terreno en alimentos funcionales y nutrición deportiva. Las cadenas de suministro regionales enfatizan la trazabilidad y la certificación de etiquetas limpias. Los fabricantes de alimentos adaptan los extractos de stevia para alinearse con las preferencias de sabor locales.
Asia Pacífico
El tamaño del mercado global de stevia en Asia Pacífico se valoró en USD 92.59 millones en 2018 a USD 161.46 millones en 2024 y se anticipa que alcanzará USD 346.60 millones para 2032, con un CAGR del 10.1% durante el período de pronóstico. Asia Pacífico posee la mayor participación con un 35.6% del mercado global de stevia en 2024. China lidera tanto la producción como el consumo debido a las ventajas de cultivo local y el uso doméstico en alimentos y farmacéutica. Japón y Corea del Sur muestran una demanda madura en bebidas bajas en calorías y edulcorantes de mesa. India y el sudeste asiático son mercados emergentes con poblaciones diabéticas en aumento y creciente penetración de FMCG. Las empresas alimentarias locales integran la stevia para apoyar los objetivos de reducción de azúcar. Los esfuerzos gubernamentales para reducir la ingesta de azúcar y la creciente conciencia sobre la salud impulsan el crecimiento. Los fabricantes regionales invierten en extracción y purificación para apoyar la capacidad de exportación. Los marcos regulatorios siguen siendo favorables para la expansión de productos a base de stevia.
América Latina
El tamaño del mercado global de stevia en América Latina se valoró en USD 23.39 millones en 2018 a USD 38.48 millones en 2024 y se anticipa que alcanzará USD 76.33 millones para 2032, con un CAGR del 9.0% durante el período de pronóstico. América Latina contribuye con aproximadamente el 8.5% al mercado global de stevia en 2024. Brasil y Argentina lideran el consumo regional apoyados por reformulaciones de alimentos y bebidas conscientes de la salud. La dependencia cultural de remedios naturales e ingredientes herbales apoya la aceptación de la stevia. Las empresas de bebidas utilizan stevia para reformular bebidas carbonatadas y a base de frutas. Las empresas regionales ofrecen stevia en tés saborizados, aguas funcionales y formatos de mesa. La penetración del mercado aumenta a través de supermercados y plataformas de comercio electrónico. Los gobiernos promueven políticas de reducción de azúcar para abordar el aumento de las tasas de obesidad. El potencial de producción local apoya la eficiencia de costos. Las estrategias de localización de productos se centran en la adaptación del sabor y la asequibilidad.
Oriente Medio
El tamaño del mercado global de stevia en Oriente Medio se valoró en USD 12.77 millones en 2018 a USD 21.93 millones en 2024 y se anticipa que alcanzará USD 46.18 millones para 2032, con un CAGR del 9.8% durante el período de pronóstico. La región posee alrededor del 4.8% del mercado global de stevia en 2024. Las crecientes preocupaciones sobre la diabetes y las enfermedades relacionadas con el estilo de vida impulsan la demanda de productos bajos en azúcar. Los países del Golfo lideran la adopción a través de bebidas saborizadas, alternativas lácteas y confitería. Las marcas multinacionales introducen SKU reformulados con stevia en los EAU y Arabia Saudita. Los organismos regulatorios fomentan la reducción de azúcar en alimentos envasados. La stevia se alinea con los objetivos de desarrollo de productos halal y de etiqueta limpia. Las importaciones de Asia Pacífico satisfacen la demanda industrial. La producción doméstica es limitada pero ve interés por parte de inversores en agritech. Las campañas de concienciación apoyan la adopción temprana por parte de los consumidores.
África
El tamaño del mercado global de stevia en África se valoró en USD 9.53 millones en 2018 a USD 15.76 millones en 2024 y se anticipa que alcanzará USD 31.48 millones para 2032, con un CAGR del 9.1% durante el período de pronóstico. África posee una participación del 3.5% del mercado global de stevia en 2024. Sudáfrica lidera la adopción en la reformulación de alimentos y bebidas en el comercio minorista moderno. Nigeria, Egipto y Kenia muestran interés en etapas tempranas impulsado por el aumento de los riesgos de enfermedades no transmisibles. Los jugadores multinacionales introducen bebidas endulzadas con stevia para reemplazar las opciones azucaradas. La disponibilidad a través de supermercados, farmacias y tiendas de salud mejora el alcance regional. La asequibilidad sigue siendo una barrera en áreas rurales. Los gobiernos regionales promueven el consumo reducido de azúcar a través de reformas de políticas de salud. La concienciación sobre edulcorantes herbales se expande a través de ONGs e influencers de bienestar. El crecimiento a largo plazo depende de la distribución, la educación y el apoyo a la producción doméstica.
Análisis de Jugadores Clave:
- Ingredion
- Tate & Lyle
- Archer Daniels Midland Company
- Cargill Incorporated
- Evolva Holding SA
- Stevia First Corporation
- Jianlong Biotechnology Co., Ltd
- Morita Kagaku Kogyo Co., Ltd
- HOWTIAN
- Otros Jugadores Clave
Análisis Competitivo:
El panorama competitivo en el Mercado Global de Stevia presenta una mezcla de gigantes agroindustriales globales y empresas especializadas en edulcorantes naturales. Jugadores clave como Ingredion, Tate & Lyle, Archer Daniels Midland Company y Cargill Incorporated lideran a través de amplias redes de distribución y sólidos portafolios de productos. Se enfatiza la innovación en extractos de alta pureza para mejorar el sabor y ampliar las aplicaciones en alimentos y bebidas. Especialistas más pequeños como Evolva Holding SA, Stevia First Corporation, Jianlong Biotechnology, Morita Kagaku Kogyo y HOWTIAN se enfocan en segmentos de nicho y soluciones a medida. Las empresas persiguen lanzamientos de productos, asociaciones estratégicas y expansión regional para ganar cuota de mercado. Las fusiones y adquisiciones ayudan a expandir el alcance geográfico y la profundidad del portafolio. La competencia de precios se mantiene moderada debido a las demandas de calidad y certificación. Las empresas invierten en calidad, trazabilidad y credenciales de sostenibilidad para diferenciarse. La intensidad competitiva crece con la creciente demanda en regiones emergentes y casos de uso más amplios en lácteos, productos farmacéuticos y alimentos funcionales.
Desarrollos Recientes:
- En julio de 2025, Layn Natural Ingredients introdujo SteviUp M2, un extracto de stevia Reb M utilizando procesos naturales para mejorar el sabor en bebidas, productos horneados y lácteos.
- En marzo de 2025, Arzeda amplió la producción de su stevia ProSweet Reb M™ a más de 250 toneladas métricas anuales, permitiendo el reemplazo de azúcar equivalente a 18.75 mil millones de porciones con una opción de alta pureza y cero calorías.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Extracto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda global se expandirá en las industrias de alimentos, bebidas, lácteos y farmacéutica impulsada por los objetivos de reducción de azúcar.
- La innovación en la extracción de glucósidos mejorará el sabor y apoyará un uso más amplio en productos de panadería y lácteos.
- Asia Pacífico mantendrá el liderazgo debido a su fortaleza en el cultivo, el aumento de exportaciones y la rápida adopción por parte de los consumidores.
- Las mezclas de stevia con azúcar y otros edulcorantes naturales dominarán las estrategias de desarrollo de nuevos productos.
- Las empresas buscarán asociaciones para adaptar formulaciones basadas en stevia a las preferencias de sabor regionales.
- El apoyo regulatorio y las políticas de impuestos al azúcar acelerarán la reformulación en productos envasados.
- Las categorías de stevia con etiqueta limpia, no GMO y orgánica crecerán más rápido en América del Norte y Europa.
- El comercio minorista en línea y las plataformas DTC ampliarán el acceso de los consumidores a los edulcorantes de mesa a base de stevia.
- La inversión en I+D y prácticas agrícolas sostenibles se volverá esencial para la competitividad de los proveedores.
- El uso de stevia aumentará en nutracéuticos, cuidado oral y alimentación animal, abriendo nuevos segmentos de demanda.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de stevia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de stevia entre 2024 y 2032?
¿Cuál segmento del mercado global de stevia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de stevia?
¿Quiénes son las empresas líderes en el mercado global de la stevia?
¿Qué región comandó la mayor parte del mercado global de stevia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Stevia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Stevia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 453.9 million → 2032: USD 942.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Stevia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Stevia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Stevia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Stevia Market Drivers
- 3.3 Mercado de Stevia Market Restraints & Challenges
- 3.4 Mercado de Stevia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Stevia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Stevia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Stevia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Stevia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Stevia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Stevia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Stevia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Stevia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Stevia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Stevia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Stevia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Stevia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Stevia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Stevia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Stevia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Stevia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Stevia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Stevia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Stevia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
