
Descripción General del Mercado de Bebidas RTD Bajas en Calorías:
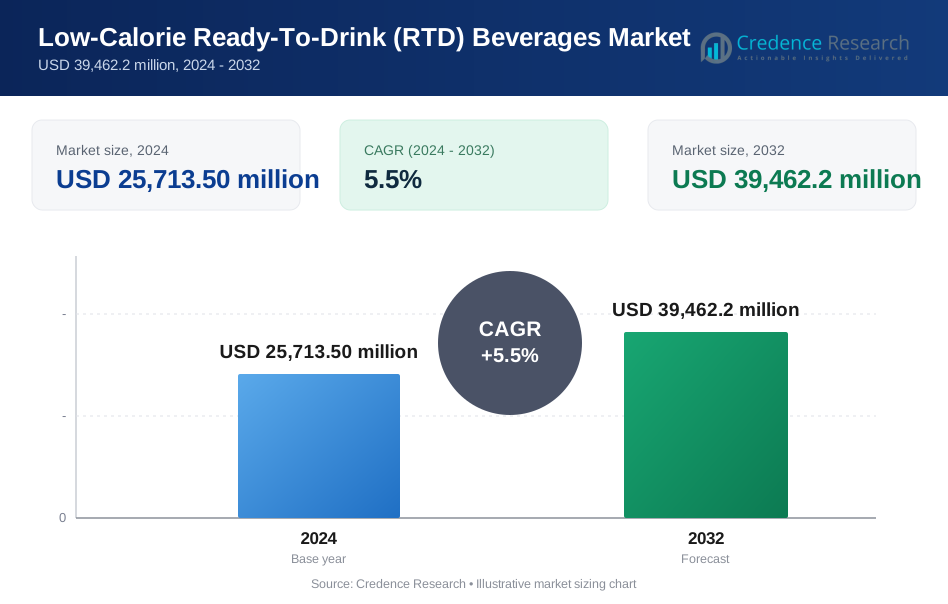
El tamaño del mercado de bebidas RTD bajas en calorías se valoró en USD 25,713.50 millones en 2024 y se anticipa que alcanzará USD 39,462.2 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías 2024 | USD 25,713.50 millones |
| Mercado de Equipos para Granjas de Ganado, CAGR | 5.5% |
| Tamaño del Mercado de Equipos para Granjas de Ganado 2032 | USD 39,462.2 millones |
Perspectivas del Mercado de Bebidas RTD Bajas en Calorías
- El crecimiento del mercado está impulsado por el aumento de la conciencia sobre la salud y las preferencias por la reducción de azúcar, con las bebidas carbonatadas liderando por tipo de producto con una participación del 41.6% en 2024, seguidas por las bebidas no carbonatadas con un 33.2% y las bebidas funcionales con un 18.9%.
- La reformulación continua de productos, el posicionamiento de etiqueta limpia y la expansión de portafolios sin azúcar moldean las tendencias del mercado, mientras que las botellas dominan el empaque con una participación del 46.8%, apoyadas por las latas con un 29.4% debido a su reciclabilidad y conveniencia.
- La presión de precios de las marcas privadas y los desafíos de aceptación del sabor actúan como restricciones, aunque la amplia presencia minorista sostiene la demanda, con supermercados e hipermercados representando un 48.9% de participación en la distribución en 2024.
- Regionalmente, América del Norte lideró con una participación del 34.8% en 2024, seguida por Europa con un 27.6%, Asia Pacífico con un 24.1%, América Latina con un 8.2% y Medio Oriente y África con un 5.3%, reflejando niveles variados de adopción y madurez minorista.

Análisis de Segmentación del Mercado de Bebidas RTD Bajas en Calorías:
Por Tipo de Producto:
El mercado de bebidas RTD bajas en calorías por tipo de producto está liderado por Bebidas Carbonatadas, que representaron un 41.6% de participación de mercado en 2024, impulsadas por una fuerte preferencia del consumidor por refrescos bajos en calorías y bebidas espumosas como alternativas a los refrescos azucarados tradicionales. Los fabricantes continúan reformulando productos utilizando edulcorantes naturales y formulaciones sin azúcar, apoyando la demanda sostenida. Bebidas No Carbonatadas siguieron con un 33.2% de participación, apoyadas por el aumento del consumo de tés listos para beber y aguas saborizadas. Bebidas Funcionales tuvieron un 18.9%, beneficiándose de la demanda de vitaminas y electrolitos añadidos, mientras que Otros representaron un 6.3%.
- Por ejemplo, Coca-Cola lanzó AHA agua con gas, ofreciendo sabores como Frambuesa + Acai con 0 calorías, 0g de azúcar y sin edulcorantes por lata de 12oz, utilizando solo agua carbonatada y sabores naturales.
Por Empaque:
Basado en el embalaje, Las botellas dominaron el mercado de bebidas listas para beber bajas en calorías con un 46.8% de participación en 2024, respaldadas por la conveniencia, la capacidad de volver a sellar y una fuerte penetración en formatos de consumo sobre la marcha. Las botellas de PET y vidrio siguen siendo ampliamente adoptadas tanto en categorías carbonatadas como no carbonatadas. Las latas representaron el 29.4%, impulsadas por la creciente preferencia por envases reciclables y los beneficios del control de porciones. Los cartones capturaron el 15.7%, particularmente en bebidas funcionales y lácteas bajas en calorías, mientras que Otros, incluidos sobres y variantes tetra, mantuvieron una participación del 8.1% debido a aplicaciones de nicho.
- Por ejemplo, Minute Maid Light Lemonade de Coca-Cola viene en paquetes de cuatro botellas PET transparentes y reciclables de 500 ml con 15 calorías por porción en sabores como Raspberry Passion, apoyando la refrescante portabilidad baja en calorías.
Por Canal de Distribución:
En términos de distribución, Los supermercados/hipermercados lideraron el mercado con un 48.9% de participación en 2024, respaldados por una amplia disponibilidad de productos, fuerte visibilidad de marca y estrategias de precios promocionales. Estos canales siguen siendo críticos para compras al por mayor y lanzamientos de nuevos productos. Las tiendas de conveniencia representaron el 26.7%, impulsadas por compras impulsivas y patrones de consumo urbano. El comercio minorista en línea capturó el 16.4%, reflejando el creciente uso del comercio electrónico y las compras de bebidas basadas en suscripción. Otros, incluidos canales especializados y de servicios de alimentos, representaron el 8.0%, respaldados por ofertas de bebidas premium y funcionales bajas en calorías.
Principales Impulsores de Crecimiento
Aumento de la Conciencia sobre Salud y Bienestar
El creciente conocimiento del consumidor sobre la obesidad, la diabetes y los trastornos relacionados con el estilo de vida es un motor importante para el mercado de bebidas listas para beber bajas en calorías. Los consumidores prefieren cada vez más bebidas con azúcar reducido, cero calorías e ingredientes de etiqueta limpia para apoyar la gestión del peso y el bienestar general. Este cambio es particularmente fuerte entre las poblaciones urbanas y los consumidores más jóvenes que monitorean activamente la ingesta de calorías. Los fabricantes de bebidas están respondiendo al expandir sus carteras bajas en calorías utilizando edulcorantes naturales, ingredientes a base de plantas y aditivos funcionales, lo que continúa acelerando la adopción de productos en mercados desarrollados y emergentes.
- Por ejemplo, PepsiCo introdujo bubly burst, una línea de agua con gas con sabores de frutas como Triple Berry y Peach Mango. Cada porción contiene 10 calorías o menos sin azúcar añadido.
Innovación de Productos y Diversificación de Sabores
La innovación continua en formulaciones y perfiles de sabor está impulsando significativamente el crecimiento del mercado. Los fabricantes están introduciendo bebidas listas para beber bajas en calorías con sabor mejorado, sabores naturales y beneficios funcionales como vitaminas añadidas, electrolitos y antioxidantes. Estas innovaciones ayudan a superar las barreras relacionadas con el sabor tradicionalmente asociadas con productos bajos en calorías. La disponibilidad de formatos diversos, incluyendo aguas con gas, tés saborizados y bebidas funcionales, está expandiendo la base de consumidores. Este enfoque en la innovación permite a las marcas diferenciar sus ofertas, mejorar las compras repetidas y fortalecer la presencia en los estantes.
- Por ejemplo, Twinings Sparkling Tea ofrece tés RTD bajos en calorías con menos de 50 calorías por lata, fortificados con vitamina C antioxidante al 30% de las necesidades diarias, junto con vitaminas como D y zinc. Sabores como Defence (Naranja con Maracuyá y Saúco) y Refresh (Limonada de Frambuesa con Hibisco) no utilizan azúcar añadido ni ingredientes artificiales.
Expansión de la Urbanización y Consumo en Movimiento
La rápida urbanización y los estilos de vida cada vez más ocupados están aumentando la demanda de opciones de bebidas convenientes y listas para beber. Las bebidas RTD bajas en calorías se alinean bien con los patrones de consumo en movimiento, ofreciendo conveniencia sin comprometer los objetivos de salud. El crecimiento de las poblaciones trabajadoras, los consumidores conscientes de la salud y las actividades recreativas al aire libre apoyan aún más la demanda. Además, la fuerte penetración de tiendas de conveniencia y el comercio minorista organizado en áreas urbanas mejora la accesibilidad del producto, reforzando la frecuencia de consumo y apoyando la expansión constante del mercado.
Tendencias y Oportunidades Clave
Creciente Demanda de Bebidas Funcionales Bajas en Calorías
Una tendencia clave que está moldeando el mercado de bebidas RTD bajas en calorías es la creciente demanda de bebidas funcionales que combinan bajo contenido calórico con beneficios para la salud. Los consumidores buscan cada vez más bebidas que apoyen la hidratación, la inmunidad, la digestión y la energía sin azúcares añadidos. Esta tendencia crea fuertes oportunidades para que los fabricantes integren ingredientes funcionales como probióticos, adaptógenos, electrolitos y extractos de plantas. Las marcas que logran equilibrar funcionalidad con sabor y transparencia pueden capturar una posición premium y generar márgenes más altos en segmentos de consumidores enfocados en la salud.
- Por ejemplo, Recess ofrece bebidas espumosas bajas en calorías con adaptógenos como magnesio L-treonato, L-teanina y bálsamo de limón, entregando solo 20 calorías y 5g o menos de azúcar por lata de jugo de fruta para promover la relajación.
Expansión del Comercio Electrónico y Canales Directos al Consumidor
El rápido crecimiento de las plataformas de comercio electrónico presenta una oportunidad significativa para las marcas de bebidas RTD bajas en calorías. El comercio minorista en línea permite un mayor alcance de productos, ofertas personalizadas, modelos de suscripción y una mejor interacción con el consumidor. Los canales digitales también apoyan lanzamientos de productos de nicho y premium que pueden enfrentar limitaciones de espacio en estanterías en tiendas físicas. Con la creciente penetración de teléfonos inteligentes y la adopción de pagos digitales, especialmente en economías emergentes, los canales en línea se están convirtiendo en una vía estratégica para la construcción de marca, el marketing basado en datos y la retención de clientes a largo plazo.
- Por ejemplo, Coca-Cola utiliza el comercio rápido en línea para las ventas de bajas calorías. Coca-Cola Zero Sugar, que ofrece 0 kcal por botella de 250ml con cero azúcares, está disponible a través de plataformas como Zepto para entrega instantánea, mejorando la accesibilidad en mercados emergentes.
Desafíos Clave
Percepción del Sabor y Aceptación del Consumidor
A pesar de los avances en la formulación, la percepción del sabor sigue siendo un desafío clave para las bebidas RTD bajas en calorías. Algunos consumidores continúan asociando los productos bajos en calorías con sabores artificiales o una intensidad de sabor reducida. Las experiencias negativas pueden limitar las compras repetidas y ralentizar la adopción entre los consumidores convencionales. Lograr la paridad de sabor con las bebidas con azúcar completo mientras se mantienen los estándares de etiqueta limpia requiere una inversión continua en I+D. Las marcas deben centrarse en la optimización sensorial y la educación del consumidor para superar el escepticismo y fortalecer la aceptación a largo plazo.
Cumplimiento Normativo y Restricciones de Ingredientes
Las estrictas regulaciones en torno a los edulcorantes, el etiquetado y las declaraciones de salud plantean desafíos para los participantes del mercado. Diferentes regiones imponen estándares variados sobre el uso de ingredientes, las divulgaciones nutricionales y las afirmaciones de marketing, aumentando la complejidad del cumplimiento y los costos operativos. Además, las restricciones sobre edulcorantes artificiales y el creciente escrutinio de alternativas naturales pueden limitar la flexibilidad de formulación. Navegar por marcos regulatorios en evolución mientras se mantiene la consistencia del producto y la rentabilidad sigue siendo un desafío crítico para los fabricantes que operan en múltiples geografías.
Análisis Regional
América del Norte
El mercado de bebidas RTD bajas en calorías en América del Norte representó un 34.8% de la cuota de mercado en 2024, impulsado por una alta conciencia de salud, una fuerte demanda de bebidas sin azúcar y una rápida adopción de bebidas funcionales bajas en calorías. Los consumidores buscan activamente productos con etiquetas limpias, sin calorías y endulzados de manera natural, apoyando un crecimiento sostenido en volumen. La región se beneficia de una infraestructura minorista bien establecida, una alta penetración de tiendas de conveniencia y una fuerte lealtad a las marcas. La innovación de productos, los frecuentes lanzamientos nuevos y las agresivas estrategias de marketing fortalecen aún más la expansión del mercado en Estados Unidos y Canadá.
Europa
Europa mantuvo un 27.6% de la cuota de mercado en 2024, respaldada por la creciente presión regulatoria para reducir el consumo de azúcar y el creciente enfoque del consumidor en la salud preventiva. Las bebidas RTD bajas en calorías son ampliamente adoptadas en bebidas carbonatadas, aguas saborizadas y bebidas funcionales. La fuerte demanda de Europa Occidental, combinada con el creciente consumo en Europa del Este, apoya un crecimiento constante. Las preferencias de empaques impulsadas por la sostenibilidad y las formulaciones con etiquetas limpias mejoran aún más el atractivo del producto. Los supermercados e hipermercados siguen siendo los principales canales de venta, respaldados por una fuerte penetración de marcas propias.
Asia Pacífico
Asia Pacífico capturó un 24.1% de la cuota de mercado en 2024, impulsado por la rápida urbanización, el crecimiento de las poblaciones de clase media y la creciente conciencia sobre problemas de salud relacionados con el estilo de vida. El aumento del consumo de tés listos para beber, aguas saborizadas y bebidas funcionales apoya significativamente la demanda. Países como China, Japón e India están experimentando un fuerte crecimiento debido a los cambios en los hábitos alimenticios y la expansión del comercio minorista organizado. El aumento de la adopción del comercio electrónico y la asequibilidad de las opciones de bebidas bajas en calorías fortalecen aún más la penetración del mercado en áreas urbanas y semiurbanas.
América Latina
América Latina representó un 8.2% de la cuota de mercado en 2024, respaldada por una creciente conciencia de salud e iniciativas gubernamentales para reducir el consumo de azúcar. Los consumidores están cambiando gradualmente de bebidas azucaradas tradicionales a alternativas bajas en calorías, particularmente en los centros urbanos. Las bebidas carbonatadas bajas en calorías dominan la demanda, mientras que las bebidas funcionales están ganando terreno. La expansión de formatos minoristas modernos y la mejora de la infraestructura de la cadena de frío apoyan una mayor disponibilidad de productos. Brasil y México siguen siendo contribuyentes clave al crecimiento regional.
Oriente Medio y África
La región de Oriente Medio y África tuvo un 5.3% de cuota de mercado en 2024, impulsada por el aumento de la urbanización, el incremento de los ingresos disponibles y la creciente conciencia sobre los riesgos para la salud relacionados con la obesidad. La demanda se concentra en bebidas RTD premium bajas en calorías y funcionales, especialmente en los mercados urbanos. La expansión de la infraestructura minorista y el consumo impulsado por el turismo apoyan el crecimiento. Aunque la penetración general sigue siendo menor que en otras regiones, la mejora de las redes de distribución y los cambios en el estilo de vida continúan creando oportunidades de crecimiento a largo plazo.
Segmentaciones del Mercado de Bebidas RTD Bajas en Calorías:
Por Tipo de Producto
- Bebidas Carbonatadas
- Bebidas No Carbonatadas
- Bebidas Funcionales
- Otros
Por Embalaje
- Botellas
- Latas
- Cartones
- Otros
Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Venta al por menor en línea
- Otros
Por Tipo de Edulcorante
- Edulcorantes Naturales
- Edulcorantes Artificiales
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Bebidas RTD Bajas en Calorías está conformado por la presencia de importantes actores globales, incluyendo The Coca-Cola Company, PepsiCo Inc., Nestlé S.A., Danone S.A., Monster Beverage Corporation, Red Bull GmbH, Arizona Beverage Company, Unilever PLC, The Kraft Heinz Company, y Dr Pepper Snapple Group. Estas empresas compiten principalmente a través de la innovación de productos, estrategias de reducción de azúcar y expansión de portafolios bajos en calorías y sin azúcar. Fuertes inversiones en I&D apoyan la mejora de sabores y formulaciones de etiqueta limpia, mejorando la aceptación del consumidor. El marketing estratégico, amplias redes de distribución y la lealtad a la marca fortalecen la posición en el mercado, mientras que las asociaciones y adquisiciones ayudan a expandir la presencia regional. La competencia de marcas privadas y regionales añade presión sobre los precios, fomentando la diferenciación continua a través de beneficios funcionales, innovación en embalaje e iniciativas enfocadas en la sostenibilidad.
Análisis de Jugadores Clave
- Danone S.A.
- Monster Beverage Corporation
- The Kraft Heinz Company
- Arizona Beverage Company
- Unilever PLC
- Dr Pepper Snapple Group
- Nestlé S.A.
- Red Bull GmbH
- PepsiCo Inc.
- The Coca-Cola Company
Desarrollos Recientes
- En marzo de 2025, PepsiCo adquirió la marca de refrescos funcionales Poppi por £1.5 mil millones ($1.95 mil millones), que ofrece bebidas RTD bajas en calorías con no más de cinco gramos de azúcar por porción a través de prebióticos, jugo de fruta y vinagre de sidra de manzana.
- En agosto de 2025, Malibu de Pernod Ricard se asoció con Dole Food Company para desarrollar una nueva gama de cócteles enlatados RTD inspirados en los trópicos y bajos en calorías, programados para su lanzamiento a principios de 2026.
- En noviembre de 2025, Ghodawat Consumer Limited (GCL) lanzó Coolberg Diet, la primera bebida de malta sin azúcar y sin calorías de la India, dirigida a consumidores conscientes de la salud.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Embalaje, Canal de Distribución, Tipo de Edulcorante y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de bebidas RTD bajas en calorías seguirá expandiéndose debido al enfoque sostenido de los consumidores en la salud, el bienestar y la reducción de azúcar.
- La innovación de productos se acelerará, con un mayor énfasis en edulcorantes naturales, formulaciones de etiqueta limpia y perfiles de sabor mejorados.
- Las bebidas funcionales bajas en calorías con vitaminas añadidas, electrolitos e ingredientes de origen vegetal ganarán una mayor aceptación por parte de los consumidores.
- La demanda de formatos de bebidas convenientes y para llevar apoyará un mayor consumo entre las poblaciones urbanas y trabajadoras.
- El comercio electrónico y los canales directos al consumidor jugarán un papel cada vez más importante en la penetración del mercado y el compromiso de marca.
- Las soluciones de embalaje sostenibles y reciclables influirán en las decisiones de compra y las estrategias de diferenciación de productos.
- Los mercados emergentes presenciarán una adopción más rápida impulsada por la urbanización, el aumento de ingresos disponibles y los cambios en los hábitos alimenticios.
- Las asociaciones estratégicas y adquisiciones ayudarán a las empresas a expandir sus carteras de productos y su alcance geográfico.
- Las iniciativas regulatorias que promueven la reducción de azúcar fomentarán una mayor reformulación de las líneas de bebidas existentes.
- La competencia de marcas se intensificará, empujando a los fabricantes a equilibrar la asequibilidad, la funcionalidad y el atractivo sensorial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bebidas listas para beber bajas en calorías y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bebidas RTD bajas en calorías entre 2024 y 2032?
¿Qué segmento del mercado de bebidas RTD bajas en calorías tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bebidas RTD bajas en calorías?
¿Quiénes son las empresas líderes en el mercado de bebidas RTD bajas en calorías?
¿Qué región comandó la mayor parte del mercado de bebidas listas para beber bajas en calorías en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,713.50 million → 2032: USD 39,462.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Drivers
- 3.3 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Restraints & Challenges
- 3.4 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bebidas Listas para Beber (RTD) Bajas en Calorías Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
