
Visión General del Mercado de Capsicum:
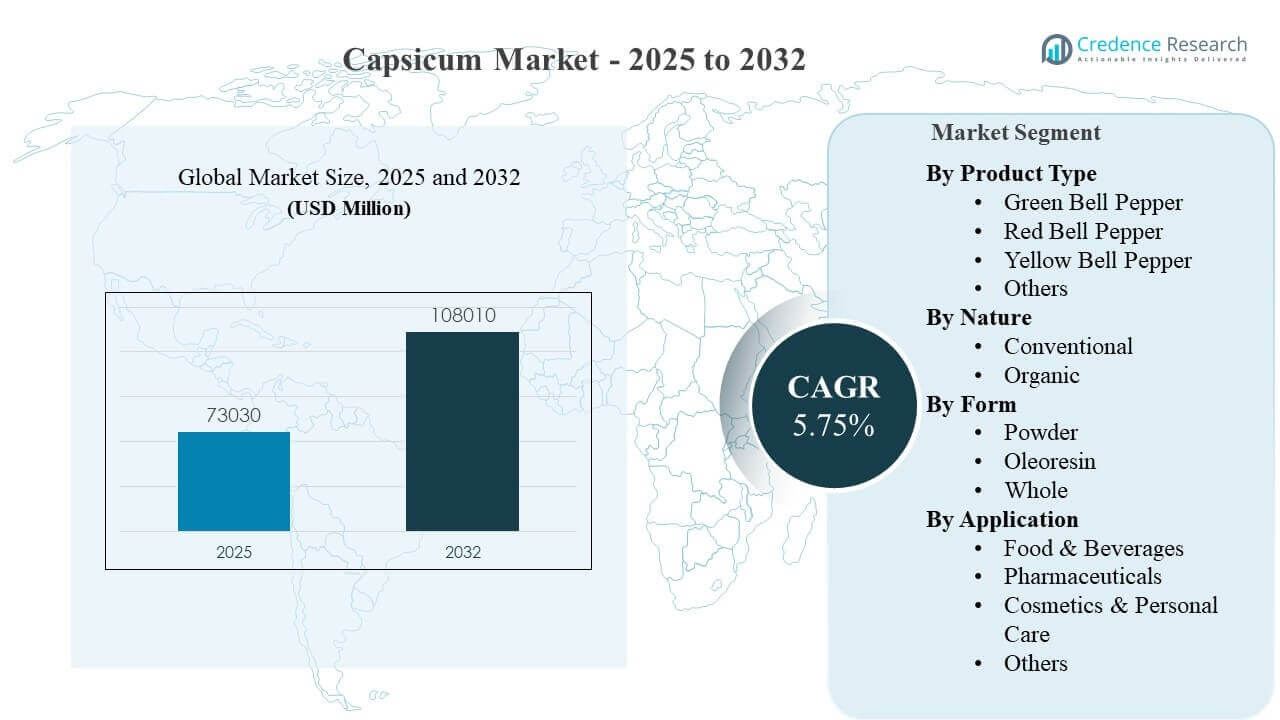
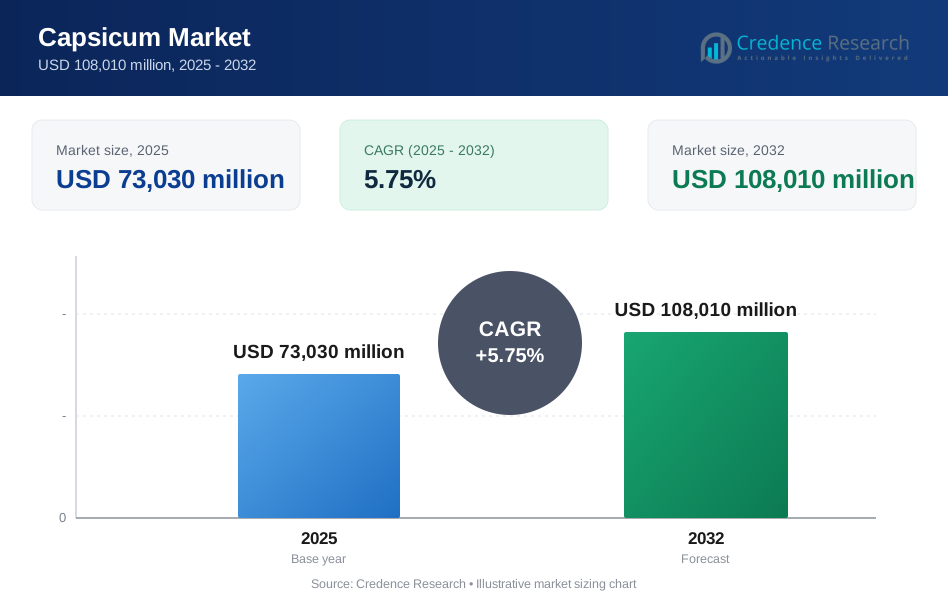
Se estimó que el tamaño del mercado global de Capsicum fue de USD 73,030 millones en 2025 y se espera que alcance los USD 108,010 millones para 2032, creciendo a una tasa compuesta anual del 5.75% de 2025 a 2032. La expansión de la demanda se debe principalmente al aumento del consumo de pimientos frescos durante todo el año y al uso creciente de capsicum como sabor, color e ingrediente funcional en alimentos envasados y menús de servicios de alimentos. La adopción más amplia del cultivo protegido y la mejora de la logística de la cadena de frío también están apoyando una calidad y disponibilidad más consistentes en los principales mercados importadores, fortaleciendo la penetración de la categoría en el comercio minorista moderno y expandiendo el uso en el procesamiento aguas abajo.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Capsicum 2025 | USD 73,030 millones |
| Mercado de Capsicum, CAGR | 5.75% |
| Tamaño del Mercado de Capsicum 2032 | USD 108,010 millones |
Tendencias y Perspectivas Clave del Mercado
- Asia Pacífico representó la mayor participación regional con un 50.90% en 2025, apoyada por el consumo a gran escala y la profundidad del suministro en los principales países productores.
- Europa representó el 19.30% de los ingresos de 2025, reflejando canales minoristas de mayor valor y fuertes huellas de cultivo protegido.
- El pimiento verde lideró la participación por tipo de producto con un 34.60% en 2025, beneficiándose de la competitividad de costos y el uso culinario de alto volumen.
- El capsicum convencional dominó el segmento de naturaleza con un 84.20% de participación en 2025 debido a las ventajas de rendimiento y la mayor disponibilidad en canales sensibles al precio.
- La forma entera contribuyó con un 62.70% de participación en 2025, ya que el consumo fresco y las preferencias mínimamente procesadas mantuvieron un mayor rendimiento en el comercio minorista y los servicios de alimentos.
Análisis de Segmentos
La demanda de capsicum está respaldada por su amplia versatilidad culinaria en la cocina casera, restaurantes de servicio rápido y formulaciones de alimentos envasados. Los pimientos frescos siguen siendo un elemento básico en ensaladas, salteados, salsas y cocinas regionales, mientras que los procesadores aprovechan los polvos y oleorresinas de capsicum para estandarizar la intensidad del sabor y el color en bocadillos, condimentos y productos listos para comer. El crecimiento también se ve reforzado por la expansión del cultivo protegido y la mejora en el manejo post-cosecha, lo que ayuda a reducir la estacionalidad y la variabilidad de calidad para los canales premium.
La estructura del mercado refleja un patrón de consumo fuerte de frescos en primer lugar, con un aumento de valor proveniente de variedades diferenciadas, tamaño/apariencia consistente y programas de garantía de suministro que sirven a los minoristas modernos. Paralelamente, las formas de grado de ingrediente como polvos y oleorresinas proporcionan formatos de entrada estables para los fabricantes, permitiendo la planificación de producción durante todo el año. La amplitud de aplicaciones en alimentos, cuidado personal y usos adyacentes a la farmacia respalda una base de demanda diversificada, mientras que la sensibilidad al precio y la volatilidad del suministro siguen siendo variables clave que moldean el comportamiento de compra a corto plazo.
Por Perspectivas de Tipo de Producto
El Pimiento Verde representó la mayor participación de 34.60% en 2025. El segmento lidera porque típicamente se posiciona como la opción de pimiento más accesible en términos de costo, apoyando una mayor penetración en los hogares y un uso consistente en el servicio de alimentos. Los ciclos de cosecha más tempranos y los programas de suministro más estables mejoran la disponibilidad en los canales minoristas y mayoristas. La fuerte idoneidad para aplicaciones de cocina diaria también sostiene las compras repetidas, especialmente en mercados orientados al valor.
Por Perspectivas de Naturaleza
El Convencional representó la mayor participación de 84.20% en 2025. El dominio del segmento está vinculado a mayores rendimientos, mayor cobertura de superficie y menores costos unitarios frente a la agricultura orgánica, lo que apoya la distribución en el mercado masivo. Las cadenas de suministro convencionales están mejor escaladas para la demanda durante todo el año, permitiendo una calidad y precios consistentes para grandes minoristas y compradores de servicios de alimentos. El segmento también se beneficia de una mayor flexibilidad de adquisición y ciclos de reposición más rápidos en las redes mayoristas.
Por Perspectivas de Forma
El Entero representó la mayor participación de 62.70% en 2025. El segmento lidera porque el capsicum fresco es preferido por la percepción de retención de nutrientes, textura y versatilidad culinaria en cocinas domésticas y de restaurantes. Los pimientos enteros también se alinean bien con la comercialización minorista moderna, incluyendo paquetes de conveniencia y surtidos de colores mixtos. La fuerte adopción de la cadena de frío y el mejor empaque ayudan a reducir el desperdicio y apoyan volúmenes semanales estables, reforzando el liderazgo de rendimiento del segmento.
Por Perspectivas de Aplicación
Alimentos y Bebidas representó la mayor participación de 79.40% en 2025. El segmento lidera porque el capsicum se consume ampliamente como un vegetal fresco y también es un ingrediente clave para el sabor y el color en alimentos procesados. Los fabricantes valoran los derivados del capsicum por perfiles sensoriales consistentes en productos envasados, mientras que los operadores de servicios de alimentos dependen de un suministro constante para la continuidad del menú. La escala del segmento se fortalece aún más por la creciente demanda de alimentos convenientes y la expansión de la influencia de la cocina global.
Impulsores del Mercado de Capsicum
Expansión del consumo fresco durante todo el año
El consumo de capsicum fresco está aumentando a medida que los consumidores incorporan pimientos en las comidas diarias por su sabor, color y beneficios de bienestar percibidos. La mayor disponibilidad a través de cultivos protegidos y la mejora de la logística de importación están reduciendo las brechas estacionales y estabilizando la presencia en los estantes. Los formatos minoristas modernos están ampliando los surtidos con paquetes multicolores y opciones de conveniencia, mejorando la frecuencia de compra. La demanda de servicios de alimentos también apoya volúmenes constantes ya que los pimientos siguen siendo comunes en ensaladas, parrillas y salsas. Estos factores fortalecen colectivamente la demanda básica en mercados tanto maduros como emergentes.
- Por ejemplo, Nature Fresh Farms dice que opera y comercializa más de 2,500 acres de invernaderos en Canadá, Estados Unidos y México, envía más de 300 millones de libras de productos frescos anualmente y utiliza sistemas de cultivo vertical que pueden acomodar el equivalente de hasta 15 acres de tierras de cultivo al aire libre en un acre de espacio de invernadero, ilustrando cómo la producción en un entorno controlado puede apoyar un suministro más constante durante todo el año para los vegetales de invernadero, incluidos los pimientos.
Crecimiento de los alimentos procesados y ecosistemas de condimentos
Los polvos y oleorresinas de capsicum se utilizan cada vez más para estandarizar la intensidad del sabor y el color en aperitivos, salsas, comidas preparadas y mezclas de condimentos. Los fabricantes prefieren formatos de ingredientes que reduzcan la variabilidad y apoyen resultados de producción predecibles. El aumento del consumo de alimentos convenientes y la expansión de los restaurantes de servicio rápido elevan aún más su uso en cocinas industriales. Además, la innovación de productos en perfiles de sabor picante y étnico está ampliando la inclusión de capsicum en diversas categorías. Este impulsor apoya tanto el crecimiento en volumen como la demanda de procesamiento de valor agregado.
- Por ejemplo, la oleorresina de capsicum de Synthite se comercializa con una especificación de 0.5 millones de SHU con 2,500-6,000 CU, mostrando cómo los procesadores obtienen insumos cuantificados de calor y color en lugar de depender de la variabilidad natural del material de chile crudo.
Escalado de cultivo protegido y programas de aseguramiento de suministro
El cultivo en invernaderos y en entornos controlados mejora la estabilidad del rendimiento, la consistencia en la apariencia y la calidad de grado de exportación. Estas capacidades apoyan programas minoristas premium que priorizan la uniformidad visual y la reducción de mermas. El aseguramiento del suministro es especialmente importante para grandes minoristas y cadenas de servicios de alimentos que requieren disponibilidad continua en diferentes geografías. Los productores que diversifican las regiones de abastecimiento e invierten en infraestructura postcosecha pueden gestionar mejor las interrupciones climáticas. A medida que mejora la confiabilidad del suministro, la demanda aguas abajo se ve menos restringida por la estacionalidad y las escaseces puntuales.
Ampliación del uso no alimentario y posicionamiento funcional
Los insumos a base de capsicum se utilizan más allá de los alimentos, incluyendo formulaciones de cuidado personal y aplicaciones adyacentes a la farmacéutica que aprovechan los atributos sensoriales y funcionales. Esto amplía la base de demanda abordable y mejora la resiliencia cuando los precios frescos fluctúan. Los proveedores de ingredientes pueden capturar valor a través de extractos estandarizados, soporte de aplicaciones y formulaciones específicas para el cliente. A medida que las marcas enfatizan experiencias diferenciadas como efectos de calentamiento o estimulación, los ingredientes vinculados al capsicum ganan relevancia en nichos seleccionados. Estos caminos añaden crecimiento incremental junto al canal alimentario dominante.
Desafíos del Mercado de Capsicum
Los mercados de capsicum siguen expuestos a la volatilidad del suministro impulsada por la variabilidad climática, la presión de plagas y las fluctuaciones de rendimiento, lo que puede traducirse en movimientos rápidos de precios. Las categorías de productos frescos también enfrentan riesgos de desperdicio debido a la perecibilidad, requiriendo una fuerte cadena de frío y disciplina de inventario entre distribuidores y minoristas. La inconsistencia de calidad a lo largo de las estaciones puede reducir la confianza del comprador, particularmente para programas premium que exigen uniformidad. Estos problemas pueden presionar los márgenes para los cultivadores y crear incertidumbre en la adquisición para el servicio de alimentos y minoristas.
- Por ejemplo, las infestaciones de trips (Scirtothrips dorsalis) en el cultivo de pimientos y chiles han sido documentadas causando pérdidas de rendimiento del 30-50% en parcelas afectadas, mientras que la presión combinada de plagas de insectos, incluyendo la mosca blanca (Bemisia tabaci) y los pulgones, puede llevar las pérdidas totales de rendimiento de cultivos a entre el 50% y el 90% dependiendo de las condiciones agroclimáticas.
Las cargas regulatorias y de cumplimiento pueden aumentar los costos, particularmente en torno a los residuos de pesticidas, la trazabilidad y las certificaciones exigidas por grandes minoristas y mercados de importación. El cultivo orgánico enfrenta una complejidad adicional debido a controles de insumos más estrictos y un mayor riesgo de producción. Los costos logísticos y las fricciones fronterizas también pueden impactar a las regiones dependientes del comercio, aumentando los precios de llegada y reduciendo la asequibilidad. La intensidad competitiva entre proveedores puede llevar a la competencia basada en precios, especialmente en segmentos frescos comoditizados con diferenciación limitada.
Tendencias y Oportunidades del Mercado de Capsicum
La premiumización está emergiendo a través de la innovación en variedades, paquetes de colores mixtos, pimientos del tamaño de un snack y envases orientados a la conveniencia que apoyan un mayor valor por unidad. Los minoristas están optimizando cada vez más la presentación en estantes y promoviendo ofertas de pimientos diferenciadas, fortaleciendo el crecimiento del valor de la categoría más allá de la expansión básica del volumen. El cultivo protegido y las mejoras varietales también están permitiendo una mayor consistencia en tamaño, perfiles de dulzura e intensidad de color, lo que respalda el posicionamiento premium. Estas tendencias favorecen a los proveedores que pueden ofrecer calidad uniforme a escala con programas semanales confiables.
- Por ejemplo, la variedad de pimiento dulce Ilanga F1 de Rijk Zwaan, desarrollada a través del programa de mejoramiento de pimientos de alta tecnología de la compañía para el cultivo protegido e invernadero, alcanza un potencial de rendimiento promedio de hasta 30 toneladas por acre en condiciones de cultivo controladas, un marcado contraste con los rendimientos convencionales de capsicum en campo abierto de 20-40 t/ha, proporcionando la consistencia de volumen y el tamaño uniforme de los que dependen los programas minoristas premium sostenidos.
Las oportunidades B2B se están expandiendo en formatos de ingredientes a medida que los fabricantes buscan polvos y oleorresinas estandarizados para una entrega consistente de color y sabor. Los desarrolladores de productos también están aumentando el enfoque en sabores audaces, picantes e inspirados en cocinas globales, elevando la inclusión de capsicum en múltiples categorías de alimentos envasados. Las inversiones en manejo post-cosecha, clasificación y almacenamiento en frío pueden desbloquear una mejor preparación para la exportación y reducir la merma. En los mercados emergentes, el crecimiento del comercio minorista moderno y la urbanización continúan expandiendo la base de consumidores potenciales para pimientos frescos.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación estimada del 17.10% en 2025, respaldada por una fuerte penetración minorista, consumo durante todo el año y flujos de importación establecidos que estabilizan el suministro. La demanda se refuerza por el uso en servicios de alimentos y la preferencia del consumidor por la variedad de productos frescos. Los programas de adquisición enfatizan cada vez más la consistencia de calidad, los formatos de empaque y las entregas semanales confiables. El crecimiento está respaldado por capacidades de cadena de frío y una diversificación de fuentes entre la producción doméstica y las importaciones.
Europa
Europa representó una participación estimada del 19,30% en 2025, reflejando los canales minoristas de mayor valor de la región y los sólidos ecosistemas de cultivo protegido. La consistencia en tamaño, apariencia y vida útil es un factor clave de compra para grandes minoristas y mayoristas. Las redes comerciales permiten una amplia disponibilidad, y los formatos de empaque premium apoyan el aumento de valor. Las expectativas de sostenibilidad y cumplimiento también influyen en la selección de proveedores y las estructuras de costos.
Asia Pacífico
Asia Pacífico lideró el mercado con una participación estimada del 50,90% en 2025, sustentada por grandes bases de consumo y una extensa producción en múltiples climas. La integración culinaria en diversas cocinas mantiene una alta demanda base, mientras que la rápida urbanización apoya la expansión del comercio minorista moderno. El crecimiento también se ve respaldado por el aumento en la adopción de cultivo protegido en mercados selectos y mejoras en logística. La escala de la región apoya tanto el consumo fresco como la demanda de procesamiento para polvos y extractos.
América Latina
América Latina representó una participación estimada del 7,80% en 2025, respaldada por una producción significativa y una creciente participación en el comercio. El consumo local se ve apoyado por el uso culinario y la expansión del comercio minorista urbano. Sin embargo, la participación en valor sigue moderada por la variabilidad de precios y la penetración desigual de la cadena de frío en los mercados. Los programas orientados a la exportación y las inversiones en infraestructura post-cosecha pueden mejorar la estabilidad y la realización de valor.
Oriente Medio y África
Oriente Medio y África representaron una participación estimada del 4,90% en 2025, con la demanda moldeada por la dependencia de importaciones, la expansión minorista en centros clave y el aumento de la actividad de servicios de alimentos. Las limitaciones climáticas y la variabilidad del suministro hacen que la continuidad y la gestión de la vida útil sean consideraciones importantes. Existe una demanda premium en los mercados de mayores ingresos, mientras que la asequibilidad sigue siendo una limitación en áreas sensibles al precio. Las inversiones continuas en logística y cultivo en entornos controlados pueden fortalecer la fiabilidad del suministro.
Panorama Competitivo
La competencia está determinada por las capacidades de aseguramiento del suministro, las relaciones con compradores de grandes minoristas y cuentas de servicios de alimentos, y la diferenciación a través de la consistencia de calidad, formatos de empaque y programas varietales. Los productores-expedidores y distribuidores compiten en la disponibilidad durante todo el año, estándares de clasificación y ejecución logística que reducen la merma. Los proveedores orientados a ingredientes se diferencian a través de insumos estandarizados, experiencia en aplicaciones y especificaciones confiables para compradores industriales. El enfoque estratégico incluye cada vez más el cultivo protegido, la diversificación de regiones de abastecimiento y la expansión dirigida a formatos de valor agregado.
Lipman Family Farms se posiciona como un productor-expedidor a gran escala que se beneficia de programas de producción diversificados y fuertes relaciones minoristas en categorías de productos frescos. El enfoque de la compañía generalmente enfatiza la continuidad del suministro, el control de calidad y los formatos de empaque listos para el comercio minorista alineados con las necesidades de comercialización moderna. La continua innovación en variedades y pruebas de cultivo protegido puede apoyar la diferenciación en un mercado fresco competitivo. La fiabilidad del programa y la escala operativa pueden aprovecharse para asegurar contratos repetidos con minoristas y compradores de servicios de alimentos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Lipman Family Farms
- Levarht
- J&J Family of Farms Corporate
- Pero Family Farms Inc.
- Oakes Farms
- Southern Paprika Limited
- Fruit Farm Group
- GK Fresh Greens
- Titan Farms Inc.
- Lewis Taylor Farms, Inc.
- Neo Foods
- Mane Kancor Ingredients
- Lange
- BD Agro Foods
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, WorldVeg anunció que su programa de mejoramiento de pimientos lanzó 37 nuevas variedades de chiles y pimientos dulces durante 2025, convirtiéndolo en el año más fuerte del programa registrado. Esta es una actualización significativa de nuevos productos para el mercado de capsicum porque amplía la cartera de variedades de pimientos comercialmente relevantes para los cultivadores en múltiples regiones.
- En marzo de 2026, Rijk Zwaan India lanzó un nuevo curso de aprendizaje en línea sobre pimientos dulces en hindi dirigido a apoyar a los cultivadores en India. Aunque esto no es una adquisición, refleja una nueva actividad comercial en torno al cultivo de pimientos dulces, el compromiso de los cultivadores y el desarrollo del mercado en un importante país productor de capsicum.
- En junio de 2025, ASP lanzó Defender LE, una nueva línea de aerosoles OC, aerosoles de entrenamiento inertes y productos de descontaminación post-exposición. Dado que los productos OC están basados en oleorresina capsicum, este lanzamiento destaca la comercialización a nivel descendente vinculada a la cadena de valor más amplia de capsicum y capsaicina.
- En marzo de 2025, el proyecto de pimientos premium Cornelio bajo Valfrutta Fresco y el Grupo Alegra reportó crecimiento a través de nuevas variedades, aumento de la producción y estrategias de marketing dirigidas. Esta actualización señala el desarrollo continuo de productos y la expansión de la marca dentro del segmento de pimientos dulces del mercado de capsicum.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 73030 millones |
| Pronóstico de ingresos en 2032 | USD 108010 millones |
| Tasa de crecimiento (CAGR) | 5.75% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Tipo de Producto; Por Naturaleza; Por Forma; Por Aplicación |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Lipman Family Farms; Levarht; J&J Family of Farms Corporate; Pero Family Farms Inc.; Oakes Farms; Southern Paprika Limited; Fruit Farm Group; GK Fresh Greens; Titan Farms Inc.; Lewis Taylor Farms, Inc.; Neo Foods; Mane Kancor Ingredients; Lange; BD Agro Foods |
| Número de páginas | 326 |
Segmentación
Por Tipo de Producto
- Pimiento Verde
- Pimiento Rojo
- Pimiento Amarillo
- Otros
Por Naturaleza
- Convencional
- Orgánico
Por Forma
- Polvo
- Oleorresina
- Entero
Por Aplicación
- Alimentos y Bebidas
- Farmacéuticos
- Cosméticos y Cuidado Personal
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado del pimiento en 2025 y su pronóstico para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) del mercado de Capsicum durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de Capsicum?
¿Qué factores están impulsando el crecimiento en el mercado de Capsicum?
¿Quiénes son las empresas líderes en el mercado de pimientos?
¿Qué región lidera el mercado de Capsicum en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pimientos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pimientos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 73,030 million → 2032: USD 108,010 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pimientos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pimientos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pimientos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pimientos Market Drivers
- 3.3 Mercado de Pimientos Market Restraints & Challenges
- 3.4 Mercado de Pimientos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pimientos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pimientos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pimientos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pimientos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pimientos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pimientos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pimientos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pimientos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pimientos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pimientos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pimientos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pimientos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pimientos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pimientos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pimientos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pimientos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pimientos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pimientos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pimientos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
