
Visión General del Mercado de Almendra de Anacardo:
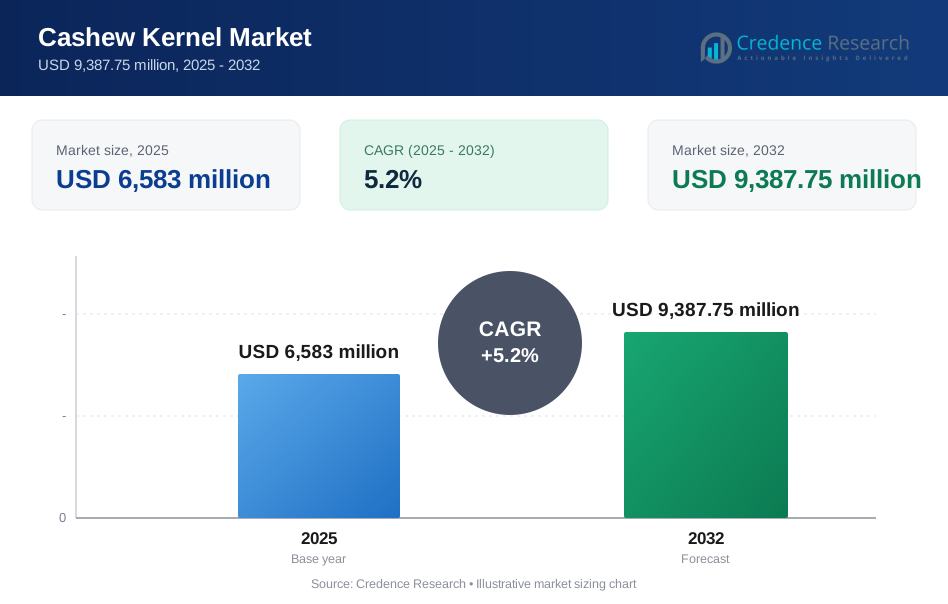
El tamaño del mercado global de almendra de anacardo se estimó en USD 6,583 millones en 2025 y se espera que alcance los USD 9,387.75 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.2% de 2025 a 2032. La expansión de la demanda está anclada en el aumento del consumo diario de snacks y mezclas de frutos secos premium, respaldado por una mayor disponibilidad minorista a través del comercio moderno y los canales de comercio electrónico. El mercado de almendra de anacardo también se beneficia del uso creciente en formulaciones de panadería, confitería y postres a base de plantas que valoran la textura cremosa y el sabor suave, junto con compras más fuertes impulsadas por regalos en los principales centros de consumo.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Almendra de Anacardo 2025 | USD 6,583 millones |
| Mercado de Almendra de Anacardo, CAGR | 5.2% |
| Tamaño del Mercado de Almendra de Anacardo 2032 | USD 9,387.75 millones |
Tendencias y Perspectivas Clave del Mercado
- El mercado de almendra de anacardo se expande de USD 6,583 millones (2025) a USD 9,387.75 millones (2032) a una CAGR del 5.2% (2025–2032).
- Asia Pacífico representa una participación del 43.1% en 2025, reflejando ventajas de escala en el procesamiento, crecimiento del consumo doméstico y cadenas de suministro orientadas a la exportación.
- Las almendras enteras blancas representan la mayor participación del 46.8% en 2025, respaldadas por la demanda de clasificación premium y una mayor preferencia por los paquetes minoristas de almendras enteras.
- Orgánico tiene una participación del 33.4% en 2025, reflejando un sostenido atractivo de etiqueta limpia y diferenciación liderada por certificaciones en canales minoristas y en línea premium.
- El comportamiento del consumidor sigue siendo liderado por los snacks, con el 87.5% de los consumidores encuestados utilizando almendras de anacardo como snacks y el 74.5% consumiendo formatos tostados, fortaleciendo la demanda de paquetes listos para comer.

Análisis de Segmento
El mercado de almendra de anacardo muestra una fuerte inclinación hacia el consumo en formato de snack, con patrones de uso del consumidor que refuerzan la demanda de almendras tostadas y con sabor en los estantes minoristas y surtidos en línea. El alto uso de snacks y el comportamiento de compra repetida apoyan un flujo constante para las calidades estandarizadas, especialmente donde los formatos de empaque enfatizan la frescura, el control de porciones y la apariencia premium. En paralelo, una gran parte de las almendras importadas en mercados desarrollados fluye hacia los canales de snacks, reforzando la importancia de una clasificación consistente, color uniforme y contratos de suministro confiables.
La demanda de fabricación de alimentos añade un segundo pilar de demanda para el mercado de los granos de anacardo, particularmente donde los trozos y las calidades de menor costo mejoran la economía de formulación en barras, panadería, confitería e inclusiones en postres. El perfil de textura del anacardo ayuda a premiumizar los productos terminados, apoyando el posicionamiento de ingredientes de mayor valor en aplicaciones selectas. El mercado de los granos de anacardo también se beneficia del auge de los postres basados en plantas y las recetas alternativas a los lácteos que dependen del anacardo para obtener cremosidad, lo que puede aumentar la demanda tanto de formatos enteros como de trozos, dependiendo de la formulación final.
Por Producto / Perspectivas de Forma
Los Enteros Blancos representaron la mayor cuota del 46.8% en 2025. Los paquetes minoristas premium y los surtidos de regalos favorecen la apariencia de grano entero y el tamaño uniforme, lo que sostiene una demanda más fuerte de Enteros Blancos frente a otros grados. La consistencia en la calidad del color, el control de roturas y los estándares de tamaño también apoyan la preferencia de adquisición entre los jugadores de snacks de marca. La creciente demanda de los fabricantes de alimentos mantiene un tirón adicional para los trozos, pero los Enteros Blancos siguen siendo el principal impulsor de valor en el mercado de los granos de anacardo.
Por Tipo / Perspectivas de Cultivo
El Orgánico representó la mayor cuota del 33.4% en 2025. Las preferencias de etiquetas limpias y las preocupaciones sobre residuos fortalecen el posicionamiento orgánico en el comercio minorista premium, tiendas especializadas y canales en línea. Los requisitos de certificación influyen en las decisiones de adquisición, la calificación de proveedores y las inversiones en trazabilidad en todo el mercado de los granos de anacardo. Las primas de precio orgánico siguen siendo una limitación en los canales masivos, pero la diferenciación de marca y la demanda impulsada por regalos ayudan a mantener ofertas orgánicas de mayor margen.
Por Perspectivas de Aplicación
El Consumo Directo / Snacks lidera la demanda de aplicación en el mercado de los granos de anacardo debido a las compras impulsadas por la conveniencia y la popularidad de los formatos tostados, salados y con sabor. El uso en snacks apoya un volumen estable para los granos enteros, mientras que los paquetes de nueces mixtas y los envases de porciones controladas amplían el atractivo entre los segmentos de consumidores. La panadería y confitería, y los cereales y barras impulsan el uso incremental para inclusiones donde los trozos ofrecen eficiencia de costos y un procesamiento más fácil. Los lácteos y postres también apoyan la diversidad de aplicaciones donde la cremosidad y textura basadas en anacardo mejoran los resultados sensoriales en recetas basadas en plantas.
Impulsores del Mercado de Granos de Anacardo
Expansión del Consumo de Snacks y Mezclas de Nueces Premium
El mercado de los granos de anacardo se beneficia del aumento en la frecuencia de consumo de snacks y la preferencia por alimentos convenientes y densos en nutrientes que se adaptan a estilos de vida ocupados. Los granos tostados empaquetados y las mezclas de nueces apoyan compras repetidas consistentes en supermercados, tiendas de conveniencia y canales digitales. Las tendencias de premiumización también elevan los precios de venta promedio donde los consumidores optan por grados de grano entero y variantes con sabor. La fuerte cultura de regalos en varios mercados apoya picos estacionales y surtidos premium que dependen de granos de alta apariencia.
- Por ejemplo, los Anacardos con Vainilla y Granada de Sahale Snacks utilizan anacardos enteros tostados en seco en un formato premium con sabor, con una porción de 1/4 de taza que aporta 160 calorías y 4 g de proteína, mientras que el formato de bolsa individual aporta 220 calorías y 6 g de proteína.
Uso Más Amplio en Formulaciones de Panadería, Confitería y Barras
El mercado de los granos de anacardo gana demanda de los fabricantes que utilizan granos y trozos como inclusiones para textura, atractivo visual y calidad percibida. Los productos de panadería y confitería utilizan anacardos para señalar una posición premium, apoyando el uso de ingredientes. Los cereales y las barras utilizan cada vez más inclusiones de nueces, donde los trozos pueden optimizar los costos de formulación sin sacrificar el sabor. Los canales de servicio de alimentos e ingredientes también impulsan una demanda constante donde el anacardo se utiliza en salsas, coberturas y aplicaciones de postres.
- Por ejemplo, KIND THINS Dark Chocolate Cherry Cashew está formulado con anacardos y almendras en rodajas para la textura, y cada barra de 21 g tiene una porción de 90 calorías con 2 g de proteína y 2 g de fibra dietética.
Crecimiento de Postres a Base de Plantas y Aplicaciones de Textura Cremosa
El mercado de los granos de anacardo está respaldado por el creciente interés en patrones de alimentación a base de plantas que aumentan su uso en postres cremosos y recetas alternativas a los lácteos. El sabor suave del anacardo y su perfil de grasa natural ayudan a crear texturas suaves en rellenos, untables y bases mezcladas. Esta demanda apoya tanto a los granos enteros como a los trozos dependiendo de los requisitos de procesamiento. La innovación en pastas listas para usar, mezclas y kits de recetas puede expandir los casos de uso más allá del consumo tradicional como snack.
Inversiones en la Cadena de Suministro en Calidad, Clasificación y Fiabilidad de Abastecimiento
El mercado de los granos de anacardo está determinado por la capacidad de los proveedores para entregar calidad consistente, cumplimiento de seguridad alimentaria y uniformidad de clasificación a gran escala. Los compradores priorizan la trazabilidad, el control de contaminación y los contratos de suministro estables, particularmente para cuentas de snacks de marca e ingredientes. Las mejoras en el procesamiento que reducen la rotura y mejoran la clasificación de color pueden aumentar los rendimientos de grados de mayor valor. La diversificación del abastecimiento y una mayor resiliencia logística ayudan a mitigar la volatilidad y apoyan entregas confiables.
Desafíos del Mercado de Granos de Anacardo
El mercado de los granos de anacardo enfrenta una volatilidad persistente de precios y suministro impulsada por la disponibilidad de nueces crudas, la variabilidad climática en las regiones productoras y las dinámicas comerciales cambiantes. Las inconsistencias de calidad, incluyendo la gestión de humedad, las tasas de rotura y la variabilidad de grado, pueden interrumpir el rendimiento de los contratos y aumentar el riesgo de rechazo. Las expectativas de seguridad alimentaria y control de alérgenos añaden complejidad de cumplimiento en procesadores, empacadores y cadenas de suministro de marca privada. La presión sobre los márgenes puede intensificarse cuando la resistencia a los precios minoristas limita la capacidad de trasladar costos de adquisición más altos.
- Por ejemplo, Bühler ha posicionado la clasificación óptica como una respuesta directa a los riesgos de calidad en el procesamiento de nueces: se informa que su SORTEX H SpectraVision ofrece hasta un 50% de mayor concentración de rechazo, y su SORTEX LumoVision se informa que reduce los niveles de aflatoxinas hasta en un 90% en pruebas industriales, mostrando cómo los procesadores dependen cada vez más de tecnologías medibles de eliminación de defectos y control de contaminación para proteger el rendimiento de los contratos y el cumplimiento de la seguridad alimentaria.
El mercado de los granos de anacardo también enfrenta desafíos relacionados con la certificación, la trazabilidad y los requisitos de sostenibilidad que aumentan los costos operativos para proveedores más pequeños. La certificación orgánica y la preparación para auditorías pueden crear barreras para nuevos participantes y procesadores informales que buscan acceso a la exportación. La gestión del empaque y la vida útil se vuelven críticas en climas húmedos, aumentando la necesidad de materiales de barrera robustos y almacenamiento controlado. La intensidad competitiva entre los jugadores de snacks de marca y las ofertas de marca privada puede comprimir la diferenciación a menos que la calidad y la innovación de productos se mantengan fuertes.
Tendencias y Oportunidades del Mercado de Almendra de Anacardo
El mercado de almendra de anacardo está viendo una premiumización a través de variantes saborizadas y recubiertas, paquetes de regalo e innovación en formatos que aumentan el valor por unidad vendida. El desarrollo de productos con sabores recubiertos de chocolate, especiados e inspirados regionalmente apoya un posicionamiento de mayor margen en el comercio moderno. Las mejoras en la marca y el empaque también mejoran la visibilidad en los estantes y expanden los casos de uso de regalos premium. La expansión de los surtidos de comercio electrónico permite una mayor variedad de SKU, apoyando la prueba, las compras repetidas y el reabastecimiento estilo suscripción.
- Por ejemplo, el portafolio de anacardos en línea de Happilo incluye variantes enteras, jumbo y tostadas & saladas, mientras que sus listados de productos muestran formatos de 200 g, 200 g (paquete de 2), 500 g (paquete de 2) y 1 kg, además de un formato de bolsa con cierre hermético; por separado, su tienda de regalos lista 6 productos, mostrando cómo la arquitectura de paquetes y el surtido en línea pueden apoyar el posicionamiento premium y el comportamiento de compra repetida.
El mercado de almendra de anacardo tiene oportunidades en el crecimiento liderado por ingredientes, incluyendo pastas de anacardo listas para usar, inclusiones y paquetes enfocados en servicios de alimentos adaptados para panaderías y fabricantes de postres. Los lanzamientos de productos orientados a plantas pueden aumentar la adopción del anacardo como un potenciador de textura y sensación en boca en postres y recetas alternativas a los lácteos. La adquisición liderada por la trazabilidad y la narración de sostenibilidad pueden fortalecer la diferenciación de proveedores, especialmente para líneas orgánicas y premium. La expansión geográfica en centros urbanos poco penetrados puede aumentar aún más el consumo a través de formatos de venta al por menor modernos y de conveniencia.
Perspectivas Regionales
América del Norte
América del Norte tiene una participación del 26.4% en 2025, respaldada por un fuerte consumo de snacks, demanda de mezclas de frutos secos premium y amplia disponibilidad en el comercio minorista masivo y clubes de almacenes. Los jugadores de marcas y marcas privadas enfatizan la clasificación consistente, los perfiles de tostado y los formatos de empaque que refuerzan el comportamiento de compra repetida. Las oportunidades de crecimiento siguen siendo fuertes en almendras saborizadas y paquetes controlados por porciones alineados con el consumo orientado a la conveniencia. La demanda de fabricación de alimentos también apoya una salida estable a través de inclusiones para barras, productos de panadería y confitería.
Europa
Europa representa el 19.8% de participación en 2025, respaldada por una fuerte demanda de almendras tostadas para snacks y surtidos minoristas premium. Las preferencias de adquisición enfatizan la trazabilidad, la uniformidad de calidad y la preparación para el cumplimiento, lo que aumenta los requisitos de calificación de proveedores. Los regalos premium y los formatos minoristas especializados ayudan a sostener la demanda de almendras enteras de mayor valor. El crecimiento también está vinculado al uso en panadería y confitería, donde las inclusiones de anacardo apoyan el posicionamiento premium y los resultados de textura.
Asia Pacífico
Asia Pacífico representa el 43.1% de participación en 2025, reflejando ecosistemas de procesamiento a gran escala, fuerte consumo doméstico y cadenas de suministro orientadas a la exportación. La demanda regional se beneficia tanto del consumo diario de snacks como del uso de anacardos en dulces, postres y regalos festivos. La escala de procesamiento y la oferta diversificada de productos mejoran la competitividad regional en todas las calidades y formatos. La inversión en clasificación de calidad, clasificación y empaque continúa fortaleciendo la fiabilidad del suministro para compradores globales.
América Latina
América Latina tiene una participación del 7.4% en 2025, respaldada por el aumento del consumo urbano, la expansión del comercio minorista moderno y el creciente interés en los frutos secos envasados. La región también se beneficia de la producción y el procesamiento local en países seleccionados que pueden apoyar el suministro doméstico y regional. Existen oportunidades en los granos saborizados con valor agregado y los paquetes de bocadillos de nueces mixtas dirigidos a compras basadas en conveniencia. El servicio de alimentos y el uso de ingredientes pueden expandirse aún más a medida que los canales de panadería y postres se modernizan.
Oriente Medio y África
Oriente Medio y África representan una participación del 3.3% en 2025, respaldada por la demanda de regalos premium, la expansión del comercio minorista moderno y la creciente adopción de nueces envasadas en mercados urbanos. La dependencia de las importaciones eleva la importancia de la eficiencia logística y la gestión de la vida útil, especialmente en climas más cálidos. Las selecciones premium y el consumo impulsado por la hospitalidad pueden apoyar grados de mayor valor y paquetes de marca. La expansión del mercado está vinculada a una mayor disponibilidad minorista y tamaños de paquetes asequibles que mejoran la accesibilidad.
Panorama Competitivo
El mercado de granos de anacardo presenta una mezcla de empresas alimentarias de marca global, comerciantes de ingredientes y procesadores especializados que compiten a través de la confiabilidad en el abastecimiento, la consistencia de grado y las ofertas de productos con valor agregado. La diferenciación de productos se centra en la calidad del tostado, la innovación de sabores, el posicionamiento orgánico y los formatos de empaque que apoyan la frescura y la percepción premium. La fortaleza en la adquisición y las relaciones con los proveedores siguen siendo críticas, particularmente para el acceso estable a granos de alta calidad a lo largo de las estaciones. Las asociaciones estratégicas y los acuerdos de suministro de marca privada son enfoques comunes para escalar la penetración y asegurar la presencia en los estantes.
Archer Daniels Midland Company participa en el mercado de granos de anacardo a través de amplias capacidades de ingredientes, redes de abastecimiento globales y ejecución de la cadena de suministro que apoya entregas consistentes para grandes compradores. La escala de la empresa puede respaldar requisitos de calidad estandarizados y distribución multirregional para clientes de fabricación de alimentos. El énfasis en la calificación de proveedores, las prácticas de trazabilidad y la logística confiable puede fortalecer la competitividad en los canales premium e industriales. La amplitud del portafolio a través de los ingredientes también puede apoyar la venta cruzada en cuentas de panadería, confitería y fabricación de bocadillos.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Archer Daniels Midland Company
- Bunge Limited
- Nestlé S.A.
- The Kraft Heinz Company
- John B. Sanfilippo & Son, Inc.
- Vietnam Cashew Corporation (VINACAS)
- Lien Anh Co. Ltd
- Haldiram Foods International Private Limited
- Alphonsa Cashew Industries
- Diamond Foods, LLC
- Emerald Nuts, LLC
- Aurora Products, Inc.
- CBL Natural Foods Private Limited
- Prime Nuts FZE
- Afokantan Benin Cashew
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En junio de 2024, Elmhurst 1925 introdujo una nueva línea de cremas de anacardo sin lácteos, expandiendo el uso comercial de ingredientes de anacardo en bebidas de origen vegetal. El lanzamiento incluyó cuatro variedades: Crema Dulce, Churro de Canela, Caramelo Brulee y Sin Azúcar, y representa un reciente lanzamiento de producto basado en anacardos conectado a la demanda aguas abajo de almendras de anacardo.
- En octubre de 2024, Daily Crunch se asoció con Fly By Jing para lanzar Anacardos Germinados Dulces y Picantes de Sichuan y Edamame, un nuevo snack a base de anacardos desarrollado para Whole Foods Market como el primer lanzamiento minorista nacional de la marca. El producto combina anacardos germinados, edamame crujiente y hojuelas de chile, mostrando un reciente movimiento de producto y asociación vinculado a la cadena de valor más amplia de almendras de anacardo.
- En abril de 2025, el Consejo de Algodón y Anacardo (CCA) entró en una asociación estratégica con Coris Bank International y Bridge Bank Côte d'Ivoire a través de acuerdos de crédito por valor de 30 mil millones de francos CFA, anunciados después de reuniones celebradas el 3 y 4 de abril de 2025 en Abidjan. El financiamiento estaba destinado a apoyar la campaña de comercialización de anacardos de Côte d'Ivoire en 2025, ayudando a las cooperativas y compradores aprobados a comprar nueces de anacardo crudas y mejorando la estabilidad del sector.
- En julio de 2025, la Alianza Africana del Anacardo (ACA) firmó un Memorando de Entendimiento con la Asociación de Anacardos de Toda la India (AICA) para fortalecer la cooperación, mejorar la transparencia y abordar conjuntamente los desafíos en toda la industria del anacardo. El acuerdo formalizó una colaboración más profunda entre los interesados africanos e indios del anacardo y es una asociación reciente notable relevante para el mercado de almendras de anacardo.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 6583 millones |
| Pronóstico de ingresos en 2032 | USD 9387.75 millones |
| Tasa de crecimiento (CAGR) | 5.2% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Producto / Perspectiva de Forma: Enteros Blancos, Enteros Tostados, Enteros para Postres, Piezas Blancas, Piezas Tostadas; Por Tipo / Perspectiva de Cultivo: Convencional, Orgánico; Por Perspectiva de Aplicación: Consumo Directo / Snacks, Panadería y Confitería, Lácteos y Postres, Cereales y Barras, Servicio de Alimentos / Ingredientes, Otras Aplicaciones Alimentarias |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Archer Daniels Midland Company; Bunge Limited; Nestlé S.A.; The Kraft Heinz Company; John B. Sanfilippo & Son, Inc.; Vietnam Cashew Corporation (VINACAS); Lien Anh Co. Ltd; Haldiram Foods International Private Limited; Alphonsa Cashew Industries; Diamond Foods, LLC; Emerald Nuts, LLC; Aurora Products, Inc.; CBL Natural Foods Private Limited; Prime Nuts FZE; Afokantan Benin Cashew |
| Número de páginas | 330 |
Segmentación
Por Producto / Forma
- Enteros Blancos
- Enteros Tostados
- Enteros de Postre
- Trozos Blancos
- Trozos Tostados
Por Tipo / Cultivo
- Convencional
- Orgánico
Por Aplicación
- Consumo Directo / Snacks
- Panadería y Confitería
- Lácteos y Postres
- Cereales y Barras
- Servicio de Alimentos / Ingredientes
- Otras Aplicaciones Alimentarias
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de nueces de anacardo?
¿Cuál es el valor pronosticado del mercado de la nuez de la india?
¿Cuál es la tasa de crecimiento del mercado de la nuez de la india?
¿Qué segmento lidera el mercado de nueces de la India por producto/formato?
¿Quiénes son los actores clave en el mercado de la nuez de la india?
¿Qué región lidera el mercado de la nuez de anacardo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Núcleos de Anacardo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Núcleos de Anacardo Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 6,583 million → 2032: USD 9,387.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Núcleos de Anacardo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Núcleos de Anacardo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Núcleos de Anacardo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Núcleos de Anacardo Market Drivers
- 3.3 Mercado de Núcleos de Anacardo Market Restraints & Challenges
- 3.4 Mercado de Núcleos de Anacardo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Núcleos de Anacardo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Núcleos de Anacardo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Núcleos de Anacardo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Núcleos de Anacardo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Núcleos de Anacardo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Núcleos de Anacardo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Núcleos de Anacardo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Núcleos de Anacardo Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Núcleos de Anacardo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Núcleos de Anacardo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Núcleos de Anacardo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Núcleos de Anacardo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Núcleos de Anacardo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Núcleos de Anacardo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Núcleos de Anacardo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Núcleos de Anacardo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Núcleos de Anacardo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Núcleos de Anacardo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Núcleos de Anacardo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
