
Visión General del Mercado de Alimentos Verdes:
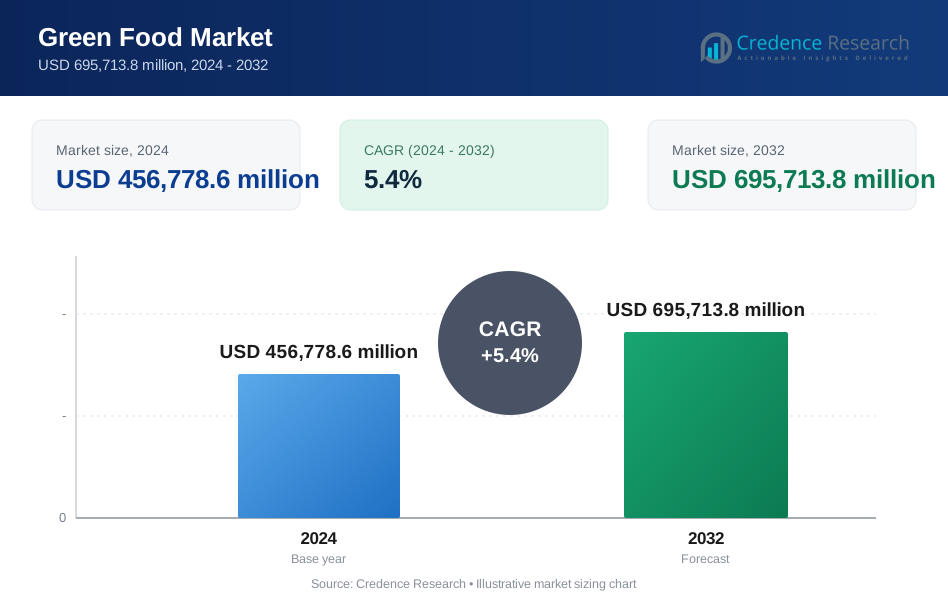
El tamaño del mercado de alimentos verdes se valoró en USD 456,778.6 millones en 2024 y se anticipa que alcanzará USD 695,713.8 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Alimentos Verdes 2025 | USD 456,778.6 millones |
| Mercado de Alimentos Verdes, CAGR | 5.4% |
| Tamaño del Mercado de Alimentos Verdes 2032 | USD 695,713.8 millones |
Perspectivas del Mercado de Alimentos Verdes
- El aumento de la demanda de los consumidores por alimentos orgánicos, de origen vegetal y naturales está impulsando el crecimiento en los canales minoristas y de servicios de alimentos.
- Las tendencias clave incluyen una mayor adopción de productos con etiquetas limpias, no transgénicos y de proteínas alternativas en economías desarrolladas y emergentes.
- Jugadores líderes como Danone, General Mills y The Hain Celestial Group dominan a través de la innovación de productos y adquisiciones, mientras que las marcas más pequeñas crecen a través del comercio minorista en línea.
- América del Norte lidera el mercado con una participación del 30.2%, seguida de Europa con un 28%, mientras que los alimentos orgánicos tienen la mayor participación por tipo con más del 35%.
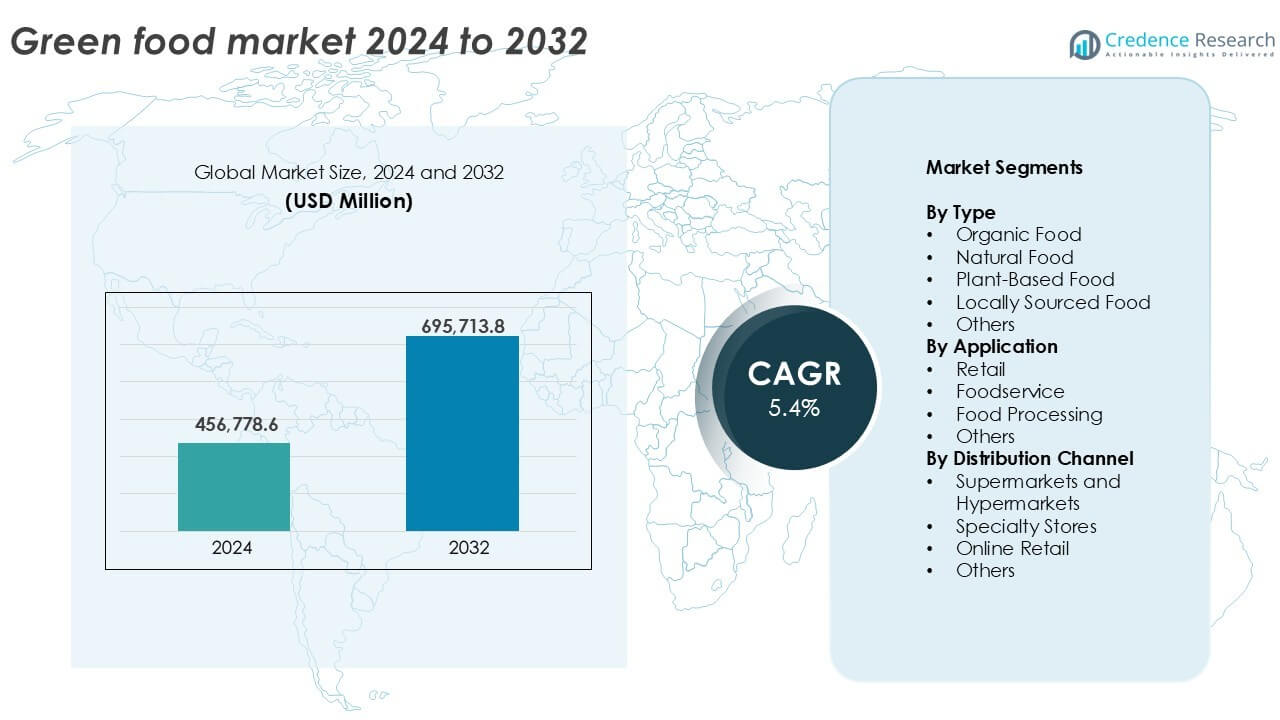
Análisis de Segmentación del Mercado de Alimentos Verdes:
Por Tipo
Los alimentos orgánicos dominan el mercado de alimentos verdes por tipo, representando más del 35% de la cuota total de mercado en 2024. Su crecimiento está impulsado por la creciente conciencia de los consumidores sobre la agricultura sin químicos y los beneficios para la salud asociados con los productos orgánicos. El apoyo regulatorio y las certificaciones también aumentan la confianza del consumidor. Los alimentos de origen vegetal siguen de cerca, impulsados por las tendencias del estilo de vida vegano y el aumento de los casos de intolerancia a la lactosa. Los segmentos de alimentos naturales y de origen local muestran una fuerte tracción regional debido a la frescura, la baja huella de carbono y el apoyo comunitario. La categoría "Otros" captura categorías de nicho como alimentos con etiqueta ecológica y de comercio justo.
- Por ejemplo, Whole Foods Market opera más de 500 tiendas en América del Norte y el Reino Unido vendiendo productos alimenticios orgánicos certificados.
Por Aplicación
El comercio minorista lidera el mercado por aplicación, contribuyendo con más del 45% de la cuota de ingresos en 2024. Se beneficia del creciente número de pasillos orgánicos y enfocados en la salud en supermercados y tiendas de conveniencia. Los compradores buscan activamente opciones ecológicas para el consumo diario. Los servicios de alimentos están ganando impulso, apoyados por la integración de menús de origen vegetal en restaurantes y cafés. El procesamiento de alimentos ve una demanda estable a medida que los fabricantes introducen productos empaquetados con etiquetas limpias. El segmento "Otros" incluye compradores institucionales como escuelas y hospitales que incorporan alimentos verdes en los programas de nutrición.
- Por ejemplo, Panera Bread eliminó más de 150 ingredientes artificiales de su menú en EE. UU. para satisfacer la demanda de alimentos limpios.
Por Canal de Distribución
Los supermercados e hipermercados dominan el segmento de canal de distribución con más del 40% de participación en 2024. Estas tiendas ofrecen una amplia variedad, visibilidad y fácil acceso a productos alimenticios verdes certificados. Las tiendas especializadas les siguen debido a sus selecciones curadas y enfocadas en la salud, que atienden a compradores de nicho. El comercio minorista en línea muestra el crecimiento más rápido, impulsado por la expansión del comercio electrónico, la conveniencia de la entrega a domicilio y el marketing digital de productos orgánicos. El segmento "Otros" incluye ventas directas de granjas y modelos cooperativos que atraen a compradores localmente conscientes que buscan fuentes rastreables.
Principales Impulsores del Crecimiento
Aumento de la Conciencia del Consumidor sobre la Salud y la Sostenibilidad
El mercado de alimentos verdes está impulsado principalmente por un aumento en la conciencia del consumidor sobre la salud, la nutrición y el impacto ambiental. Los compradores eligen cada vez más productos alimenticios que están libres de pesticidas dañinos, conservantes y OGM. Este cambio en la preferencia apoya los alimentos orgánicos, de origen vegetal y de origen local. Las campañas enfocadas en la sostenibilidad y las crecientes preocupaciones sobre el cambio climático fomentan la adopción de dietas ecológicas. Los marcos regulatorios que exigen etiquetado limpio y abastecimiento sostenible refuerzan aún más la confianza en los alimentos verdes. A medida que aumentan las enfermedades relacionadas con el estilo de vida, los consumidores conscientes de la salud ahora ven la comida como una herramienta preventiva, promoviendo un crecimiento constante de la demanda en mercados desarrollados y emergentes.
- Por ejemplo, Sprouts Farmers Market ofrece alrededor de 200 variedades de productos orgánicos en aproximadamente 478 tiendas en 24 estados de EE. UU., promoviendo elecciones dietéticas vinculadas a la sostenibilidad y la nutrición.
Expansión de la Infraestructura Minorista y Plataformas de Comercio Electrónico
El crecimiento de los formatos minoristas modernos y los mercados digitales es un fuerte facilitador para el sector de alimentos verdes. Los supermercados e hipermercados han ampliado sus secciones de alimentos orgánicos y saludables, mientras que las tiendas especializadas atienden preferencias de nicho con selecciones curadas. Las plataformas en línea permiten a pequeños productores llegar a audiencias más amplias sin una gran inversión de capital. Los gigantes del comercio electrónico promueven cada vez más líneas de productos ecológicos con campañas dirigidas y suscripciones. Las aplicaciones móviles, la entrega sin contacto y la trazabilidad transparente aumentan la confianza del consumidor y la facilidad de compra. Esta disponibilidad omnicanal apoya la expansión de las marcas de alimentos verdes, especialmente en áreas urbanas y semiurbanas donde la conveniencia y la rapidez influyen en el comportamiento del comprador.
- Por ejemplo, Thrive Market atiende a más de 1.6 millones de miembros en línea con entrega de alimentos orientados a la salud a nivel nacional.
Políticas Gubernamentales de Apoyo y Certificaciones
Las regulaciones gubernamentales e iniciativas a nivel mundial han creado un entorno favorable para la expansión de alimentos verdes. Los programas que incentivan la agricultura orgánica, los subsidios para la agricultura sostenible y los beneficios fiscales por el cumplimiento de etiquetas ecológicas aumentan la participación en la cadena de suministro. Los estándares de certificación como USDA Organic, EU Organic e India Organic ayudan a validar las afirmaciones de los productos y aumentan la credibilidad en el mercado. Las asociaciones público-privadas y las campañas de concienciación también educan a los agricultores y consumidores sobre los beneficios de la producción y el consumo sostenibles. Las escuelas e instituciones públicas adoptan cada vez más alimentos verdes en los programas de nutrición. Estos esfuerzos estructurales reducen las barreras para los productores e infunden confianza a largo plazo en las cadenas de suministro de alimentos verdes.
Tendencias y Oportunidades Clave
Cambio hacia Proteínas Vegetales y Alternativas
Una tendencia destacada en el mercado de alimentos verdes es el cambio acelerado hacia dietas basadas en plantas y alternativas a la carne. Las crecientes preocupaciones sobre el bienestar animal, las emisiones de gases de efecto invernadero y los problemas de salud relacionados con el colesterol han alentado a los consumidores a optar por productos proteicos a base de soja, guisantes y lentejas. Las startups y las empresas de tecnología alimentaria continúan innovando con alternativas derivadas de plantas que imitan de cerca la carne, los huevos y los lácteos. Las asociaciones entre cadenas de comida rápida globales y marcas basadas en plantas han normalizado aún más las proteínas alternativas. Esta tendencia presenta grandes oportunidades para la diversificación de productos, especialmente en las categorías de alimentos funcionales, comidas preparadas y nutrición deportiva dirigidas a consumidores conscientes de la salud y flexitarianos.
- Por ejemplo, McDonald's ofrece la hamburguesa McPlant, desarrollada con Beyond Meat, que presenta una hamburguesa a base de plantas utilizando papas, guisantes y arroz.
Preferencias por la Premiumización y Etiquetas Limpias
Los consumidores están mostrando una creciente preferencia por las ofertas de alimentos verdes premium que enfatizan etiquetas limpias, beneficios funcionales y un origen rastreable. Los ingredientes con un procesamiento mínimo, una procedencia clara y un valor añadido para la salud—como antioxidantes o probióticos—están ganando tracción. Las marcas que destacan la transparencia y las prácticas éticas, como la agricultura regenerativa o el abastecimiento de comercio justo, ganan una mayor lealtad del cliente. La premiumización permite a los actores obtener márgenes más altos mientras se alinean con la demanda del consumidor de bienestar con valor añadido. Esta tendencia abre oportunidades para la diferenciación, especialmente en categorías como snacks, bebidas y alternativas lácteas donde el sabor y la nutrición impulsan el comportamiento de compra repetida.
Desafíos Clave
Altos Precios y Problemas de Asequibilidad
Uno de los principales desafíos en el mercado de alimentos verdes es el alto costo de producción y precios, lo que hace que los productos sean menos accesibles para los consumidores de ingresos medios y bajos. Los ingredientes orgánicos y de origen sostenible requieren prácticas más intensivas en mano de obra, costos de cumplimiento más altos y, a menudo, rendimientos limitados, lo que resulta en precios premium. Los minoristas también consideran los riesgos de inventario y los gastos de certificación. En los mercados sensibles al precio, los consumidores pueden optar por alternativas convencionales a pesar de ser conscientes de los beneficios para la salud. Superar esta brecha de asequibilidad sigue siendo un obstáculo clave para las marcas de alimentos verdes que buscan una penetración masiva en el mercado. Escalar operaciones y optimizar las cadenas de suministro podría reducir gradualmente las barreras de costos.
Complejidad de la Cadena de Suministro y Base de Productores Limitada
La cadena de suministro de alimentos verdes está altamente fragmentada y depende de un número limitado de productores certificados y granjas sostenibles. Esto crea cuellos de botella en la adquisición, especialmente durante las fluctuaciones estacionales o cuando la demanda aumenta. La logística se complica aún más por la necesidad de manejo, almacenamiento y transporte separados para preservar la calidad orgánica o perecedera. El comercio transfronterizo de alimentos verdes certificados también enfrenta obstáculos regulatorios y estándares inconsistentes. Los retrasos en los procesos de certificación y la falta de mano de obra capacitada para prácticas sostenibles añaden al desafío. Los actores del mercado deben invertir en el desarrollo de capacidades, digitalización y acercamiento a los agricultores para asegurar la estabilidad a largo plazo de la cadena de suministro.
Análisis Regional
América del Norte
América del Norte ocupa una posición dominante en el mercado de alimentos verdes con una cuota de mercado de más del 30% en 2024. La fuerte demanda de los consumidores por alimentos orgánicos y de origen vegetal, respaldada por un alto poder adquisitivo y conciencia sobre la salud, impulsa el crecimiento en EE. UU. y Canadá. Los gigantes minoristas expanden activamente sus gamas orgánicas, mientras que los establecimientos de servicios de alimentos ofrecen cada vez más opciones sostenibles. El apoyo gubernamental a la agricultura orgánica y el etiquetado limpio aumenta la confianza del mercado. Las crecientes preocupaciones sobre enfermedades relacionadas con el estilo de vida promueven aún más el consumo de alimentos verdes. La región se beneficia de una cadena de suministro bien desarrollada y tecnologías avanzadas de procesamiento de alimentos que mejoran la disponibilidad del producto y su vida útil.
Europa
Europa representa aproximadamente el 28% de la cuota de mercado global de alimentos verdes en 2024. Las preferencias de los consumidores se inclinan fuertemente hacia productos orgánicos, de etiqueta limpia y de origen local debido a una fuerte conciencia ambiental. Países como Alemania, Francia y el Reino Unido lideran en consumo orgánico. Las estrictas regulaciones de la UE y los objetivos de sostenibilidad empujan a los productores hacia prácticas más verdes. Los minoristas y tiendas especializadas enfatizan los alimentos eco-certificados, mientras que la innovación basada en plantas gana impulso en múltiples categorías. La infraestructura madura de la región y las redes de distribución eficientes apoyan el crecimiento. La demanda institucional de escuelas y sectores de salud fortalece aún más la posición de Europa en el mercado global de alimentos verdes.
Asia Pacífico
Asia Pacífico posee alrededor del 22% del mercado de alimentos verdes en 2024 y es la región de más rápido crecimiento. La creciente conciencia sobre la salud, la urbanización y una clase media en expansión impulsan la demanda en China, India, Japón y el sudeste asiático. Los gobiernos promueven la agricultura orgánica a través de subsidios y esquemas de certificación, especialmente en India y China. La creciente penetración del comercio electrónico permite un acceso más amplio a productos ecológicos en mercados urbanos y rurales. Los consumidores más jóvenes adoptan dietas basadas en plantas influenciadas por tendencias en redes sociales. Las cadenas minoristas y las plataformas de entrega de alimentos expanden sus ofertas de alimentos verdes. A pesar de las brechas de infraestructura en algunas áreas, la rápida digitalización acelera el alcance del mercado en toda la región.
América Latina
América Latina captura cerca del 10% de la cuota de mercado de alimentos verdes en 2024. Brasil, Argentina y México son contribuyentes clave, con una creciente conciencia sobre la alimentación saludable y las prácticas de agricultura orgánica. La región se beneficia de tierras cultivables abundantes, lo que permite un fuerte potencial para la producción local de alimentos verdes. El interés del consumidor en alimentos naturales y de origen local crece de manera constante, especialmente en los centros urbanos. Sin embargo, la asequibilidad sigue siendo un desafío, limitando una adopción más amplia. Los programas gubernamentales que apoyan las prácticas agroecológicas ayudan a promover la agricultura orgánica. Las plataformas minoristas y en línea juegan un papel creciente en la expansión del mercado, haciendo que los alimentos verdes sean más visibles y accesibles para los consumidores conscientes de la salud.
Medio Oriente y África (MEA)
Medio Oriente y África tienen una modesta participación del 5% en el mercado global de alimentos verdes en 2024, pero muestran un potencial emergente. Países de altos ingresos como los EAU y Arabia Saudita lideran la demanda a través de ofertas de alimentos orgánicos y basados en plantas de primera calidad. Los consumidores urbanos enfocados en la salud impulsan esta tendencia, apoyados por campañas de alimentación saludable. La agricultura regional enfrenta desafíos como la limitada tierra cultivable y la escasez de agua, lo que lleva a depender de las importaciones. En África, la conciencia está creciendo lentamente, con gobiernos y ONG promoviendo la agricultura sostenible y la nutrición local. La expansión de formatos minoristas modernos y la creciente penetración digital jugarán un papel clave en el crecimiento futuro.
Segmentaciones del Mercado de Alimentos Verdes:
Por Tipo
- Alimentos Orgánicos
- Alimentos Naturales
- Alimentos Basados en Plantas
- Alimentos de Origen Local
- Otros
Por Aplicación
- Venta al por Menor
- Servicios de Alimentación
- Procesamiento de Alimentos
- Otros
Por Canal de Distribución
- Supermercados e Hipermercados
- Tiendas Especializadas
- Venta Minorista en Línea
- Otros
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de alimentos ecológicos está moderadamente fragmentado, con una mezcla de corporaciones multinacionales y actores de nicho compitiendo en diversas categorías. Las empresas se centran en la innovación de productos, el etiquetado limpio y el abastecimiento sostenible para diferenciar sus ofertas. Grandes actores como Danone, General Mills Inc., y The Hain Celestial Group expanden sus carteras orgánicas y basadas en plantas a través de adquisiciones y asociaciones. Marcas como Nature's Path Food, Amy’s Kitchen y Clif Bar & Company atienden a consumidores conscientes de la salud con líneas de productos especializados, no transgénicos y veganos. Minoristas como Whole Food Market Inc. y United Natural Food Inc. fortalecen la presencia en el mercado a través de marcas privadas y amplias redes de distribución. La inversión continua en la transparencia de la cadena de suministro, el embalaje ecológico y las certificaciones sigue siendo clave para ganar la confianza del consumidor. El crecimiento del comercio electrónico permite a marcas más pequeñas como SunOpta Inc. y Eden Food escalar rápidamente. El mercado observa un aumento en la actividad de fusiones y adquisiciones a medida que las empresas buscan expandir su alcance, mejorar su capacidad y entrar en segmentos emergentes de alimentos ecológicos.
Análisis de Jugadores Clave
- Naturex
- United Natural Food Inc.
- Clif Bar & Company
- Amy's Kitchen
- General Mills Inc.
- Nature's Path Food
- Hain Celestial
- SunOpta Inc.
- Organic Valley
- Danone
- Whole Food Market Inc.
- WhiteWave Food Company
- Eden Food
- Earth's Best
- The Hain Celestial Group
Desarrollos Recientes
- En 2022, Organic India, una reconocida marca de té orgánico y bienestar, introdujo los tés Tulsi Detox Kahwa y Peppermint Refresh. Estos tés certificados orgánicos y veganos están disponibles en opciones de hojas sueltas y bolsitas de té, alineándose con el compromiso de la marca de ofrecer productos de bienestar saludables y sostenibles.
- En 2022, Amul, una empresa láctea india, se diversificó en el mercado de alimentos orgánicos con una gama de productos, incluidos arroz orgánico, harina, miel, chocolates y productos de papa. También iniciaron planes para establecer una "universidad verde" para educar a los jóvenes agricultores sobre prácticas de agricultura natural y orgánica y crear "mercados orgánicos" para la venta de productos orgánicos.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de los consumidores por opciones de alimentos más saludables y sostenibles continuará fortaleciendo la expansión del mercado.
- La adopción de alimentos a base de plantas y orgánicos aumentará entre los grupos de consumidores convencionales y de mercado masivo.
- Los minoristas expandirán los productos de alimentos verdes de marca propia para mejorar la asequibilidad y los márgenes.
- Los canales en línea y directos al consumidor ganarán importancia para el acceso a productos y la visibilidad de la marca.
- Los operadores de servicios de alimentos aumentarán las ofertas de alimentos verdes para satisfacer las cambiantes preferencias de los comensales.
- La innovación en ingredientes de etiqueta limpia y funcionales apoyará la diferenciación de productos.
- La adopción de envases sostenibles se acelerará para alinearse con las expectativas ambientales.
- Las economías emergentes verán una adopción más rápida debido a la urbanización y el crecimiento de ingresos.
- Las asociaciones estratégicas y adquisiciones remodelarán el posicionamiento competitivo entre los jugadores clave.
- La transparencia de la cadena de suministro y el cumplimiento de certificaciones seguirán siendo críticos para el crecimiento a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alimentos verdes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos verdes entre 2024 y 2032?
¿Qué segmento del mercado de alimentos verdes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alimentos verdes?
¿Quiénes son las empresas líderes en el mercado de alimentos verdes?
¿Qué región comandó la mayor parte del mercado de alimentos verdes en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Comida Verde Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Comida Verde Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 456,778.6 million → 2032: USD 695,713.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Comida Verde Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Comida Verde Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Comida Verde Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Comida Verde Market Drivers
- 3.3 Mercado de Comida Verde Market Restraints & Challenges
- 3.4 Mercado de Comida Verde Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Comida Verde Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Comida Verde Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Comida Verde category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Comida Verde Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Comida Verde Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Comida Verde market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Comida Verde Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Comida Verde Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Comida Verde Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Comida Verde (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Comida Verde Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Comida Verde Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Comida Verde Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Comida Verde Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Comida Verde Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Comida Verde Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Comida Verde Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Comida Verde Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Comida Verde Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
