
Visión General del Mercado de Queso:
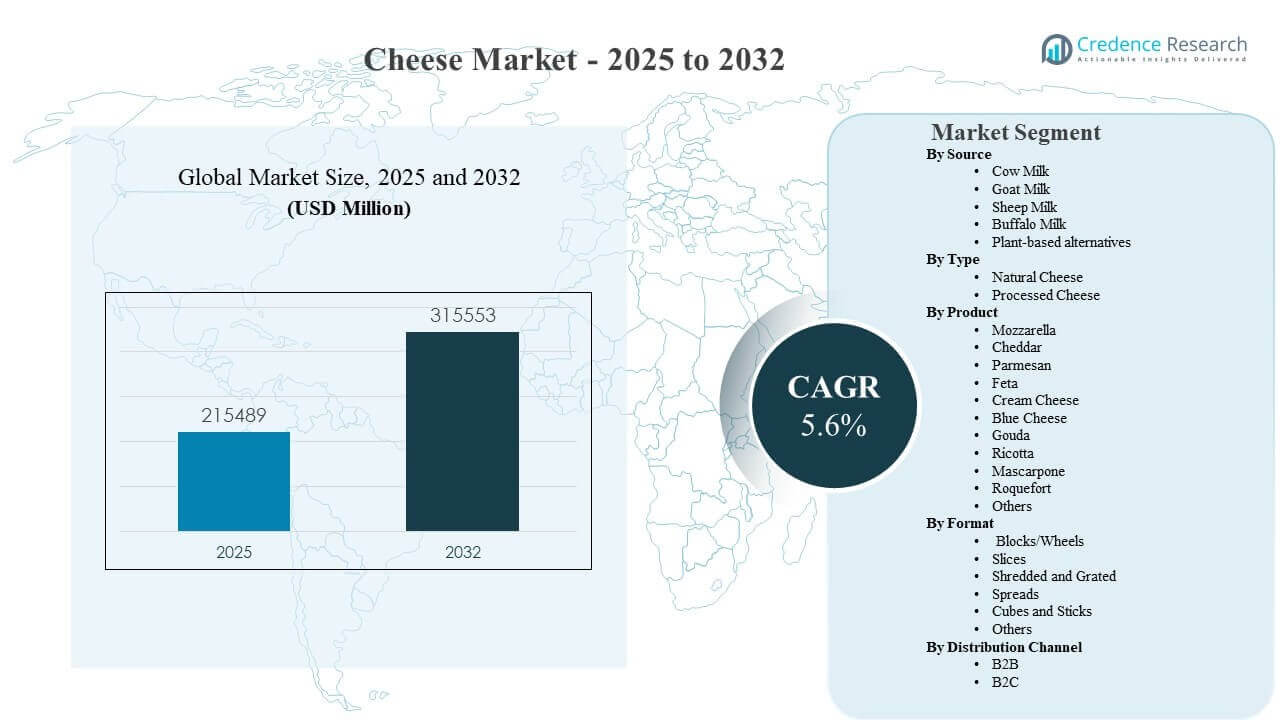
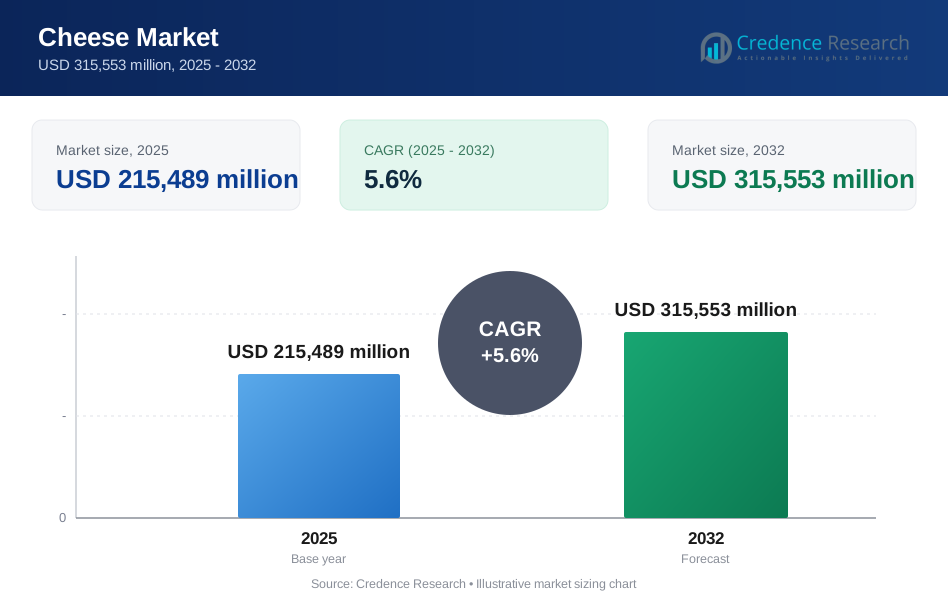
Se estimó que el tamaño del mercado global de queso alcanzaría los USD 215,489 millones en 2025 y se espera que llegue a USD 315,553 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.6% de 2025 a 2032. El crecimiento está principalmente respaldado por una expansión constante en el consumo doméstico y la demanda de servicios de alimentos, donde el queso sigue siendo un ingrediente de alta frecuencia en comidas rápidas, refrigerios y ocasiones de cena. El mercado de queso también se beneficia de una mayor disponibilidad de formatos convenientes y una mayor variedad de productos en los canales de venta al por menor modernos y de comercio electrónico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Queso 2025 | USD 215,489 millones |
| Mercado de Queso, CAGR | 5.6% |
| Tamaño del Mercado de Queso 2032 | USD 315,553 millones |
Tendencias Clave del Mercado & Perspectivas
- Se proyecta que el mercado de queso se expanda a una CAGR del 5.6% durante 2025–2032, aumentando de USD 215,489 millones (2025) a USD 315,553 millones (2032).
- Europa representó el 38.9% de los ingresos del mercado global de queso en 2025, reflejando la base de consumo madura de la región y la diversificación de la mezcla de productos.
- La leche de vaca representó la mayor participación del 51.6% en 2025, respaldada por ventajas de escala en el suministro de leche, capacidad de procesamiento y preferencia del consumidor convencional.
- El queso natural representó la mayor participación del 70.8% en 2025, indicando una posición sostenida de premium y autenticidad frente a alternativas más procesadas.
- Asia Pacífico es la región de más rápido crecimiento con un 19.6%, respaldada por la expansión del comercio minorista moderno, el aumento de la adopción de cocina de estilo occidental y el crecimiento de los servicios de alimentos.
Análisis de Segmento
El mercado de queso muestra una clara segmentación de la demanda entre productos básicos cotidianos y ofertas premium o especializadas, con el consumo impulsado por la conveniencia, el sabor, la versatilidad en la cocina y una fuerte integración en los menús de servicios de alimentos. La mezcla de 2025 refleja una amplia dependencia de insumos lácteos convencionales, con la leche de vaca como base dominante porque la producción a gran escala respalda la disponibilidad y precios consistentes. El mercado de queso también se beneficia de la creciente diversidad de formatos, donde bloques, rebanadas, rallados y untables se alinean con diferentes ocasiones de uso como cocinar, sándwiches, refrigerios y comidas listas para armar.
El comportamiento de compra del consumidor favorece cada vez más los envases orientados a la conveniencia y el rendimiento funcional predecible, como la capacidad de derretirse, la facilidad de rallado, el control de porciones y la estabilidad en el estante. En los mercados desarrollados, el mercado del queso está respaldado por una fuerte comercialización minorista y una amplia variedad de SKU, lo que fomenta la compra repetida y el cambio de marca dentro de estilos familiares. Al mismo tiempo, la premiumización continúa a través de quesos añejados y especiales, mientras que las alternativas vegetales siguen siendo un área de innovación ligada a las preferencias dietéticas, la evitación de la lactosa y las consideraciones éticas.
Por Perspectivas de Fuente
La leche de vaca representó la mayor parte con un 51.6% en 2025. El dominio de la leche de vaca está respaldado por redes de adquisición a gran escala, infraestructura de procesamiento establecida y una amplia estandarización en la producción industrial y artesanal. Los estilos de queso de leche de vaca también se alinean con la más amplia gama de aplicaciones culinarias, apoyando la penetración en los hogares así como los volúmenes de servicios de alimentos. Las variantes de leche de cabra y oveja suelen posicionarse como productos especiales o premium, lo que apoya el crecimiento del valor incluso cuando los volúmenes son menores. Las alternativas vegetales continúan evolucionando a través de mejoras en la formulación en derretimiento, estiramiento y textura, lo que fortalece la adopción en segmentos selectos de consumidores.
Por Perspectivas de Tipo
El Queso Natural representó la mayor parte con un 70.8% en 2025. El liderazgo del queso natural refleja una fuerte preferencia del consumidor por la autenticidad del sabor, las variedades vinculadas a la tradición y las percepciones de calidad asociadas al envejecimiento y la simplicidad de los ingredientes. El queso natural también se beneficia de una amplia cobertura de aplicaciones que abarca la cocina, el picoteo y el uso en la mesa, lo que apoya un comportamiento de reposición constante. El queso procesado sigue desempeñando un papel importante en los canales de conveniencia y servicios de alimentos debido a su rendimiento uniforme, formatos de porción y adecuación para comidas rápidas. Por lo tanto, el mercado del queso mantiene una estructura de dos niveles donde el queso natural ancla el valor, y el queso procesado apoya los casos de uso de conveniencia de alta frecuencia.
Por Perspectivas de Producto
El rendimiento a nivel de producto en el mercado del queso está determinado por la exposición en menús, la familiaridad en los hogares y la intensidad de uso en las comidas diarias. La mozzarella y el cheddar suelen beneficiarse de una fuerte vinculación con la pizza, las hamburguesas, los sándwiches y las aplicaciones culinarias, lo que sostiene altos volúmenes base en los canales minoristas y de servicios de alimentos. Los quesos duros como el parmesano apoyan la compra repetida a través de aplicaciones culinarias y de acabado, respaldados por una vida útil más larga y una fuerte intensidad de sabor. Los quesos frescos y untables como el queso crema, la ricota y el mascarpone amplían su uso en ocasiones de desayuno, repostería y picoteo, mejorando la mezcla de la cesta. Los quesos especiales como el azul y el roquefort siguen siendo importantes para la premiumización y los perfiles de sabor diferenciados dentro de entornos minoristas maduros.
Por Perspectivas de Formato
Los bloques/ruedas representaron la mayor participación con un 25.9% en 2025. Los bloques y ruedas siguen siendo un formato esencial para el hogar y el servicio de alimentos porque permiten una porcionamiento flexible para las necesidades de cocción, rallado y rebanado. Las rebanadas están ganando relevancia donde se priorizan la conveniencia y el control de porciones, especialmente para sándwiches, hamburguesas y comidas listas para ensamblar. Los formatos rallados y desmenuzados continúan expandiéndose con la cocina en casa y los requisitos de ahorro de tiempo, mejorando la frecuencia de uso para pizzas, pastas y cazuelas. Los untables y formatos de bocadillos como cubos y palitos fortalecen las ocasiones incrementales, apoyando una mayor penetración en diferentes momentos del día.
Por Perspectivas de Canal de Distribución
B2C representó la mayor participación con un 60.7% en 2025. El liderazgo de B2C refleja una fuerte penetración de queso empaquetado en supermercados, hipermercados y tiendas de conveniencia, donde la amplitud del surtido impulsa compras frecuentes. La compra de comestibles en línea también apoya la expansión al mejorar el acceso a variedades especiales y SKU premium, fortaleciendo la exploración de la categoría. Las tiendas especializadas siguen siendo importantes para el posicionamiento de quesos premium e importados, especialmente en mercados maduros con alta participación culinaria. La demanda B2B sigue siendo estructuralmente significativa a través de restaurantes, cadenas de QSR y procesadores de alimentos, apoyando un flujo de volumen estable incluso cuando los patrones del hogar fluctúan.
Impulsores del Mercado de Queso
Expansión del consumo en servicios de alimentos e integración en menús
La demanda de servicios de alimentos es un impulsor estructural importante para el mercado de queso porque el queso está integrado en categorías de menú de alta rotación como pizza, hamburguesas, sándwiches, pasta y productos horneados. La presencia constante en el menú apoya patrones de adquisición predecibles en QSR y restaurantes informales. Los formatos de queso estandarizados mejoran el rendimiento en la cocina y reducen el tiempo de preparación, lo que apoya la adopción operativa. La innovación de productos en rebanadas, rallados y mezclas también apoya el control de porciones y la consistencia en el rendimiento. Estos factores colectivamente sostienen la demanda básica a través de ciclos económicos.
Disponibilidad minorista, comercialización y conveniencia de formatos
La expansión minorista moderna apoya el mercado de queso a través de una mayor presencia en estanterías, una ejecución más sólida de la cadena de frío y un mejor acceso del consumidor a carteras de productos diversificadas. Los formatos orientados a la conveniencia, como rebanadas, queso rallado, untables y paquetes de bocadillos, mejoran la frecuencia de uso y apoyan ocasiones de compra incrementales. Las mejoras en el empaque que extienden la vida útil y preservan la calidad reducen el desperdicio y aumentan la confianza del consumidor en el comportamiento de almacenamiento. Las ofertas de multipaquetes y tamaños de paquetes diferenciados también amplían la accesibilidad a través de diferentes tipos de hogares. Estas dinámicas mejoran la penetración de la categoría y las tasas de compra repetida.
Premiumización y posicionamiento especializado en mercados maduros
La premiumización apoya el crecimiento del valor a través de quesos añejos, estilos de origen protegido, posicionamiento artesanal y variedad orientada al sabor. Los consumidores maduros a menudo optan por productos especiales para entretenimiento, regalos y experimentación culinaria, fortaleciendo los beneficios de la mezcla. Las ofertas de marcas privadas premium y los pasillos especializados ampliados aumentan la accesibilidad a categorías de mayor precio. La cultura de maridaje de alimentos y el contenido de cocina en canales digitales también refuerzan el descubrimiento premium. Estos factores contribuyen a mayores ingresos por unidad incluso cuando el crecimiento del volumen se modera.
Innovación de productos en salud, funcionalidad y alternativas
El mercado del queso se beneficia de la innovación dirigida a mejorar los perfiles nutricionales, el rendimiento funcional y la inclusividad dietética. La reducción de lactosa, el posicionamiento centrado en proteínas y los formatos de porciones controladas apoyan a segmentos de consumidores más amplios. Las alternativas a base de plantas siguen siendo una vía de innovación que apunta a la evitación de lactosa y preferencias éticas, con un enfoque en mejorar la capacidad de fundido y la textura. Los productos lácteos mezclados y las variantes fortificadas también pueden expandir la adopción donde las señales de salud influyen en las decisiones de compra. La diferenciación impulsada por la innovación apoya la visibilidad en los estantes y la competitividad de la marca.
Desafíos del Mercado del Queso
El mercado del queso enfrenta sensibilidad a los costos de insumos lácteos, incluyendo la volatilidad de los precios de la leche y los requisitos de procesamiento intensivos en energía. La presión de costos puede comprimir los márgenes, particularmente para los fabricantes que compiten en segmentos minoristas enfocados en el precio. Los requisitos regulatorios y el cumplimiento del etiquetado también pueden influir en las necesidades de reformulación del producto y agregar complejidad operativa. Además, la dependencia de la cadena de frío aumenta los costos logísticos y puede restringir la distribución en entornos minoristas menos desarrollados.
- Por ejemplo, Arla Foods declaró que ahora opera todos sus sitios europeos con electricidad 100% renovable, cubriendo 46 ubicaciones en siete países, y señaló que alrededor del 93% de su consumo total de electricidad se encuentra dentro de Europa, un cambio en la adquisición de energía que reduce la exposición a la volatilidad de los precios de la energía en las operaciones de procesamiento.
La competencia en el mercado del queso sigue siendo intensa debido a la amplia disponibilidad de marcas y la fuerte participación de marcas privadas en muchas regiones. Las limitaciones de espacio en los estantes y la alta actividad promocional pueden aumentar los costos de adquisición de clientes y reducir la lealtad a la marca. Los cambios en las preferencias de los consumidores hacia patrones de alimentación más ligeros también pueden suavizar la demanda de ciertos estilos altos en grasa sin innovación en el porcionado o posicionamiento. Las alternativas a base de plantas crean competencia incremental para ciertas ocasiones de uso, particularmente dentro de los grupos de consumidores urbanos y jóvenes.
Tendencias y Oportunidades del Mercado del Queso
El consumo impulsado por la conveniencia se está fortaleciendo a través de rebanadas, formatos rallados, paquetes de bocadillos y untables que apoyan comidas rápidas y consumo sobre la marcha. El mercado del queso también está viendo una creciente relevancia de la compra en línea y la distribución directa al consumidor para variedades premium y especiales. Los estilos premium y artesanales se benefician de la exploración culinaria, la cultura del maridaje de alimentos y una mayor disposición a pagar por la diferenciación del sabor. Los fabricantes que optimizan la innovación en formatos y la funcionalidad del empaque pueden fortalecer la mezcla y proteger los márgenes.
- Por ejemplo, el formato de bandeja de bocadillos Shareables de Sargento utiliza una bandeja resellable que combina dos variedades de queso con inclusiones porcionadas (por ejemplo, paquetes que presentan 16 galletas más 16 rebanadas de queso en total 8 de cheddar y 8 de Colby-Jack), diseñado para compartir y retener la frescura en ocasiones listas para comer.
Asia Pacífico representa una gran oportunidad porque el crecimiento más rápido del consumo está respaldado por la expansión del comercio minorista moderno, el desarrollo de servicios de alimentos y la adopción de la cocina de estilo occidental. La demanda transfronteriza de quesos especiales también está aumentando donde la cadena de frío mejora y la disponibilidad de importaciones se expande. Las alternativas a base de plantas proporcionan otra oportunidad vinculada a la inclusividad dietética, donde las mejoras en el rendimiento pueden aumentar la repetición de compra. Las inversiones estratégicas en capacidad, la localización de la producción y el posicionamiento de marca dirigido pueden acelerar las ganancias de participación en corredores de alta demanda en crecimiento.
Perspectivas Regionales
América del Norte
América del Norte representó el 26.7% de los ingresos del mercado global de queso en 2025. El mercado regional de queso está respaldado por una fuerte penetración en los hogares, alta frecuencia de uso en comidas diarias y un sostenido impulso en el servicio de alimentos a través de QSR y restaurantes informales. Los canales minoristas ofrecen una amplia disponibilidad de productos en estilos convencionales y especializados, apoyando una demanda constante. La conveniencia basada en formatos como rebanadas y ralladuras respalda el comportamiento de comidas rápidas y la estabilidad de la categoría. La innovación de productos y la fuerte competencia de marcas refuerzan la expansión del surtido y la intensidad promocional.
Europa
Europa representó el 38.9% de los ingresos del mercado global de queso en 2025. El mercado regional de queso se beneficia de hábitos de consumo profundamente arraigados, una fuerte variedad vinculada a la tradición y estructuras de distribución maduras que apoyan tanto productos cotidianos como premium. El posicionamiento especializado y vinculado al origen apoya la premiumización, con una amplia diversidad de estilos de queso duro, blando, fresco y azul. La cultura alimentaria y el uso culinario mantienen una demanda amplia en hogares y servicios de alimentos. La intensidad competitiva sigue siendo alta debido a las fuertes marcas regionales, la penetración de marcas privadas y el bien desarrollado comercio minorista especializado.
Asia Pacífico
Asia Pacífico representó el 19.6% de los ingresos del mercado global de queso en 2025. El crecimiento está respaldado por la expansión del comercio minorista moderno, el aumento de la adopción de la cocina de estilo occidental y la escalabilidad del servicio de alimentos en los centros urbanos. La demanda también está respaldada por el aumento del consumo de ingresos medios y la mayor disponibilidad de formatos de queso envasado. Los fabricantes priorizan las ofertas de productos localizados, el fortalecimiento de la cadena de frío y las asociaciones de canales para mejorar el alcance. Los formatos de conveniencia y las ofertas orientadas al servicio de alimentos suelen liderar la adopción temprana en muchos mercados de Asia Pacífico.
América Latina
América Latina representó el 7.4% de los ingresos del mercado global de queso en 2025. El mercado regional de queso está respaldado por patrones de consumo doméstico constantes y la expansión del comercio minorista moderno en las principales áreas urbanas. La sensibilidad al precio puede ser mayor en partes de América Latina, influyendo en la mezcla hacia ofertas de valor y variedades convencionales. La demanda de servicios de alimentos respalda un volumen constante donde el servicio rápido y la comida informal están en expansión. La capacidad de producción local y la cobertura de distribución configuran el posicionamiento competitivo en los países.
Oriente Medio y África
Oriente Medio y África representaron el 7.4% de los ingresos del mercado global de queso en 2025. El mercado regional de queso se beneficia del crecimiento del comercio minorista moderno, el aumento de la demanda de productos lácteos envasados y la expansión del servicio de alimentos en las principales ciudades. La mezcla de productos a menudo incluye una fuerte demanda de untables y formatos porcionados que se alinean con el consumo orientado a la conveniencia. El desarrollo de la cadena de frío y la disponibilidad de importaciones influyen en la amplitud de la categoría y la penetración premium. Los fabricantes que fortalecen las asociaciones de distribución local y optimizan la asequibilidad de los paquetes pueden mejorar la demanda abordable.
Panorama Competitivo
El mercado del queso se caracteriza por una fuerte competencia entre grupos lácteos multinacionales, cooperativas y grandes fabricantes regionales, con una diferenciación marcada por carteras de marcas, calidad del producto, innovación en formatos y cobertura de canales. Las estrategias competitivas comúnmente incluyen la expansión de formatos de valor añadido como rebanadas, rallados, paquetes de snacks y untables, junto con la diversificación de la cartera en categorías naturales y procesadas. Las asociaciones con servicios de alimentos siguen siendo importantes para el alto volumen de ventas, mientras que las promociones minoristas y la participación de marcas privadas mantienen la competencia de precios. Las ventajas de escala en la adquisición de leche y la capacidad de procesamiento apoyan un suministro constante y la gestión de costos.
Groupe Lactalis compite a través de una amplia escala láctea, activos de marca diversificados y amplitud de categoría que respalda tanto los segmentos de queso convencional como los premium. Groupe Lactalis continúa enfatizando las ofertas minoristas de valor añadido y la diferenciación liderada por la marca, lo que apoya una mezcla de mayor margen en las categorías principales. Groupe Lactalis también se beneficia del alcance de distribución que respalda la ejecución nacional y transregional en el comercio minorista y los servicios de alimentos. La amplitud de la cartera apoya la resiliencia a lo largo de los ciclos de consumo al equilibrar los productos básicos cotidianos con la exposición premium y especializada.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Groupe Lactalis
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Saputo Inc.
- The Bel Group
- The Kraft Heinz Company
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- Savencia SA
- Glanbia plc
- Schreiber Foods Inc.
- Land O’Lakes, Inc.
- Gujarat Cooperative Milk Marketing Federation Ltd. (Amul)
- Meiji Holdings Co., Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Tropical Cheese anunció la adquisición de Cibao Meat Products, un acuerdo que, según la empresa, ampliaría su plataforma de alimentos refrigerados hispanos; Tropical Cheese fue descrita en el anuncio como un productor líder de productos lácteos hispanos y un líder de categoría en quesos hispanos en el este de EE. UU.
- En agosto de 2025, Dairy Farmers of America (DFA) anunció la adquisición de W&W Dairy en Monroe, Wisconsin, añadiendo las marcas licenciadas de la empresa y la instalación de fabricación que produce productos de queso hispano como queso fresco, cotija, queso blanco, quesadilla, panela y para freír.
- En junio de 2025, Sartori Cheese anunció que había adquirido Rumiano Cheese Company, con la empresa diciendo que la transacción apoya sus planes de crecimiento y expande su posición en queso y mantequilla orgánicos.
- En marzo de 2025, Sargento lanzó Sargento Natural American Cheese, Sargento Seasoned Shredded Cheese y bandejas de bocadillos Sargento Shareables, destacando también colaboraciones con McCormick & Co. y Mondelez International como parte del lanzamiento.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 215,489 millones |
| Pronóstico de ingresos en 2032 | USD 315,553 millones |
| Tasa de crecimiento (CAGR) | 5.6% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Fuente: Leche de Vaca, Leche de Cabra, Leche de Oveja, Leche de Búfalo, Alternativas a base de plantas; Por Perspectiva de Tipo: Queso Natural, Queso Procesado; Por Perspectiva de Producto: Mozzarella, Cheddar, Parmesano, Feta, Queso Crema, Queso Azul, Gouda, Ricotta, Mascarpone, Roquefort, Otros; Por Perspectiva de Formato: Bloques/Ruedas, Rebanadas, Rallado y Desmenuzado, Untables, Cubos y Palitos, Otros; Por Perspectiva de Canal de Distribución: B2B, B2C (Supermercados/Hipermercados, Tiendas Especializadas, Tiendas de Conveniencia, Online, Otro Comercio Minorista Offline) |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | Groupe Lactalis, Arla Foods amba, Fonterra Co-operative Group Limited, Saputo Inc., The Bel Group, The Kraft Heinz Company, Royal FrieslandCampina N.V., Dairy Farmers of America, Inc., Savencia SA, Glanbia plc, Schreiber Foods Inc., Land O’Lakes, Inc., Gujarat Cooperative Milk Marketing Federation Ltd. (Amul), Meiji Holdings Co., Ltd. |
| Número de páginas | 343 |
Segmentación
Por Fuente
- Leche de vaca
- Leche de cabra
- Leche de oveja
- Leche de búfalo
- Alternativas vegetales
Por Tipo
- Queso natural
- Queso procesado
Por Producto
- Mozzarella
- Cheddar
- Parmesano
- Feta
- Queso crema
- Queso azul
- Gouda
- Ricotta
- Mascarpone
- Roquefort
- Otros
Por Formato
- Bloques/Ruedas
- Rebanadas
- Rallado y Desmenuzado
- Untables
- Cuadrados y Palitos
- Otros
Por Canal de Distribución
- B2B
- B2C
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas de Conveniencia
- En línea
- Otros Minoristas Offline
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y el tamaño previsto del mercado del queso?
¿Cuál es la tasa de crecimiento del mercado del queso?
¿Cuál segmento es el más grande en el mercado del queso?
¿Cuáles son los factores clave de crecimiento para el mercado del queso?
¿Quiénes son las empresas líderes en el mercado del queso?
¿Qué región lidera el mercado del queso?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Queso Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Queso Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 215,489 million → 2032: USD 315,553 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Queso Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Queso Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Queso Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Queso Market Drivers
- 3.3 Mercado de Queso Market Restraints & Challenges
- 3.4 Mercado de Queso Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Queso Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Queso Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Queso category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Queso Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Queso Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Queso market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Queso Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Queso Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Queso Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Queso (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Queso Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Queso Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Queso Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Queso Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Queso Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Queso Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Queso Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Queso Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Queso Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
