
Visión General del Mercado
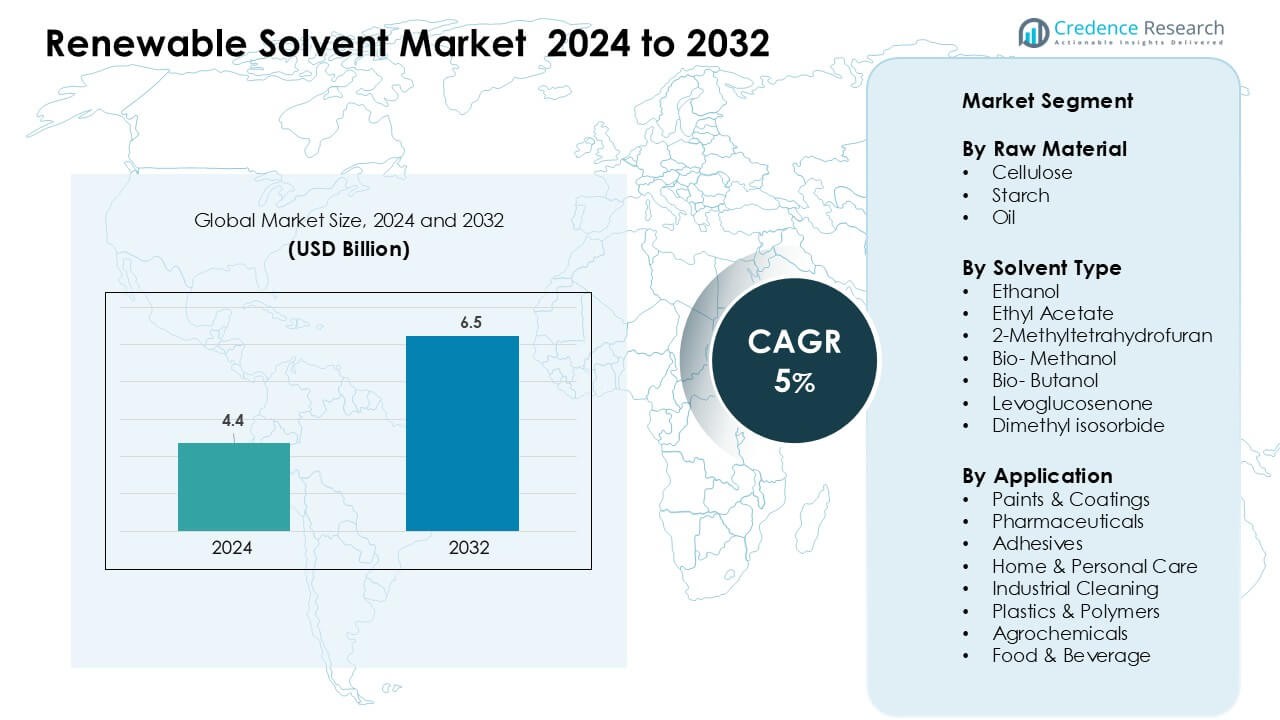
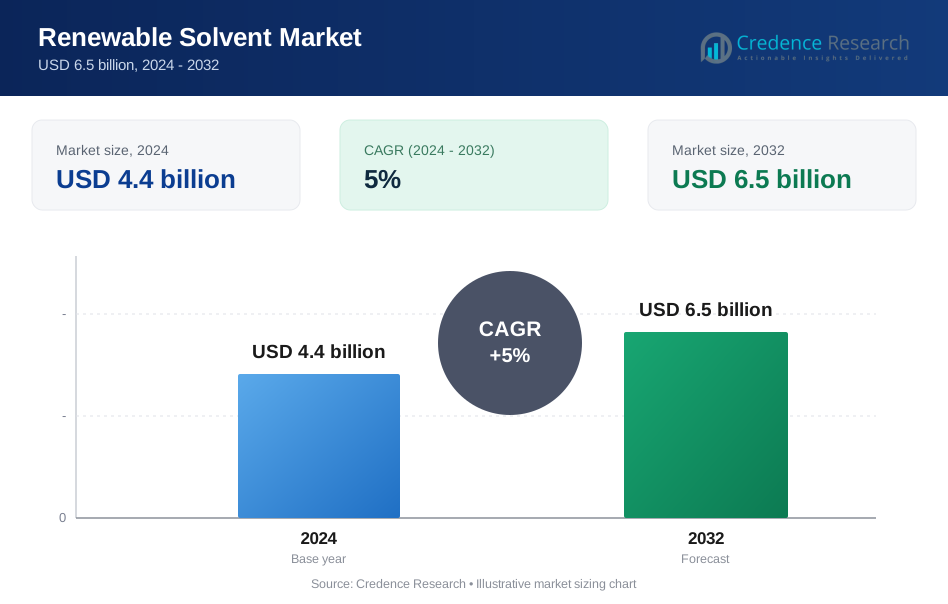
El Mercado de Solventes Renovables fue valorado en USD 4.4 mil millones en 2024 y se anticipa que alcanzará USD 6.5 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Solventes Renovables 2024 | USD 4.4 mil millones |
| Mercado de Solventes Renovables, CAGR | 5% |
| Tamaño del Mercado de Solventes Renovables 2032 | USD 6.5 mil millones |
El Mercado de Solventes Renovables está conformado por líderes como Wilmar Sugar Pty Ltd., Vertec BioSolvents, CREMER OLEO GmbH & Co. KG, InKemia Green Chemicals, Cargill, Neste, ADM, GODAVARI BIOREFINERIES LTD, Dow y Liberty Chemicals SRL. Estas empresas compiten a través de capacidades avanzadas de bio-refinería, integración diversa de materias primas y formulaciones de solventes verdes de alto rendimiento adaptadas para aplicaciones en recubrimientos, productos farmacéuticos, limpieza industrial y cuidado personal. América del Norte emergió como la región líder en 2024 con una participación del 34%, impulsada por un fuerte apoyo regulatorio, rápida adopción de materiales bajos en COV y crecientes inversiones en producción química sostenible.
Perspectivas del Mercado
- El Mercado de Solventes Renovables alcanzó USD 4.4 mil millones en 2024 y se proyecta que llegue a USD 6.5 mil millones para 2032, creciendo a una CAGR del 5%.
- La demanda creció a medida que las industrias cambiaron de petro-solventes a alternativas más seguras y biodegradables, impulsadas por estrictas normas de COV y una fuerte adopción en pinturas, recubrimientos, productos farmacéuticos y limpieza industrial; los solventes a base de celulosa mantuvieron la mayor participación de materia prima con un 42%.
- Las tendencias destacaron un rápido crecimiento en tecnologías de residuos a solventes, un aumento en el uso de bio-metanol y acetato de etilo, y una creciente inversión en bio-refinerías de próxima generación que producen solventes verdes de alta pureza para productos químicos especializados.
- La competencia se intensificó a medida que Wilmar Sugar, Vertec BioSolvents, CREMER OLEO, Neste, Cargill, ADM, Dow y GODAVARI BIOREFINERIES expandieron la capacidad de producción, mejoraron la integración de materias primas y se asociaron con fabricantes de recubrimientos y cuidado personal para formulaciones sostenibles.
- América del Norte lideró el mercado con una participación del 34%, seguida por Europa con un 31% y Asia-Pacífico con un 27%, mientras que las pinturas y recubrimientos siguieron siendo el segmento de aplicación dominante con una participación del 34%.
Análisis de Segmentación del Mercado:
Por Materia Prima
La celulosa mantuvo la participación dominante con aproximadamente un 42% en 2024 debido a la fuerte demanda de productores de pinturas, recubrimientos y productos farmacéuticos que buscan insumos de baja toxicidad y biodegradables. Los solventes a base de celulosa ofrecen un rendimiento estable, apoyan la reducción de COV y se alinean con las normas de sostenibilidad globales. El almidón siguió, ya que las marcas utilizaron materias primas de origen biológico para mejorar la seguridad del producto en bienes de cuidado personal y del hogar. Los solventes renovables derivados del petróleo también crecieron a medida que los fabricantes adoptaron ésteres de origen vegetal para una mejor solvencia y compatibilidad mejorada en aplicaciones de limpieza industrial y adhesivos.
- Por ejemplo, Circa Group desarrolló Cyrene™, un solvente de base biológica derivado de residuos de celulosa. La empresa operó una planta de demostración en Tasmania con una capacidad anual de aproximadamente 50 toneladas.
Por Tipo de Solvente
El etanol lideró el segmento con casi un 38% de participación en 2024, respaldado por su amplia disponibilidad, bajo costo y fuerte aceptación en recubrimientos, agentes de limpieza y formulaciones farmacéuticas. El acetato de etilo y el bio-metanol se expandieron debido a su mayor biodegradabilidad y perfiles de evaporación mejorados que ayudan a reducir las emisiones nocivas. Opciones avanzadas como el 2-metiltetrahidrofurano y el levoglucosenona ganaron tracción en procesos químicos especializados a medida que los productores se movieron hacia sistemas de solventes más seguros y no derivados del petróleo para cumplir con las crecientes normativas ambientales y de seguridad laboral en todo el mundo.
- Por ejemplo, Cyrene™ de Circa Group es un solvente renovable derivado de celulosa, posicionado como una alternativa más segura al NMP y DMF. Las evaluaciones de la empresa y sus socios muestran que Cyrene™ ofrece solvencia y polaridad comparables en procesos químicos exigentes. El solvente se produce en la instalación de demostración de Circa en Tasmania con una capacidad anual de aproximadamente 50 toneladas.
Por Aplicación
Las pinturas y recubrimientos dominaron el segmento de aplicación con alrededor del 34% de participación en 2024, impulsadas por la creciente adopción de formulaciones ecológicas en los sectores de la construcción, automotriz e industrial. Los productos farmacéuticos también mostraron un crecimiento constante a medida que los fabricantes de medicamentos integraron solventes renovables para mejorar la seguridad de los trabajadores y cumplir con los mandatos de química verde. Las aplicaciones en adhesivos, limpieza industrial y cuidado personal se expandieron a medida que las marcas apuntaron a menores emisiones y un cumplimiento regulatorio más fuerte. Los productores de plásticos, polímeros, agroquímicos y alimentos y bebidas también aumentaron su uso para mejorar las puntuaciones de sostenibilidad y reducir la dependencia de petroquímicos.
Principales Impulsores del Crecimiento
Creciente Demanda de Químicos de Baja Emisión y de Base Biológica
Los fabricantes de recubrimientos, productos farmacéuticos y de limpieza aumentaron su uso de solventes renovables a medida que las regulaciones empujaron a las industrias hacia una química más segura y de menor emisión. El cambio se produjo por el aumento de restricciones sobre los solventes a base de petróleo que contribuyen a las emisiones de COV y peligros en el lugar de trabajo. Los productores adoptaron opciones renovables para alinearse con los objetivos climáticos globales y fortalecer el cumplimiento de las normativas regionales. Las empresas también impulsaron productos de base biológica para mejorar la sostenibilidad de la marca y reducir la dependencia de materias primas fósiles. La transición se aceleró a medida que las industrias buscaron materiales con fuerte poder de solvencia, perfiles de manejo más seguros y menor impacto ambiental. Esta tendencia posicionó a los solventes renovables como un componente estratégico en los planes de descarbonización a largo plazo.
- Por ejemplo, Eastman es una empresa global de materiales especializados con una fuerte presencia en solventes de base biológica. La empresa comercializa el solvente Eastman Omnia™, que se deriva de materias primas renovables basadas en celulosa. Eastman también aplica tecnologías de éster de celulosa en su cartera de materiales sostenibles.
Expansión de la Manufactura Verde en Todas las Industrias
Las industrias adoptaron sistemas de fabricación ecológicos, aumentando la demanda de solventes renovables que apoyan un procesamiento más limpio. El crecimiento provino de empresas automotrices, de construcción y de bienes de consumo que se cambiaron a recubrimientos, adhesivos y agentes de limpieza ecológicos. Muchas marcas rediseñaron las líneas de producción para reducir emisiones y cumplir con los objetivos internos de sostenibilidad. Los solventes renovables ofrecieron compatibilidad con sistemas a base de agua y mejoraron el rendimiento en formulaciones de alto valor. La demanda también aumentó en los sectores farmacéutico y de polímeros, donde los fabricantes actualizaron equipos para manejar compuestos derivados de fuentes biológicas. Estos cambios incrementaron la compra de solventes renovables con puntos de ebullición estables, fuerte capacidad de disolución y mejor desempeño en seguridad laboral. La adopción generalizada fortaleció la demanda a largo plazo.
- Por ejemplo, el proceso Greenlist™ de SC Johnson es un programa interno de larga data, basado en la ciencia, lanzado en 2001 para evaluar el impacto en la salud humana y el medio ambiente de los ingredientes y mejorar continuamente el perfil de seguridad de las formulaciones de sus productos.
Aumento de la Preferencia del Consumidor por Productos Más Seguros y Naturales
La conciencia del consumidor impulsó a las marcas a adoptar solventes renovables que ayudan a reducir residuos nocivos en aplicaciones relacionadas con el hogar, el cuidado personal y los alimentos. Los compradores prefirieron productos hechos con componentes derivados de plantas y biodegradables que se alinean con las expectativas de etiquetas limpias. Las empresas reformularon limpiadores, cosméticos y recubrimientos de envases para satisfacer estas preferencias mientras mejoraban la seguridad del producto. El mayor enfoque minorista en etiquetas de sostenibilidad apoyó aún más la demanda de solventes de origen biológico. Los fabricantes utilizaron opciones renovables para reducir los riesgos de exposición a tóxicos y mejorar la calidad del aire interior. Este cambio contribuyó a la rápida adopción en categorías de hogar e higiene, expandiendo el mercado de soluciones de solventes de alta pureza y origen natural.
Tendencias y Oportunidades Clave
Adopción de Tecnologías Avanzadas de Solventes Derivados de Biomasa
Los productores invirtieron en solventes de próxima generación derivados de biomasa que ofrecen mayor pureza y mejor rendimiento para aplicaciones especializadas. Tecnologías como la fermentación dirigida y la conversión catalítica crearon solventes con comportamiento de reacción predecible y menos impurezas. Estas innovaciones ayudaron a las empresas a reemplazar equivalentes petroquímicos en farmacéuticos, agroquímicos y procesamiento de polímeros. Nuevas moléculas de origen biológico también permitieron mayor eficiencia en la fabricación de recubrimientos y productos químicos especializados. Las empresas que ingresaron a este espacio obtuvieron oportunidades a través de tecnologías de solventes patentadas que apoyan un fuerte crecimiento en formulaciones sostenibles. La creciente demanda de solventes verdes de alto rendimiento creó espacio para líneas de productos diferenciadas.
Crecimiento de Vías de Materias Primas Circulares y Basadas en Residuos
Los productores exploraron modelos de materias primas circulares utilizando residuos agrícolas, residuos de celulosa y corrientes laterales de biomasa. Estos procesos redujeron la disposición en vertederos y disminuyeron la intensidad de carbono en las cadenas de producción de solventes. Las empresas desarrollaron nuevas rutas para producir etanol, acetato de etilo y solventes especiales utilizando azúcares residuales y materias primas lignocelulósicas. Esta tendencia abrió oportunidades para una producción rentable y afirmaciones de sostenibilidad más sólidas. Los gobiernos apoyaron estas vías a través de incentivos para la valorización de residuos y la fabricación de bajo carbono. El cambio permitió a los fabricantes asegurar suministros estables de materias primas mientras reducían la exposición a precios volátiles del petróleo. Los modelos de producción circular crearon escalabilidad a largo plazo para los solventes renovables.
- Por ejemplo, LanzaTech utiliza tecnología de fermentación de gases para convertir gases residuales industriales en etanol. La empresa opera instalaciones comerciales que producen decenas de miles de toneladas de etanol anualmente a partir de carbono residual. Este etanol se suministra como materia prima renovable para la fabricación química posterior.
Expansión de la Química Verde en Industrias de Alto Valor
Las industrias farmacéutica, electrónica y de polímeros ampliaron el uso de prácticas de química verde, creando fuertes oportunidades para la adopción de disolventes renovables. Estos sectores requerían disolventes de alta pureza que ofrecieran un rendimiento constante en reacciones sensibles. Las opciones renovables se alinearon con las directrices regulatorias para procesos químicos más seguros. Las empresas reemplazaron los disolventes tradicionales para mejorar la seguridad de los trabajadores, reducir los desechos peligrosos y mantener el cumplimiento de las normas internacionales de seguridad. Estos cambios apoyaron la demanda de disolventes renovables de alta calidad en APIs, recubrimientos para electrónica y materiales avanzados. La tendencia abrió oportunidades para precios premium y asociaciones de suministro diferenciadas.
- Por ejemplo, BASF suministra lactato de etilo de base biológica para aplicaciones farmacéuticas e industriales. El disolvente se deriva de materias primas renovables y cumple con los requisitos de procesamiento de alta pureza. BASF produce estos materiales dentro de sistemas de fabricación química establecidos.
Desafíos Clave
Altos Costos de Producción y Economías de Escala Limitadas
Los productores de disolventes renovables enfrentaron costos de fabricación más altos en comparación con las alternativas petroquímicas tradicionales. La capacidad limitada, las materias primas de base biológica costosas y las tecnologías de procesamiento complejas aumentaron el costo final por unidad. Muchas instalaciones de disolventes renovables operaban por debajo de su capacidad total, restringiendo su capacidad para competir en precios con grandes plantas petroquímicas. Estas limitaciones ralentizaron la adopción en segmentos sensibles al costo, como adhesivos, limpieza industrial y polímeros. Las empresas lucharon por justificar precios premium en mercados donde los compradores priorizaban materias primas de bajo costo. Lograr precios competitivos requería inversión en instalaciones más grandes, mejora de la eficiencia del proceso y optimización del abastecimiento de materias primas.
Limitaciones de Rendimiento Técnico en Ciertas Aplicaciones
Algunos disolventes renovables no igualaron el rendimiento de sus contrapartes petroquímicas en aplicaciones de alta temperatura, alta reactividad o industriales pesadas. Las limitaciones en la tasa de evaporación, la fuerza de solvencia o la compatibilidad de materiales restringieron la adopción en recubrimientos especializados, compuestos aeroespaciales y sistemas de polímeros avanzados. Los fabricantes dudaron en cambiar cuando la confiabilidad y el rendimiento seguían siendo críticos. Los ingenieros también enfrentaron desafíos al integrar nuevos disolventes en líneas de producción existentes sin modificar el equipo. Estas barreras crearon ciclos de calificación más largos y aumentaron los costos de desarrollo. Superar estas limitaciones requirió más inversión en I+D, mejora de la ingeniería molecular y mejores pruebas de rendimiento para igualar las expectativas de la industria.
Análisis Regional
América del Norte
América del Norte lideró el Mercado de Disolventes Renovables con aproximadamente un 34% de participación en 2024, impulsada por estrictas regulaciones de COV y la rápida adopción de prácticas de fabricación verde en recubrimientos, productos farmacéuticos y productos del hogar. EE. UU. dominó la demanda regional a medida que los productores pasaron de disolventes a base de petróleo a alternativas más seguras derivadas de plantas. El crecimiento también provino de una fuerte inversión en biorrefinerías que utilizan maíz, celulosa y desechos agrícolas. Canadá expandió su uso de disolventes de base biológica en limpieza industrial y aplicaciones relacionadas con alimentos debido al aumento de los mandatos de sostenibilidad. El enfoque de la región en una química más limpia continuó apoyando la expansión del mercado a largo plazo.
Europa
Europa representó aproximadamente el 31% de la participación en 2024, respaldada por políticas climáticas agresivas, regulaciones químicas estrictas y la adopción generalizada de modelos de fabricación circular. Alemania, Francia y el Reino Unido lideraron los programas de sustitución de solventes a medida que las industrias se alinearon con los objetivos de REACH y neutralidad de carbono. La demanda creció en recubrimientos industriales, automotriz, adhesivos y producción farmacéutica, donde las empresas priorizaron formulaciones de baja toxicidad y biodegradables. El desarrollo de biorrefinerías utilizando lignocelulosa y materias primas de desecho avanzó las capacidades de suministro regional. El fuerte impulso de la UE hacia los productos químicos verdes posicionó a Europa como un centro clave para tecnologías de solventes renovables de alto rendimiento.
Asia-Pacífico
Asia-Pacífico mantuvo aproximadamente el 27% de la participación en 2024 y siguió siendo la región de más rápido crecimiento debido a la expansión de la capacidad de fabricación y al aumento del cumplimiento ambiental. China e India aumentaron el uso de solventes renovables en pinturas, recubrimientos, agroquímicos y cuidado personal a medida que se endurecieron los estándares de calidad del aire. Japón y Corea del Sur avanzaron en I+D bioquímica para solventes de alta pureza utilizados en electrónica y productos farmacéuticos. La fuerte adopción de materias primas derivadas de biomasa y la producción rentable apoyaron la competitividad regional. La gran base industrial de la región y los proyectos de biorrefinería en expansión continuaron fortaleciendo la demanda de soluciones de solventes renovables.
América Latina
América Latina capturó casi el 5% de la participación en 2024, impulsada por el creciente uso de solventes renovables en productos químicos agrícolas, procesamiento de alimentos y productos de cuidado del hogar. Brasil lideró la demanda debido a sus abundantes recursos de biomasa y su fuerte industria del etanol, que apoyó la producción local de solventes de base biológica. México expandió el uso en formulaciones de recubrimientos y limpieza a medida que los fabricantes se alinearon con los estándares de sostenibilidad global. La adopción regional aumentó a medida que las empresas buscaron materiales más seguros y redujeron la dependencia de solventes petroquímicos importados. Las iniciativas gubernamentales que promueven prácticas industriales más limpias apoyaron el crecimiento gradual del mercado.
Oriente Medio y África
La región de Oriente Medio y África mantuvo aproximadamente el 3% de la participación en 2024, con un crecimiento centrado en la diversificación industrial y el creciente interés en la fabricación sostenible. Los EAU y Arabia Saudita avanzaron en iniciativas de industria verde que alentaron a las empresas a probar alternativas de solventes renovables en recubrimientos, productos químicos de limpieza y aplicaciones de embalaje. Sudáfrica expandió el uso en los sectores de alimentos, bebidas y cuidado personal a medida que aumentó la demanda de bienes de consumo más seguros. La infraestructura limitada de biorrefinerías ralentizó una adopción más amplia, pero los programas de sostenibilidad en curso y la inversión en materiales circulares crearon oportunidades para la expansión del mercado a largo plazo.
Segmentaciones del Mercado:
Por Materia Prima
- Celulosa
- Almidón
- Aceite
Por Tipo de Solvente
- Etanol
- Acetato de Etilo
- 2-Metiltetrahidrofurano
- Bio-Metanol
- Bio-Butanol
- Levoglucosenona
- Dimetil iso-sorbida
Por Aplicación
- Pinturas y Recubrimientos
- Productos Farmacéuticos
- Adhesivos
- Cuidado del Hogar y Personal
- Limpieza Industrial
- Plásticos y Polímeros
- Agroquímicos
- Alimentos y Bebidas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de solventes renovables presenta una fuerte competencia entre los productores globales que se centran en la química de base biológica, materias primas diversificadas y tecnologías de solventes de alto rendimiento. Empresas líderes como Wilmar Sugar Pty Ltd., Vertec BioSolvents, CREMER OLEO, InKemia Green Chemicals, Cargill, Neste, ADM, GODAVARI BIOREFINERIES, Dow y Liberty Chemicals SRL fortalecieron sus posiciones a través de cadenas de suministro integradas e innovación continua de productos. Estas empresas ampliaron las carteras de solventes renovables en etanol, acetato de etilo, bio-metanol y solventes verdes especializados adaptados para aplicaciones de recubrimientos, farmacéuticas y de limpieza. Muchos competidores invirtieron en bio-refinerías, sistemas de materias primas circulares y tecnologías avanzadas de fermentación para reducir la intensidad de carbono y asegurar la disponibilidad estable de materias primas. Las asociaciones estratégicas con fabricantes de recubrimientos, cuidado personal e industriales aumentaron el alcance del mercado y fomentaron el co-desarrollo de formulaciones sostenibles. Las empresas también mejoraron su presencia global a través de expansiones de capacidad, líneas de productos enfocadas en el cumplimiento y programas de I+D centrados en alternativas de solventes de alta pureza y baja toxicidad.
Análisis de Jugadores Clave
- Wilmar Sugar Pty Ltd. (Australia)
- Vertec BioSolvents (EE.UU.)
- CREMER OLEO GmbH & Co. KG (Alemania)
- InKemia Green Chemicals, Inc. (España)
- Cargill, Incorporated (EE.UU.)
- Neste (Finlandia)
- ADM (EE.UU.)
- GODAVARI BIOREFINERIES LTD (India)
- Dow (EE.UU.)
- Liberty Chemicals SRL (Italia)
Desarrollos Recientes
- En junio de 2025, Wilmar Sugar & Renewables anunció el inicio de la temporada de producción 2025 e inversiones en infraestructura de molinos/renovables (por ejemplo, nueva chimenea de caldera en Kalamia Mill), reflejando la continua ampliación de la capacidad de procesamiento renovable que apoya el suministro de etanol/disolventes de base biológica.
- En diciembre de 2024, GODAVARI BIOREFINERIES LTD (India) – Godavari Biorefineries anunció una inversión de ₹130 crore en una nueva destilería de etanol a base de maíz/grano de 200 KLPD, fortaleciendo la materia prima renovable de etanol que se utiliza para producir productos químicos de base biológica como el acetato de etilo biológico, un importante disolvente verde.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Materia Prima, Tipo de Disolvente, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de disolventes renovables aumentará a medida que las industrias aceleren la transición hacia ingredientes químicos de bajas emisiones.
- La adopción crecerá en pinturas, recubrimientos y adhesivos a medida que las empresas reemplacen las formulaciones a base de petróleo.
- Las biorrefinerías ampliarán su capacidad, mejorando la estabilidad del suministro y reduciendo los costos de producción.
- Las materias primas circulares, como los desechos agrícolas, tendrán un uso más amplio en la fabricación de disolventes.
- Los disolventes renovables de alta pureza encontrarán una mayor demanda en farmacéuticos y electrónica.
- Los avances en procesos de fermentación y catalíticos mejorarán el rendimiento en todos los tipos de disolventes.
- Más fabricantes buscarán vías de producción neutras en carbono para cumplir con los objetivos climáticos globales.
- La presión regulatoria fomentará una sustitución más rápida de los disolventes petroquímicos tradicionales.
- Las asociaciones estratégicas entre productores químicos e industrias de uso final fortalecerán la innovación de productos.
- Los mercados emergentes en Asia-Pacífico y América Latina adoptarán los disolventes renovables más rápidamente debido a los crecientes programas de sostenibilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de disolventes renovables y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de disolventes renovables entre 2024 y 2032?
¿Qué segmento del mercado de disolventes renovables tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de disolventes renovables?
¿Quiénes son las empresas líderes en el mercado de solventes renovables?
¿Qué región comandó la mayor parte del mercado de disolventes renovables?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Solventes Renovables Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Solventes Renovables Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.4 billion → 2032: USD 6.5 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Solventes Renovables Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Solventes Renovables Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Solventes Renovables Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Solventes Renovables Market Drivers
- 3.3 Mercado de Solventes Renovables Market Restraints & Challenges
- 3.4 Mercado de Solventes Renovables Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Solventes Renovables Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Solventes Renovables Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Solventes Renovables category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Solventes Renovables Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Solventes Renovables Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Solventes Renovables market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Solventes Renovables Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Solventes Renovables Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Solventes Renovables Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Solventes Renovables (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Solventes Renovables Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Solventes Renovables Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Solventes Renovables Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Solventes Renovables Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Solventes Renovables Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Solventes Renovables Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Solventes Renovables Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Solventes Renovables Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Solventes Renovables Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
