
Visión General del Mercado
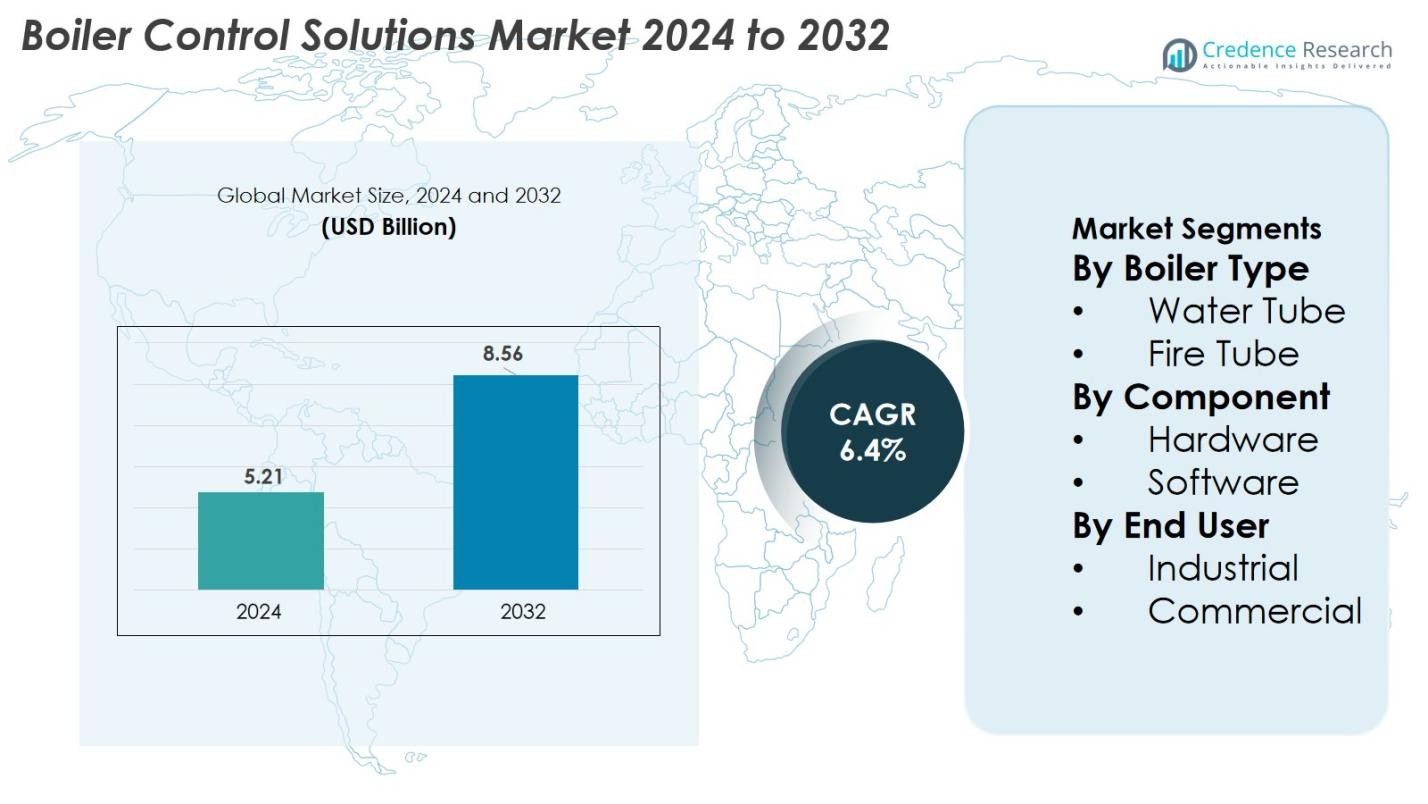
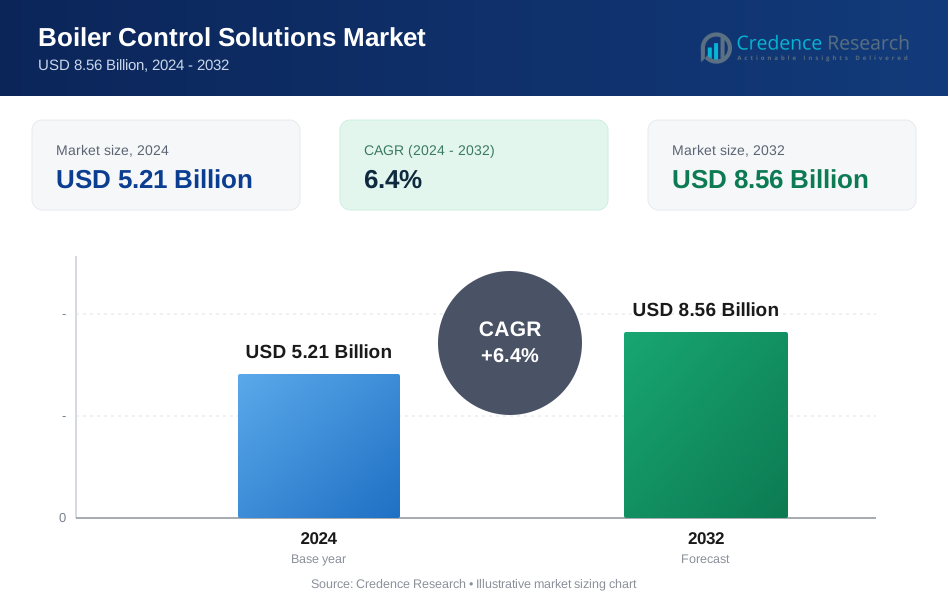
El tamaño del mercado de Soluciones de Control de Calderas fue valorado en USD 5.21 mil millones en 2024 y se anticipa que alcanzará USD 8.56 mil millones para 2032, con un CAGR del 6.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Soluciones de Control de Calderas 2024 | USD 5.21 mil millones |
| Mercado de Soluciones de Control de Calderas, CAGR | 6.4% |
| Tamaño del Mercado de Soluciones de Control de Calderas 2032 | USD 8.56 mil millones |
El mercado de Soluciones de Control de Calderas está conformado por la presencia de líderes mundiales en automatización y tecnología de calderas, incluyendo Siemens AG, ABB, Schneider Electric, Emerson Electric Co., Yokogawa Electric Corporation, Honeywell International Inc., Cleaver-Brooks Company, Inc., Burnham Commercial Boilers, Spirax Sarco Limited, y HBX Control Systems. Estas empresas fortalecen el mercado a través de control avanzado de combustión, sistemas de monitoreo inteligente, sensores habilitados para IoT y plataformas de automatización integradas diseñadas para mejorar la eficiencia y la seguridad. Regionalmente, Asia Pacífico lidera el mercado con una participación del 38.9% en 2024, impulsada por la rápida industrialización y la fuerte demanda de los sectores de manufactura y energía, seguida por América del Norte y Europa con iniciativas robustas de modernización y cumplimiento de emisiones.
Perspectivas del Mercado
- El mercado de Soluciones de Control de Calderas alcanzó USD 5.21 mil millones en 2024 y se proyecta que crezca a un CAGR del 6.4% hasta 2032, respaldado por el aumento de la adopción de automatización.
- El crecimiento del mercado está impulsado por la creciente demanda de operaciones de calderas energéticamente eficientes, requisitos estrictos de cumplimiento de emisiones y modernización de sistemas de calefacción industrial en sectores clave.
- Las tendencias clave incluyen la rápida integración de IoT, monitoreo basado en IA, mantenimiento predictivo y el cambio hacia tecnologías de combustión sostenibles y de bajo NOx que mejoran la fiabilidad operativa.
- Jugadores líderes como Siemens AG, ABB, Schneider Electric, Emerson, Honeywell, Yokogawa, Spirax Sarco y Cleaver-Brooks fortalecen el mercado a través de plataformas de control digital y soluciones de hardware inteligente.
- Asia Pacífico lidera con una participación del 38.9%, seguida por América del Norte con el 32.6% y Europa con el 27.4%, mientras que el segmento de calderas de tubos de agua domina con una participación del 62.4%, respaldado por una fuerte adopción industrial.
Análisis de Segmentación del Mercado
Por Tipo de Caldera
El segmento de Tubos de Agua domina el mercado de Soluciones de Control de Calderas, representando el 62.4% de la participación de mercado en 2024. Las calderas de tubos de agua lideran debido a su mayor eficiencia, tasas superiores de transferencia de calor y adecuación para operaciones industriales de alta presión. Industrias como la generación de energía, petróleo y gas, y productos químicos favorecen cada vez más los sistemas de tubos de agua por su fiabilidad y capacidad para soportar arquitecturas de control impulsadas por automatización. La creciente integración de sensores de monitoreo avanzados, tecnologías de optimización de combustible y análisis de rendimiento en tiempo real acelera aún más la adopción sobre las configuraciones de tubos de fuego.
- Por ejemplo, Babcock & Wilcox (B&W) ha entregado más de 5,000 calderas industriales y de paquete de tubos de agua en todo el mundo, lo que es un testimonio de su fiabilidad y capacidad para cumplir con diversos requisitos de capacidad, combustible y control de emisiones.
Por Componente
El segmento de Hardware mantuvo la mayor participación en 2024, comandando el 68.7% del mercado de Soluciones de Control de Calderas. Este dominio se debe a la amplia implementación de controladores, sensores, actuadores y módulos de automatización esenciales para la operación en tiempo real de calderas, seguridad y eficiencia de combustión. Las industrias dependen en gran medida de una infraestructura de hardware robusta para asegurar un rendimiento estable, reducir el consumo de energía y cumplir con estrictas normas de emisión. Los avances continuos en paneles de control digital, válvulas inteligentes y dispositivos de detección habilitados para IoT fortalecen aún más la adopción de hardware, mientras que el software continúa expandiéndose a través de la monitorización basada en la nube y el análisis predictivo.
- Por ejemplo, el posicionador inteligente SIPART PS2 de Siemens, instalado en más de 10 millones de aplicaciones de válvulas a nivel mundial, mejora la estabilidad del control de combustión mediante la actuación precisa de válvulas en sistemas de calderas industriales.
Por Usuario Final
El segmento Industrial lideró el mercado de Soluciones de Control de Calderas con una participación del 71.5% en 2024, respaldado por el uso extensivo en plantas de energía, refinerías, procesamiento químico, alimentos y bebidas, y fábricas de manufactura de metales. Los usuarios industriales demandan automatización avanzada, sistemas de combustión de alta eficiencia y un estricto cumplimiento de las regulaciones de eficiencia energética, impulsando una fuerte adopción de plataformas de control modernas. El creciente enfoque en la optimización de procesos, la seguridad operativa y la reducción de costos de combustible acelera aún más el cambio hacia soluciones de control integradas. Mientras tanto, el segmento comercial registra un crecimiento constante a medida que los edificios adoptan controles inteligentes de calderas para la gestión energética y los objetivos de sostenibilidad.
Impulsores Clave de Crecimiento
Enfoque Creciente en la Eficiencia Energética y Optimización del Combustible
El mercado de Soluciones de Control de Calderas está impulsado principalmente por el creciente enfoque de las industrias en mejorar la eficiencia energética y reducir el consumo de combustible. Las instalaciones industriales en los sectores de químicos, generación de energía, farmacéuticos y procesamiento de alimentos dependen en gran medida de las calderas, lo que hace que el ahorro de combustible sea una prioridad operativa crítica. Los sistemas de control avanzados equipados con gestión precisa de la combustión, modulación automatizada y tecnologías de ajuste de oxígeno mejoran significativamente la eficiencia térmica mientras minimizan el desperdicio. La creciente presión de las regulaciones globales de eficiencia energética, políticas de impuestos al carbono y mandatos de sostenibilidad acelera aún más la adopción. La monitorización en tiempo real y el mantenimiento predictivo también ayudan a reducir los tiempos de inactividad y las pérdidas operativas, mejorando la fiabilidad general del proceso. A medida que los costos de energía continúan aumentando globalmente, las industrias despliegan cada vez más plataformas modernas de control de calderas para optimizar la gestión de carga y reducir los gastos operativos del ciclo de vida. Este potencial de ahorro de costos sigue siendo un catalizador de crecimiento importante para el mercado.
- Por ejemplo, el Analizador de Oxígeno ZR402G/ZR802G de Yokogawa, ampliamente utilizado en refinerías y calderas de servicios públicos, admite el control de ajuste de oxígeno que reduce los niveles de aire en exceso y mejora la eficiencia de la combustión, ayudando a las instalaciones a reducir simultáneamente el uso de combustible y las emisiones.
Expansión de la Automatización Industrial y la Adopción de la Industria 4.0
La demanda de soluciones de control de calderas sigue fortaleciéndose debido a la rápida expansión de la automatización industrial y la adopción de la Industria 4.0. Los entornos de fabricación modernos requieren operaciones de calderas altamente precisas e integradas digitalmente para mantener la continuidad de la producción y asegurar la estabilidad térmica. Los controles inteligentes permiten la supervisión remota, la detección automática de fallos y la integración perfecta con sistemas SCADA o DCS a nivel de planta, apoyando ecosistemas industriales completamente conectados. Los sensores habilitados para IoT, el análisis en la nube y los algoritmos de control avanzados mejoran la precisión y la capacidad de respuesta, reduciendo el riesgo de desequilibrio térmico o fallos del equipo. A medida que las industrias persiguen la transformación digital, los mecanismos de control automatizados se vuelven esenciales para cumplir con los estándares de calidad, seguridad y rendimiento. El cambio hacia operaciones autónomas en sectores como petroquímicos, plantas de energía y procesamiento de alimentos amplifica aún más la necesidad de infraestructuras de control de calderas inteligentes. La creciente convergencia de la automatización y la digitalización sigue siendo un motor poderoso que da forma a la trayectoria de crecimiento del mercado.
- Por ejemplo, el sistema de control DeltaV™ de Emerson admite algoritmos de control avanzados integrados y monitoreo en tiempo real de la salud de los activos, permitiendo la detección temprana de ineficiencias de la caldera o problemas del quemador y reduciendo los riesgos operativos en instalaciones de procesos continuos.
Regulaciones de Seguridad Estrictas y Requisitos de Cumplimiento de Emisiones
Las estrictas normas de seguridad industrial y las regulaciones de control de emisiones son impulsores principales que obligan a las industrias a adoptar sistemas avanzados de control de calderas. Las calderas operan bajo condiciones de alta presión y temperatura, lo que hace que los controles críticos de seguridad sean esenciales para prevenir fallos peligrosos, explosiones o descontrol térmico. Los organismos reguladores exigen el monitoreo en tiempo real de la calidad de la combustión, los niveles de presión, la salida de vapor y las emisiones de NOx para garantizar operaciones seguras y sostenibles. Las soluciones de control modernas incorporan protocolos de apagado automatizado, alarmas de fallos y sistemas de monitoreo continuo de emisiones para cumplir con estos requisitos. Los gobiernos de todo el mundo continúan implementando estándares de emisiones industriales más estrictos, particularmente para calderas de carbón y gas, empujando a las instalaciones hacia plataformas de control digitalizadas capaces de mantener el cumplimiento. El creciente énfasis en la seguridad en el lugar de trabajo, la responsabilidad ambiental y los sistemas de informes listos para auditorías sigue impulsando la adopción de tecnologías avanzadas de control de calderas en sectores tanto industriales como comerciales.
Tendencias Clave y Oportunidades
Integración Creciente de IoT, IA y Análisis Predictivo
Una tendencia importante que está moldeando el mercado de Soluciones de Control de Calderas es la rápida integración de IoT, IA y análisis predictivo para mejorar la fiabilidad operativa y la toma de decisiones. Los sistemas de calderas modernos están cada vez más equipados con sensores interconectados que capturan datos en tiempo real sobre temperatura, presión, características del combustible y desgaste de componentes. Los análisis predictivos impulsados por IA ayudan a identificar signos tempranos de mal funcionamiento, permitiendo a los operadores programar el mantenimiento antes de que ocurran fallos. Este cambio de mantenimiento reactivo a proactivo reduce significativamente el tiempo de inactividad y extiende la vida útil del equipo. Los paneles de control basados en la nube también ofrecen accesibilidad remota e informes automatizados, permitiendo la supervisión de múltiples sitios. A medida que las industrias adoptan la manufactura inteligente y los gemelos digitales, la oportunidad para controles inteligentes de calderas se expande, creando nuevas perspectivas de ingresos para los proveedores de soluciones que ofrecen servicios impulsados por análisis.
- Por ejemplo, la plataforma Connected Plant de Honeywell utiliza análisis de activos habilitados por IA para detectar anomalías en el rendimiento de calderas y se ha documentado que reduce el tiempo de inactividad no planificado hasta en un 30% en sitios industriales mediante la detección temprana de fallos.
Aumento de la Demanda de Tecnologías de Calderas Sostenibles y de Bajo NOx
El impulso global hacia la sostenibilidad y la reducción de carbono está creando fuertes oportunidades para las tecnologías de control de calderas de bajo NOx y ecológicas. Las industrias están priorizando sistemas de combustión más verdes para cumplir con las normas internacionales de emisiones y los objetivos corporativos de ESG. Los sistemas de control avanzados permiten una gestión precisa de la relación combustible-aire, recirculación de gases de combustión y optimización de emisiones en tiempo real, haciéndolos esenciales para operaciones de calderas de bajas emisiones. El aumento de instalaciones de calderas de biomasa, biocombustible e híbridas también impulsa la demanda de plataformas de control adaptativas capaces de manejar la variabilidad del combustible y la combustión de múltiples combustibles. A medida que las transiciones industriales verdes se aceleran, los fabricantes que ofrecen controles optimizados para emisiones, características de recuperación de energía y funcionalidades de reporte de carbono están posicionados para capitalizar en mercados de cumplimiento ambiental en expansión.
- Por ejemplo, la plataforma SLATE™ de Honeywell se utiliza ampliamente en sistemas de quemadores de bajo NOx y soporta un control preciso de la relación aire-combustible, ayudando a las instalaciones a cumplir con los estrictos requisitos de emisiones de NOx por debajo de 30 ppm documentados en aplicaciones de calefacción industrial.
Desafíos Clave
Alta Inversión Inicial y Complejidad de Integración
Uno de los principales desafíos para el mercado de Soluciones de Control de Calderas es la alta inversión inicial asociada con tecnologías de control avanzadas y la integración digital. Muchas industrias operan sistemas de calderas heredados que requieren una modernización significativa, actualizaciones de cableado o modificaciones de compatibilidad antes de que se puedan instalar nuevos controles. Estas actualizaciones implican un gasto de capital sustancial, lo que puede ser una barrera para las pequeñas y medianas empresas. Además, integrar nuevos sistemas de control con plataformas SCADA, DCS o de automatización de plantas existentes a menudo requiere experiencia técnica especializada, aumentando la complejidad del proyecto y los plazos de implementación. La disponibilidad limitada de mano de obra calificada complica aún más el proceso de adopción. A pesar de los ahorros a largo plazo, la carga de costos inicial sigue siendo un obstáculo para la implementación generalizada.
Riesgos de Ciberseguridad en Sistemas de Calderas Conectadas
La creciente adopción de controles de calderas habilitados para IoT y conectados a la nube introduce desafíos notables de ciberseguridad. A medida que las calderas se integran en ecosistemas más amplios de automatización industrial, se convierten en posibles puntos de entrada para ciberataques que buscan interrumpir operaciones, robar datos o manipular sistemas sin autorización. Los controles de calderas comprometidos pueden causar graves peligros de seguridad, paradas de producción o daños en el equipo. Muchas instalaciones industriales aún carecen de marcos de ciberseguridad maduros, lo que las hace vulnerables a amenazas. Asegurar la transmisión de datos segura, la segmentación de redes, los protocolos de autenticación y la detección de amenazas en tiempo real se vuelve esencial. La creciente frecuencia de ciberataques industriales aumenta las preocupaciones y obliga a los proveedores de soluciones a invertir en arquitecturas de ciberseguridad robustas, lo que añade complejidad y costo al despliegue.
Análisis Regional
América del Norte
América del Norte ocupa una posición significativa en el mercado de Soluciones de Control de Calderas, capturando el 32.6% de la cuota global en 2024. La región se beneficia de una fuerte adopción de automatización industrial en las industrias de generación de energía, petróleo y gas, productos químicos y procesamiento de alimentos. El creciente énfasis en la eficiencia energética, el cumplimiento de emisiones y la modernización de infraestructuras de calderas envejecidas impulsa la demanda de sistemas de control avanzados. La presencia de importantes innovadores tecnológicos y marcos regulatorios de apoyo acelera las actualizaciones digitales. Las inversiones continuas en manufactura inteligente, combinadas con la creciente necesidad de monitoreo en tiempo real y mantenimiento predictivo, fortalecen aún más el liderazgo de la región en la adopción de control de calderas.
Europa
Europa representa el 27.4% del mercado de Soluciones de Control de Calderas, respaldada por estrictas regulaciones ambientales, iniciativas de descarbonización y rápida modernización industrial. Países como Alemania, el Reino Unido, Francia e Italia están actualizando activamente las calderas industriales para cumplir con los estrictos estándares de reducción de NOx y eficiencia energética. El fuerte enfoque de la región en la sostenibilidad impulsa la demanda de controles de combustión inteligentes, calderas de bajas emisiones y sistemas de monitoreo integrados con automatización. El crecimiento en el sector de calefacción distrital y la adopción de tecnologías de la Industria 4.0 apoyan aún más la expansión del mercado. Las actualizaciones continuas en plantas de manufactura y la aceptación generalizada de sistemas de gestión digital de calderas refuerzan la fuerte posición de mercado de Europa.
Asia Pacífico
Asia Pacífico domina el mercado de Soluciones de Control de Calderas con un 38.9% de participación en 2024, convirtiéndose en el mayor contribuyente regional. La rápida industrialización, la fuerte expansión de la capacidad de generación de energía y las actividades de manufactura a gran escala en China, India, Japón y el Sudeste Asiático impulsan una demanda robusta. Los gobiernos de la región están imponiendo normas más estrictas de eficiencia energética y emisiones, lo que lleva a las industrias a adoptar plataformas automatizadas de control de calderas. Las inversiones en fábricas inteligentes, tecnologías avanzadas de monitoreo y desarrollo de infraestructura apoyan aún más la aceleración del mercado. El creciente enfoque de la región en la fiabilidad operativa, la optimización de costos y la digitalización asegura un crecimiento sostenido y solidifica la posición de liderazgo de Asia Pacífico.
América Latina
América Latina representa el 6.2% del mercado de Soluciones de Control de Calderas, impulsada por la creciente modernización de calderas industriales en Brasil, México, Argentina y Chile. Las crecientes inversiones en las industrias de procesamiento de alimentos, químicos, pulpa y papel, y energía crean oportunidades para sistemas avanzados de combustión y automatización. Aunque la adopción es más lenta en comparación con las regiones desarrolladas, el aumento de los costos de combustible y la necesidad de procesos eficientes de generación de calor fomentan la implementación de controles digitales. Los gobiernos también están promoviendo programas de eficiencia energética industrial, apoyando mejoras graduales. La creciente base industrial de la región y la mejora de los marcos regulatorios contribuyen a una demanda constante de tecnologías inteligentes de gestión de calderas.
Oriente Medio y África
La región de Oriente Medio y África posee el 4.9% del mercado global de Soluciones de Control de Calderas, impulsada por la fuerte demanda de los sectores de petróleo y gas, petroquímicos y generación de energía. Países como Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica están invirtiendo cada vez más en iniciativas de modernización y automatización industrial. Los entornos operativos hostiles y los altos niveles de consumo de energía fomentan la adopción de controles avanzados de calderas que mejoran la fiabilidad y reducen los riesgos operativos. El creciente enfoque en el cumplimiento de emisiones y tecnologías energéticamente eficientes apoya el crecimiento del mercado. Aunque la adopción general sigue en una etapa temprana, la expansión industrial continua y los proyectos de infraestructura inteligente se espera que impulsen la demanda futura.
Segmentaciones del Mercado
Por Tipo de Caldera
- De Tubo de Agua
- De Tubo de Fuego
Por Componente
- Hardware
- Software
Por Usuario Final
- Industrial
- Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Soluciones de Control de Calderas presenta un panorama competitivo diverso y bien establecido, liderado por proveedores globales de automatización, instrumentación y tecnología de calderas. Empresas como Siemens AG, ABB, Schneider Electric, Emerson Electric Co., Yokogawa Electric Corporation y Honeywell International Inc. dominan el mercado a través de plataformas de control avanzadas, sensores inteligentes y soluciones de automatización integradas. Cleaver-Brooks Company, Inc., Burnham Commercial Boilers, Spirax Sarco Limited y HBX Control Systems fortalecen la competencia con tecnología especializada en calderas, controles de combustión eficientes y soluciones personalizadas para aplicaciones industriales y comerciales. Los actores se centran intensamente en actualizaciones digitales, monitoreo basado en la nube, sistemas de control de bajas emisiones de NOx y capacidades de mantenimiento predictivo para cumplir con los requisitos regulatorios y mejorar la eficiencia operativa. Las asociaciones estratégicas, la innovación tecnológica y la expansión en economías industriales emergentes siguen siendo áreas clave de enfoque mientras las empresas compiten por ofrecer sistemas de control de calderas más inteligentes, eficientes en energía y orientados a la seguridad.
Análisis de Jugadores Clave
- HBX Control Systems
- Emerson Electric Co.
- Spirax Sarco Limited
- Schneider Electric
- Honeywell International Inc.
- Yokogawa Electric Corporation
- BURNHAM COMMERCIAL BOILERS
- Siemens AG
- Cleaver-Brooks Company, Inc.
- ABB
Desarrollos Recientes
- En 2025, Sellers Manufacturing anunció nuevos "calderas de respuesta rápida y autoclaves para desechos médicos", presentando una novedosa tecnología de caldera de múltiples llamas que probablemente incluirá soluciones avanzadas de control.
- En julio de 2024, Bradford White Corporation adquirió Heatflo, un especialista en calefacción indirecta de agua de acero inoxidable y almacenamiento hidrónico, ampliando su cartera para tecnologías de calefacción y control eficientes.
- En 2024, Miura Co. (Japón) adquirió Cleaver‑Brooks, un conocido fabricante de calderas. Esto podría impactar el mercado de soluciones de control de calderas a través de la consolidación upstream.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en el Tipo de Caldera, Componente, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará cada vez más hacia sistemas de calderas completamente automatizados e interconectados, respaldados por plataformas IoT y en la nube.
- El mantenimiento predictivo impulsado por IA se convertirá en una característica central, reduciendo el tiempo de inactividad y mejorando la fiabilidad operativa.
- La adopción de tecnologías de control de combustión de bajas emisiones y bajo NOx se acelerará a medida que las regulaciones de sostenibilidad global se endurezcan.
- La integración de gemelos digitales mejorará la simulación y optimización del rendimiento en tiempo real para las operaciones de calderas industriales.
- Las capacidades de monitoreo remoto se expandirán, permitiendo la gestión de múltiples sitios y una resolución de problemas más rápida.
- La demanda de modernización de calderas heredadas con hardware y software de control avanzado crecerá significativamente.
- Las soluciones de ciberseguridad para sistemas de calderas conectados ganarán prioridad a medida que la digitalización aumente las vulnerabilidades del sistema.
- Los sectores industriales como energía, químicos y procesamiento de alimentos seguirán siendo grandes adoptantes de plataformas de control avanzadas.
- Los mercados emergentes en Asia Pacífico, América Latina y Oriente Medio impulsarán un fuerte crecimiento en las instalaciones.
- La colaboración entre proveedores de automatización y fabricantes de calderas se profundizará para ofrecer ecosistemas de control integrados y de alta eficiencia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de soluciones de control de calderas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Soluciones de Control de Calderas entre 2025 y 2032?
¿Qué segmento del mercado de soluciones de control de calderas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de soluciones de control de calderas?
¿Quiénes son las empresas líderes en el mercado de Soluciones de Control de Calderas?
¿Qué región tuvo la mayor participación en el mercado de Soluciones de Control de Calderas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Soluciones de Control de Calderas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Soluciones de Control de Calderas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.21 Billion → 2032: USD 8.56 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Soluciones de Control de Calderas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Soluciones de Control de Calderas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Soluciones de Control de Calderas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Soluciones de Control de Calderas Market Drivers
- 3.3 Mercado de Soluciones de Control de Calderas Market Restraints & Challenges
- 3.4 Mercado de Soluciones de Control de Calderas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Soluciones de Control de Calderas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Soluciones de Control de Calderas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Soluciones de Control de Calderas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Soluciones de Control de Calderas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Soluciones de Control de Calderas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Soluciones de Control de Calderas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Soluciones de Control de Calderas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Soluciones de Control de Calderas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Soluciones de Control de Calderas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Soluciones de Control de Calderas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Soluciones de Control de Calderas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Soluciones de Control de Calderas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Soluciones de Control de Calderas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Soluciones de Control de Calderas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Soluciones de Control de Calderas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Soluciones de Control de Calderas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Soluciones de Control de Calderas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Soluciones de Control de Calderas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Soluciones de Control de Calderas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
