
Visión General del Mercado
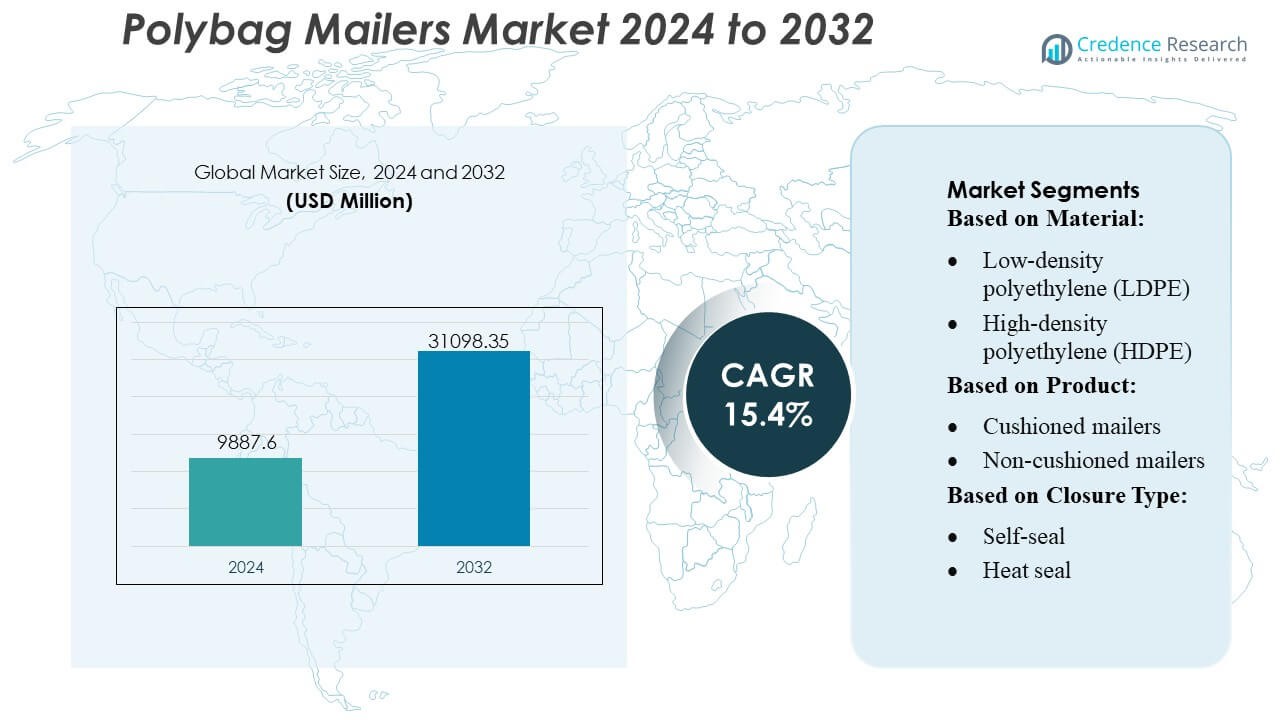
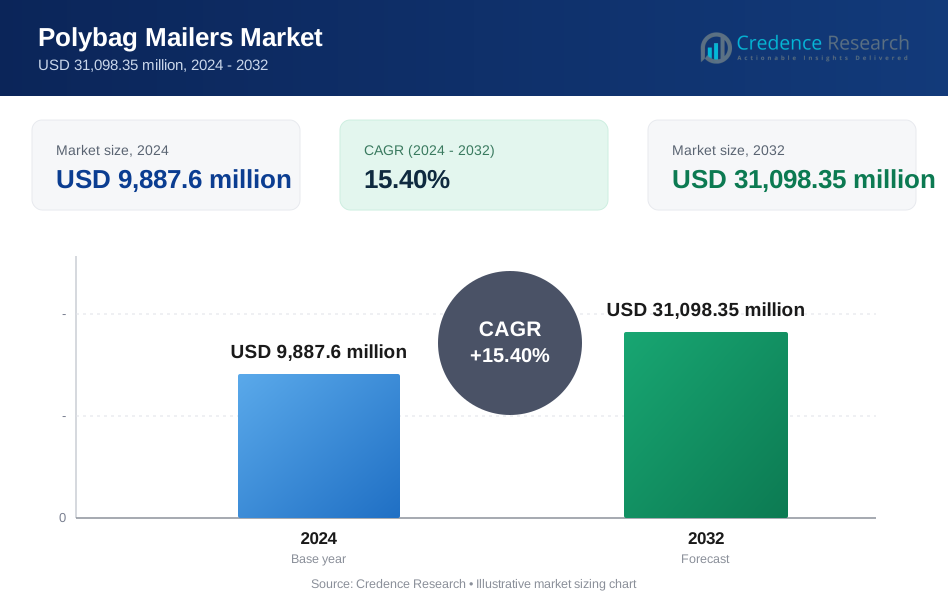
El tamaño del mercado de sobres de polietileno se valoró en USD 9887.6 millones en 2024 y se anticipa que alcanzará USD 31098.35 millones para 2032, con un CAGR del 15.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sobres de Polietileno 2024 | USD 9887.6 Millones |
| Mercado de Sobres de Polietileno, CAGR | 15.4% |
| Tamaño del Mercado de Sobres de Polietileno 2032 | USD 31098.35 Millones |
El mercado de sobres de polietileno presenta un panorama competitivo conformado por fabricantes de embalajes establecidos e innovadores enfocados en la sostenibilidad que fortalecen sus posiciones a través de materiales avanzados, capacidades de automatización y redes de distribución de comercio electrónico ampliadas. Empresas clave como PAC Worldwide Corporation, International Plastics, Polycell International, EcoEnclose LLC, BRAVO PACK INC., Jflexy Packaging, Abriso Jiffy, Intertape Polymer Group Inc., Crown Packaging Corp., y Novolex se centran en diseños ligeros, sobres con contenido reciclado y formatos personalizables que apoyan una alta eficiencia de envío. América del Norte lidera el mercado global con una cuota de mercado exacta del 38%, respaldada por una fuerte actividad de venta minorista en línea, infraestructura de cumplimiento rápido y alta adopción de sobres de polietileno protectores en canales de bienes de consumo y comercio por suscripción.
Perspectivas del Mercado
- El mercado de sobres de polietileno alcanzó USD 9,887.6 millones en 2024 y se proyecta que llegue a USD 31,098.35 millones para 2032 con un CAGR del 15.4%, reflejando una fuerte expansión impulsada por el crecimiento del comercio electrónico y la optimización del embalaje.
- La creciente demanda de sobres de polietileno ligeros, reciclables y compatibles con la automatización acelera la adopción en bienes de consumo, ropa, cajas de suscripción y centros de cumplimiento, fortaleciendo el crecimiento del segmento para sobres basados en LDPE y no acolchados, que representan la mayor cuota.
- Fabricantes como PAC Worldwide Corporation, International Plastics, Polycell International, EcoEnclose LLC, Abriso Jiffy, Intertape Polymer Group Inc., BRAVO PACK INC., Jflexy Packaging, Crown Packaging Corp., y Novolex intensifican la competencia al expandir las carteras de contenido reciclado y mejorar las capacidades de personalización.
- Las restricciones del mercado surgen de preocupaciones sobre reciclabilidad, presión regulatoria sobre plásticos de un solo uso y volatilidad en los precios del polietileno, lo que afecta los costos de producción e influye en los compromisos de sostenibilidad de las marcas.
- América del Norte posee una cuota exacta del 38%, liderando debido a la penetración robusta del comercio electrónico, mientras que Europa y Asia-Pacífico se expanden de manera constante; el polietileno reciclado captura la creciente preferencia del segmento en todas las regiones a medida que las marcas se orientan hacia el embalaje circular.
 Análisis de Segmentación del Mercado:
Por Material
El polietileno de baja densidad (LDPE) lidera el mercado de sobres de polietileno con un estimado 41% de participación, respaldado por su flexibilidad, resistencia al desgarro y perfil de producción rentable. Su idoneidad para envíos de comercio electrónico de alto volumen fortalece la adopción entre minoristas que buscan un embalaje ligero y protector que reduzca los costos de transporte. El polietileno coextrusionado amplía su penetración gracias a una mayor resistencia a la perforación y rendimiento de barrera multicapa, mientras que el polietileno reciclado gana impulso debido a los compromisos de sostenibilidad. El creciente enfoque regulatorio en plásticos reciclables y la creciente demanda de sobres duraderos y de alta claridad continúan reforzando el liderazgo del LDPE dentro del panorama más amplio de materiales.
- Por ejemplo, los sobres de polietileno reciclado certificados por RCS100 se fabrican a partir de resina LDPE 100% reciclada, con un 56% de residuos postconsumo (PCW) y un 44% de resina postindustrial (PIR).
Por Producto
Los sobres no acolchados dominan el segmento con una participación de mercado aproximada del 62%, impulsados por su estructura ligera, menor consumo de material y compatibilidad con sistemas de cumplimiento automatizados. Su capacidad para enviar ropa, documentos y productos blandos de manera eficiente respalda su uso extensivo en comercio electrónico, logística y servicios postales. Los sobres acolchados mantienen una adopción constante para artículos frágiles, pero enfrentan un crecimiento más lento debido a su mayor costo por unidad y formas más voluminosas. La creciente presión para reducir el peso del embalaje y mejorar el rendimiento del rendimiento sostiene la ventaja de demanda para formatos no acolchados en entornos de distribución de alto volumen.
- Por ejemplo, los "sobres de burbujas TAP Comebag®" de Abriso Jiffy están especificados con un "peso de lámina de burbuja" interior de 44 micrones, con dimensiones de burbuja de 10 mm de diámetro / 3.2 mm de altura.
Por Tipo de Cierre
Los cierres autoadhesivos tienen la mayor participación con casi un 58%, respaldados por su facilidad de uso, ahorro de tiempo en las operaciones de embalaje y fuerte adhesión que asegura una seguridad a prueba de manipulaciones. Su capacidad para agilizar los flujos de trabajo de cumplimiento los convierte en la opción preferida para aplicaciones de comercio electrónico y postales que manejan grandes volúmenes de envíos. Los cierres de sellado térmico y cremallera/deslizador mantienen su adopción en necesidades de embalaje especializadas o de alta resistencia, mientras que los formatos de cierre con botón o lazo siguen siendo soluciones de nicho. El creciente énfasis en la eficiencia operativa y la conveniencia del usuario continúa consolidando el dominio de los mecanismos autoadhesivos en aplicaciones de sobres a granel.
Principales Impulsores de Crecimiento
Expansión del Comercio Electrónico y Demanda de Envíos de Alto Volumen
La rápida expansión del comercio electrónico global sigue siendo un motor de crecimiento primario para el mercado de sobres de polietileno, ya que los minoristas priorizan el embalaje ligero, rentable y duradero para envíos de alta frecuencia. El aumento de las ventas en línea de ropa, accesorios electrónicos y pequeños bienes de consumo fortalece la demanda constante de sobres flexibles que reducen los cargos de transporte y optimizan el almacenamiento. Los centros de cumplimiento prefieren los formatos de polietileno por su compatibilidad con sistemas automatizados de clasificación y etiquetado. El fuerte crecimiento en marcas directas al consumidor y servicios de suscripción acelera aún más la adopción, reforzando los sobres de polietileno como una solución de embalaje preferida para operaciones logísticas escalables.
- Por ejemplo, Novolex ha publicado una hoja de capacidades para sus operaciones de película y embalaje flexible que muestra que operan líneas de película de monoextrusión, así como de coextrusión de 3, 7 y 9 capas, brindando flexibilidad en la construcción de películas y propiedades de barrera.
Cambio Hacia Soluciones de Embalaje Sostenibles y Reciclables
Las regulaciones ambientales cada vez más estrictas y los compromisos de sostenibilidad liderados por las marcas impulsan fuertemente la demanda de sobres de polietileno reciclables y con contenido reciclado. Los minoristas están cada vez más en transición hacia formatos de polietileno reciclado postconsumo para reducir las huellas de carbono y cumplir con los marcos de responsabilidad extendida del productor. Los fabricantes invierten en construcciones de un solo material que mejoran la reciclabilidad sin comprometer la resistencia o el rendimiento de sellado. La creciente conciencia del consumidor sobre el embalaje ecológico refuerza el interés del mercado, alentando a las empresas a promocionar sus credenciales de sostenibilidad. Este cambio apoya una mayor adopción de sobres de bajo impacto mientras estimula la investigación en materiales mejorados con desafíos mínimos de eliminación.
- Por ejemplo, el producto Aqualon™ de Ashland es Aqualon™ EC-N200, un éter de etilcelulosa. Se cita explícitamente por formar "películas resistentes, flexibles y transparentes" en un amplio rango de temperaturas.
Eficiencia Operativa y Optimización de Costos en Redes de Cumplimiento
Las presiones de costos en las operaciones logísticas crean fuertes incentivos para que las empresas adopten materiales que reduzcan el peso, minimicen los cargos de envío dimensional y optimicen el manejo. Los sobres de polietileno ofrecen una eficiencia laboral significativa con formatos de auto-sellado de empaque rápido que apoyan ciclos de cumplimiento más cortos. Su huella de almacenamiento compacta ayuda a los centros de distribución a optimizar la capacidad del almacén y reducir los gastos generales. Los minoristas valoran las tasas reducidas de rotura y las menores reclamaciones por daños asociadas con las estructuras duraderas de polietileno. Estas ventajas de rendimiento y costo continúan posicionando a los sobres de polietileno como una opción de embalaje esencial para cadenas de suministro impulsadas por la eficiencia.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Sobres Personalizados e Impresos con Marca
Una tendencia clave que está moldeando el mercado de sobres de polietileno es el fuerte cambio hacia formatos impresos personalizados que mejoran la visibilidad de la marca y las experiencias de unboxing. Las marcas de comercio electrónico integran cada vez más gráficos de alta calidad, códigos QR y mensajes promocionales en los sobres para fortalecer el compromiso del cliente. La facilidad de impresión en materiales de polietileno permite la personalización en tiradas cortas y apoya campañas dirigidas. Esta tendencia alienta a los proveedores de embalaje a expandir las capacidades de impresión digital, creando oportunidades para servicios de valor agregado con márgenes premium. El creciente papel del embalaje como herramienta de marketing refuerza la relevancia de las soluciones de sobres personalizados.
- Por ejemplo, Mitsubishi Chemical Group Corporation ofrece grados avanzados de resina para formación de películas para aplicaciones altamente específicas. ACRYKING™ F-328, un revestimiento duro avanzado de Mitsubishi Chemical Group Corporation. El espesor de película curada recomendado está documentado oficialmente en las hojas de datos técnicos del fabricante como de 6 a 10 µm.
Crecimiento en el Desarrollo de Polímeros Reciclados y de Base Biológica
La innovación en polietileno con contenido reciclado y de base biológica presenta oportunidades significativas para los fabricantes que buscan diferenciación competitiva. Los proveedores invierten en reciclaje mecánico y químico avanzado para mejorar la pureza de la resina, permitiendo sobres reciclados más fuertes y confiables. Las variantes de base biológica derivadas de fuentes vegetales ganan tracción inicial entre las marcas enfocadas en la sostenibilidad que buscan reducir la dependencia del plástico de origen fósil. Estos avances apoyan el cumplimiento normativo y mejoran la marca ambiental, creando un potencial de crecimiento a largo plazo para líneas de productos ecológicos. La expansión de las políticas de adquisiciones verdes entre los minoristas acelera aún más la demanda de innovaciones en materiales sostenibles.
- Por ejemplo, las operaciones de biorrefinería de Lenzing AG en sus sitios de Austria, Chequia y Brasil alcanzan capacidades nominales de pulpa de madera disolvente de 320,000 toneladas, 285,000 toneladas y 500,000 toneladas respectivamente.
Desafíos Clave
Gestión de Residuos Materiales y Limitaciones de Reciclaje
Los desafíos en la infraestructura de reciclaje de polietileno continúan restringiendo los objetivos de circularidad para el Mercado de Sobres de Polietileno. Muchas regiones carecen de sistemas avanzados de clasificación y procesamiento capaces de manejar plásticos flexibles, lo que provoca que una gran parte de los sobres desechados termine en vertederos. Los riesgos de contaminación y las corrientes de recolección inconsistentes reducen aún más la eficiencia del reciclaje. Las marcas enfrentan dificultades para alcanzar objetivos de sostenibilidad cuando los sistemas posteriores están subdesarrollados. Estas limitaciones presionan a los fabricantes a rediseñar productos para mejorar la recuperación de mono-materiales mientras se alienta a los legisladores a fortalecer los marcos de reciclaje.
Competencia de Alternativas Basadas en Papel
Los sobres de polietileno enfrentan una creciente presión competitiva de los sobres basados en papel, promovidos por su fuerte percepción de sostenibilidad y facilidad de reciclaje. Los minoristas que exploran estrategias de reducción de plástico prueban cada vez más formatos acolchados y no acolchados basados en kraft, especialmente para ropa y productos blandos. Los formatos de papel se benefician de robustos sistemas de reciclaje globales que mejoran la conveniencia de eliminación para los consumidores. Este cambio desafía a los proveedores de polietileno a demostrar ventajas ambientales a través de métricas de ciclo de vida, integración de contenido reciclado y reducción del consumo de recursos. La falta de comunicación de los beneficios comparativos de sostenibilidad puede acelerar los riesgos de sustitución en mercados ambientalmente sensibles.
Análisis Regional
América del Norte
América del Norte representa aproximadamente el 38% del Mercado de Sobres de Polietileno, respaldada por una fuerte penetración del comercio electrónico, rápido movimiento de paquetes y la presencia de convertidores de empaques avanzados. La región se beneficia de la alta adopción de sobres de polietileno ligeros y reciclables en envíos de ropa, electrónica de consumo y cajas de suscripción. Las marcas priorizan formatos impresos personalizados y a prueba de manipulaciones que fortalecen la visibilidad de la marca y la seguridad del paquete. Los estrictos compromisos de sostenibilidad de los principales minoristas aceleran el cambio hacia sobres de polietileno reciclado. El crecimiento en logística de terceros, junto con la expansión de centros de cumplimiento, continúa alimentando un consumo constante, reforzando la posición de liderazgo de la región en el mercado global.
Europa
Europa representa casi el 27% del Mercado Global de Sobres de Polietileno, impulsada por una fuerte presión regulatoria sobre el embalaje sostenible y la rápida adopción de formatos de sobres ecológicos. Los minoristas y redes de entrega eligen cada vez más sobres de polietileno reciclado y coextrusionado para cumplir con las directivas de economía circular de la UE. Los altos volúmenes de paquetes de moda, artículos de lujo y comercio transfronterizo fortalecen la demanda de soluciones de embalaje ligeras y duraderas. La expansión de los canales directos al consumidor apoya un uso más amplio de sobres personalizados con cierre automático. La inversión continua en infraestructura de reciclaje y programas de eficiencia de materiales sigue reposicionando la región hacia alternativas de embalaje de bajo impacto mientras se sostiene el crecimiento del mercado.
Asia Pacífico
Asia Pacífico captura cerca del 30% del mercado de sobres de polietileno, respaldado por ecosistemas de comercio electrónico en auge, gran capacidad de fabricación y costos de producción competitivos. China, India y el Sudeste Asiático impulsan un consumo sustancial a medida que el comercio minorista en línea se acelera en ciudades urbanas y de nivel II. Los convertidores locales amplían la producción de sobres de LDPE, HDPE y reciclados para atender tanto los envíos nacionales como los de exportación. Las industrias orientadas a la exportación en crecimiento dependen de sobres de alta resistencia que apoyan la logística de larga distancia. El énfasis gubernamental en la reducción de residuos plásticos fomenta el desarrollo de alternativas recicladas y biodegradables, aumentando las inversiones en innovación de materiales y tecnologías de producción sostenible en toda la región.
América Latina
América Latina posee una participación estimada del 3% del mercado de sobres de polietileno, reflejando la adopción gradual del comercio electrónico y la expansión de redes de entrega de última milla. Brasil y México lideran el consumo debido a la rápida digitalización del comercio minorista y el aumento de la actividad logística. La demanda de sobres rentables, ligeros e imprimibles crece entre los pequeños y medianos vendedores en línea. Los fabricantes locales invierten en soluciones de polietileno reciclado para alinearse con las regulaciones cambiantes de residuos de embalaje. Aunque las limitaciones de infraestructura y las ineficiencias logísticas ralentizan la expansión del mercado, el aumento de las compras basadas en teléfonos inteligentes y la mejora de las redes postales contribuyen a un entorno de crecimiento constante y orientado a oportunidades.
Oriente Medio y África
La región de Oriente Medio y África representa casi el 2% del mercado de sobres de polietileno, moldeada por la actividad emergente del comercio electrónico y la creciente adopción de sistemas de pago digital. Los EAU, Arabia Saudita y Sudáfrica lideran la demanda regional debido al aumento del comercio minorista en línea y las inversiones en centros de cumplimiento. Las empresas prefieren sobres de LDPE de bajo costo y coextruidos para ropa y pequeños bienes de consumo. Las iniciativas de sostenibilidad impulsadas por el gobierno fomentan el cambio hacia embalajes reciclados, aunque la disponibilidad sigue siendo limitada en varios mercados. La creciente participación de las pymes en los mercados en línea y la expansión de las redes de mensajería fortalecen gradualmente el consumo de sobres en la región.
Segmentaciones del mercado:
Por material:
- Polietileno de baja densidad (LDPE)
- Polietileno de alta densidad (HDPE)
Por producto:
- Sobres acolchados
- Sobres no acolchados
Por tipo de cierre:
- Autoadhesivo
- Sellado por calor
Por geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de Polybag Mailers incluye jugadores como PAC Worldwide Corporation, International Plastics, Polycell International, EcoEnclose LLC, BRAVO PACK INC., Jflexy Packaging, Abriso Jiffy, Intertape Polymer Group Inc., Crown Packaging Corp., y Novolex. El mercado de Polybag Mailers se define por una mezcla diversa de fabricantes globales de embalajes y proveedores especializados en embalajes para comercio electrónico que se centran en la innovación de materiales, la eficiencia operativa y el desarrollo de productos orientados a la sostenibilidad. Las empresas invierten en formulaciones avanzadas de polietileno, estructuras coextruidas de alta resistencia y contenido reciclado postconsumo para cumplir con los crecientes objetivos regulatorios y de sostenibilidad impulsados por las marcas. La rápida expansión del comercio electrónico impulsa la demanda de embalajes personalizables, a prueba de manipulaciones y ligeros, lo que lleva a los fabricantes a escalar líneas de producción de alta velocidad y mejorar las capacidades de calidad de impresión. Las colaboraciones estratégicas con proveedores de logística y minoristas en línea fortalecen el posicionamiento en el mercado, mientras que las mejoras continuas en reciclabilidad, durabilidad y optimización de costos configuran la diferenciación competitiva en todas las regiones.
Análisis de Jugadores Clave
- PAC Worldwide Corporation
- International Plastics
- Polycell International
- EcoEnclose LLC
- BRAVO PACK INC.
- Jflexy Packaging
- Abriso Jiffy
- Intertape Polymer Group Inc.
- Crown Packaging Corp.
- Novolex
Desarrollos Recientes
- En mayo de 2025, Mondi efectivamente expandió su producción de MailerBAG en su planta de Krapkowice, Polonia, con una nueva línea, abordando directamente la alta demanda de soluciones de embalaje sostenible y reciclable para comercio electrónico, alineándose con los objetivos de economía circular y ofreciendo alternativas de papel al plástico.
- En octubre de 2024, PAC Worldwide lanzó sus sobres Polyjacket hechos de contenido 100% reciclado post-consumo y post-industrial, debutando en PACK EXPO para satisfacer la creciente demanda de embalajes sostenibles para comercio electrónico, un movimiento que se alinea con las tendencias de la industria hacia soluciones más ecológicas y mejora de la reputación de la marca.
- En abril de 2024, Rudholm Group se asoció con Charter Next Generation (CNG) para lanzar un nuevo sobre de polietileno para comercio electrónico, que presenta Aircarbon, un biomaterial hecho de gases de efecto invernadero (GEI) capturados que reduce significativamente la huella de carbono del embalaje, alineándose con los objetivos de sostenibilidad para embalajes circulares.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Producto, Tipo de Cierre y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará hacia una mayor adopción de sobres de polietileno reciclado y mono-material para cumplir con los requisitos de sostenibilidad global.
- La expansión del comercio electrónico continuará impulsando una demanda constante de sobres de polietileno ligeros, duraderos y personalizables.
- Los fabricantes invertirán en tecnologías de conversión de alta velocidad para mejorar la eficiencia de producción y reducir los tiempos de entrega.
- Las marcas preferirán cada vez más sobres con evidencia de manipulación y mejorados en seguridad para apoyar un movimiento de paquetes más seguro.
- Las capacidades de impresión y personalización ganarán importancia a medida que los minoristas fortalezcan la identidad visual en los envíos.
- La demanda de alternativas biodegradables y compostables crecerá a medida que se endurezcan las regulaciones sobre residuos de embalajes plásticos.
- Los proveedores de logística buscarán sobres más fuertes y resistentes a perforaciones para apoyar entregas de larga distancia y alto volumen.
- La expansión de la fabricación regional se acelerará para reducir la dependencia de importaciones y acortar las cadenas de suministro.
- La innovación de productos se centrará en películas más delgadas pero de alta resistencia para mejorar la eficiencia de costos y reducir el uso de materiales.
- La colaboración entre productores de embalajes y plataformas de comercio electrónico se intensificará para desarrollar formatos de sobres optimizados y sostenibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los sobres de polietileno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bolsas de polietileno entre 2024 y 2032?
¿Qué segmento del mercado de sobres de polietileno tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bolsas de polietileno?
¿Quiénes son las empresas líderes en el mercado de sobres de polietileno?
¿Qué región comandó la mayor parte del mercado de bolsas de polietileno en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sobres de Polietileno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sobres de Polietileno Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,887.6 million → 2032: USD 31,098.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sobres de Polietileno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sobres de Polietileno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sobres de Polietileno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sobres de Polietileno Market Drivers
- 3.3 Mercado de Sobres de Polietileno Market Restraints & Challenges
- 3.4 Mercado de Sobres de Polietileno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sobres de Polietileno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sobres de Polietileno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sobres de Polietileno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sobres de Polietileno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sobres de Polietileno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sobres de Polietileno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sobres de Polietileno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sobres de Polietileno Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sobres de Polietileno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sobres de Polietileno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sobres de Polietileno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sobres de Polietileno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sobres de Polietileno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sobres de Polietileno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sobres de Polietileno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sobres de Polietileno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sobres de Polietileno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sobres de Polietileno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sobres de Polietileno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
