
Visión General del Mercado
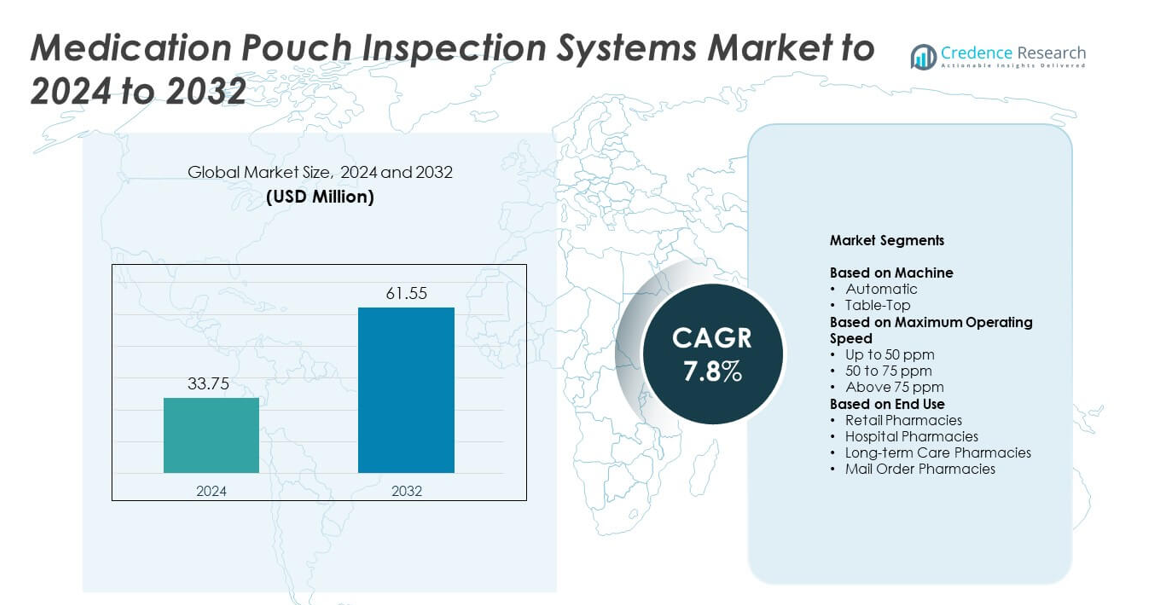
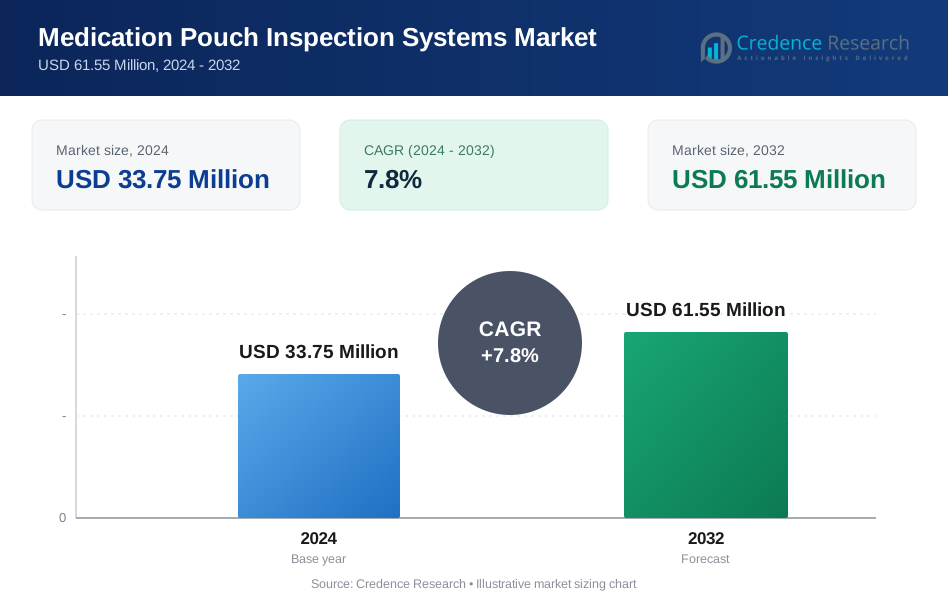
El tamaño del mercado de los Sistemas de Inspección de Bolsas de Medicamentos se valoró en USD 33.75 millones en 2024 y se anticipa que alcanzará USD 61.55 millones para 2032, con un CAGR del 7.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Inspección de Bolsas de Medicamentos 2024 | USD 33.75 millones |
| Mercado de Sistemas de Inspección de Bolsas de Medicamentos, CAGR | 7.8% |
| Tamaño del Mercado de Sistemas de Inspección de Bolsas de Medicamentos 2032 | USD 61.55 millones |
El mercado de Sistemas de Inspección de Bolsas de Medicamentos está conformado por empresas líderes como Gerresheimer, JVM, Global Factories, ARxIUM, Jones Healthcare Group, PTI, Parata Systems, TCGRx, Nireco y ZiuZ Holding. Estos actores compiten a través de tecnología de inspección de alta velocidad, mejoras de precisión basadas en IA e integración con sistemas de dispensación automatizada. Las actualizaciones de productos se centran en reducir los errores de medicación y apoyar operaciones de farmacia de gran volumen. América del Norte lideró el mercado global en 2024 con aproximadamente un 38% de participación, impulsada por una fuerte adopción de automatización en cadenas minoristas, instalaciones de cuidado a largo plazo y centros de llenado centralizados. Europa siguió con casi un 29% de participación, respaldada por estrictos estándares de seguridad de medicamentos y una infraestructura digital de farmacia en expansión.
Perspectivas del Mercado
- El mercado de Sistemas de Inspección de Bolsas de Medicamentos alcanzó USD 33.75 millones en 2024 y se proyecta que llegue a USD 61.55 millones para 2032, creciendo a un CAGR del 7.8%.
- El crecimiento del mercado está impulsado por la creciente adopción de empaques de bolsas multidosis, la expansión de la automatización de farmacias y el creciente enfoque en la seguridad de los medicamentos en farmacias de cuidado a largo plazo y hospitales, donde el cuidado a largo plazo tuvo aproximadamente un 41% de participación en 2024.
- La inspección habilitada por IA, las unidades de verificación de alta velocidad y los sistemas modulares compactos forman tendencias clave a medida que las farmacias modernizan los flujos de trabajo para manejar mayores volúmenes de recetas con mayor precisión.
- El panorama competitivo presenta una fuerte innovación en sistemas de alta velocidad y potenciados por IA, junto con mejoras de integración que apoyan operaciones de llenado centralizado y entornos de dispensación avanzados.
- América del Norte lideró el mercado con aproximadamente un 38% de participación en 2024, seguida por Europa con casi un 29% y Asia Pacífico con alrededor del 23%, impulsada por la expansión de la automatización y el aumento de las cargas de recetas relacionadas con enfermedades crónicas.
Análisis de Segmentación del Mercado:
Por Máquina
Los sistemas automáticos dominaron el mercado de Sistemas de Inspección de Bolsas de Medicamentos en 2024 con aproximadamente un 67% de participación. Las unidades automatizadas ganaron fuerte tracción porque las farmacias buscaban mayor precisión, salida más rápida y reducción de controles manuales. Las grandes cadenas y redes hospitalarias prefirieron estos sistemas debido a la detección de errores confiable y la conexión fluida con los flujos de trabajo de dispensación. Las unidades de sobremesa crecieron a un ritmo constante a medida que las farmacias más pequeñas adoptaron sistemas compactos para necesidades básicas de verificación, pero su participación en el mercado se mantuvo más baja porque ofrecen un rendimiento limitado y menos características avanzadas de inspección.
- Por ejemplo, el robot farmacéutico automatizado BD Rowa Vmax de BD tiene una capacidad documentada de entrada de stock de 150–200 paquetes por hora para paquetes rectangulares, según su folleto técnico oficial.
Por Velocidad Máxima de Operación
La categoría de más de 75 ppm lideró el segmento en 2024 con casi un 49% de participación. Los sistemas de alta velocidad apoyaron el manejo de recetas de gran volumen y aseguraron una verificación más rápida para el empaquetado de bolsas multidosis. Las farmacias que procesan miles de bolsas por hora seleccionaron estos modelos para reducir cuellos de botella y mejorar la seguridad de los medicamentos. El rango de 50 a 75 ppm mostró un crecimiento saludable entre las farmacias de tamaño medio, mientras que la categoría de hasta 50 ppm se mantuvo relevante para instalaciones más pequeñas con menor producción diaria de bolsas y necesidades limitadas de automatización.
- La solución de inspección de bolsas de Parata, el BD Parata InspectRx™2 Pouch Inspector, tiene una velocidad de transporte base de hasta 5,000 bolsas por hora. Un complemento opcional, la unidad Collector, permite una actualización a una capacidad de alta velocidad de 12,000 bolsas por hora para acomodar la demanda de producción aumentada.
Por Uso Final
Las farmacias de atención a largo plazo ocuparon la posición dominante en 2024 con aproximadamente un 41% de participación. Estas instalaciones dependen en gran medida del empaquetado de bolsas multidosis para apoyar programas de adherencia para pacientes con atención crónica, lo que impulsa una demanda significativa de sistemas de inspección avanzados. Las farmacias hospitalarias siguieron debido al aumento de volúmenes de medicamentos para pacientes hospitalizados y a necesidades más estrictas de cumplimiento de calidad. Las farmacias minoristas y las farmacias por correo también expandieron la adopción a medida que se desplazaron hacia la gestión automatizada de medicamentos para mejorar la precisión, reducir errores de dispensación y agilizar el cumplimiento de recetas de alto volumen.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Empaquetado de Bolsas Multidosis
La demanda aumentó a medida que las farmacias usaban bolsas multidosis para mejorar la adherencia del paciente y reducir errores de medicación. Las instalaciones de salud confiaron en estos formatos para la gestión de enfermedades crónicas y entornos de atención a largo plazo, lo que impulsó a las farmacias a adoptar sistemas de inspección más rápidos y precisos. El creciente volumen de recetas y el mayor enfoque en los estándares de seguridad apoyaron la instalación más amplia de unidades de verificación automatizada de bolsas en farmacias minoristas, por correo y hospitalarias.
- Por ejemplo, TCGRx reveló que ha instalado más de 700 sistemas automatizados de empaquetado de bolsas, y se describió que un despliegue de ATP 2 manejaba aproximadamente 260,000 dosis de medicamentos por mes en aproximadamente 50,000 bolsas, subrayando los volúmenes reales de bolsas multidosis.
Requisitos Estrictos de Seguridad y Cumplimiento de Medicamentos
El enfoque regulatorio en la reducción de errores alentó a las farmacias a implementar sistemas de inspección avanzados. Los proveedores de atención médica fortalecieron los controles de calidad para cumplir con las pautas de seguridad para la precisión de dispensación, especialmente en entornos donde el empaquetado multidosis es común. Los sistemas de inspección automatizados ayudaron a reducir el error humano y apoyaron la trazabilidad digital, lo que los hizo esenciales para las farmacias que buscan cumplir con los crecientes estándares de cumplimiento y mejorar los resultados de los pacientes.
- Por ejemplo, un estudio sobre el robot de dosis unitaria PillPick de Swisslog informó que el sistema empaquetó 377 dosis unitarias por hora y dispensó 537 dosis unitarias por hora, demostrando un rendimiento de empaquetado y dispensación a escala industrial, controlado para hospitales enfocados en la seguridad.
Expansión de la Automatización Farmacéutica a Gran Escala
Las principales cadenas de farmacias y las instalaciones de cuidado a largo plazo expandieron la automatización para manejar altas cargas de prescripción. Estas organizaciones invirtieron en unidades de inspección de alta velocidad para mejorar el rendimiento y reducir los retrasos operativos. La integración con máquinas de dispensación automatizada mejoró la eficiencia del flujo de trabajo y redujo el manejo manual, fomentando una adopción más amplia. El crecimiento en centros de llenado centralizados impulsó aún más la demanda de soluciones de inspección de alta capacidad en las redes regionales de farmacias.
Tendencias y Oportunidades Clave
Crecimiento de Capacidades de Inspección Habilitadas por IA
Los sistemas basados en IA ganaron impulso a medida que las farmacias buscaban mayor precisión en la detección de defectos de empaquetado, píldoras faltantes y problemas de etiquetado. Las características de aprendizaje automático mejoraron la identificación de errores en tiempo real y redujeron las falsas alarmas. Los proveedores aprovecharon el análisis de datos para mejorar la toma de decisiones en los flujos de trabajo de farmacia, creando oportunidades para modelos de inspección más avanzados y predictivos. El cambio hacia la automatización inteligente apoyó un uso más amplio en entornos de dispensación de gran volumen.
- Por ejemplo, el empaquetador de tiras de adherencia RapidPakRx de RxSafe utiliza un flujo de trabajo de verificación de visión por máquina integrada y puede llenar un suministro de 30 días de bolsas multi-medicamento en menos de 10 minutos, según las preguntas frecuentes publicadas y la guía de compra de RxSafe.
Aumento de la Demanda de Sistemas Compactos y de Alta Velocidad
Las farmacias que manejan grandes volúmenes de prescripciones buscaron unidades de inspección más rápidas para reducir los cuellos de botella en la verificación de bolsas. Los diseños de alta velocidad ayudaron a optimizar las operaciones diarias en modelos de llenado centralizado, mientras que los sistemas de inspección compactos abrieron vías de crecimiento para farmacias más pequeñas con espacio limitado. Los fabricantes respondieron ofreciendo sistemas modulares que equilibraban precisión, eficiencia de espacio y escalabilidad. Esto creó fuertes oportunidades tanto en entornos farmacéuticos urbanos como rurales.
- Por ejemplo, el sistema de dispensación robótica SP 200 de ScriptPro, diseñado como una unidad compacta, está especificado para llenar, etiquetar y entregar hasta 150 prescripciones por hora y para contener 200 celdas de dispensación universales, combinando un alto rendimiento con una huella relativamente pequeña.
Aumento de la Adopción en Entornos de Cuidado a Largo Plazo y Domiciliario
Un aumento en las enfermedades crónicas incrementó la necesidad de apoyo consistente para la adherencia a la medicación. Las farmacias de cuidado a largo plazo expandieron la dispensación de bolsas de dosis múltiples, abriendo oportunidades para sistemas de inspección avanzados. El crecimiento en programas de cuidado domiciliario fomentó la adopción de empaquetado de bolsas confiable para apoyar a los pacientes ancianos. Los proveedores se beneficiaron a medida que más proveedores de atención médica integraron la inspección automatizada en soluciones más amplias de gestión de medicamentos.
Desafíos Clave
Alta Inversión Inicial y Complejidad de Integración
Muchas farmacias enfrentaron barreras financieras debido a los altos costos iniciales de instalación de sistemas de inspección avanzados. La integración con los flujos de trabajo de dispensación existentes, plataformas de software y líneas de automatización aumentó la complejidad del proyecto. Las farmacias más pequeñas a menudo retrasaron la adopción debido a presupuestos limitados y preocupaciones sobre la interrupción operativa. Estos factores ralentizaron la penetración en mercados sensibles al costo a pesar de los beneficios de eficiencia a largo plazo.
Fuerza Laboral Limitada para Sistemas Automatizados
Operar y mantener unidades de inspección avanzadas requería personal capacitado, del cual muchas farmacias carecían. Las brechas en la fuerza laboral creaban desafíos para lograr una operación fluida del sistema y manejar problemas técnicos. Los programas de capacitación seguían siendo inconsistentes, especialmente en farmacias pequeñas y medianas. Esto redujo el ritmo de adopción de tecnología y aumentó la dependencia del soporte del proveedor, ralentizando el despliegue más amplio en diversos entornos farmacéuticos.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del Mercado de Sistemas de Inspección de Bolsas de Medicamentos en 2024 con aproximadamente el 38%. El crecimiento se mantuvo fuerte a medida que las cadenas minoristas, las instalaciones de atención a largo plazo y los centros de llenado centralizados expandieron la automatización para mejorar la precisión de los medicamentos y reducir los errores de dispensación. Los hospitales aumentaron la adopción para cumplir con estrictos estándares de cumplimiento y apoyar el aumento de volúmenes de recetas para pacientes hospitalizados. La fuerte presencia de proveedores de automatización avanzada, junto con la rápida integración de sistemas de verificación basados en IA, ayudó a reforzar el liderazgo regional. Las farmacias de pedidos por correo también invirtieron fuertemente en unidades de inspección de alta velocidad para apoyar el cumplimiento de recetas a gran escala.
Europa
Europa representó casi el 29% de participación en 2024, respaldada por el fuerte uso de tecnologías de farmacia automatizada en redes hospitalarias y minoristas. Las regulaciones de seguridad de medicamentos y las prácticas de dispensación estandarizadas impulsaron una mayor instalación de sistemas de inspección. Las organizaciones de atención a largo plazo expandieron la adopción de bolsas multidosis para apoyar las necesidades de pacientes crónicos, aumentando aún más la demanda. Los países con infraestructura sanitaria avanzada invirtieron en sistemas de alta velocidad para mejorar la precisión y reducir la carga operativa. El crecimiento también provino de la creciente digitalización de los flujos de trabajo de farmacia y la adopción más amplia de modelos de dispensación centralizada.
Asia Pacífico
Asia Pacífico tuvo alrededor del 23% de participación en 2024 y registró el crecimiento más rápido debido a la expansión de la automatización de farmacias en China, Japón, Corea del Sur y Australia. El rápido aumento de casos de enfermedades crónicas incrementó la dependencia del empaquetado de bolsas multidosis, especialmente en entornos de atención a personas mayores. Las grandes redes hospitalarias modernizaron sus sistemas de dispensación para reducir el manejo manual y mejorar la seguridad. Las farmacias regionales adoptaron unidades de inspección compactas y de capacidad media para gestionar los crecientes volúmenes de recetas. El apoyo gubernamental para la transformación digital de la salud fortaleció aún más la adopción en los mercados emergentes.
América Latina
América Latina capturó aproximadamente el 6% de participación en 2024, impulsada por la adopción gradual de tecnologías de dispensación automatizada en redes hospitalarias urbanas y algunas cadenas de farmacias minoristas. Países como Brasil y México aumentaron la inversión en herramientas de seguridad de medicamentos para reducir los errores de prescripción. El crecimiento se mantuvo moderado debido a las restricciones presupuestarias en farmacias más pequeñas, pero las instalaciones de dispensación centralizada expandieron el uso de sistemas de inspección para manejar altos volúmenes de medicamentos. El creciente enfoque en la salud digital y la modernización de los flujos de trabajo de farmacia continuaron apoyando la expansión del mercado.
Oriente Medio y África
Oriente Medio y África tuvieron aproximadamente el 4% de participación en 2024, respaldados por el creciente uso de automatización en farmacias hospitalarias en la región del Golfo. Las grandes instalaciones de salud adoptaron sistemas de inspección de alta precisión para fortalecer el aseguramiento de la calidad y reducir el tiempo de verificación manual. La adopción en África se mantuvo más lenta debido a la infraestructura limitada, pero los hospitales privados y las farmacias especializadas mostraron un creciente interés en el empaquetado automatizado de bolsas. La inversión en programas de salud digital y la modernización de los servicios de farmacia ayudaron a impulsar una penetración gradual del mercado en ambos sectores, público y privado.
Segmentaciones del Mercado:
Por Máquina
- Automático
- De Sobremesa
Por Velocidad Máxima de Operación
- Hasta 50 ppm
- De 50 a 75 ppm
- Más de 75 ppm
Por Uso Final
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias de Cuidado a Largo Plazo
- Farmacias de Pedido por Correo
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Sistemas de Inspección de Bolsas de Medicamentos cuenta con actores clave como Gerresheimer, JVM, Global Factories, ARxIUM, Jones Healthcare Group, PTI, Parata Systems, TCGRx, Nireco y ZiuZ Holding. El panorama competitivo continuó avanzando con un fuerte énfasis en la automatización, mayor precisión en la detección e integración con flujos de trabajo de dispensación a gran escala. Los proveedores se centraron en mejorar las capacidades de inspección impulsadas por IA para reducir el error humano y agilizar la verificación de bolsas. Los portafolios de productos se expandieron con el lanzamiento de sistemas de alta velocidad diseñados para centros de llenado centralizados y farmacias de cuidado a largo plazo. Las empresas también invirtieron en unidades compactas para apoyar a farmacias más pequeñas que buscan automatización de bajo impacto. Las estrategias incluyeron actualizaciones de software, herramientas de optimización de flujos de trabajo y mejor conectividad con sistemas de gestión de farmacias. La creciente demanda de soluciones escalables alentó a los fabricantes a ofrecer plataformas modulares adecuadas para diversos volúmenes de prescripción y necesidades operativas en mercados globales.
Análisis de Jugadores Clave
- Gerresheimer
- JVM
- Global Factories
- ARxIUM
- Jones Healthcare Group
- PTI
- Parata Systems
- TCGRx
- Nireco
- ZiuZ Holding
Desarrollos Recientes
- En 2025, Parata Systems, una empresa de BD, lanzó el Inspector de Bolsas InspectRx™2 mejorado.
- En 2024, Gerresheimer completó con éxito la adquisición del Grupo Bormioli Pharma, un movimiento que se espera amplíe su cartera de productos para soluciones plásticas de alto valor y capacidades de fabricación de vidrio relevantes para el envasado farmacéutico.
- En 2024, el Jones Healthcare Group lanzó una nueva línea de paquetes de adherencia inteligente que utiliza tecnología para monitorear el uso de medicamentos y mejorar la participación del paciente.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Máquina, Velocidad Máxima de Operación, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que las farmacias aumenten la automatización para gestionar la creciente carga de recetas.
- Las características de inspección impulsadas por IA mejorarán la precisión y reducirán las alertas de error falsas.
- Los sistemas de alta velocidad ganarán una adopción más amplia en farmacias de llenado centralizado y de pedidos por correo.
- Las unidades de inspección compactas y modulares crecerán en demanda entre farmacias pequeñas y medianas.
- Las instalaciones de cuidado a largo plazo continuarán impulsando un uso fuerte debido a las necesidades de pacientes crónicos.
- La integración con robots dispensadores avanzados agilizará los flujos de trabajo completos de la farmacia.
- Los análisis basados en la nube respaldarán un mejor seguimiento de la precisión de los medicamentos y el rendimiento del sistema.
- Los proveedores globales invertirán en software más inteligente para optimizar la toma de decisiones en tiempo real.
- La adopción aumentará en regiones emergentes a medida que avance la digitalización de la atención médica.
- El enfoque en la seguridad del paciente continuará impulsando a las farmacias hacia tecnologías de inspección automatizadas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Inspección de Bolsas de Medicamentos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de inspección de bolsas de medicamentos entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de sistemas de inspección de bolsas de medicamentos?
¿Cuáles son los principales impulsores del mercado de la industria de sistemas de inspección de bolsas de medicamentos?
¿Cuáles son las principales restricciones del mercado en la industria de los sistemas de inspección de bolsas de medicamentos?
¿Cuáles son las principales oportunidades de mercado de la industria de sistemas de inspección de bolsas de medicamentos?
¿Quiénes son las empresas líderes en el mercado de sistemas de inspección de bolsas de medicamentos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33.75 Million → 2032: USD 61.55 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Drivers
- 3.3 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Inspección de Bolsas de Medicamentos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Inspección de Bolsas de Medicamentos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Inspección de Bolsas de Medicamentos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Inspección de Bolsas de Medicamentos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Inspección de Bolsas de Medicamentos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Inspección de Bolsas de Medicamentos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Inspección de Bolsas de Medicamentos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Inspección de Bolsas de Medicamentos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
