
Visión General del Mercado
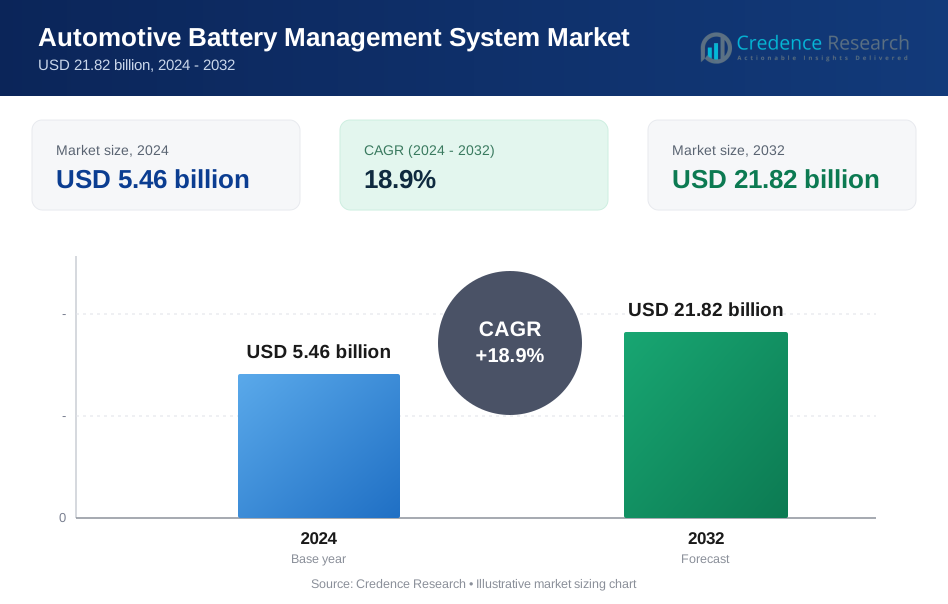
El mercado del Sistema de Gestión de Baterías Automotrices (BMS) fue valorado en USD 5.46 mil millones en 2024 y se proyecta que alcance USD 21.82 mil millones para 2032, reflejando un sólido CAGR del 18.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado del Sistema de Gestión de Baterías Automotrices (BMS) 2024 | USD 5.46 Mil Millones |
| Mercado del Sistema de Gestión de Baterías Automotrices (BMS), CAGR | 18.9% |
| Tamaño del Mercado del Sistema de Gestión de Baterías Automotrices (BMS) 2032 | USD 21.82 Mil Millones |
El mercado del sistema de gestión de baterías automotrices está moldeado por una fuerte competencia entre líderes globales como LG Chem, Analog Devices, Continental AG, Midtronics, Robert Bosch, NXP Semiconductors, Johnson Matthey, Intel, Denso y Toshiba, cada uno avanzando en arquitecturas BMS de alta precisión en detección, control térmico y definidas por software. Estas empresas colaboran extensamente con fabricantes de automóviles para apoyar plataformas de vehículos eléctricos de alto voltaje, programas de baterías de estado sólido y análisis predictivo de baterías. Asia-Pacífico lidera el mercado con una participación del 34%, impulsada por la producción a gran escala de vehículos eléctricos en China, Japón y Corea del Sur, seguida por Europa con un 32% y América del Norte con un 28%, reflejando una fuerte presión regulatoria y rápida electrificación en los principales centros automotrices.
Perspectivas del Mercado:
- El mercado del sistema de gestión de baterías automotrices fue valorado en USD 5.46 mil millones en 2024 y se proyecta que alcance USD 21.82 mil millones para 2032, registrando un CAGR del 18.9%, impulsado por la acelerada adopción global de vehículos eléctricos.
- El crecimiento del mercado es impulsado por la creciente electrificación en automóviles de pasajeros y flotas comerciales, el aumento en el despliegue de plataformas de baterías de iones de litio y alto voltaje, y un mayor énfasis regulatorio en la seguridad térmica, la precisión del balanceo de celdas y el diagnóstico en tiempo real.
- Las tendencias clave incluyen el cambio hacia arquitecturas BMS inalámbricas y distribuidas, la integración de análisis conectados a la nube, y la creciente adopción de sistemas de carga rápida que requieren un control preciso de temperatura y corriente.
- La competencia se intensifica a medida que jugadores como LG Chem, Continental, Bosch, Analog Devices, NXP, Denso, Intel y Toshiba expanden soluciones avanzadas de BMS, mientras que las presiones de costos, la complejidad de los sensores y los desafíos de integración de sistemas actúan como restricciones.
- Asia-Pacífico lidera el mercado con una participación del 34%, seguida por Europa con un 32% y América del Norte con un 28%; por tipo de propulsión, los BEV dominan, mientras que los automóviles de pasajeros tienen la mayor participación por tipo de vehículo.
Análisis de Segmentación del Mercado:
Por Tipo de Propulsión
Los Vehículos Eléctricos de Batería (BEVs) forman el segmento de propulsión dominante en el mercado de sistemas de gestión de baterías automotrices, impulsados por las capacidades sustanciales de las baterías y las mayores densidades de energía que estos vehículos requieren. Los BEVs dependen de soluciones avanzadas de BMS para gestionar la estabilidad térmica, asegurar cálculos precisos del estado de carga y del estado de salud, y mantener el equilibrio de las celdas en grandes paquetes de múltiples módulos. El aumento en el desarrollo de EVs de largo alcance y la implementación de infraestructuras de carga rápida incrementan aún más la necesidad de arquitecturas de BMS altamente eficientes. Aunque los PHEVs y HEVs también contribuyen a la demanda, sus paquetes de baterías más pequeños los hacen secundarios al segmento de BEV en rápida expansión.
- Por ejemplo, el Model S de Tesla utiliza un BMS que monitorea más de 7,000 celdas individuales en formato 18650, permitiendo un seguimiento preciso de voltaje y temperatura para cada grupo en paralelo, mientras que la plataforma E-GMP de Hyundai integra una arquitectura de 800 voltios que soporta hasta 350 kW de carga controlada a través de algoritmos de BMS de alta velocidad.
Por Tipo de Vehículo
Los automóviles de pasajeros representan la mayor parte del despliegue de BMS debido a sus altos volúmenes de producción, la acelerada electrificación en los mercados globales y la rápida adopción de modelos EV por parte de los consumidores. Este segmento se beneficia de las inversiones de los OEM en plataformas de baterías de próxima generación que requieren monitoreo preciso, detección de fallos y mejora de la eficiencia energética para cumplir con las expectativas de rendimiento y garantía. Los vehículos comerciales, incluidos autobuses eléctricos, furgonetas de reparto y camiones, están creciendo de manera constante a medida que los operadores de flotas se inclinan hacia la movilidad de bajas emisiones. Sin embargo, los automóviles de pasajeros siguen siendo el principal contribuyente, ya que los fabricantes priorizan la integración mejorada de BMS para apoyar la mejora del alcance, la durabilidad y la seguridad.
- Por ejemplo, el Volkswagen ID.4 emplea un BMS que supervisa un paquete de 82 kWh compuesto por 288 celdas organizadas en 24 módulos, con monitoreo térmico y de voltaje ejecutado en cada módulo para salvaguardar la vida útil del ciclo, mientras que el bZ4X de Toyota integra un BMS que gestiona un paquete de 355 voltios de iones de litio con precisión de voltaje de celda dentro de ±2 mV para asegurar el control de degradación a largo plazo.

Principales Impulsores del Crecimiento:
Electrificación Global Creciente de Vehículos de Pasajeros y Comerciales
La rápida electrificación de la movilidad sigue siendo el impulsor de crecimiento más significativo para el mercado de BMS automotriz. Los fabricantes de automóviles están acelerando la producción de EVs en automóviles de pasajeros, SUVs, autobuses y camiones pesados para cumplir con las normas de emisiones más estrictas y los objetivos de sostenibilidad. Las mayores capacidades de batería, las plataformas de mayor voltaje y la expansión de EVs de largo alcance demandan soluciones sofisticadas de BMS capaces de mantener la seguridad de las celdas, equilibrar el rendimiento y asegurar una vida útil prolongada de la batería. Los gobiernos de todo el mundo continúan incentivando la adopción de EVs a través de rebajas fiscales, expansión de infraestructuras de carga y subsidios a la fabricación, lo que indirectamente eleva la demanda de BMS. Además, las arquitecturas de EV de próxima generación—que soportan sistemas avanzados de asistencia al conductor, actualizaciones por aire y gestión energética integrada—requieren un monitoreo más preciso de temperatura, voltaje y corriente a nivel de celda, módulo y paquete. A medida que la electrificación se convierte en algo común en todos los segmentos, las tecnologías de BMS evolucionan hacia un componente crítico para habilitar el cumplimiento de seguridad, la optimización del rendimiento y la fiabilidad térmica en vehículos eléctricos de alta potencia.
- Por ejemplo, la batería Blade de BYD en su línea de vehículos eléctricos de pasajeros utiliza un BMS que gestiona un paquete de 96 celdas LFP con un espaciado de celdas térmicamente estable diseñado para limitar la propagación descontrolada, mientras que el autobús eléctrico 7900 de Volvo utiliza un BMS para supervisar hasta 396 kWh de capacidad de batería instalada, monitoreando el voltaje y la temperatura en cada módulo para apoyar la durabilidad a nivel de flota.
Avances en Tecnologías de Baterías de Iones de Litio y de Estado Sólido
Las rápidas mejoras en las tecnologías de baterías están fortaleciendo la necesidad de plataformas BMS más inteligentes y eficientes. Las químicas de iones de litio, incluyendo NMC, NCA y las variantes emergentes LFP/LTO, requieren un control preciso de los ciclos de carga, el equilibrio de celdas y la gestión térmica para maximizar la seguridad y la longevidad. El cambio global hacia las baterías de estado sólido intensifica aún más los requisitos de BMS, ya que estos sistemas de próxima generación demandan monitoreo en tiempo real para gestionar densidades de energía más altas, mitigar la formación de dendritas y apoyar la preparación para la carga rápida. Las innovaciones en arquitecturas de vehículos eléctricos de alto voltaje (sistemas de 400V a 800V) también elevan la sofisticación de la electrónica y el software de BMS. Los fabricantes de automóviles están invirtiendo en análisis predictivo, detección temprana de fallas y sensores de alta precisión para mejorar el rendimiento de la batería y reducir las reclamaciones de garantía. A medida que la industria transiciona hacia plataformas de baterías de alta capacidad, carga rápida y ciclos largos, las soluciones avanzadas de BMS se vuelven esenciales para proteger los paquetes de baterías, garantizar el cumplimiento normativo y permitir la fiabilidad a largo plazo para diversas categorías de vehículos.
- Por ejemplo, Panasonic y Tesla colaboraron para desarrollar celdas de batería de iones de litio tipo NCA 2170 personalizadas que proporcionan alta densidad de energía y están optimizadas para la calidad y vida útil de los vehículos eléctricos. Tesla integra estas celdas en paquetes de baterías, lo que ha contribuido a un rango de conducción líder en la industria para sus vehículos. Panasonic ha declarado públicamente que su enfoque está en mejorar la densidad de energía y la estabilidad térmica de estas celdas mediante ajustes en la composición, en lugar de confirmar los parámetros operativos exactos y propietarios del Sistema de Gestión de Baterías (BMS) de Tesla.
Aumento de los Requisitos de Seguridad y Mandatos Regulatorios
Los estándares de seguridad en los mercados automotrices globales se están volviendo más estrictos, impulsando la adopción de soluciones BMS de alta precisión que mitigan el descontrol térmico, los cortocircuitos y las fallas inducidas por degradación. Los reguladores continúan presionando por pruebas de rendimiento estandarizadas, marcos de certificación de baterías y el cumplimiento de normas de seguridad funcional como la ISO 26262. Estos mandatos requieren que los fabricantes de automóviles integren arquitecturas BMS con algoritmos robustos de detección de fallas, mecanismos de redundancia de celdas y protocolos inteligentes de apagado para prevenir condiciones operativas peligrosas. A medida que los tamaños de las baterías crecen y los vehículos eléctricos transicionan a plataformas de alto voltaje, el riesgo de inestabilidad térmica aumenta, poniendo mayor énfasis en el monitoreo preciso del voltaje, la corriente y la temperatura a través de miles de celdas. Los fabricantes de automóviles también dependen de los análisis de BMS para cumplir con las obligaciones de garantía y reducir los costos de reemplazo de baterías. El efecto combinado de las regulaciones, las expectativas de seguridad del consumidor y los estándares de calidad de los OEM acelera fuertemente el avance y la integración de plataformas BMS confiables en todos los tipos de propulsión.
Tendencias y Oportunidades Clave:
Expansión de Plataformas BMS Conectadas, Habilitadas en la Nube y Over-the-Air
Una tendencia importante que está dando forma al panorama del BMS automotriz es la aparición de arquitecturas conectadas y basadas en software que permiten diagnósticos remotos, mantenimiento predictivo y optimización de flotas en tiempo real. Los sistemas BMS vinculados a la nube permiten a los OEM analizar patrones de salud de la batería en millones de vehículos, mejorando la calibración del rendimiento a través de actualizaciones over-the-air (OTA). Estas plataformas ayudan a predecir la degradación de módulos, optimizar patrones de carga y mejorar la eficiencia energética mientras reducen el tiempo de inactividad. La creciente adopción de la telemática vehicular, la computación en el borde y los gemelos digitales abre nuevas oportunidades para integrar pronósticos de salud impulsados por IA, predicción de fallos y análisis del ciclo de vida. Los operadores de flotas, especialmente en logística, servicios de transporte y transporte público, se benefician de paneles de monitoreo de baterías centralizados que mejoran la planificación operativa. A medida que los fabricantes de automóviles se orientan hacia vehículos definidos por software, los ecosistemas BMS habilitados en la nube ofrecen oportunidades de ingresos a largo plazo a través de la optimización energética basada en suscripción, servicios de diagnóstico y ajuste de rendimiento remoto.
- Por ejemplo, la infraestructura OTA de Tesla ofrece alrededor de 12 a 24 actualizaciones de software por vehículo anualmente en su flota global. Estas actualizaciones a menudo modifican parámetros como los límites de carga del BMS, perfiles térmicos y umbrales de frenado regenerativo para mejorar el rendimiento y la seguridad.
Creciente Adopción de Arquitecturas EV de Carga Rápida y Alto Voltaje
El avance hacia la carga ultrarrápida y los sistemas EV de alto voltaje presenta grandes oportunidades para la innovación en BMS. Las plataformas EV modernas utilizan cada vez más arquitecturas de 400V y 800V para soportar sesiones de carga rápida, reducir pérdidas de energía y mejorar el rendimiento del vehículo. Este cambio requiere tecnologías BMS avanzadas capaces de gestionar con precisión flujos de alta corriente, picos térmicos y ciclos de carga acelerados sin comprometer la salud de la batería. A medida que entidades públicas y privadas expanden las redes de carga rápida, aumenta la demanda de sistemas BMS optimizados para la disipación de calor, el equilibrio de celdas y la extensión de la vida útil bajo condiciones de carga rápida. Los sistemas de alto voltaje también permiten una mejor entrega de energía a los motores eléctricos, aumentando aún más la importancia de funciones robustas de monitoreo y protección de baterías. La transformación hacia una infraestructura de carga rápida crea oportunidades para que los proveedores de BMS desarrollen sensores de alta resolución, gestión de carga basada en IA y herramientas de modelado térmico de próxima generación.
- Por ejemplo, la plataforma E-GMP de Hyundai soporta carga de 800 voltios que entrega hasta 239 kW de potencia máxima, permitiendo una recarga del 10 al 80% en 18 minutos, una capacidad posible gracias a la modulación de corriente controlada por BMS de alta velocidad y el equilibrio térmico multizona.
Desafíos Clave:
Alto Costo del Hardware, Software e Integración de Sensores Avanzados de BMS
A pesar del crecimiento del mercado, el costo sigue siendo un gran desafío para fabricantes y consumidores. Las plataformas BMS avanzadas requieren sensores de alta precisión, microcontroladores, circuitos integrados de comunicación y módulos de gestión térmica, todo lo cual aumenta significativamente los gastos de producción de EV. La complejidad de las pruebas, la validación y la certificación de seguridad eleva aún más los costos de desarrollo para los OEM. Para los mercados sensibles al costo, lograr un equilibrio óptimo entre el rendimiento de la batería, las características de seguridad y la asequibilidad se vuelve difícil. Además, las restricciones de la cadena de suministro relacionadas con semiconductores y componentes electrónicos especializados pueden causar retrasos en la producción y volatilidad de precios. A medida que los fabricantes de automóviles aumentan la producción de EV, minimizar el costo del BMS sin comprometer la fiabilidad o el cumplimiento normativo se convierte en un desafío crítico para asegurar la adopción masiva de vehículos eléctricos.
Escalabilidad y Compatibilidad a Través de Diversas Químicas de Baterías y Plataformas
La creciente diversidad de químicas de baterías, configuraciones de paquetes y arquitecturas de alto voltaje crea desafíos en el diseño de plataformas BMS escalables. Los fabricantes de automóviles están desarrollando múltiples modelos de vehículos eléctricos con formatos de celdas variados (bolsa, prismático, cilíndrico), químicas (NMC, LFP, NCA, estado sólido) y arquitecturas de módulos, lo que dificulta la estandarización universal de BMS. Asegurar la compatibilidad entre estos sistemas requiere algoritmos de software altamente flexibles, protocolos de comunicación adaptables y diseños de hardware modulares. La complejidad de la integración aumenta aún más con el auge de los BMS distribuidos, configuraciones de BMS inalámbricos y funciones de seguridad autónomas. Cada configuración exige una validación rigurosa para garantizar precisión y fiabilidad, a menudo extendiendo los plazos de desarrollo. Este desafío se vuelve más pronunciado a medida que los OEMs buscan escalar sus carteras de vehículos eléctricos manteniendo estándares consistentes de rendimiento y seguridad en todas las líneas de productos.
Análisis Regional:
América del Norte
América del Norte posee alrededor del 28% del mercado automotriz de BMS, respaldada por una fuerte adopción de vehículos eléctricos en los Estados Unidos y Canadá, una infraestructura de carga en expansión y aceleradas inversiones de los OEMs en plataformas de vehículos eléctricos de alto voltaje. Los mandatos regulatorios que promueven vehículos de cero emisiones impulsan la integración de arquitecturas avanzadas de BMS capaces de cumplir con estrictos requisitos de seguridad y rendimiento. La región se beneficia del liderazgo tecnológico en análisis de baterías, plataformas BMS habilitadas para OTA e innovaciones en gestión térmica. La creciente electrificación de flotas comerciales, incluidas furgonetas de logística y autobuses, amplifica aún más la demanda, posicionando a América del Norte como un centro clave para soluciones BMS premium impulsadas por software.
Europa
Europa representa aproximadamente el 32% del mercado global, convirtiéndola en la región líder debido a agresivos objetivos de descarbonización, estrictos estándares de emisiones de vehículos y rápida penetración de vehículos eléctricos en Alemania, Francia, el Reino Unido y los países nórdicos. Fuertes incentivos gubernamentales y un ecosistema de carga maduro apoyan las inversiones de los OEMs en BMS de próxima generación con algoritmos de seguridad mejorados, monitoreo a nivel de módulo y características de mantenimiento predictivo. Los fabricantes de automóviles europeos adoptan cada vez más plataformas de 800V y programas de baterías de estado sólido, requiriendo arquitecturas de BMS altamente sofisticadas. La adopción de vehículos eléctricos comerciales, especialmente en el transporte municipal y la entrega de última milla, también fortalece la posición de Europa como líder en el despliegue de BMS.
Asia-Pacífico
Asia-Pacífico lidera con aproximadamente un 34% de participación de mercado, impulsada por la capacidad dominante de producción de vehículos eléctricos de China, la rápida adopción en Japón y Corea del Sur, y la expansión de ecosistemas de fabricación doméstica para baterías, vehículos eléctricos y electrónica de potencia. El despliegue a gran escala de vehículos eléctricos basados en iones de litio y LFP en China impulsa una demanda de alto volumen para plataformas BMS rentables pero inteligentes. Los incentivos respaldados por el gobierno, las fuertes cadenas de suministro locales y el auge de los fabricantes de automóviles centrados en vehículos eléctricos aceleran la innovación en seguridad térmica, balanceo de celdas y soluciones de BMS inalámbricos. La creciente electrificación de vehículos de dos ruedas, autobuses y flotas comerciales refuerza aún más el papel de Asia-Pacífico como el epicentro global para la producción escalable y de alto volumen de BMS.
Resto del Mundo (RoW)
El Resto del Mundo captura aproximadamente el 6% del mercado, con la adopción temprana de vehículos eléctricos en América Latina, el Medio Oriente y partes de África impulsando gradualmente la demanda de tecnologías BMS básicas a intermedias. Los gobiernos están iniciando programas piloto para autobuses eléctricos, el despliegue de estaciones de carga y la electrificación de flotas para reducir la dependencia del combustible, apoyando el crecimiento incremental del mercado. Aunque la penetración de vehículos eléctricos sigue siendo limitada, el creciente interés en vehículos híbridos, la mejora de la infraestructura y la expansión de OEM en mercados emergentes están creando oportunidades. A medida que estas regiones fortalecen los marcos regulatorios y se orientan hacia una movilidad más limpia, se espera que la adopción de BMS acelere de manera constante.
Segmentaciones del Mercado:
Por Tipo de Propulsión
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Eléctricos Híbridos Enchufables (PHEV)
- Vehículos Eléctricos Híbridos (HEV)
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo:
El panorama competitivo del mercado de sistemas de gestión de baterías automotrices se define por una intensa innovación, asociaciones estratégicas y rápidas actualizaciones tecnológicas a medida que los OEMs avanzan hacia plataformas de vehículos eléctricos de alto voltaje y químicas avanzadas de iones de litio. Las empresas líderes se centran en arquitecturas integradas de hardware y software, sensores de alta precisión y análisis impulsados por IA para mejorar la seguridad de las baterías, el rendimiento térmico y la fiabilidad del ciclo de vida. Los principales actores están ampliando sus carteras con diseños de BMS distribuidos e inalámbricos, apoyando la escalabilidad modular en diversas clases de vehículos. Las colaboraciones entre fabricantes de automóviles, fabricantes de baterías y proveedores de semiconductores aceleran el desarrollo de unidades de control de próxima generación optimizadas para baterías de estado sólido y sistemas de carga ultrarrápida. Las inversiones continuas en certificación de seguridad funcional, ciberseguridad y capacidades de actualización por aire fortalecen la ventaja competitiva. Al mismo tiempo, los proveedores emergentes de Asia-Pacífico intensifican la competencia ofreciendo soluciones BMS rentables y de alto volumen adaptadas para vehículos eléctricos de mercado masivo. A medida que la producción global de vehículos eléctricos crece, los fabricantes compiten en inteligencia, precisión y durabilidad a largo plazo de las plataformas BMS, configurando un entorno de mercado altamente dinámico.
Análisis de Jugadores Clave
- LG Chem, Ltd. (Corea del Sur)
- Analog Devices, Inc. (EE.UU.)
- Continental AG (Alemania)
- Midtronics, Inc. (EE.UU.)
- Robert Bosch GmbH (Alemania)
- NXP Semiconductors NV (Países Bajos)
- Johnson Matthey, Inc. (Reino Unido)
- Intel Corporation (EE.UU.)
- Denso Corporation (Japón)
- Toshiba Corporation (Japón)
Desarrollos Recientes:
- En octubre de 2025, NXP Semiconductors anunció su primer chipset de gestión de baterías con Espectroscopía de Impedancia Electroquímica (EIS) de la industria, con sincronización a nivel de nanosegundos basada en hardware de todos los dispositivos. La nueva solución del sistema, anunciada el 29 de octubre de 2025, está diseñada para mejorar la seguridad, longevidad y rendimiento en vehículos eléctricos y sistemas de almacenamiento de energía. El chipset integra la medición EIS directamente en tres unidades del sistema de gestión de baterías, permitiendo a los fabricantes de automóviles obtener una comprensión más profunda de la salud y el comportamiento de las baterías. En noviembre de 2024, NXP presentó su primera solución de sistema de gestión de baterías inalámbrica de la industria con capacidades de Banda Ultra Ancha (UWB). La nueva solución UWB BMS marca un paso significativo en superar los desafíos de desarrollo, incluidos los procesos de fabricación costosos y complejos, mientras acelera la adopción de vehículos eléctricos. La solución es parte del chipset FlexCom de NXP que admite configuraciones de BMS cableadas e inalámbricas utilizando una arquitectura de software común y bibliotecas de seguridad, con disponibilidad para que los OEM comiencen la evaluación y el desarrollo en el segundo trimestre de 2025.
- En agosto de 2025, Midtronics presentó innovaciones de prueba de baterías de próxima generación diseñadas específicamente para el creciente panorama de vehículos eléctricos en India. La compañía está acelerando su presencia en el sector de vehículos eléctricos a través de asociaciones estratégicas con importantes OEM, incluidos Hyundai, Toyota, JLR, Volvo, Mahindra y Tata Motors, con cada asociación involucrando el desarrollo de soluciones de prueba de baterías personalizadas adaptadas a arquitecturas y requisitos específicos de modelos de vehículos eléctricos de OEM. En mayo de 2023, Midtronics y MAHLE anunciaron una asociación estratégica para desarrollar conjuntamente equipos de servicio para vehículos eléctricos de batería mediante la firma de un Memorando de Entendimiento. La colaboración tiene como objetivo capacitar a los talleres con servicios seguros, fáciles de usar y efectivos para baterías de iones de litio, cubriendo desde diagnósticos hasta mantenimiento, independientemente de la marca y a lo largo de todo el ciclo de vida de las baterías y vehículos. Las contribuciones de Midtronics a la asociación incluyen su posición de liderazgo en el monitoreo, inspección, diagnóstico y servicio de baterías de bajo y alto voltaje.
- En septiembre de 2024, LG Chem, Ltd. / LG Energy Solution (Corea del Sur) lanzó una nueva marca "B.around" que ofrece una solución total de gestión de baterías, combinando hardware, software y servicios optimizados para la plataforma SDV para mejorar la seguridad, diagnósticos y monitoreo del estado de las baterías.
- En octubre de 2023: Infineon Technologies AG colaboró con Neutron Controls para desarrollar la plataforma de sistema ECU8, que acelera el desarrollo de un sistema de gestión de baterías basado en los chipsets de Infineon. La unidad de control de energía ECU8 comprende un módulo de microcontrolador que presenta el AURIX TC3xx & TC4xx, Transceptor ISO UART TLE9015, PMIC Hipersónico TLF35584, y Tarjeta de Interfaz de Batería ISO UART TLE9012.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de propulsión, tipo de vehículo y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Los fabricantes de automóviles adoptarán cada vez más plataformas BMS avanzadas para apoyar arquitecturas de vehículos eléctricos de alto voltaje y diseños de baterías de largo alcance.
- La comercialización de baterías de estado sólido acelerará la demanda de BMS de próxima generación con mayor precisión en el control térmico y de carga.
- El análisis predictivo impulsado por IA se convertirá en estándar para monitorear la salud de la batería y optimizar el rendimiento del ciclo de vida.
- Las soluciones BMS inalámbricas y distribuidas ganarán protagonismo para reducir la complejidad del cableado y mejorar la escalabilidad.
- La compatibilidad con carga rápida impulsará innovaciones en gestión térmica, control de corriente y algoritmos de protección en tiempo real.
- Las actualizaciones BMS por aire se expandirán, permitiendo un refinamiento continuo del rendimiento y diagnósticos remotos.
- Las funciones de ciberseguridad se fortalecerán a medida que las plataformas BMS se integren más profundamente en arquitecturas de vehículos definidos por software.
- Las flotas comerciales y los operadores logísticos dependerán cada vez más de paneles de control BMS centralizados para la optimización operativa.
- El endurecimiento regulatorio en torno a la seguridad de las baterías acelerará la adopción de sistemas de detección de fallos y sensores de alta precisión.
- La producción global de vehículos eléctricos en los segmentos de pasajeros y comerciales sostendrá el crecimiento a largo plazo en la demanda de BMS.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el sistema de gestión de baterías automotrices y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de gestión de baterías automotrices entre 2024 y 2032?
¿Qué segmento del Sistema de Gestión de Baterías Automotrices tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de gestión de baterías automotrices?
¿Quiénes son las empresas líderes en el mercado de Sistemas de Gestión de Baterías Automotrices?
¿Qué región comandó la mayor parte del mercado de Sistemas de Gestión de Baterías Automotrices en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Gestión de Baterías Automotrices Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Gestión de Baterías Automotrices Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.46 billion → 2032: USD 21.82 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Gestión de Baterías Automotrices Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Gestión de Baterías Automotrices Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Gestión de Baterías Automotrices Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Gestión de Baterías Automotrices Market Drivers
- 3.3 Mercado de Sistemas de Gestión de Baterías Automotrices Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Gestión de Baterías Automotrices Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Gestión de Baterías Automotrices Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Gestión de Baterías Automotrices Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Gestión de Baterías Automotrices category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Gestión de Baterías Automotrices Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Gestión de Baterías Automotrices Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Gestión de Baterías Automotrices market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Gestión de Baterías Automotrices Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Gestión de Baterías Automotrices Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Gestión de Baterías Automotrices Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Gestión de Baterías Automotrices (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Gestión de Baterías Automotrices Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Gestión de Baterías Automotrices Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Gestión de Baterías Automotrices Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Gestión de Baterías Automotrices Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
