
Visión General del Mercado:
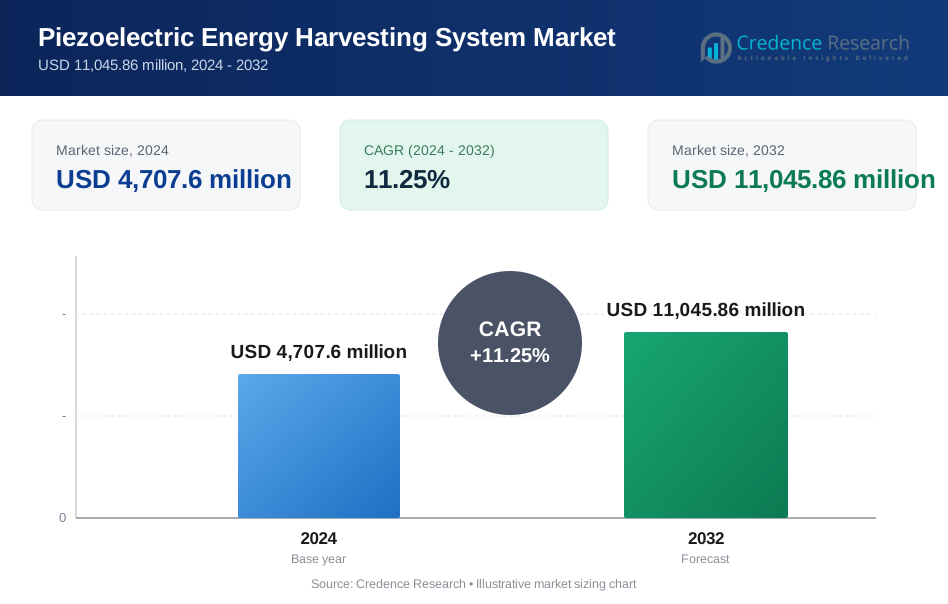
El mercado global de sistemas de recolección de energía piezoeléctrica fue valorado en USD 4,707.6 millones en 2024 y se proyecta que alcance los USD 11,045.86 millones para 2032, registrando una tasa de crecimiento anual compuesta (CAGR) del 11.25% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
|
|
USD 4,707.6 millones |
|
|
11.25% |
|
|
USD 11,045.86 millones |
El panorama competitivo del mercado de sistemas de recolección de energía piezoeléctrica presenta una mezcla diversificada de proveedores de tecnología y empresas de innovación de materiales, incluyendo ABB Ltd., Honeywell International Inc., STMicroelectronics N.V., Texas Instruments Incorporated, EnOcean GmbH, Fujitsu Limited, Bionic Power Inc., Arveni, Convergence Wireless, Cymbet Corporation, Powercast Corporation, Energy Partners, y Voltree Power Inc. Estos actores se enfocan en avanzar transductores de alta eficiencia, materiales piezoeléctricos flexibles y chipsets de ultra bajo consumo para aplicaciones de IoT e industriales. Asia Pacífico lidera el mercado global con aproximadamente un 40% de participación, impulsado por la fabricación a gran escala de electrónica y la expansión de infraestructuras inteligentes, seguido por América del Norte con alrededor del 40%, respaldado por una fuerte I+D y la adopción temprana de redes de sensores autónomos.

Perspectivas del Mercado:
- El mercado de sistemas de recolección de energía piezoeléctrica fue valorado en USD 4,707.6 millones en 2024 y se prevé que alcance los USD 11,045.86 millones para 2032, con un CAGR de 11.25%.
- Los impulsores del mercado incluyen el creciente despliegue de sensores inalámbricos habilitados para IoT, la creciente adopción de dispositivos médicos y portátiles autoalimentados, y la creciente demanda de sistemas de monitoreo sin mantenimiento en la automatización industrial e infraestructuras inteligentes.
- Las tendencias emergentes se centran en materiales piezoeléctricos flexibles e impresos, la integración con mantenimiento predictivo basado en IA, y el uso creciente en electrónica de consumo para dispositivos impulsados por movimiento.
- El panorama competitivo incluye líderes tecnológicos globales y proveedores de soluciones especializadas que enfatizan mejoras en eficiencia, miniaturización y avances en materiales para fortalecer carteras de productos y asociaciones con OEM.
- Asia Pacífico posee aproximadamente el 40% de la cuota de mercado, impulsado por la producción de electrónica y proyectos de ciudades inteligentes; América del Norte sigue con el 40%, mientras que la recolección de energía electromagnética lidera el segmento tecnológico, respaldada por una alta capacidad de conversión en entornos ricos en vibraciones.
Análisis de Segmentación del Mercado:
Por Tecnología
El segmento por tecnología está liderado por la recolección de energía electromagnética, que posee la cuota dominante debido a su mayor eficiencia de conversión de energía y su idoneidad para entornos de vibración de baja frecuencia, como maquinaria industrial, sistemas de motores y aplicaciones automotrices. Su capacidad para generar mayores salidas de energía a partir de movimientos mecánicos, sin requerir luz solar directa o gradientes térmicos, impulsa su adopción en ecosistemas de monitoreo de condiciones, seguimiento de activos y mantenimiento predictivo. La recolección de energía lumínica crece de manera constante, respaldada por su relevancia en dispositivos portátiles inteligentes habilitados para IoT y redes de sensores interiores, aunque los desafíos de eficiencia en entornos de baja iluminación limitan su dominio en comparación con los sistemas electromagnéticos.
- Por ejemplo, los recolectores de vibración electromagnética de SKF Perpetuum generan hasta 20 mW a 50 mW de energía continua a partir de vibraciones de maquinaria, principalmente ajustados a frecuencias específicas alrededor de 50 Hz, 60 Hz o 100 Hz, lo que permite sensores de monitoreo de condiciones inalámbricos permanentemente alimentados en los sectores ferroviario y de manufactura.
Por Componente
El segmento por componente está dominado por los transductores, que representan la mayor cuota ya que forman el mecanismo central responsable de convertir el estrés mecánico en energía eléctrica utilizable. La demanda es impulsada por la creciente integración en nodos de sensores inalámbricos autoalimentados, implantes médicos y equipos de monitoreo ambiental que requieren ciclos de vida operativos largos con un mantenimiento mínimo. Los avances en cerámicas piezoeléctricas de alta salida y transductores flexibles basados en polímeros permiten una mejor durabilidad e integración en diseños electrónicos compactos. Las baterías secundarias apoyan los requisitos de almacenamiento del sistema pero siguen siendo complementarias, ya que los transductores definen el rendimiento del sistema y la capacidad de conversión de energía.
- Por ejemplo, los transductores PiezoHaptic™ de TDK utilizan cerámicas piezoeléctricas multicapa avanzadas que generan hasta 5 G de retroalimentación de aceleración mientras mantienen espesores tan bajos como 35 mm, lo que permite la integración en dispositivos médicos portátiles compactos y dispositivos IoT de próxima generación.
Principales Impulsores de Crecimiento:
Aumento en la Adopción de IoT e Integración de Dispositivos Autoalimentados
La rápida expansión de los ecosistemas de IoT en la manufactura inteligente, la atención médica, la automatización de edificios y el transporte actúa como un catalizador principal para los sistemas de recolección de energía piezoeléctrica. A medida que miles de millones de dispositivos conectados dependen de energía continua para el sensado, la comunicación y el procesamiento de datos, las limitaciones de las baterías convencionales, incluyendo el impacto de su eliminación, el costo de reemplazo y el ciclo de vida restringido, han acelerado el cambio hacia fuentes de energía autosostenibles. La recolección piezoeléctrica permite la operación sin mantenimiento de redes de sensores inalámbricos al convertir vibraciones, movimiento y estrés estructural en electricidad, particularmente en entornos industriales donde las vibraciones inducidas por maquinaria son abundantes. Esto reduce la dependencia de la infraestructura de energía cableada y apoya los programas de mantenimiento predictivo que dependen de datos de sensores ininterrumpidos. El impulso hacia dispositivos descentralizados y autónomos se alinea con las capacidades de la tecnología, haciéndola crítica para la infraestructura inteligente de próxima generación y los despliegues de la Industria 4.0.
- Por ejemplo, "Honeywell ofrece una gama de soluciones de detección industrial que incluyen sensores de vibración impulsados por acelerómetros, los cuales se utilizan para el mantenimiento predictivo y la monitorización del estado de la maquinaria.
Adopción Creciente en Aplicaciones Médicas y Dispositivos Inteligentes Portátiles
Los avances en electrónica portátil, dispositivos biomédicos implantables y soluciones de monitoreo de pacientes están impulsando una demanda significativa de recolección de energía piezoeléctrica. Dispositivos como marcapasos, rastreadores de salud e implantes ortopédicos requieren cada vez más soluciones de energía compactas y duraderas para eliminar los reemplazos quirúrgicos de baterías y mejorar la comodidad del usuario. Los materiales piezoeléctricos pueden generar energía a partir de actividades humanas, como caminar, el movimiento muscular o incluso el movimiento cardiovascular, permitiendo un suministro continuo de energía con un riesgo mínimo. La miniaturización de películas piezoeléctricas flexibles acelera la adopción en parches adhesivos para la piel y robótica blanda utilizada para rehabilitación, mientras que la digitalización de la atención médica sigue aumentando el volumen de dispositivos médicos conectados. A medida que los marcos regulatorios enfatizan la longevidad, seguridad y sostenibilidad en la electrónica médica, la recolección de energía piezoeléctrica surge como un habilitador estratégico para sistemas biomédicos de próxima generación y no invasivos.
- Por ejemplo, MicroGen Systems, ahora parte de Wireless Sensor Solutions LLC, desarrolló un recolector de energía MEMS piezoeléctrico capaz de producir energía en el rango de 25-500 µW (dependiendo de la frecuencia y la configuración) a partir del movimiento humano/ambiental de baja frecuencia, permitiendo la autonomía energética para dispositivos portátiles de monitoreo de salud y otras redes de sensores inalámbricos.
Objetivos de Sostenibilidad y Enfoque Global Creciente en la Eficiencia Energética
Los objetivos de sostenibilidad ambiental y los mandatos de economía circular de gobiernos y empresas están impulsando la adopción de la recolección de energía piezoeléctrica en infraestructuras industriales y urbanas. Las organizaciones buscan reducir el desperdicio de baterías y el consumo energético operativo, particularmente en sistemas de monitoreo remoto instalados en tuberías, ferrocarriles, puentes y activos de telecomunicaciones que son difíciles o costosos de acceder. La recolección piezoeléctrica apoya los objetivos de reducción de carbono al capturar energía mecánica ambiental que de otro modo se disiparía. La integración dentro de ciudades inteligentes, desde sistemas de tráfico hasta sensores de salud estructural, se alinea con los cronogramas de cero emisiones netas y la expansión de la infraestructura digital. A medida que las regulaciones globales se endurecen en torno a la gestión de residuos peligrosos y la eficiencia de recursos, los sistemas piezoeléctricos proporcionan un enfoque escalable y ecológicamente alineado para alimentar tecnologías autónomas.
Tendencias y Oportunidades Clave:
Avances en Materiales Piezoeléctricos Flexibles e Impresos
Los avances en compuestos cerámico-poliméricos flexibles, superficies piezoeléctricas impresas y materiales nano-ingenierizados presentan oportunidades sustanciales para la expansión del mercado. Estos materiales permiten la integración en superficies curvas, textiles, suelas de calzado y dispositivos biomédicos implantables, abriendo nuevas vías de comercialización más allá de los usos industriales. El progreso en la fabricación aditiva y la impresión rollo a rollo permite una producción rentable de transductores ligeros, haciendo viable el despliegue masivo en dispositivos de consumo y análisis minorista. Esta tendencia allana el camino para pieles electrónicas autoalimentadas, dispositivos portátiles impulsados por movimiento y soluciones OEM integradas, contribuyendo a la adopción global de electrónica discreta y de bajo mantenimiento.
- Por ejemplo, la película de sensor piezoeléctrico totalmente flexible de Royole Corporation soporta radios de curvatura inferiores a 1 mm mientras mantiene la integridad de la señal para aplicaciones de captura de movimiento e interfaz hombre-máquina.
Integración con Plataformas de Mantenimiento Predictivo Basadas en IA
La combinación de la recolección de energía piezoeléctrica con plataformas de mantenimiento predictivo habilitadas por IA representa una tendencia estratégica clave. Al alimentar sensores de vibración y acústicos utilizados para monitorear la salud de los activos, los sistemas piezoeléctricos apoyan el análisis en tiempo real que extiende la vida útil del equipo y reduce el tiempo de inactividad. A medida que las industrias pesadas pasan del mantenimiento basado en calendario al mantenimiento basado en condiciones, el tiempo de actividad de los sensores se vuelve crítico, creando una fuerte demanda de fuentes de energía autónomas. La aparición de gemelos digitales, análisis en el borde y diagnósticos basados en la nube mejora la creación de valor y posiciona aún más la recolección piezoeléctrica como una tecnología fundamental para operaciones industriales inteligentes.
- Por ejemplo, la plataforma de Mantenimiento Predictivo Senseye de Siemens permite diagnósticos de máquinas impulsados por IA capaces de reducir el tiempo de inactividad no planificado hasta en un 50%, con datos en tiempo real respaldados por sensores autónomos alimentados por vibración.
Desafíos Clave:
Altos Costos de Materiales y Complejidad de Fabricación
A pesar de las fuertes ventajas funcionales, el mercado enfrenta restricciones de costos impulsadas por la complejidad de producir materiales piezoeléctricos de alta eficiencia como cerámicas PZT y compuestos avanzados. La fabricación de precisión, las altas temperaturas de sinterización y el equipo de fabricación especializado aumentan los gastos de producción, limitando la competitividad de precios frente a las baterías de litio convencionales para aplicaciones de bajo costo. Las empresas que despliegan redes de sensores a gran escala pueden enfrentar una mayor inversión de capital en comparación con las soluciones de energía tradicionales. Lograr la paridad de costos requiere escalar la producción, mejorar los rendimientos de materiales y madurar los ecosistemas de fabricación en Asia y Europa, mientras que las restricciones regulatorias sobre cerámicas a base de plomo introducen desafíos adicionales de cumplimiento.
Salida de Energía Limitada para Aplicaciones de Alta Demanda
Aunque es efectivo para electrónica de bajo consumo, la recolección de energía piezoeléctrica actualmente ofrece una salida limitada para dispositivos que requieren energía continua o de alto voltaje. Esto restringe la adopción en aplicaciones intensivas en energía como robótica industrial, vehículos autónomos, sistemas de seguridad y dispositivos de comunicación de alta capacidad. La dependencia ambiental, donde fuentes de vibración inconsistentes o insuficientes reducen la generación de energía, complica aún más el despliegue en entornos estáticos o de baja actividad. La integración de almacenamiento de energía sigue siendo esencial para estabilizar la salida, pero agrega costo y complejidad de diseño. Para desbloquear oportunidades comerciales más grandes, la industria debe mejorar la eficiencia de conversión, desarrollar modelos de recolección híbridos y optimizar la arquitectura del sistema para condiciones operativas variables.
Análisis Regional:
América del Norte
América del Norte representa aproximadamente el 40 % del mercado global de recolección de energía piezoeléctrica. La región lidera debido a su base industrial madura, robusto ecosistema de I+D y alta adopción de infraestructura inteligente, IoT y redes de sensores inalámbricos en sectores como aeroespacial, salud y automatización industrial. El apoyo regulatorio a los sistemas energéticamente eficientes y las sólidas líneas de innovación permiten la rápida comercialización de soluciones piezoeléctricas avanzadas. La presencia de importantes actores del mercado y la inversión en tecnologías de próxima generación consolidan aún más el dominio del mercado de América del Norte.
Asia Pacífico
Asia Pacífico contribuye aproximadamente con el 35 % de la cuota de mercado global y representa la región de más rápido crecimiento. La rápida industrialización, el aumento en la fabricación de productos electrónicos de consumo y la expansión de proyectos de ciudades inteligentes e infraestructura impulsan la demanda de soluciones de sensores sin mantenimiento y autoalimentados. El crecimiento en países como China, India, Japón y el sudeste asiático, con el respaldo gubernamental para la adopción de energías renovables, impulsa el despliegue en la automatización industrial, dispositivos portátiles y redes IoT. Esta combinación de alta demanda, políticas favorables y adopción a gran escala posiciona a Asia Pacífico como el principal motor de crecimiento a nivel mundial.
Europa
Europa posee aproximadamente el 25 % del mercado global de sistemas de recolección piezoeléctrica. La participación de la región se basa en regulaciones ambientales estrictas, énfasis en sistemas energéticamente eficientes y la adopción generalizada de automatización basada en sensores en la manufactura, servicios públicos, sistemas de construcción y transporte. Las naciones de Europa Occidental, impulsadas por iniciativas de sostenibilidad e infraestructura inteligente, lideran la adopción, mientras que gradualmente otras partes de Europa contribuyen a medida que la modernización industrial se extiende. La inversión en tecnologías verdes e infraestructura habilitada para IoT respalda una demanda estable y el crecimiento del mercado en toda la región.
América Latina
América Latina representa aproximadamente el 5 % de la cuota de mercado global piezoeléctrica. La región se encuentra en una etapa temprana de adopción, pero el creciente interés en soluciones energéticamente eficientes y de bajo mantenimiento para el monitoreo de infraestructura, agricultura y servicios públicos está impulsando gradualmente la demanda. A medida que los gobiernos y las partes interesadas privadas invierten cada vez más en modernización y sostenibilidad energética, la recolección de energía piezoeléctrica presenta una opción viable para instalaciones remotas o distribuidas donde las fuentes de energía tradicionales son poco prácticas. El crecimiento del mercado aquí sigue siendo modesto, pero tiene un potencial prometedor a largo plazo.
Medio Oriente & África
La región de Medio Oriente & África contribuye aproximadamente con el 3 % de la cuota de mercado global. La adopción sigue siendo limitada, pero surgen focos de crecimiento en el monitoreo de infraestructura, gestión de servicios públicos e instalaciones remotas donde las soluciones de energía independientes de la red son valiosas. El creciente interés en sistemas de energía sostenibles y autónomos, especialmente para despliegues remotos o fuera de la red, ofrece oportunidades de nicho. Sin embargo, la lenta diversificación económica, la baja penetración tecnológica y la limitada conciencia en gran parte de la región restringen la adopción generalizada a corto y medio plazo.
Segmentaciones del Mercado:
Por Tecnología
- Recolección de Energía Lumínica
- Recolección de Energía Electromagnética
Por Componente
- Transductores
- Baterías Secundarias
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo:
El panorama competitivo del mercado de sistemas de recolección de energía piezoeléctrica se caracteriza por una combinación de fabricantes de electrónica establecidos, innovadores en ciencia de materiales y proveedores especializados en soluciones de recolección de energía que se centran en sistemas de energía de alta eficiencia y tamaño reducido. Las empresas compiten en base al rendimiento del material, la eficiencia de salida, la capacidad de integración de dispositivos y la personalización específica para aplicaciones dirigidas a IoT industrial, salud, automotriz y electrónica de consumo. Las prioridades estratégicas incluyen mejorar la eficiencia de conversión de materiales piezoeléctricos, expandir las carteras de dispositivos flexibles e impresos y escalar la fabricación rentable para apoyar el despliegue masivo. Las asociaciones con fabricantes de sensores, OEMs y proveedores de soluciones de infraestructura juegan un papel crítico en asegurar contratos a largo plazo y acelerar la comercialización de productos. Además, la protección de la propiedad intelectual y los avances en tecnologías de compuestos cerámico-polímero forman un diferenciador clave, mientras que las fusiones y colaboraciones de investigación refuerzan la posición global en este mercado en rápida evolución.
Análisis de Jugadores Clave:
- ABB Ltd.
- Bionic Power Inc.
- Cymbet Corporation
- Arveni
- Fujitsu Limited
- STMicroelectronics N.V.
- Convergence Wireless
- Honeywell International Inc.
- Powercast Corporation
- EnOcean GmbH
Desarrollos Recientes:
- En julio de 2025, Powercast anunció nuevas soluciones de energía inalámbrica sostenible diseñadas para eliminar las baterías desechables en dispositivos IoT, enfatizando la operación sin baterías para una amplia gama de sensores y reduciendo los desechos electrónicos en implementaciones a gran escala.
- En enero de 2025, Powercast presentó una gama de productos alimentados de forma inalámbrica en CES 2025, mostrando carga RF por aire y transferencia de energía basada en resonancia magnética que apuntan a suministrar docenas de dispositivos simultáneamente sin baterías ni cables.
- En marzo de 2024, STMicroelectronics lanzó un "microcontrolador de recolección de energía" dirigido a dispositivos IoT de ultra bajo consumo, señalando un impulso hacia sensores y sistemas autoalimentados.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Tecnología, Componente y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción aumentará a medida que crezca la demanda de IoT autoalimentado y redes de sensores inalámbricos.
- Los materiales piezoeléctricos flexibles e impresos permitirán nuevas aplicaciones portátiles y biomédicas.
- La integración con IA y el monitoreo de gemelos digitales mejorará las capacidades de mantenimiento predictivo.
- Los transductores miniaturizados apoyarán el crecimiento en electrónica de consumo compacta y dispositivos portátiles inteligentes.
- La automatización industrial y las fábricas inteligentes acelerarán el despliegue en entornos ricos en vibraciones.
- La infraestructura de ciudades inteligentes utilizará la recolección piezoeléctrica para el monitoreo de tráfico, servicios públicos y estructuras.
- Los sistemas de recolección híbridos que combinan piezoeléctrico con solar o térmico ampliarán los casos de uso.
- Los implantes médicos y dispositivos de monitoreo de salud dependerán más de sistemas alimentados por movimiento.
- Los objetivos de sostenibilidad y la reducción de desechos de baterías impulsarán la alineación regulatoria y la adopción.
- Los avances tecnológicos reducirán los costos de materiales y mejorarán la eficiencia de conversión para una comercialización más amplia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el sistema de recolección de energía piezoeléctrica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de sistemas de recolección de energía piezoeléctrica entre 2024 y 2032?
¿Qué segmento del sistema de recolección de energía piezoeléctrica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de recolección de energía piezoeléctrica?
¿Quiénes son las empresas líderes en el mercado de sistemas de recolección de energía piezoeléctrica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Captación de Energía Piezoeléctrica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,707.6 million → 2032: USD 11,045.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Drivers
- 3.3 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Captación de Energía Piezoeléctrica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Captación de Energía Piezoeléctrica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Captación de Energía Piezoeléctrica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Captación de Energía Piezoeléctrica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Captación de Energía Piezoeléctrica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Captación de Energía Piezoeléctrica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Captación de Energía Piezoeléctrica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Captación de Energía Piezoeléctrica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Captación de Energía Piezoeléctrica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Captación de Energía Piezoeléctrica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Captación de Energía Piezoeléctrica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Captación de Energía Piezoeléctrica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
