
Visión General del Mercado
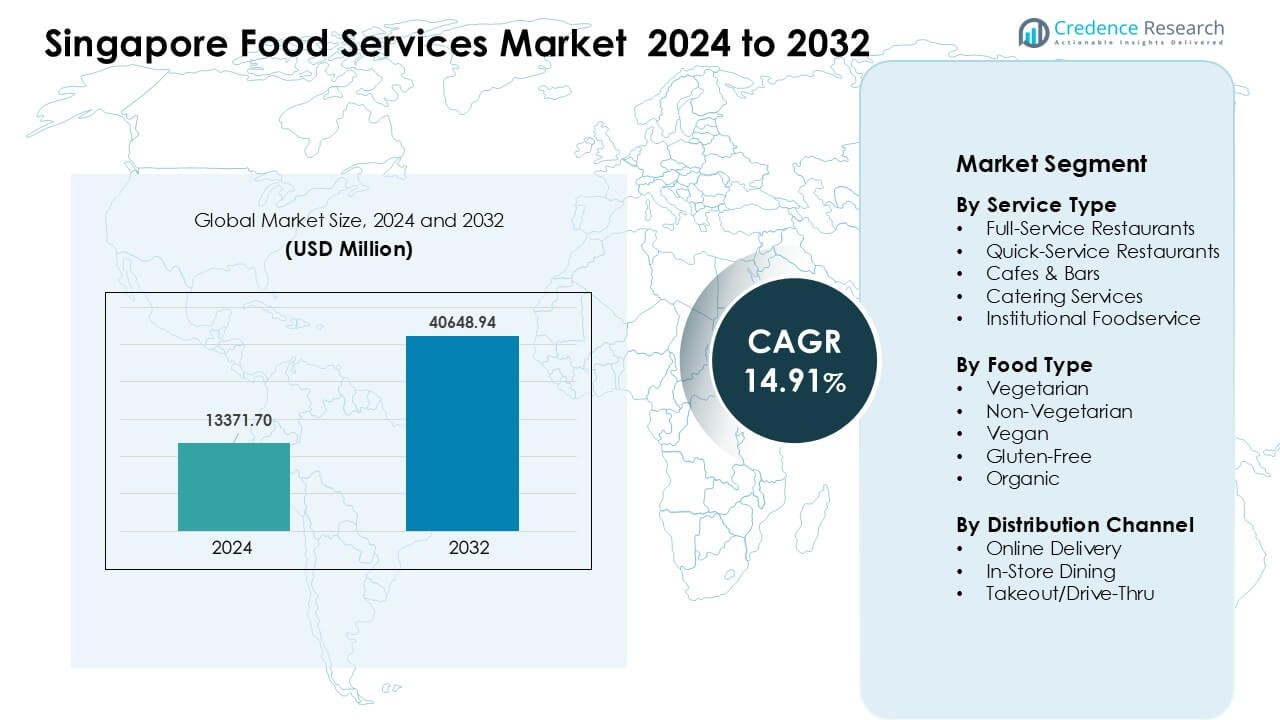
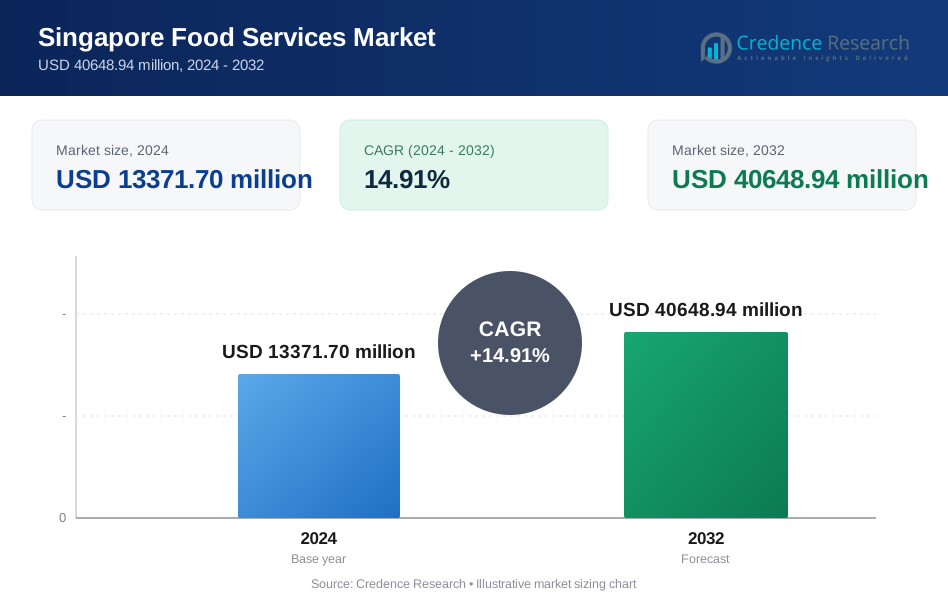
El mercado de servicios de alimentos de Singapur fue valorado en USD 13371.70 millones en 2024 y se anticipa que alcance los USD 40648.94 millones para 2032, creciendo a una CAGR del 14.91% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Alimentos de Singapur 2024 | USD 13371.70 Millones |
| Mercado de Servicios de Alimentos de Singapur, CAGR | 14.91% |
| Tamaño del Mercado de Servicios de Alimentos de Singapur 2032 | USD 40648.94 Millones |
El mercado de servicios de alimentos de Singapur presenta una fuerte competencia de grandes actores como Starbucks Corporation, Domino’s Pizza Enterprises Ltd., Paradise Group Holdings Pte Ltd, DFI Retail Group Holdings Limited, Jollibee Foods Corporation, Nandos Chickenland Singapore Pte Ltd, Crystal Jade Culinary Concepts Holding, Doctor’s Associates, Inc., Hanbaobao Pte Ltd, y QSR Brands (M) Holdings Sdn. Bhd. Estas empresas se expanden a través de pedidos digitales, innovación en menús y locales multiformato que apuntan tanto a consumidores premium como orientados al valor. El centro de la ciudad de Singapur se mantuvo como la región líder en 2024 con aproximadamente un 39% de participación, respaldado por un alto flujo turístico, densos grupos de oficinas y una fuerte demanda de opciones gastronómicas premium y experienciales.
Perspectivas del Mercado
- El mercado de servicios de alimentos de Singapur alcanzó los USD 70 millones en 2024 y está listo para crecer a una CAGR del 14.91% hasta 2032.
- El aumento de la demanda de comidas premium, cocinas diversas y pedidos digitales impulsa un fuerte crecimiento, con los restaurantes de servicio completo liderando el segmento de tipo de servicio con aproximadamente un 42% de participación.
- Las tendencias clave incluyen la rápida expansión de la entrega en línea, cocinas en la nube, menús más saludables y formatos de comedor híbridos que atraen a consumidores jóvenes y urbanos.
- La competencia se intensifica a medida que marcas como Starbucks, Domino’s, Paradise Group y DFI Retail Group se expanden a través de mejoras en los menús, programas de lealtad y estrategias omnicanal.
- El centro de la ciudad de Singapur lideró el mercado en 2024 con aproximadamente un 39% de participación, respaldado por una alta actividad turística y una fuerte demanda de oficinas, mientras que la Región Oriental siguió con alrededor del 22% de participación debido al tráfico del aeropuerto y zonas residenciales densas.
 Análisis de Segmentación del Mercado:
Por Tipo de Servicio
Los restaurantes de servicio completo lideraron el mercado de servicios de alimentos de Singapur en 2024 con aproximadamente un 42% de participación. Los comensales prefirieron los formatos de servicio completo debido a las opciones de menú más amplias, una mayor presencia de marca y el aumento de la demanda de comidas premium. El crecimiento también provino de la recuperación del turismo y un mayor gasto en comidas sociales. Los restaurantes de servicio rápido crecieron rápidamente ya que los trabajadores ocupados buscaban comidas rápidas y precios estables. Los cafés y bares se expandieron gracias a una fuerte cultura del café y el tráfico de consumidores jóvenes. El servicio de catering e institucional vio pedidos estables de escuelas, oficinas y eventos.
- Por ejemplo, un informe especifica que los restaurantes de servicio completo tuvieron la mayor participación del mercado global de servicios de alimentos en 2024, con un 46.49%, mientras que los restaurantes de servicio rápido representaron una porción menor.
Por Tipo de Comida
La comida no vegetariana dominó el segmento de tipo de comida con casi un 58% de participación. Los consumidores de Singapur prefirieron platos de carne y mariscos debido a la fuerte cultura de vendedores ambulantes y la influencia de la cocina global. El aumento de cadenas de restaurantes que ofrecen menús de fusión asiática y carnes premium apoyó este liderazgo. Las opciones vegetarianas y veganas crecieron rápidamente a medida que aumentaba la conciencia sobre la salud entre los adultos jóvenes. Los menús sin gluten y orgánicos se expandieron en áreas urbanas de nicho donde los hogares de altos ingresos mostraron un mayor interés en comidas con etiquetas limpias.
- Por ejemplo, una encuesta de 2023 sobre preferencias dietéticas encontró que alrededor del 51% de los singapurenses se identifican como "carnívoros", mientras que solo alrededor del 5% dice seguir una dieta completamente basada en plantas (vegetariana/vegana), lo que indica que el consumo no vegetariano sigue siendo la norma entre la mayoría.
Por Canal de Distribución
Las comidas en el lugar tuvieron la mayor participación en 2024 con alrededor del 49% de participación. La fuerte cultura de la comida, los centros comerciales concurridos y los centros de vendedores ambulantes generalizados mantuvieron un alto tráfico peatonal. Muchos consumidores todavía prefirieron las comidas en el lugar por su frescura y experiencia social. La entrega en línea creció rápidamente gracias a plataformas como GrabFood y Foodpanda que ofrecen un amplio alcance y entrega rápida. La comida para llevar y el servicio de autoservicio también se expandieron a medida que los trabajadores buscaban un acceso rápido a las comidas durante las horas pico. El crecimiento en todos los canales provino de menús digitales, aplicaciones de lealtad y pagos móviles fáciles.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Experiencias Gastronómicas Diversas y Premium
El mercado de servicios de alimentos de Singapur crece debido al aumento de la demanda de experiencias gastronómicas diversas y premium. Los consumidores urbanos buscan cocinas globales, menús dirigidos por chefs y formatos de cena experienciales que ofrezcan un mayor valor. Los ingresos disponibles más altos y la fuerte afluencia de turismo apoyan este cambio hacia restaurantes de lujo y temáticos. Las familias y los adultos jóvenes también prefieren establecimientos de servicio completo que brindan comodidad, variedad y atractivo social. Los mariscos premium, los menús de fusión y las marcas internacionales continúan expandiéndose en centros comerciales y distritos de estilo de vida. Esta tendencia fortalece el mercado a medida que los operadores invierten en innovación de menús, mejoras interiores y compromiso omnicanal para atraer a clientes recurrentes.
Expansión de la Entrega en Línea y los Pedidos Digitales
Las plataformas digitales juegan un papel importante en la expansión del mercado a medida que los consumidores adoptan un acceso rápido y flexible a las comidas. Aplicaciones como GrabFood, Deliveroo y Foodpanda impulsan grandes volúmenes de pedidos a través de amplias listas de restaurantes y tiempos de entrega cortos. Los trabajadores ocupados eligen la entrega en línea por conveniencia, mientras que las familias dependen de ofertas de comidas combinadas. Los restaurantes obtienen un mayor alcance y mejores ventas a través de promociones basadas en aplicaciones y modelos de suscripción. Los pagos digitales, las recomendaciones basadas en IA y los programas de lealtad aumentan el uso repetido. Las cocinas en la nube ayudan además a las marcas a escalar sin altos costos de alquiler. Este cambio mejora la eficiencia del mercado y fortalece el crecimiento general.
- Por ejemplo, en 2023 GrabFood tenía alrededor del 63% de la participación del GMV de entrega de alimentos en línea en Singapur, convirtiéndose en el mayor operador de aplicaciones de entrega en el país.
Enfoque Creciente en la Salud y la Sostenibilidad
El interés por la concienciación sobre la salud y la sostenibilidad impulsa el crecimiento de menús basados en plantas, orgánicos, bajos en sal y amigables con los alérgenos. Los consumidores de Singapur valoran cada vez más las etiquetas más limpias y la transparencia en el origen de los productos. Los restaurantes responden añadiendo opciones vegetarianas, veganas y sin gluten en los menús principales. El embalaje sostenible y las prácticas de reducción de desperdicio de alimentos también ganan terreno a medida que los reguladores promueven estándares más ecológicos. Los clientes más jóvenes prefieren marcas que destaquen los datos nutricionales y el origen responsable. Los operadores que ofrecen comidas equilibradas, ingredientes frescos y operaciones ecológicas atraen una mayor lealtad. Este cambio a largo plazo empuja al mercado hacia un desarrollo de productos más saludables y modelos de negocio más verdes.
Tendencias y Oportunidades Clave
Crecimiento de Conceptos de Comedor Híbrido y Experienciales
Los formatos de comedor híbrido que mezclan elementos casuales, premium y temáticos se expanden a medida que los clientes buscan experiencias frescas. Las zonas de comedor social, las cocinas interactivas y las combinaciones de café-bar atraen a grupos más jóvenes que prefieren espacios flexibles. Los operadores utilizan la cocina en vivo, los pop-ups estacionales y las colaboraciones de marca para atraer público. El comedor experiencial también se alinea bien con el turismo, lo que fortalece la demanda de conceptos de cocina local y global únicos. Esto crea oportunidades para nuevos formatos, marcas internacionales y clusters de restaurantes impulsados por el estilo de vida.
- Por ejemplo, en 2024, los establecimientos para comer en el lugar, muchos de los cuales incluyen restaurantes híbridos o impulsados por la experiencia, representaron el 65.83% de la cuota total del mercado de servicios de alimentos en Singapur, lo que indica una fuerte preferencia del consumidor por la comida orientada a la experiencia en el lugar.
Expansión de Cocinas en la Nube e Innovación de Menús
Las cocinas en la nube continúan en aumento a medida que las marcas utilizan espacios de bajo costo para escalar los menús de entrega. Estas cocinas permiten una experimentación más rápida con nuevas cocinas, ofertas de fusión y platos de temporada. Los operadores de múltiples marcas lanzan restaurantes virtuales que apuntan a gustos específicos con un riesgo mínimo. La innovación en los menús aumenta la variedad, incrementa el interés del cliente y mejora la visibilidad en las plataformas. Esta tendencia crea oportunidades para que los operadores pequeños y medianos crezcan sin la presión de altos alquileres.
- Por ejemplo, según un análisis de mercado de 2024, las cocinas en la nube en Singapur están entre los segmentos de más rápido crecimiento, y se proyecta que sus ingresos crezcan a una tasa compuesta anual del 20.55% de 2025 a 2030, lo que indica una creciente confianza e inversión en modelos de cocina solo para entrega.
Desafíos Clave
Altos Costos Operativos y Escasez de Mano de Obra
El mercado de servicios de alimentos enfrenta presión por los altos alquileres, el aumento de los costos de servicios públicos y la escasez de personal. Los restaurantes luchan por mantener los márgenes a medida que los salarios aumentan y la rotación se mantiene alta. Los operadores más pequeños enfrentan una mayor presión financiera, lo que limita la expansión y la innovación. La escasez de mano de obra reduce la velocidad del servicio y la complejidad del menú, afectando la experiencia del cliente. Muchos operadores invierten en automatización, capacitación y herramientas de productividad para reducir la presión operativa.
Fuerte Competencia y Sensibilidad al Precio
El denso panorama alimentario de Singapur crea una intensa competencia entre vendedores ambulantes, cadenas de servicio rápido, cafés y restaurantes de servicio completo. Los consumidores comparan precios fácilmente a través de aplicaciones, lo que aumenta la sensibilidad al precio. Las promociones intensas reducen la rentabilidad, especialmente para los establecimientos de nivel medio. Las marcas deben diferenciarse a través de la calidad del menú, la velocidad del servicio y el compromiso digital. Los operadores que no ofrecen un valor claro luchan por retener clientes en este entorno saturado.
Análisis Regional
Changi y Región Oriental
Changi y la Región Oriental representaron aproximadamente el 22% del mercado de servicios de alimentos de Singapur en 2024. El aeropuerto sigue siendo el motor principal, atrayendo a viajeros internacionales, personal de aerolíneas y pasajeros en tránsito que apoyan una fuerte demanda tanto para cenas premium como informales rápidas. Centros residenciales como Tampines, Bedok y Pasir Ris añaden un consumo diario constante en cafeterías, establecimientos de servicio rápido y restaurantes familiares. Los densos conglomerados de viviendas aumentan los volúmenes de entrega en línea, mientras que los centros comerciales generan una fuerte afluencia de público los fines de semana. Las continuas mejoras del aeropuerto y el aumento del turismo siguen reforzando el crecimiento a largo plazo en diversos formatos de alimentos.
Centro de la Ciudad de Singapur
El Centro de la Ciudad de Singapur tuvo la mayor participación en 2024 con casi el 39%. Esta región cubre el CBD, Orchard, Bugis y los distritos comerciales circundantes, atrayendo una gran afluencia de trabajadores de oficina, turistas y hogares de altos ingresos. Los restaurantes premium, cadenas internacionales y cafeterías especializadas dominan debido al fuerte poder adquisitivo y la alta visibilidad de marca. La gastronomía impulsada por el comercio minorista, los almuerzos de negocios y las actividades nocturnas aumentan aún más la demanda. La frecuente innovación en los menús, los lanzamientos de conceptos y los formatos de cenas experienciales mantienen al Centro de la Ciudad como la región más dinámica y competitiva en el mercado nacional.
Islas del Sur y Regiones Exteriores
Las Islas del Sur y las regiones exteriores mantuvieron cerca del 5% de participación en 2024, reflejando su menor base poblacional pero una demanda constante impulsada por el turismo. La actividad gastronómica se concentra en resorts, clubes de playa y atracciones de ocio que atraen a visitantes que buscan experiencias premium, temáticas o centradas en la naturaleza. Los operadores dependen de menús curados, cenas enfocadas en eventos y promociones estacionales para mantener el tráfico. Un mayor interés en el ecoturismo y los viajes recreativos apoya una expansión gradual. Aunque la afluencia de público sigue siendo menor que en las regiones del continente, las mejoras en los enlaces de transporte y el aumento de los viajes de ocio continúan fortaleciendo las oportunidades de mercado de nicho.
Marina Bay y Sentosa
Marina Bay y Sentosa capturaron alrededor del 18% de participación en 2024, respaldados por el turismo de lujo, resorts integrados y grandes lugares de entretenimiento. Restaurantes de alta gama, conceptos de chefs famosos y cenas frente al mar atraen a viajeros adinerados y visitantes de negocios. Los centros de convenciones, hoteles y casinos sostienen la demanda durante todo el año para cenas premium. La región se beneficia de una fuerte oferta de cocina internacional y alta actividad de eventos. La continua inversión en hospitalidad, atracciones y desarrollos de estilo de vida apoya un crecimiento constante, haciendo de esta área un centro clave para formatos de servicios de alimentos de alta gama y orientados a la experiencia.
Región Occidental y Nororiental
La Región Occidental y Nororiental registró casi el 16% de participación en 2024, impulsada por la expansión de distritos residenciales y el creciente desarrollo de centros comerciales. Los centros comerciales y de tránsito de Jurong aumentan la demanda de establecimientos de servicio rápido, cafeterías y restaurantes multiculturales. En el noreste, ciudades como Punggol y Sengkang atraen a familias jóvenes que impulsan una fuerte cultura de cafeterías y un alto uso de entregas en línea. Las crecientes instalaciones educativas y comerciales mejoran el tráfico entre semana, mientras que los centros comerciales de estilo de vida apoyan las cenas de fin de semana. A medida que avanzan nuevos proyectos de vivienda y mejoras en el transporte, ambas áreas continúan fortaleciendo su posición en el mercado de servicios de alimentos de Singapur.
Segmentaciones del Mercado:
Por Tipo de Servicio
- Restaurantes de Servicio Completo
- Restaurantes de Servicio Rápido
- Cafeterías & Bares
- Servicios de Catering
- Servicio de Alimentos Institucional
Por Tipo de Comida
- Vegetariano
- No Vegetariano
- Vegano
- Sin Gluten
- Orgánico
Por Canal de Distribución
- Entrega en Línea
- Comida en el Local
- Para Llevar/Auto-servicio
Por Geografía
- Changi y Región Oriental
- Centro de la Ciudad de Singapur
- Islas del Sur y Regiones Exteriores
- Marina Bay y Sentosa
- Región Occidental y Nororiental
Paisaje Competitivo
El paisaje competitivo del mercado de servicios de alimentos de Singapur sigue siendo intenso, impulsado por una mezcla de cadenas globales, operadores regionales y fuertes marcas locales. Jugadores como Starbucks Corporation, Domino’s Pizza Enterprises Ltd., Paradise Group Holdings Pte Ltd, DFI Retail Group Holdings Limited y Jollibee Foods Corporation se expanden a través de la innovación en el menú, pedidos digitales y establecimientos de múltiples formatos. El creciente interés en comidas más saludables, cenas premium y conceptos enfocados en la entrega impulsa a los operadores a renovar líneas de productos y mejorar la experiencia del cliente. Los nuevos participantes utilizan cocinas de nicho y conceptos de estilo de vida para atraer a los consumidores más jóvenes, mientras que las marcas establecidas fortalecen la lealtad a través de aplicaciones móviles y programas de membresía. El aumento de los costos laborales y de alquiler fomenta la inversión en automatización, optimización de la cadena de suministro y cocinas en la nube. La presión competitiva se intensifica a medida que las marcas compiten en valor, conveniencia y diferenciación de marca tanto en canales físicos como en línea, moldeando un mercado dinámico y de rápida evolución.
Análisis de Jugadores Clave
- Starbucks Corporation
- Domino’s Pizza Enterprises Ltd.
- Paradise Group Holdings Pte Ltd
- DFI Retail Group Holdings Limited
- Jollibee Foods Corporation
- Nandos Chickenland Singapore Pte Ltd
- Crystal Jade Culinary Concepts Holding
- Doctor’s Associates, Inc.
- Hanbaobao Pte Ltd
- QSR Brands (M) Holdings Sdn. Bhd.
Desarrollos Recientes
- En abril de 2025, Starbucks Corporation abrió una tienda conceptual/patrimonial emblemática en 37 Smith Street (Chinatown, Singapur) con elementos de diseño local, bebidas y alimentos exclusivos inspirados en Singapur (colaboración con Old Seng Choong) y mercancía de edición limitada. El establecimiento lanzó un menú exclusivo para Singapur y atrajo la atención de la prensa local en su apertura.
- En mayo de 2024, Paradise Group Holdings (Singapur) anunció planes de expansión adicionales en EE.UU. (con el objetivo de alcanzar múltiples establecimientos en California y el primer local en Texas; parte del impulso de crecimiento en el extranjero de Paradise Group).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Servicio, Tipo de Comida, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los consumidores busquen cocinas globales diversas y comidas premium.
- Las plataformas de pedidos digitales y entrega ganarán una adopción más fuerte entre los grupos de edad.
- Las cocinas en la nube crecerán a medida que los operadores reduzcan los costos de alquiler y escalen más rápido.
- Los menús enfocados en la salud aumentarán a medida que crezca la demanda de comidas veganas, orgánicas y libres de alérgenos.
- La automatización mejorará la velocidad, reducirá la presión laboral y mejorará la consistencia del servicio.
- Los formatos de comida experiencial atraerán a turistas y jóvenes consumidores urbanos.
- Las prácticas de sostenibilidad se fortalecerán, con empaques más ecológicos y reducción del desperdicio de alimentos.
- La competencia se intensificará a medida que las marcas internacionales y locales amplíen sus ofertas de menú.
- Los centros comerciales y de tránsito impulsarán un mayor tráfico de alimentos con nuevos desarrollos de estilo de vida.
- Los modelos de comedor híbridos se expandirán a medida que las marcas combinen el servicio en el lugar, para llevar y entrega para un consumo flexible.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios de alimentos en Singapur y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios de alimentos de Singapur entre 2024 y 2032?
¿Qué segmento del mercado de servicios de alimentos de Singapur tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de servicios de alimentos en Singapur?
¿Quiénes son las empresas líderes en el mercado de servicios de alimentos en Singapur?
¿Qué región tenía la mayor participación en el mercado de servicios de alimentos de Singapur?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Alimentos de Singapur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Alimentos de Singapur Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13371.70 million → 2032: USD 40648.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Alimentos de Singapur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Alimentos de Singapur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Alimentos de Singapur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Alimentos de Singapur Market Drivers
- 3.3 Mercado de Servicios de Alimentos de Singapur Market Restraints & Challenges
- 3.4 Mercado de Servicios de Alimentos de Singapur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Alimentos de Singapur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Alimentos de Singapur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Alimentos de Singapur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Alimentos de Singapur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Alimentos de Singapur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Alimentos de Singapur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Alimentos de Singapur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Alimentos de Singapur Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Alimentos de Singapur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Alimentos de Singapur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Alimentos de Singapur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Alimentos de Singapur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Alimentos de Singapur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Alimentos de Singapur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Alimentos de Singapur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Alimentos de Singapur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Alimentos de Singapur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Alimentos de Singapur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Alimentos de Singapur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
