
Visión General del Mercado
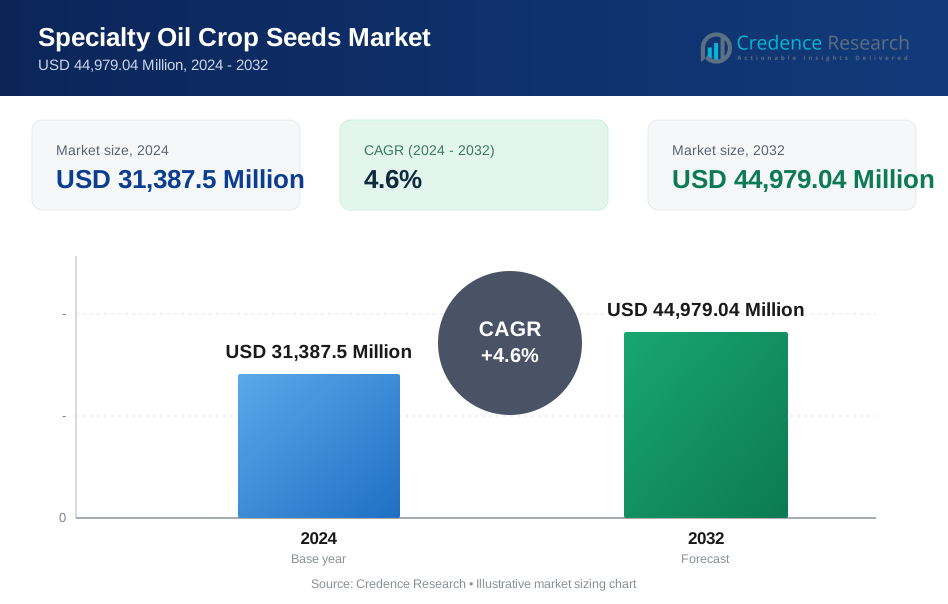
El tamaño del mercado de semillas de cultivos oleaginosos especiales se valoró en 31,387.5 millones de USD en 2024 y se anticipa que alcanzará los 44,979.04 millones de USD para 2032, con un CAGR del 4.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Semillas de Cultivos Oleaginosos Especiales 2024 | 31,387.5 millones de USD |
| Mercado de Semillas de Cultivos Oleaginosos Especiales, CAGR | 4.6% |
| Tamaño del Mercado de Semillas de Cultivos Oleaginosos Especiales 2032 | 44,979.04 millones de USD |
El mercado de semillas de cultivos oleaginosos especiales está conformado por actores prominentes como Smart Earth Seeds, KWS SAAT SE, ZeaKal Inc., BASF SE, Syngenta AG, Nuseed, Limagrain, Corteva Agriscience, Sakata Seed Corporation y Bayer Crop Science (Monsanto), todos los cuales se enfocan en avanzar en variedades de semillas ricas en oleico, nutrientes y resistentes al clima. Estas empresas invierten en mejora genética, desarrollo de híbridos y prácticas de cultivo sostenible para satisfacer la creciente demanda en aplicaciones de procesamiento de alimentos, biocombustibles, cuidado personal y nutracéuticos. América del Norte lidera el mercado de semillas de cultivos oleaginosos especiales con una participación del 34.2% en 2024, respaldada por una fuerte innovación en semillas, una extensa agricultura de oleaginosas y una infraestructura de procesamiento robusta.
Perspectivas del Mercado
- El mercado de semillas de cultivos oleaginosos especiales alcanzó los 31,387.5 millones de USD en 2024 y está creciendo a un CAGR del 4.6%, impulsado por la creciente demanda en las industrias de alimentos, biocombustibles y bienestar.
- El crecimiento del mercado es impulsado por el aumento del uso de semillas de girasol y canola ricas en oleico, con las semillas de girasol manteniendo una participación del 6% en 2024 debido a su alto rendimiento de aceite y versatilidad en aplicaciones.
- Los avances en la cría de híbridos, la selección genómica y la extracción de aceite con valor agregado están moldeando la innovación de productos, apoyando la demanda de variedades de aceite ricas en omega, prensadas en frío y funcionales.
- Los actores clave fortalecen sus posiciones a través de inversiones en I+D, asociaciones con cultivadores y expansión en comidas y proteínas de semillas especiales, mejorando su presencia global.
- América del Norte lidera el mercado con una participación del 2% en 2024, seguida por Europa con un 29.7%, respaldada por sistemas de cultivo fuertes y una creciente demanda de aceites comestibles premium, materias primas sostenibles para combustibles y ingredientes cosméticos naturales.
 Análisis de Segmentación del Mercado:
Por Tipo de Cultivo:
El mercado de semillas de cultivos oleaginosos especiales está liderado por las semillas de girasol, que capturaron un 41.6% de participación en 2024, impulsadas por su alto rendimiento de aceite, fuerte demanda global y adecuación para aplicaciones alimentarias e industriales. Las variedades especiales de canola/colza continúan expandiéndose debido a la creciente preferencia por aceites bajos en grasas saturadas, mientras que la camelina gana terreno en la producción de biocombustibles y combustible de aviación sostenible. Otras semillas oleaginosas especiales contribuyen a aplicaciones funcionales de nicho. La creciente adopción de híbridos alto oleico y resistentes al clima fortalece aún más el dominio de las semillas de girasol dentro del segmento de tipo de cultivo.
- Por ejemplo, Global Clean Energy contrató alrededor de 65,000 acres de camelina en 2023 para suministrar producción de diésel renovable y SAF, demostrando una rápida escalada de piloto a superficie comercial.
Por Forma:
Dentro del segmento de forma, los aceites de semillas dominaron el mercado de semillas de cultivos oleaginosos especiales con un 48.3% de participación en 2024, respaldados por su uso extensivo en aplicaciones culinarias, industriales, cosméticas y de biocombustibles. Las semillas enteras siguen siendo esenciales para el consumo directo y el procesamiento de alimentos, mientras que las harinas y proteínas de semillas ganan impulso en la nutrición basada en plantas y la alimentación animal. Los productos de valor agregado, incluidos los extractos especiales oleicos y ricos en omega, se benefician de la creciente demanda de ingredientes funcionales. El dominio de los aceites de semillas se debe al aumento del consumo de aceites comestibles de alta calidad y la expansión de aplicaciones en industrias de energía limpia.
- Por ejemplo, Nuseed (Nufarm) ofrece híbridos de girasol alto oleico que superan el 90% de contenido de ácido oleico, proporcionando un aceite estable y libre de grasas trans para la fabricación de alimentos y productos de origen vegetal.
Por Aplicación:
El segmento de aplicación está liderado principalmente por los alimentos y bebidas, representando un 37.4% de participación en 2024, impulsado por la creciente demanda de los consumidores por aceites de cocina más saludables, ingredientes de etiqueta limpia y nutrición basada en plantas. Los biocombustibles y la energía siguen siendo un segmento en rápido desarrollo debido al aumento en la adopción de combustibles renovables, particularmente materias primas alto oleico y bajas en carbono. Los cosméticos y el cuidado personal aprovechan los aceites especiales para emolientes naturales, mientras que los productos farmacéuticos y nutracéuticos utilizan aceites ricos en omega para formulaciones terapéuticas. La alimentación y nutrición animal continúan apoyando el crecimiento del mercado a través de harinas de semillas ricas en proteínas. El segmento de alimentos y bebidas mantiene el liderazgo debido al amplio uso en aplicaciones dietéticas globales.
Principales Impulsores del Crecimiento
Creciente Demanda de Aceites Alto Oleico y Ricos en Nutrientes
El mercado de semillas de cultivos oleaginosos especiales está experimentando un fuerte crecimiento debido al aumento de la demanda global de aceites alto oleico, ricos en omega y bajos en grasas saturadas. Los procesadores de alimentos y los consumidores prefieren variedades de aceite más saludables, impulsando la adopción de semillas especiales de girasol, canola y camelina. La conciencia nutricional, las tendencias de etiqueta limpia y la expansión de aplicaciones en alimentos funcionales están acelerando aún más la demanda. Los fabricantes invierten en genética de semillas para mejorar la estabilidad del aceite, el valor nutricional y la eficiencia del procesamiento, posicionando los aceites especiales como alternativas premium tanto en aplicaciones alimentarias domésticas como industriales.
- Por ejemplo, el aceite IngreVita High Oleic Sunflower y EPA/DHA Omega‑3 de Cargill utiliza semillas de girasol alto oleico obtenidas mediante métodos convencionales, combinadas con aceite de pescado y antioxidantes, para ayudar a las marcas de alimentos a añadir omega‑3 de cadena larga para la salud del corazón y el cerebro en productos horneados, bebidas y productos de estilo lácteo.
Expansión de Biocombustibles y Aplicaciones de Energía Sostenible
El crecimiento está significativamente respaldado por el uso creciente de semillas oleaginosas especiales en biocombustibles, diésel renovable y producción de combustible de aviación sostenible. Las variedades de camelina, girasol alto oleico y canola ofrecen perfiles de aceite favorables y características de bajo carbono, alineándose con los objetivos globales de descarbonización. Los incentivos gubernamentales, los mandatos de energía renovable y la inversión en cultivos resilientes al clima fomentan el cultivo a gran escala. A medida que las industrias transicionan hacia combustibles más limpios, los cultivos oleaginosos especiales emergen como materias primas clave, fortaleciendo su papel en la seguridad energética y en mercados impulsados por la sostenibilidad.
- Por ejemplo, Pacific Biodiesel en Hawái ha expandido la agricultura regenerativa de girasoles y otros cultivos de cobertura oleaginosos, y en junio de 2025 entregó su primer lote de biodiésel producido con aceite de girasol de sus operaciones en Kauaʻi a la Estación Generadora Schofield de 50 megavatios de Hawaiian Electric.
Aumento del Uso en Cuidado Personal, Cosméticos y Nutracéuticos
La creciente demanda de ingredientes naturales derivados de plantas en cosméticos y nutracéuticos es un impulsor importante para las semillas de cultivos oleaginosos especiales. Los aceites extraídos de girasol, canola y otras semillas especiales se utilizan ampliamente por sus beneficios acondicionadores de la piel, antioxidantes y terapéuticos. El movimiento de belleza limpia y la preferencia por formulaciones de base biológica están impulsando la adopción en el cuidado de la piel premium, el cuidado del cabello y los suplementos. La innovación continua en la extracción de aceites prensados en frío y funcionales mejora la pureza y el valor del producto, creando oportunidades de alto crecimiento para los productores de aceites especiales que se dirigen a los sectores de bienestar y cuidado personal.
Tendencias y Oportunidades Clave
Avances en Mejoramiento de Semillas e Innovaciones Genómicas
Una tendencia importante que está moldeando el mercado de semillas de cultivos oleaginosos especiales es el rápido avance en las tecnologías de mejoramiento de semillas, incluyendo CRISPR, desarrollo híbrido y selección asistida por marcadores moleculares. Estas innovaciones permiten la producción de variedades de alto rendimiento, resistentes a plagas y resilientes al clima con una composición de aceite mejorada. Las empresas están desarrollando cada vez más semillas especiales con perfiles de ácidos grasos adaptados para aplicaciones industriales y alimentarias específicas. El mejor rendimiento agronómico y la producción predecible crean nuevas oportunidades para cultivadores, procesadores y productores de energía que buscan materias primas sostenibles de alto valor.
- Por ejemplo, los híbridos de canola alto oleico InVigor Health de BASF producen un aceite especial con un contenido elevado de ácido oleico y mayor estabilidad al calor, apoyando a los fabricantes de alimentos que requieren aceites más estables para freír y procesar.
Creciente Potencial de Mercado para Productos de Aceite Funcionales y de Valor Añadido
La creciente demanda de aceites de valor añadido como formulaciones enriquecidas con omega, prensadas en frío y alto oleico crea oportunidades comerciales significativas. Los fabricantes están expandiéndose en comidas de semillas especiales, proteínas y extractos bioactivos para satisfacer la creciente demanda en los mercados de nutrición basada en plantas, salud animal y bienestar. Los ingredientes funcionales derivados de cultivos oleaginosos especiales atraen el interés de las industrias nutracéutica, farmacéutica y de alimentos con etiqueta limpia. Este cambio hacia productos de aceite premium y multifuncionales mejora el potencial de ingresos y fomenta la diversificación a lo largo de la cadena de valor.
- Por ejemplo, la proteína de guisante Radipure™ de Cargill, derivada de guisantes, presenta alta solubilidad, sabor suave y estatus no transgénico para su uso en alternativas lácteas, bebidas y sustitutos de carne.
Desafíos Clave
Rendimientos de Cultivos Fluctuantes y Vulnerabilidad Climática
Los riesgos relacionados con el clima representan un desafío significativo para el mercado de semillas de cultivos oleaginosos especiales, ya que el clima extremo, la sequía y la degradación del suelo afectan la productividad y calidad de los cultivos. Las oleaginosas especiales, especialmente el girasol y la canola, son sensibles a las fluctuaciones de temperatura y la variabilidad de las precipitaciones. Los rendimientos impredecibles aumentan los costos de producción y alteran la estabilidad del suministro para los procesadores y las industrias de uso final. A pesar de los avances en variedades de semillas resilientes, los cultivadores continúan enfrentando incertidumbre, lo que obliga a las empresas a invertir en agricultura inteligente para el clima y prácticas agrícolas adaptativas.
Altos Costos de Producción e Infraestructura Limitada en Regiones Emergentes
El mercado enfrenta desafíos debido a los altos costos de cultivo, procesamiento y almacenamiento asociados con los cultivos oleaginosos especiales. Las variedades de semillas avanzadas, la agricultura de precisión y las instalaciones de extracción especializadas requieren una inversión de capital sustancial, lo que limita la adopción en regiones en desarrollo. La infraestructura inadecuada de almacenamiento, logística y control de calidad limita aún más la eficiencia de la cadena de suministro. Los pequeños y medianos agricultores luchan por competir con los grandes productores, ralentizando la penetración del mercado. Abordar las barreras de costos y mejorar las capacidades de procesamiento regionales siguen siendo esenciales para desbloquear el potencial completo del mercado.
Análisis Regional
América del Norte
América del Norte lidera el mercado de semillas de cultivos oleaginosos especiales con una participación del 34.2% en 2024, impulsada por la fuerte demanda de variedades de girasol alto oleico, canola y camelina. La región se beneficia de tecnologías avanzadas de mejoramiento de semillas, cultivo a gran escala e infraestructura de procesamiento bien establecida. Las crecientes aplicaciones en biocombustibles, nutracéuticos e ingredientes alimentarios de etiqueta limpia fortalecen aún más la expansión del mercado. Los marcos regulatorios de apoyo que promueven la producción de diésel renovable y combustible de aviación sostenible mejoran la adopción de cultivos oleaginosos especiales. La presencia de importantes empresas de agritech y la inversión continua en híbridos resistentes a la sequía continúan reforzando el liderazgo de América del Norte.
Europa
Europa representó una participación del 29.7% en 2024, respaldada por la fuerte demanda de aceites comestibles premium, cosméticos sostenibles y productos de nutrición a base de plantas. Las estrictas regulaciones ambientales de la región y el enfoque en la reducción de carbono aceleran el cultivo de variedades de oleaginosas alto oleico y bajo en grasas saturadas. Países como Francia, Alemania y los Países Bajos lideran la producción de girasol y colza especiales. Las políticas de biocombustibles en expansión, particularmente bajo la Directiva de Energía Renovable (RED II), promueven un mayor uso de cultivos oleaginosos especiales. La sólida innovación en el mejoramiento de semillas especiales y las prácticas agrícolas sostenibles mejoran aún más la posición del mercado europeo.
Asia-Pacífico
Asia-Pacífico tuvo una participación del 22.8% en 2024, impulsada por el creciente consumo de aceites comestibles, la expansión de las industrias de procesamiento de alimentos y la creciente demanda de productos de salud a base de plantas. Países como China, India y Australia están fortaleciendo la capacidad de producción de girasol, canola y oleaginosas especiales emergentes. La rápida urbanización y el aumento de los ingresos disponibles apoyan una mayor adopción de productos de aceite premium. Las iniciativas gubernamentales que promueven la autosuficiencia en oleaginosas y las mejoras tecnológicas en variedades híbridas y tolerantes a la sequía impulsan la expansión del mercado. El uso creciente de harinas de semillas especiales en la ganadería y la acuicultura también contribuye al crecimiento regional.
América Latina
América Latina capturó una participación del 7.6% en 2024, respaldada por el creciente cultivo de girasol, canola y cultivos especiales de nicho en Argentina, Brasil y Chile. Las condiciones climáticas favorables y la abundante tierra cultivable mejoran la eficiencia de la producción. La creciente demanda de alimentos y aceites industriales, junto con la expansión de programas de biocombustibles, fortalece las perspectivas del mercado. La región está adoptando cada vez más semillas híbridas mejoradas y técnicas de agricultura de precisión para aumentar el rendimiento del aceite y la resiliencia de los cultivos. Las crecientes oportunidades de exportación y la inversión en infraestructura de procesamiento posicionan aún más a América Latina como un contribuyente emergente al suministro de oleaginosas especiales.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 5.7% en 2024, impulsada por la expansión de programas de desarrollo agrícola y la creciente adopción de oleaginosas especiales tolerantes a la sequía como el girasol y el sésamo. La creciente demanda de aceites comestibles, cosméticos y productos nutracéuticos apoya el crecimiento del mercado. Los países del norte de África fortalecen el cultivo debido al clima favorable y al apoyo gubernamental para la autosuficiencia en oleaginosas. La infraestructura de procesamiento limitada y la escasez de agua siguen siendo desafíos clave, pero las inversiones continuas en prácticas agrícolas modernas e innovación en semillas mejoran gradualmente las capacidades de producción en toda la región.
Segmentaciones del Mercado:
Por Tipo de Cultivo
- Semillas de girasol
- Variedades especiales de canola/colza
- Camelina (falso lino)
- Otras oleaginosas especiales
Por Forma
- Semillas enteras
- Aceites de semillas
- Harinas y proteínas de semillas
- Productos de valor añadido
Por Aplicación
- Alimentos y bebidas
- Biocombustibles y energía
- Cosméticos y cuidado personal
- Productos farmacéuticos y nutracéuticos
- Alimento y nutrición animal
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de semillas de cultivos oleaginosos especiales está conformado por empresas líderes como Smart Earth Seeds, KWS SAAT SE, ZeaKal Inc., BASF SE, Syngenta AG, Nuseed (Nufarm), Limagrain, Corteva Agriscience, Sakata Seed Corporation y Bayer Crop Science (Monsanto). Estos actores se centran en desarrollar variedades de semillas de alto contenido oleico, alto rendimiento y resilientes al clima para satisfacer la creciente demanda en las industrias de alimentos, biocombustibles, nutracéuticos y cuidado personal. Las inversiones estratégicas en tecnologías avanzadas de mejoramiento, genética molecular y soluciones agrícolas sostenibles fortalecen su posicionamiento en el mercado. Varias empresas amplían la colaboración con productores e instituciones de investigación para acelerar la innovación en rasgos de oleaginosas especiales. La expansión del portafolio de productos hacia aceites ricos en omega, comidas especiales y extractos de valor añadido mejora aún más la competitividad. La expansión geográfica en regiones de alto crecimiento y las asociaciones específicas con productores de biocombustibles apoyan el crecimiento a largo plazo. La I+D continua y la mejora de la integración de la cadena de suministro siguen siendo centrales para fortalecer el liderazgo en este mercado en evolución.
Análisis de Jugadores Clave
- Smart Earth Seeds
- KWS SAAT SE
- ZeaKal Inc.
- BASF SE
- Syngenta AG
- Nuseed (Nufarm)
- Limagrain
- Corteva Agriscience
- Sakata Seed Corporation
- Bayer Crop Science (Monsanto)
Desarrollos Recientes
- En 2025, Syngenta abrió una nueva instalación de fabricación de biológicos en Orangeburg, Carolina del Sur, capaz de producir 16,000 toneladas de bioestimulantes anualmente para apoyar los esfuerzos de resiliencia de cultivos.
- En marzo de 2024, Syngenta Vegetable Seeds inauguró un nuevo Laboratorio de Salud de Semillas en Hyderabad, India, mejorando el control de calidad de las semillas y apoyando un suministro de semillas más saludable y libre de enfermedades para los mercados de Asia-Pacífico y más allá.
- En septiembre de 2023, Nuseed anunció el prelanzamiento de su nuevo híbrido de girasol alto oleico y tolerante a Express N4H490 E para la temporada 2024, añadiendo un producto con resistencia avanzada al mildiu velloso y alto contenido de aceite a su cartera de oleaginosas especiales.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Cultivo, Forma, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado se expandirá a medida que aumente la demanda de aceites especiales altos en oleico y ricos en nutrientes en los sectores alimentario, de salud e industrial.
- La producción de biocombustibles y combustible de aviación sostenible fortalecerá el papel de los cultivos de aceite especial como materias primas preferidas de bajo carbono.
- Los fitomejoradores acelerarán el desarrollo de variedades resilientes al clima y de alto rendimiento para enfrentar los desafíos de producción global.
- Los productos de aceite funcionales y de valor añadido ganarán tracción en aplicaciones nutracéuticas, farmacéuticas y de belleza.
- La adopción de la agricultura de precisión y herramientas genómicas avanzadas mejorará el rendimiento de los cultivos y la calidad del aceite.
- Las regiones emergentes presenciarán un mayor cultivo impulsado por políticas agrícolas de apoyo y crecientes capacidades de procesamiento.
- Las iniciativas de sostenibilidad empujarán a los fabricantes hacia semillas ecológicas con huellas ambientales mejoradas.
- Las asociaciones entre empresas de semillas, cultivadores y productores de biocombustibles se volverán más prominentes.
- La demanda de ingredientes de origen vegetal fomentará la diversificación hacia proteínas y harinas de semillas especiales.
- La modernización de la cadena de suministro y la mejora de la infraestructura de almacenamiento apoyarán la disponibilidad estable y la distribución global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de semillas de cultivos de aceite especial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de semillas de cultivos de aceite especial entre 2024 y 2032?
¿Qué segmento del mercado de semillas de cultivos de aceite especial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de semillas de cultivos de aceite especializadas?
¿Quiénes son las empresas líderes en el mercado de semillas de cultivos de aceite especial?
¿Qué región comandó la mayor parte del mercado de semillas de cultivos de aceite especial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Semillas de Cultivos Oleaginosos Especiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Semillas de Cultivos Oleaginosos Especiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 31,387.5 Million → 2032: USD 44,979.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Semillas de Cultivos Oleaginosos Especiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Drivers
- 3.3 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Restraints & Challenges
- 3.4 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Semillas de Cultivos Oleaginosos Especiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Semillas de Cultivos Oleaginosos Especiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Semillas de Cultivos Oleaginosos Especiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Semillas de Cultivos Oleaginosos Especiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Semillas de Cultivos Oleaginosos Especiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Semillas de Cultivos Oleaginosos Especiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Semillas de Cultivos Oleaginosos Especiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Semillas de Cultivos Oleaginosos Especiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Semillas de Cultivos Oleaginosos Especiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Semillas de Cultivos Oleaginosos Especiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Semillas de Cultivos Oleaginosos Especiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Semillas de Cultivos Oleaginosos Especiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
