
Visión General del Mercado
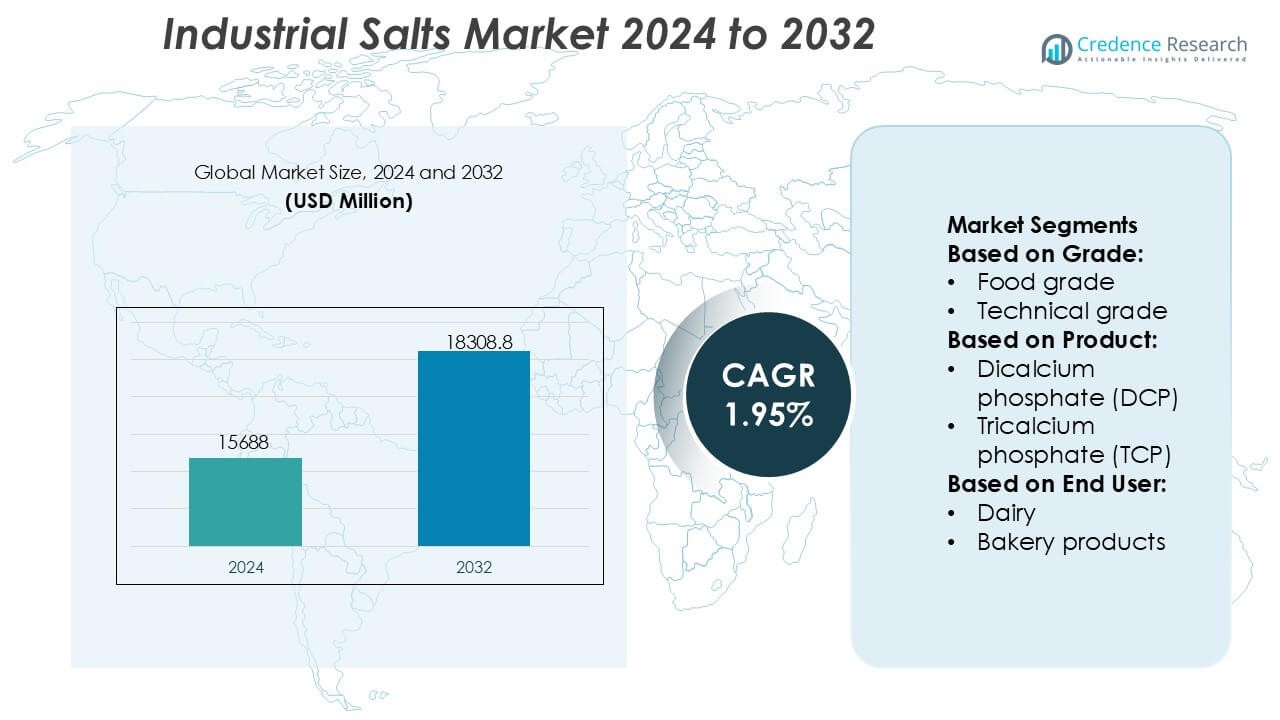
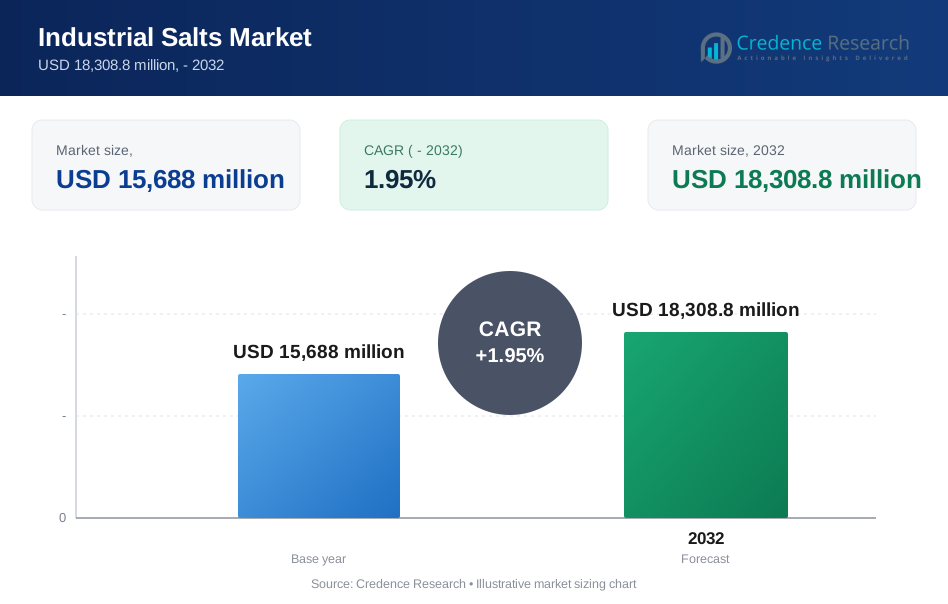
El tamaño del mercado de sales industriales fue valorado en USD 15688 millones en 2024 y se anticipa que alcanzará los USD 18308.8 millones para 2032, con un CAGR del 1.95% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sales Industriales 2024 | USD 15688 Millones |
| Mercado de Sales Industriales, CAGR | 1.95% |
| Tamaño del Mercado de Sales Industriales 2032 | USD 18308.8 Millones |
El mercado de sales industriales está conformado por una mezcla de productores globalmente establecidos y proveedores integrados regionalmente que fortalecen su competitividad a través de capacidades avanzadas de extracción, operaciones de refinación a gran escala y carteras de productos diversificadas que sirven a la industria alimentaria, química, tratamiento de agua y manufactura industrial. Las empresas enfatizan grados de alta pureza, métodos de minería sostenibles y procesamiento automatizado de salmuera para cumplir con los crecientes requisitos de calidad y regulaciones en los sectores de uso final. Asia-Pacífico lidera el mercado global con una participación exacta del 38%, respaldada por una extensa producción química, rápida expansión industrial y fuerte utilización en aplicaciones de tratamiento de agua y alimentos procesados, reforzando su posición como el centro regional dominante.
Perspectivas del Mercado
- El tamaño del mercado de sales industriales alcanzó los USD 15,688 millones en 2024 y alcanzará los USD 18,308.8 millones para 2032 con un CAGR del 1.95%, reflejando una demanda estable a largo plazo en las principales aplicaciones industriales.
- Los fuertes impulsores incluyen el aumento del consumo en el procesamiento de alimentos, la fabricación química, el tratamiento de agua y las operaciones metalúrgicas, respaldados por la creciente preferencia por grados de sal de alta pureza y especialidad.
- Las tendencias del mercado destacan la creciente adopción de tecnologías de extracción sostenibles, procesamiento automatizado de salmuera y sales refinadas a base de fosfatos adaptadas para un rendimiento funcional en los sectores de uso final.
- La intensidad competitiva sigue siendo alta a medida que los productores globales y regionales expanden la capacidad, mejoran la pureza del producto y diversifican las carteras a pesar de las restricciones vinculadas a las regulaciones ambientales y la variabilidad de las materias primas.
- Asia-Pacífico lidera con una participación exacta del 38%, mientras que los polifosfatos de sodio dominan el segmento de productos con una participación del 31%, respaldados por su uso generalizado en estabilizadores de alimentos, limpieza industrial y aplicaciones de acondicionamiento de agua.
Análisis de Segmentación del Mercado:
Por Grado
La sal de grado alimenticio domina el mercado de sales industriales con una participación exacta del 46%, respaldada por estrictos estándares de calidad y un fuerte consumo en aplicaciones de procesamiento de alimentos. Su alto nivel de pureza, perfil mineral controlado y cumplimiento con los estándares regulatorios fortalecen su adopción en alimentos envasados, formulaciones lácteas y formulaciones de bebidas. La sal de grado técnico sigue debido a la creciente demanda en el procesamiento químico, descongelación y manufactura industrial. La sal de grado farmacéutico, aunque más pequeña, gana tracción constante a medida que los fabricantes de medicamentos aumentan la dependencia del cloruro de sodio ultra refinado para formulaciones que requieren isotonicidad y estabilidad precisas.
- Por ejemplo, INEOS Enterprises opera una de las mayores operaciones de sal al vacío de Europa en su instalación de Cheshire, produciendo más de 1,000,000 toneladas de sal de alta pureza anualmente, con sal evaporada al vacío que alcanza niveles de pureza superiores al 99.9%, cumpliendo con estrictas especificaciones de grado alimenticio y farmacéutico.
Por Producto
Entre todas las sales industriales basadas en fosfatos, los polifosfatos de sodio lideran el mercado con una participación exacta del 31%, impulsados por el fuerte uso de SAPP, SHMP, STPP y TSPP en la conservación de alimentos, acondicionamiento de agua y limpieza industrial. SHMP sigue siendo un contribuyente clave debido a su alta capacidad de secuestro y su papel en la mejora de la textura y retención de humedad en alimentos procesados. Los fosfatos de amonio y potasio experimentan una creciente adopción en fertilizantes y sistemas de amortiguación, mientras que los fosfatos de calcio ganan relevancia en el leudado de panadería y la fortificación mineral. La demanda aumenta a medida que las industrias de uso final buscan aditivos multifuncionales que mejoren la estabilidad, emulsificación y eficiencia de procesamiento.
- Por ejemplo, Morton Salt opera una red de producción industrial a gran escala que incluye instalaciones capaces de fabricar más de 250,000 toneladas de sales especiales de grado alimenticio anualmente, respaldadas por líneas de granulación de precisión y secado continuo diseñadas para mantener la humedad del producto por debajo de 0.1 g por 100 g.
Por Usuario Final
El sector de Alimentos y Bebidas, liderado por aplicaciones en lácteos, panadería y bebidas, representa una participación exacta del 38%, convirtiéndose en el usuario final dominante de sales industriales. El procesamiento de lácteos depende en gran medida de los fosfatos para el control del pH, la estabilización de proteínas y la mejora de las características de fusión en productos de queso. Los fabricantes de panadería utilizan sales de leudado para el acondicionamiento de la masa y el aumento de volumen. Los procesadores de carne y mariscos dependen de los fosfatos para mejorar la retención de humedad y frescura. Más allá de los alimentos, el tratamiento de agua y la minería de metales impulsan una demanda adicional, beneficiándose de la inhibición de incrustaciones, el apoyo a la flotación y las propiedades de purificación de las sales.
Principales Impulsores del Crecimiento
- Expansión del Uso en Aplicaciones de Procesamiento de Alimentos
Las sales industriales experimentan una creciente demanda en el procesamiento de alimentos a medida que los fabricantes priorizan la textura consistente, la conservación y el equilibrio mineral en productos lácteos, de panadería y cárnicos. Los fosfatos a base de sal mejoran la retención de humedad, estabilizan las proteínas y mejoran la vida útil del producto, apoyando formulaciones comerciales a gran escala. El crecimiento se acelera a medida que aumenta el consumo de alimentos procesados y de conveniencia a nivel mundial, impulsando los requisitos de sales de alta pureza y grado alimenticio. El fortalecimiento del cumplimiento normativo y los marcos de certificación de calidad refuerzan aún más su adopción en entornos de fabricación de alimentos estandarizados.
- Por ejemplo, Rio Tinto PLC opera Dampier Salt Limited, uno de los sistemas de producción de sal solar más grandes del mundo, con una capacidad instalada que supera las 10,300,000 toneladas por año en sus sitios de Dampier, Port Hedland y Lake MacLeod.
- Aumento de la Adopción en el Tratamiento de Agua y la Purificación Industrial
Las instalaciones de tratamiento de agua y las instalaciones industriales dependen de las sales industriales para apoyar el ablandamiento, la regulación del pH, la prevención de incrustaciones y la eliminación de contaminantes. La creciente inversión en infraestructura municipal de agua y normas más estrictas para la descarga de efluentes elevan la demanda de sales utilizadas en resinas de intercambio iónico y ciclos de purificación. La rápida urbanización intensifica la presión sobre los sistemas de calidad del agua, lo que lleva a las empresas de servicios públicos a implementar soluciones de acondicionamiento a base de sal. Los conglomerados industriales en minería, productos químicos y textiles también expanden su uso a medida que la eficiencia operativa y la longevidad del equipo se convierten en prioridades más altas.
- Por ejemplo, Delmon Salt Factory Co. Ltd opera una de las plantas de producción de sal por evaporación más grandes de la región del Golfo, produciendo más de 800,000 toneladas de sal de alta pureza anualmente, con grados refinados que logran niveles de pureza superiores al 99.5% de NaCl.
- Creciente Integración en la Fabricación Química y Procesos Metalúrgicos
Los procesadores químicos y las industrias metalúrgicas integran cada vez más las sales industriales para apoyar reacciones catalíticas, electrólisis de salmuera y extracción de metales. Los derivados de sodio y potasio permiten un mejor control de las reacciones y la consistencia del producto, fortaleciendo su relevancia en la síntesis de cloro-álcali, tintes, detergentes y producción de pigmentos. Los operadores mineros utilizan sales como potenciadores de flotación y agentes de separación, permitiendo una mayor recuperación de rendimiento. La creciente demanda global de productos químicos especializados y metales refinados refuerza el papel de las sales industriales como materias primas esenciales en cadenas de valor industrial de alto volumen.
Tendencias y Oportunidades Clave
- Aumento de la Demanda de Formulaciones de Sal de Alta Pureza y Especialidad
Los fabricantes muestran un creciente interés en sales de alta pureza y mezclas avanzadas de fosfatos diseñadas para un rendimiento funcional en alimentos, productos farmacéuticos y operaciones industriales de precisión. Los grados especiales ganan tracción a medida que los usuarios finales priorizan la consistencia, las bajas impurezas y la distribución ajustada del tamaño de las partículas. Las oportunidades se expanden para los productores que ofrecen formulaciones personalizadas adecuadas para aplicaciones específicas como el leudado controlado, la fortificación mineral y la estabilización de procesos. El cambio hacia ingredientes de etiqueta más limpia y los rigurosos estándares de calidad apoyan aún más los avances en tecnologías de refinación y producción de grados especiales.
- Por ejemplo, Compass Minerals Limited opera una instalación de sal evaporada de alta pureza en Lyons, Kansas, capaz de producir más de 450,000 toneladas de sal de grado alimenticio e industrial anualmente. Su línea de refinación incorpora un sistema de purificación de cristales en múltiples etapas que consistentemente ofrece una pureza de NaCl superior al 99.8%, con contenido insoluble reducido a menos de 30 mg/kg.
- Expansión del Alcance de Aplicación en el Procesamiento de Carne, Mariscos y Lácteos
Las sales industriales ganan una adopción más amplia en los sectores de procesamiento de proteínas a medida que los fabricantes se enfocan en mejorar el rendimiento, la uniformidad de la textura y la retención de humedad. Los fosfatos siguen siendo esenciales para estabilizar emulsiones, mejorar la capacidad de retención de agua y apoyar la seguridad del producto mediante una mejor resistencia microbiana. El creciente consumo de carne procesada, queso y comidas listas para cocinar amplía la oportunidad para aditivos funcionales a base de sal. Los productores que ofrecen mezclas específicas para aplicaciones de marinado, curado y rehidratación fortalecen su ventaja competitiva en líneas de productos basados en proteínas en evolución.
- Por ejemplo, K+S Group opera su línea de producción de sal de grado alimenticio de alta pureza en la planta de Werra, que produce más de 500,000 toneladas anualmente con una pureza de NaCl superior al 99.9%.
- Avances Tecnológicos en Extracción, Purificación y Procesamiento
Las innovaciones en minería, extracción de salmuera y eficiencia de producción permiten a los fabricantes suministrar sales industriales con una pureza mejorada y características químicas optimizadas. Los sistemas de evaporación automatizados, la filtración por membrana y las tecnologías de cristalización continua mejoran el rendimiento y el desempeño ambiental. Surgen oportunidades para los productores que invierten en procesamiento energéticamente eficiente y modelos de extracción alineados con el medio ambiente. Estos avances reducen el desperdicio, mejoran la confiabilidad operativa y apoyan la producción escalable, posicionando a los fabricantes tecnológicamente avanzados para satisfacer la creciente demanda en aplicaciones industriales globales.
Desafíos Clave
- Variabilidad en la Calidad de la Materia Prima y Dependencia de la Cadena de Suministro
Los productores a menudo enfrentan desafíos asociados con la calidad inconsistente de la materia prima, particularmente en fuentes naturales de salmuera y sal de roca sensibles a factores climáticos y geológicos. La variabilidad afecta los niveles de pureza, la eficiencia del procesamiento y el rendimiento del producto final, aumentando la complejidad operativa. Las fluctuaciones en la cadena de suministro vinculadas a restricciones mineras y cuellos de botella en el transporte aumentan aún más el riesgo. Estos problemas presionan a los fabricantes a invertir en tecnologías de purificación, diversificar el abastecimiento y desarrollar inventarios de reserva para mantener un suministro de mercado confiable.
- Regulaciones Ambientales y Restricciones en la Gestión de Residuos
Las estrictas regulaciones que rigen la descarga de salmuera, las operaciones mineras y las emisiones relacionadas con la producción crean obstáculos operativos para los fabricantes de sal industrial. El cumplimiento ambiental requiere una inversión significativa en tratamiento de residuos, reciclaje de agua y procesos de extracción de bajo impacto. En regiones con mayor escrutinio ecológico, los desafíos de permisos y los crecientes costos operativos limitan las oportunidades de expansión. La gestión de subproductos y la garantía de prácticas de eliminación sostenible siguen siendo preocupaciones críticas, obligando a los participantes de la industria a modernizar la infraestructura de producción y adoptar marcos de procesamiento responsables con el medio ambiente.
Análisis Regional
Norteamérica
América del Norte tiene una participación exacta del 28% en el mercado de sales industriales, respaldada por una fuerte demanda de las industrias de procesamiento químico, tratamiento de agua y fabricación de alimentos. EE.UU. lidera el consumo debido a su gran sector de cloro-álcali y sus establecidas instalaciones de extracción de salmuera. La región se beneficia de tecnologías mineras avanzadas, marcos regulatorios estables e inversión constante en infraestructura de agua municipal. Las aplicaciones en expansión en descongelación y purificación industrial refuerzan el crecimiento del mercado. El creciente enfoque en grados de alta pureza para aplicaciones farmacéuticas y de alimentos procesados fortalece aún más la posición estratégica de la región.
Europa
Europa representa una participación exacta del 24% , impulsada por actividades robustas de procesamiento de alimentos, producción láctea y fabricación química. Países como Alemania, los Países Bajos y Francia mantienen niveles de consumo fuertes debido al uso extensivo de sales industriales en el ablandamiento de agua y formulaciones de detergentes. Las estrictas regulaciones ambientales promueven la adopción de sales refinadas con niveles de impurezas controlados, apoyando la modernización de los sistemas de producción. La demanda de agentes antiaglomerantes, sales leudantes y aditivos a base de fosfato se mantiene estable en los sectores de alimentos y panadería. Las prácticas mineras avanzadas de la región y el fuerte énfasis en el procesamiento sostenible mejoran aún más el rendimiento del mercado.
Asia-Pacífico
Asia-Pacífico domina el mercado de sales industriales con una participación exacta del 38% , impulsada por el procesamiento de alimentos a gran escala, la rápida industrialización y la expansión significativa en infraestructura de tratamiento de agua. China e India contribuyen con la mayoría de la demanda debido a la extensa fabricación química, farmacéutica y operaciones metalúrgicas. El creciente consumo de alimentos procesados amplifica la necesidad de sales de calidad alimentaria y derivados de fosfato. La creciente inversión en plantas de desalinización y mejoras en la calidad del agua municipal fortalece la demanda a largo plazo. Las capacidades competitivas de producción de la región y sus abundantes reservas naturales de sal refuerzan su liderazgo dentro del mercado global.
América Latina
América Latina captura una participación exacta del 6% , respaldada por la creciente adopción de sales industriales en el procesamiento de alimentos, minería y fabricación química. Brasil y México impulsan el crecimiento regional a medida que las industrias de alimentos envasados en expansión y los sectores activos de extracción de minerales elevan el uso de sales refinadas y aditivos a base de fosfato. Las aplicaciones de tratamiento de agua ganan tracción debido al aumento de la urbanización y el desarrollo de infraestructura. Aunque la capacidad de producción sigue siendo moderada, la mejora de las tecnologías de extracción y los esfuerzos de optimización de la cadena de suministro fortalecen la fiabilidad del mercado. Las oportunidades de crecimiento continúan surgiendo a medida que las industrias locales se orientan hacia estándares de calidad consistentes y formulaciones de sal de valor agregado.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación exacta del 4% , con la demanda concentrada en el tratamiento de agua, desalinización y fabricación química. Países como Arabia Saudita y los Emiratos Árabes Unidos dependen en gran medida de las sales industriales para la regeneración de salmuera y sistemas de purificación en plantas de desalinización a gran escala. Los sectores de minería y metales en Sudáfrica y Marruecos contribuyen con un consumo adicional. La limitada capacidad de producción doméstica impulsa las importaciones de sales refinadas y fosfatos. La inversión continua en procesamiento de alimentos, sistemas de agua municipales y expansión industrial crea un potencial de crecimiento constante a pesar de las limitaciones estructurales de suministro.
Segmentaciones del mercado:
Por grado:
- Grado alimenticio
- Grado técnico
Por producto:
- Fosfato dicálcico (DCP)
- Fosfato tricálcico (TCP)
Por usuario final:
- Lácteos
- Productos de panadería
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Los actores del Mercado de Sales Industriales como INEOS Enterprises, Morton Salt, Rio Tinto PLC, Delmon Salt Factory Co. Ltd, Compass Minerals Limited, K+S Group, Mitsui & Co. Ltd., Cargill Inc., China National Salt Industry Corporation (CNSIC), Tata Chemicals Limited. el Mercado de Sales Industriales refleja una mezcla equilibrada de productores globales, proveedores regionales y fabricantes químicos integrados verticalmente que expanden activamente sus capacidades operativas para satisfacer la creciente demanda industrial. Las empresas fortalecen su competitividad invirtiendo en métodos de extracción de alta eficiencia, sistemas automatizados de procesamiento de salmuera y tecnologías avanzadas de purificación que mejoran la consistencia y los niveles de pureza del producto. Muchos participantes se centran en diversificar sus carteras con sales especiales y derivados a base de fosfato adaptados para el procesamiento de alimentos, tratamiento de agua y fabricación química. Los acuerdos estratégicos de suministro, la optimización logística y las prácticas mineras sostenibles refuerzan aún más el posicionamiento en el mercado a medida que los usuarios finales buscan cada vez más soluciones de sal confiables, de alta calidad y específicas para aplicaciones.
Análisis de Jugadores Clave
- INEOS Enterprises
- Morton Salt
- Rio Tinto PLC
- Delmon Salt Factory Co. Ltd
- Compass Minerals Limited
- Grupo K+S
- Mitsui & Co. Ltd.
- Cargill Inc.
- Corporación Nacional de la Industria de la Sal de China (CNSIC)
- Tata Chemicals Limited
Desarrollos Recientes
- En mayo de 2025, Minerals Development Oman (MDO) se asoció con Dev Salt para el Proyecto Naqa Salt en Mahout, Omán, para construir la mayor instalación industrial de sal alimentada por energía solar de la región, produciendo sal de alta pureza y rica en bromo para mercados globales, impulsando el sector minero y las exportaciones de Omán. El proyecto utiliza evaporación solar sostenible en el área de concesión de MDO, aprovechando la proximidad al Puerto de Duqm para la exportación, y tiene como objetivo satisfacer la creciente demanda industrial.
- En abril de 2025, McCormick lanzó cinco sales de acabado de edición limitada introduciendo sabores únicos como Sandía Limón y Mantequilla Dorada. Estas sales de textura gruesa están diseñadas para añadir un toque final de sabor, textura y aroma a una amplia variedad de platos y bebidas.
- En marzo de 2025, The Michigan Potash & Salt Co. lanzó su nuevo negocio Michigan Salt con el objetivo de producir sal de calidad alimentaria anualmente desde la planta evaporativa más nueva y de menor costo de Estados Unidos, un coproducto de su operación de fertilizantes de potasa, satisfaciendo la demanda del Medio Oeste para ablandamiento de agua, deshielo de carreteras y necesidades alimentarias mientras mejora el suministro doméstico.
- En septiembre de 2024, QatarEnergy, a través de su programa de localización TAWTEEN, formó una empresa conjunta con Mesaieed Petrochemical Holding Company (MPHC), Qatar Industrial Manufacturing Co. (QIMC) y Atlas Yatirim de Turquía para crear Qatar Salt Products Company (QSalt) en Um Al Houl, Qatar.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Grado, Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una creciente demanda de sales de alta pureza en aplicaciones alimentarias, farmacéuticas y químicas especializadas.
- Los proyectos de tratamiento de agua y desalinización continuarán expandiendo el consumo de sal industrial a nivel mundial.
- Los productores adoptarán tecnologías avanzadas de extracción y refinamiento para mejorar la eficiencia y la sostenibilidad.
- El crecimiento en la fabricación de alimentos procesados aumentará el uso de sales de fosfato funcionales.
- Los sectores de minería y metalurgia fortalecerán la demanda de sales que apoyan los procesos de flotación, separación y purificación.
- Los métodos de producción energéticamente eficientes y de bajo impacto ganarán protagonismo en las principales instalaciones.
- Las sales formuladas a medida verán una mayor adopción a medida que los usuarios finales busquen un rendimiento específico para sus aplicaciones.
- La integración de la cadena de suministro regional mejorará la fiabilidad de la distribución y reducirá las dependencias de importación.
- Los cambios regulatorios fomentarán una mayor inversión en sistemas de procesamiento ambientalmente compatibles.
- La competencia en el mercado se intensificará a medida que los productores expandan su capacidad e introduzcan soluciones de sal tecnológicamente mejoradas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sales industriales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sales industriales entre 2024 y 2032?
¿Qué segmento del mercado de sales industriales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sales industriales?
¿Quiénes son las empresas líderes en el mercado de sales industriales?
¿Qué región tuvo la mayor participación en el mercado de sales industriales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sales Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sales Industriales Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 15,688 million → 2032: USD 18,308.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sales Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sales Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sales Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sales Industriales Market Drivers
- 3.3 Mercado de Sales Industriales Market Restraints & Challenges
- 3.4 Mercado de Sales Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sales Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sales Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sales Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sales Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sales Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sales Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sales Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sales Industriales Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sales Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sales Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sales Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sales Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sales Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sales Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sales Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sales Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sales Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sales Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sales Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
