
Visión General del Mercado
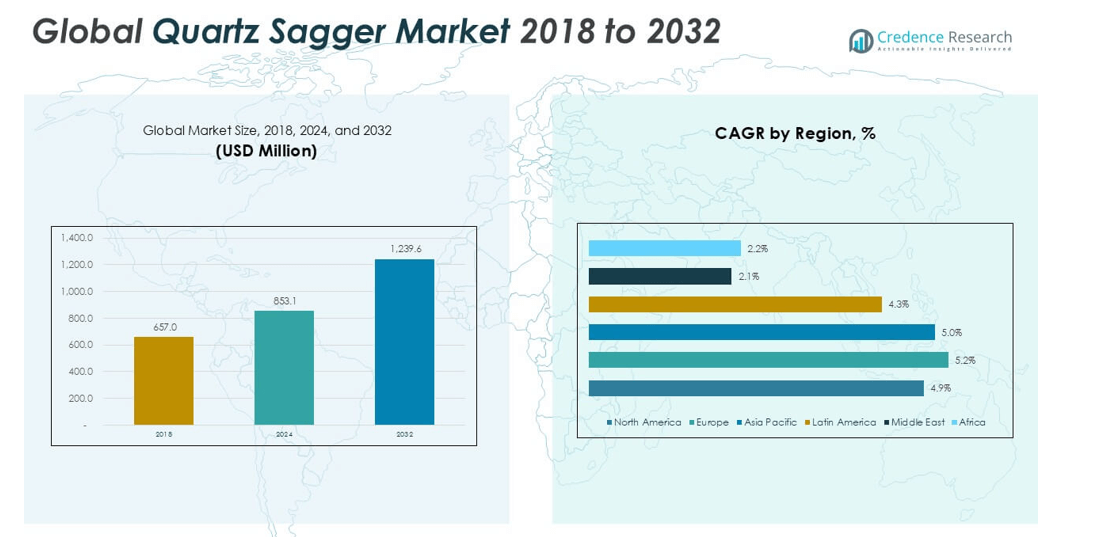
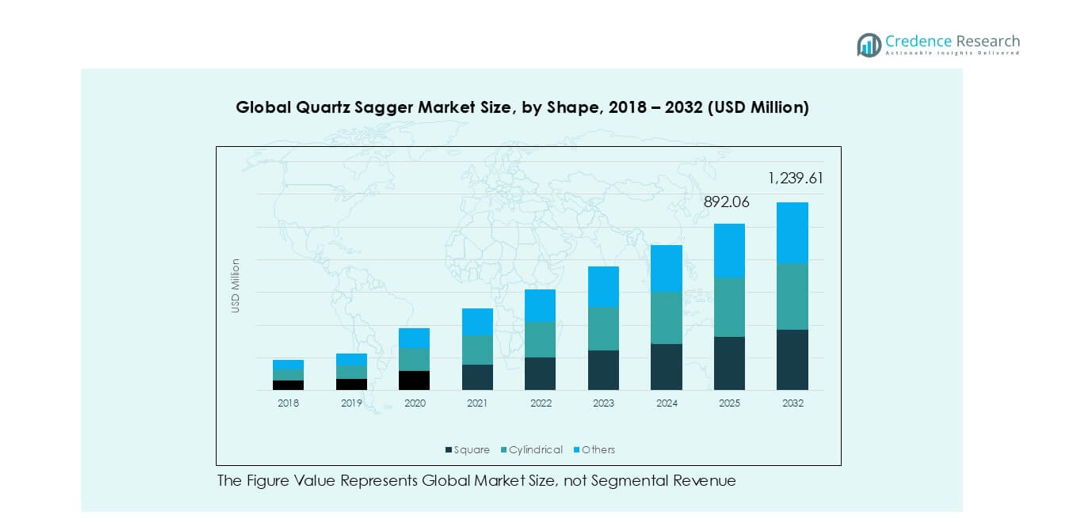
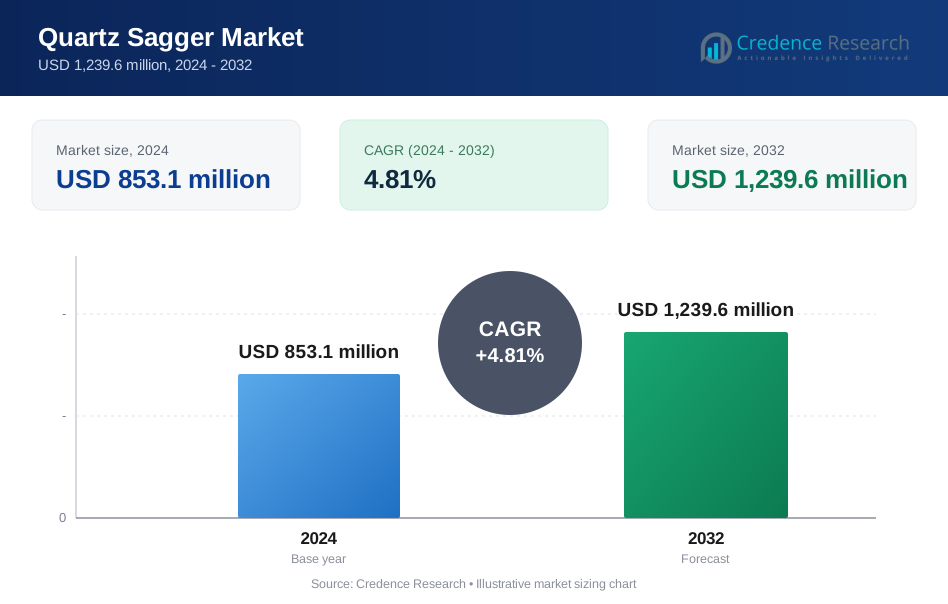
El tamaño del mercado global de sagger de cuarzo se valoró en USD 657.0 millones en 2018 y aumentó a USD 853.1 millones en 2024. Se proyecta que el mercado alcance los USD 1,239.6 millones para 2032, con un CAGR del 4.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sagger de Cuarzo 2024 | USD 853.1 millones |
| Mercado de Sagger de Cuarzo, CAGR | 4.81% |
| Tamaño del Mercado de Sagger de Cuarzo 2032 | USD 1,239.6 millones |
Los principales actores en el mercado global de sagger de cuarzo incluyen Saint-Gobain, Morgan Advanced Materials, NORITAKE, Zibo Gotrays Industry Co., Ltd., Liling Zen Ceramic, Shandong Topower y Magma Group. Estas empresas compiten a través de grados de cuarzo fundido de alta pureza, durabilidad de ciclo térmico prolongado y formas precisas para líneas de sinterización automatizadas. Asia Pacífico lidera el mercado con una participación del 35%, impulsada por una fuerte producción de semiconductores, electrónica y materiales para baterías. Europa sigue con un 29%, respaldada por cerámicas avanzadas y procesamiento industrial. América del Norte tiene un 26%, anclada por una fuerte demanda de empaquetado de chips y cerámicas técnicas. Los actores globales expanden la capacidad y refinan los estándares de pureza para satisfacer las crecientes necesidades de rendimiento.
Perspectivas del Mercado
- El mercado global de sagger de cuarzo alcanzó los USD 853.1 millones en 2024 y se proyecta que llegue a USD 1,239.6 millones para 2032, creciendo a un CAGR del 4.81% durante el período de pronóstico.
- La fuerte demanda de semiconductores, electrónica y cerámicas avanzadas impulsa la adopción, con productores que buscan saggers de alta pureza que reduzcan la contaminación y mejoren la estabilidad térmica durante largos ciclos de sinterización.
- Las tendencias clave incluyen el creciente uso en el procesamiento de materiales para baterías, el crecimiento de saggers personalizados de gran formato y el aumento de la automatización que requiere un control dimensional más estricto en las líneas de cocción.
- La competencia se centra en los grados de pureza, la durabilidad y las formas diseñadas, con actores como Saint-Gobain, NORITAKE, Morgan Advanced Materials y Zibo Gotrays expandiendo la capacidad y mejorando las capacidades de formación e inspección; las restricciones incluyen altos costos de producción y una vida útil más corta bajo ciclos térmicos intensos.
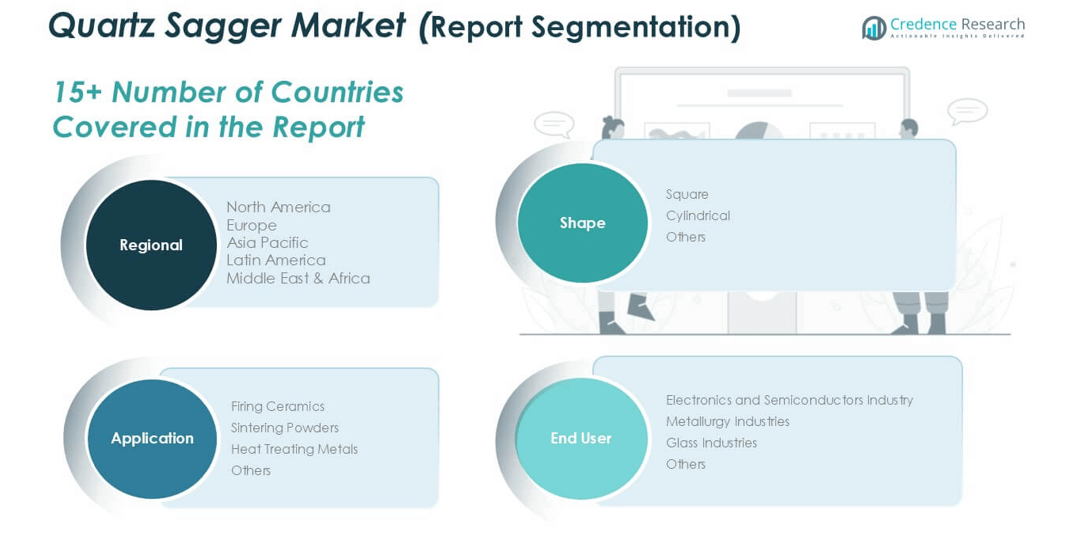
- Asia Pacífico lidera con un 35% de participación, seguida por Europa con un 29% y América del Norte con un 26%; por forma, los saggers cuadrados dominan con un 48% de participación, mientras que las cerámicas de cocción lideran las aplicaciones con un 52% de participación.
Análisis de Segmentación del Mercado:
Por Forma
Los saggers cuadrados tienen la mayor participación con aproximadamente el 48% debido a su fuerte uso en líneas de cocción de cerámica a alta temperatura y su estable rendimiento de carga. Estas unidades apoyan la transferencia de calor uniforme y reducen el agrietamiento durante largos ciclos térmicos. Los diseños cilíndricos les siguen, respaldados por tareas de sinterización que necesitan un flujo de gas uniforme. La participación restante incluye formas personalizadas utilizadas en hornos especiales. La demanda aumenta a medida que los productores buscan una estabilidad dimensional más estricta para piezas de vehículos eléctricos, cerámicas técnicas y metalurgia de polvos. El crecimiento también se vincula a una mejor pureza del cuarzo y una vida útil más larga bajo choques térmicos repetidos.
- Por ejemplo, los componentes de sílice fundida de Saint-Gobain utilizados en hardware de procesamiento térmico exhiben una baja expansión térmica de aproximadamente 0.55×10⁻⁶/K y pueden operar continuamente por encima de 1,000 °C, lo que los hace adecuados para saggers expuestos a disparos repetidos a alta temperatura.
Por Aplicación
La cocción de cerámica lidera el mercado con casi el 52% de participación, ya que los fabricantes de cerámicas avanzadas adoptan saggers de cuarzo de alta pureza para un comportamiento térmico estable. Estos saggers ayudan a prevenir la contaminación durante la cocción en múltiples etapas y reducen las tasas de defectos para sustratos, filtros y piezas estructurales. La sinterización de polvos muestra un crecimiento constante con un uso especializado en líneas de polvos metálicos y materiales para baterías. El tratamiento térmico de metales tiene una participación menor pero se beneficia de atmósferas más limpias y demandas de ciclos más largos. Otros usos abarcan procesos de laboratorio y tareas de sinterización especializadas en laboratorios de investigación y plantas piloto.
- Por ejemplo, Morgan Advanced Materials suministra mobiliario de horno a base de sílice fundida y alúmina diseñado para cargas de sinterización por encima de 1,400 °C, con cambios dimensionales mantenidos por debajo del 0.2% a lo largo de largos horarios de cocción, apoyando líneas de procesamiento de cerámica y polvos que requieren un rendimiento térmico estable.
Por Usuario Final
La electrónica y los semiconductores siguen siendo el grupo de usuarios finales más grande con aproximadamente el 55% de participación, impulsados por la fuerte demanda de pasos de cocción ultra-limpios en el empaquetado de chips, sustratos cerámicos y componentes pasivos. Estos usuarios adoptan saggers de cuarzo de alta pureza para evitar la migración de metales traza y apoyar ventanas de temperatura estrechas. Las industrias de metalurgia les siguen, utilizando saggers en la sinterización de partes de aleación y pasos de acondicionamiento térmico. Las industrias del vidrio los utilizan para ciclos de calor de pequeños lotes y procesos de recubrimiento. Otros usuarios incluyen centros de investigación y plantas a escala piloto que necesitan saggers estables para pruebas térmicas controladas.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Procesamiento Térmico de Alta Pureza
El creciente uso de cerámicas avanzadas y materiales para baterías impulsa la necesidad de contenedores térmicos estables. Los saggers de cuarzo ofrecen bajos niveles de impurezas y una fuerte resistencia al choque térmico. Estas características ayudan a los productores a reducir la contaminación durante largos ciclos de sinterización. Las líneas de componentes electrónicos, semiconductores y vehículos eléctricos prefieren el cuarzo porque los riesgos de contacto con metales permanecen bajos. Muchas plantas actualizan saggers de alúmina más antiguos para mejorar el rendimiento y reducir el desperdicio. La automatización en los sistemas de sinterización aumenta la demanda de dimensiones consistentes. Las expansiones globales de fábricas también incrementan las necesidades de volumen. Este cambio mantiene la demanda constante de saggers de alta pureza en los principales centros de fabricación.
- Por ejemplo, NORITAKE suministra piezas de sílice fundida con expansión térmica certificada cercana a 0.55×10⁻⁶/K y temperaturas de servicio superiores a 1,000 °C, lo que ayuda a mantener una geometría estable durante los ciclos de sinterización repetidos.
Expansión de la Producción de Semiconductores y Electrónica
El crecimiento de los semiconductores aumenta la necesidad de pasos de cocción confiables. Los crisoles de cuarzo soportan un control de temperatura preciso durante el procesamiento de sustratos y componentes. Estos crisoles ayudan a evitar la difusión de metales traza que afecta el rendimiento del dispositivo. La creciente inversión en el empaquetado de chips, MLCCs, sensores y sustratos cerámicos impulsa la adopción. Muchas fábricas aumentan las reglas de limpieza a medida que los tamaños de nodo se reducen. El rendimiento del cuarzo se alinea bien con estos límites estrictos. El gran ecosistema electrónico de Asia expande la capacidad de procesamiento térmico cada año. Esta expansión aumenta la demanda de crisoles con geometría precisa y comportamiento térmico estable. Las fuertes actualizaciones de equipos apoyan aún más el crecimiento a largo plazo.
- Por ejemplo, CoorsTek produce hardware de cocción cerámica de alta pureza con niveles de impureza para Fe, Ti y Na mantenidos por debajo de 10 ppm, lo que apoya pasos térmicos más limpios en la fabricación avanzada de sustratos y sensores.
Cambio Hacia Cerámicas Avanzadas y Metalurgia de Polvos
Las cerámicas de alto rendimiento se utilizan en vehículos eléctricos, piezas aeroespaciales, filtros y herramientas médicas. Estos productos requieren condiciones de sinterización uniformes y bajo riesgo de contaminación. Los crisoles de cuarzo permiten un flujo de calor consistente a través de grandes lotes. Las plantas de metalurgia de polvos también adoptan cuarzo para estabilizar los ciclos de tratamiento térmico. Muchos productores necesitan crisoles que resistan disparos repetidos sin deformación. Este requisito hace del cuarzo una opción fuerte para largas series de producción. El creciente uso de cerámicas técnicas en sistemas de energía renovable expande la demanda. Las industrias globales ahora buscan crisoles con mayor vida útil y tolerancias más estrictas. Estas necesidades impulsan pedidos constantes durante todo el año.
Tendencias y Oportunidades Clave
Adopción de Automatización y Diseños de Crisoles Estables a la Temperatura
Los productores automatizan hornos y líneas de sinterización para mejorar el rendimiento. El manejo automatizado requiere crisoles con paredes estables, superficies lisas y dimensiones repetibles. Esta tendencia impulsa la demanda de formatos de cuarzo diseñados. Muchas plantas quieren crisoles que soporten ciclos rápidos de calentamiento y enfriamiento. Este cambio anima a los proveedores a ofrecer formas personalizadas y grados de pureza más fuertes. La tendencia crea oportunidades claras para los fabricantes con herramientas avanzadas de formación y acabado. El creciente uso de sistemas de inspección digital también aumenta las necesidades de calidad. Mejores características de trazabilidad abren espacio para productos premium.
- Por ejemplo, Morgan Advanced Materials aplica técnicas avanzadas de fabricación y control de calidad, incluyendo mecanizado CNC y verificaciones dimensionales basadas en láser, que mantienen las tolerancias de forma requeridas para muebles de horno de alta temperatura utilizados en líneas de carga automatizada y sinterización de ciclo rápido.
Aumento del Uso en Materiales de Batería y Polvos de Alto Rendimiento
La demanda de polvos de cátodo y ánodo se expande rápidamente en las cadenas de suministro globales de vehículos eléctricos. Estos polvos requieren sinterización en múltiples etapas bajo límites de temperatura estrictos. Los crisoles de cuarzo ayudan a evitar la contaminación que afecta la densidad energética. Su estabilidad térmica soporta ciclos largos a altas temperaturas. Esta tendencia crea oportunidades para proveedores que ofrecen crisoles reforzados con larga vida de fatiga. Muchas plantas de baterías añaden nuevas líneas de sinterización cada año. Los laboratorios de investigación también prueban nuevas químicas que necesitan pasos de cocción limpios. Estos desarrollos crean fuertes perspectivas de crecimiento para los crisoles de cuarzo en el procesamiento de polvos.
Crecimiento de Diseños de Saggers Personalizados y de Gran Formato
Los productores necesitan saggers que coincidan con las nuevas cargas de hornos y tamaños de piezas. Las placas cerámicas grandes, los componentes de vehículos eléctricos y las ópticas especiales a menudo requieren formatos más amplios. La estabilidad del cuarzo permite escalar sin perder control dimensional. Este cambio alienta a los proveedores a invertir en conformado CNC y nuevos métodos de fusión. Las soluciones personalizadas generan márgenes más altos. Las plantas con líneas de productos diversas buscan opciones de saggers flexibles. Estas necesidades crean oportunidades continuas para formas diseñadas y mezclas de materiales híbridos.
Desafíos Clave
Altos Costos de Producción y Sensibilidad al Precio
Los saggers de cuarzo requieren materia prima de alta pureza y un procesamiento intensivo en energía. Estos pasos aumentan el costo en comparación con las opciones de alúmina o cordierita. Muchos compradores siguen siendo sensibles al precio, especialmente en segmentos cerámicos de bajo margen. Los altos costos de energía elevan aún más los gastos de producción. Los proveedores más pequeños luchan por equilibrar calidad y asequibilidad. Algunos compradores retrasan las actualizaciones o cambian a saggers de material mixto. Estos problemas limitan la rápida adopción en regiones con restricciones de costos. El crecimiento del mercado se ralentiza cuando los precios de las materias primas aumentan bruscamente.
Vida Útil Limitada Bajo Ciclos Térmicos Extremos
Los saggers de cuarzo resisten el calor pero aún se degradan bajo ciclos rápidos y repetidos. Muchas aplicaciones avanzadas necesitan largos tiempos de cocción a altas temperaturas. El choque térmico y la microfisuración reducen la vida útil con el tiempo. Los saggers se deforman cuando están sobrecargados o expuestos a calor desigual. Las plantas enfrentan tiempos de inactividad cuando los reemplazos ocurren con demasiada frecuencia. Los productores deben mantener un control estricto del horno para proteger la integridad del sagger. Estas preocupaciones de fiabilidad siguen siendo un desafío para las grandes líneas de cerámica y polvo.
Análisis Regional
América del Norte
América del Norte representa casi el 26% del mercado global de saggers de cuarzo en 2024, aumentando de USD 155.52 millones en 2018 a USD 202.74 millones en 2024, respaldado por un CAGR del 4.9%. El crecimiento proviene de una fuerte actividad en semiconductores, producción avanzada de cerámica y actualizaciones constantes en líneas de sinterización. Las empresas de electrónica en EE. UU. y Canadá despliegan saggers de alta pureza para cumplir con estrictas normas térmicas y de contaminación. Se prevé que el mercado alcance los USD 296.14 millones para 2032, impulsado por controles de proceso estrictos y una capacidad en expansión entre plantas de empaquetado de chips y fabricación de precisión.
Europa
Europa posee aproximadamente el 29% del mercado en 2024, aumentando de USD 173.79 millones en 2018 a USD 231.32 millones en 2024, con un CAGR proyectado del 5.2% hasta 2032. La demanda crece a medida que la cerámica avanzada, los componentes de vehículos eléctricos y los materiales especiales se expanden en Alemania, Francia y el Reino Unido. Los productores adoptan saggers de alta pureza para mejorar la estabilidad del rendimiento y cumplir con estándares de cocción más estrictos. Para 2032, se espera que Europa alcance los USD 347.09 millones, respaldada por una fuerte automatización industrial y requisitos de procesamiento limpio en cerámica técnica y metalurgia.
Asia Pacífico
Asia Pacífico representa la mayor participación con casi el 35% en 2024, aumentando de USD 211.04 millones en 2018 a USD 277.57 millones en 2024, respaldado por un CAGR del 5.0%. La fuerte producción de semiconductores, la fabricación de cerámica técnica y la sinterización de materiales para baterías crean una demanda sostenida. China, Japón, Corea del Sur e India expanden la capacidad de los hornos para apoyar las cadenas de suministro de electrónica y vehículos eléctricos, impulsando una mayor adopción de saggers de alta pureza. Se proyecta que el mercado alcance los USD 410.19 millones para 2032, reflejando la continua escalada industrial y expansiones en aplicaciones de metalurgia en polvo.
América Latina
América Latina representa alrededor del 11% del mercado de 2024, aumentando de USD 70.83 millones en 2018 a USD 89.23 millones en 2024, reflejando un CAGR del 4.3%. El crecimiento proviene del aumento en el uso de componentes cerámicos, actividad moderada de ensamblaje de semiconductores y la adopción de procesos de tratamiento térmico en las industrias de metales regionales. Los fabricantes buscan crisoles que apoyen ciclos de cocción estables y reduzcan el riesgo de contaminación. Para 2032, se espera que la región alcance los USD 124.33 millones, con ganancias vinculadas a la expansión de clústeres industriales en Brasil y México.
Oriente Medio
Oriente Medio tiene aproximadamente el 5% del mercado de 2024, creciendo de USD 31.41 millones en 2018 a USD 35.73 millones en 2024, con un CAGR del 2.1%. La demanda aumenta a través de inversiones en vidrio especializado, cerámicas técnicas y procesamiento de electrónica a pequeña escala. Las industrias adoptan crisoles de cuarzo para una distribución de calor consistente y estabilidad en ciclos térmicos largos. Para 2032, se proyecta que la región alcance los USD 42.15 millones, impulsada por programas de diversificación industrial y el creciente interés en materiales limpios y de alta pureza para aplicaciones de precisión.
África
África representa casi el 3% del mercado global de 2024, aumentando de USD 14.46 millones en 2018 a USD 16.54 millones en 2024, respaldado por un CAGR del 2.2%. El crecimiento sigue siendo modesto pero constante a medida que los productores de cerámica, vidrio y unidades de metalurgia de pequeña y mediana escala adoptan mejores herramientas de procesamiento térmico. La demanda se centra en crisoles que ofrecen durabilidad bajo ciclos de cocción básicos. Para 2032, se proyecta que el mercado alcance los USD 19.71 millones, con ganancias vinculadas a la industrialización gradual y la expansión de la producción de azulejos cerámicos y materiales en las principales economías africanas.
Segmentaciones del mercado:
Por Forma
- Cuadrado
- Cilíndrico
- Otros
Por Aplicación
- Cocción de Cerámicas
- Sinterización de Polvos
- Tratamiento Térmico de Metales
- Otros
Por Usuario Final
- Industria de Electrónica y Semiconductores
- Industrias de Metalurgia
- Industrias del Vidrio
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado global de crisoles de cuarzo presenta una combinación de empresas establecidas en tecnología de materiales y productores de cerámica especializados que compiten en pureza, durabilidad y precisión en ingeniería. Jugadores líderes como Saint-Gobain, Morgan Advanced Materials, NORITAKE y Zibo Gotrays se centran en grados de cuarzo fundido de alta pureza, larga vida de ciclo térmico y capacidades de conformado personalizado para servir a fabricantes de semiconductores, electrónica y cerámicas avanzadas. Muchas empresas invierten en tecnologías mejoradas de conformado, sinterización e inspección para ofrecer dimensiones consistentes para líneas de hornos automatizadas. Los nuevos participantes fortalecen su posición ofreciendo crisoles rentables para metalurgia y cerámica general. Las asociaciones estratégicas con fabricantes de hornos, distribuidores regionales y proveedores de componentes electrónicos ayudan a expandir el alcance del cliente. En todo el mercado, las empresas compiten a través de la fiabilidad del producto, un control de tolerancia más ajustado y un rendimiento de procesamiento limpio que limita la contaminación durante los ciclos de alta temperatura. La expansión continua en Asia Pacífico y la creciente demanda de materiales relacionados con vehículos eléctricos animan a los jugadores globales a mejorar la capacidad y ampliar los servicios de soporte técnico.
Análisis de Jugadores Clave
- Zibo Gotrays Industry Co., Ltd
- Saint-Gobain
- NORITAKE CO., LIMITED
- Morgan Advanced Materials plc
- Liling Zen Ceramic Co., Ltd
- Shandong Topower Pte Ltd
- Magma Group
Desarrollos Recientes
- En diciembre de 2022, Sibelco adquirió Bassanetti Group de Italia, un jugador local en el sur de Europa en la extracción, procesamiento y comercialización de productos de arena. Este movimiento fortalecerá la posición de la empresa en el sur de Europa.
- En junio de 2022, Tata Consultancy Services (TCS) anunció que su nuevo “Quartz” fue nombrado la ‘Mejor Nueva Solución Post Comercio’ en los Premios a la Innovación Tecnológica de FTF News 2022. La oferta de Quartz incluye servicios integrales en torno a valores tokenizados para MIIs (Instituciones de Infraestructura de Mercado).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Forma, Aplicación, Usuario Final y Geografía. Detalla los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que los productores de semiconductores y electrónica expandan la capacidad de procesamiento térmico limpio.
- La sinterización de cerámicas avanzadas y materiales para baterías generará un crecimiento constante a largo plazo.
- Los grados de cuarzo de alta pureza ganarán preferencia sobre los materiales tradicionales por su estabilidad y baja contaminación.
- La automatización en hornos y sistemas de manejo incrementará la demanda de saggers dimensionalmente consistentes.
- Los saggers personalizados y de gran formato verán una mayor adopción para vehículos eléctricos, óptica y componentes especiales.
- Los proveedores invertirán en nuevos métodos de formación y fusión para mejorar la vida útil y la estabilidad térmica.
- Los clústeres de manufactura regionales en Asia Pacífico fortalecerán las cadenas de suministro y los volúmenes de producción.
- Los objetivos de sostenibilidad impulsarán el interés en saggers con mayor vida útil y reducción de residuos.
- Las asociaciones con fabricantes de hornos y productores de materiales ayudarán a ampliar el alcance del mercado.
- Los crecientes estándares de calidad en todas las industrias impulsarán la adopción de saggers de cuarzo de grado premium.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de saggers de cuarzo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de sagger de cuarzo entre 2024 y 2032?
¿Qué segmento del mercado global de sagger de cuarzo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de saggers de cuarzo?
¿Quiénes son las empresas líderes en el mercado global de saggers de cuarzo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Saggers de Cuarzo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Saggers de Cuarzo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 853.1 million → 2032: USD 1,239.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Saggers de Cuarzo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Saggers de Cuarzo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Saggers de Cuarzo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Saggers de Cuarzo Market Drivers
- 3.3 Mercado de Saggers de Cuarzo Market Restraints & Challenges
- 3.4 Mercado de Saggers de Cuarzo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Saggers de Cuarzo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Saggers de Cuarzo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Saggers de Cuarzo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Saggers de Cuarzo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Saggers de Cuarzo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Saggers de Cuarzo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Saggers de Cuarzo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Saggers de Cuarzo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Saggers de Cuarzo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Saggers de Cuarzo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Saggers de Cuarzo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Saggers de Cuarzo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Saggers de Cuarzo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Saggers de Cuarzo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Saggers de Cuarzo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Saggers de Cuarzo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Saggers de Cuarzo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Saggers de Cuarzo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Saggers de Cuarzo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
