
Visión General del Mercado de Robots Agrícolas y Mecatrónica:
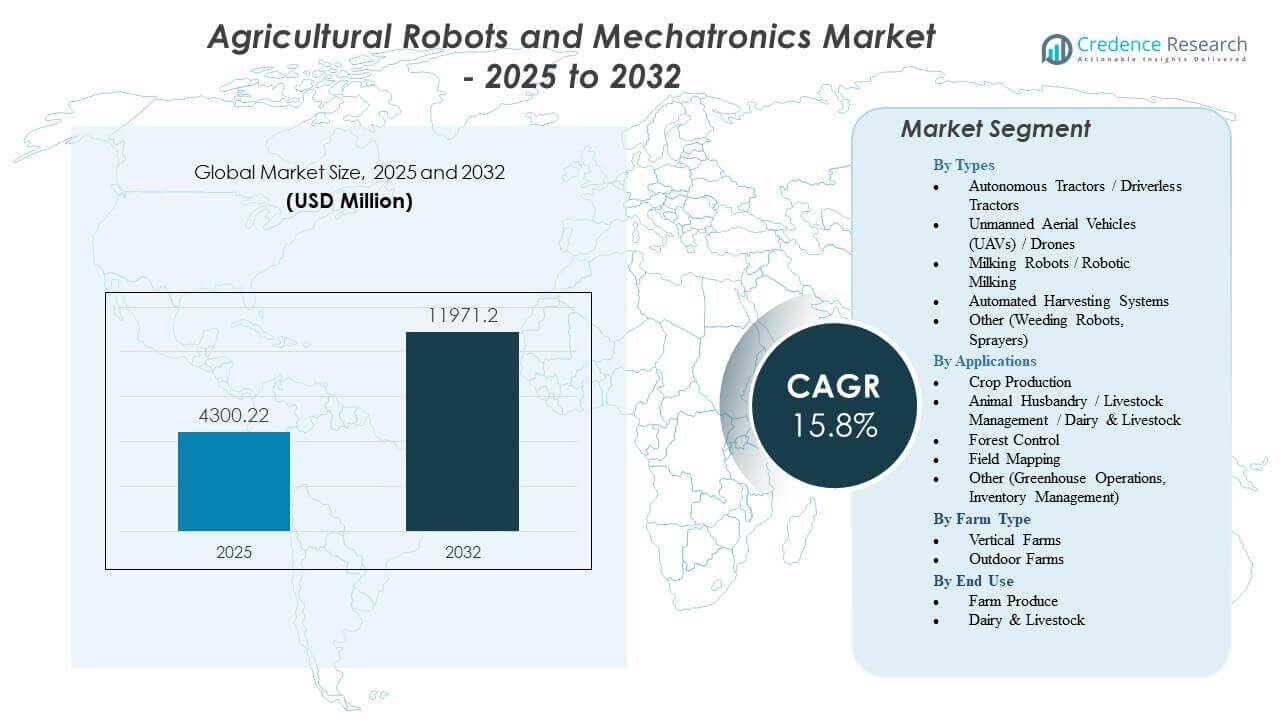
Se proyecta que el Mercado de Robots Agrícolas y Mecatrónica crecerá de USD 4300.22 millones en 2025 a un estimado de USD 11971.2 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 15.8% de 2025 a 2032.
| ATRIBUTO RT | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Robots Agrícolas y Mecatrónica 2025 | USD 4300.22 millones |
| Mercado de Robots Agrícolas y Mecatrónica, CAGR | 15.8% |
| Tamaño del Mercado de Robots Agrícolas y Mecatrónica 2032 | USD 11971.2 millones |
Perspectivas del Mercado de Robots Agrícolas y Mecatrónica:
- La escasez de mano de obra, el aumento de las necesidades de agricultura de precisión y los rápidos avances en maquinaria autónoma continúan impulsando la demanda de sistemas robóticos inteligentes en operaciones de cultivos y ganado.
- Los altos costos iniciales, la complejidad técnica y la infraestructura digital limitada en varias regiones restringen una implementación más amplia, especialmente en granjas pequeñas y con recursos limitados.
- América del Norte lidera la adopción debido a la fuerte mecanización y la integración temprana de tractores autónomos y robots lecheros, mientras que Europa crece a través de inversiones impulsadas por la sostenibilidad y la automatización de invernaderos.
- Asia Pacífico emerge como la región de expansión más rápida, respaldada por grandes bases agrícolas, creciente demanda de alimentos e iniciativas respaldadas por el gobierno que promueven drones, sistemas de mapeo de campos y plataformas robóticas compactas.
Impulsores del Mercado de Robots Agrícolas y Mecatrónica
Aumento de la Escasez de Mano de Obra y Creciente Dependencia de Operaciones de Campo Automatizadas
El Mercado de Robots Agrícolas y Mecatrónica crece debido a severas brechas laborales en las principales regiones agrícolas. Los productores dependen de plataformas robóticas para manejar tareas repetitivas con precisión constante. Los agricultores invierten en cosechadoras automatizadas para reducir la pérdida de cultivos durante las temporadas pico. Esto apoya mayores rendimientos al eliminar retrasos vinculados al trabajo manual. Los sistemas de detección inteligente mejoran la precisión de las tareas durante los ciclos de siembra y pulverización. El aumento de los salarios fortalece el interés en alternativas robóticas en grandes granjas. La adopción crece en regiones donde el acceso a la mano de obra migrante sigue disminuyendo. Esto impulsa a los fabricantes a diseñar unidades autónomas eficientes para operaciones diarias.
- Por ejemplo, el tractor autónomo 8R de John Deere permite labores de labranza y operaciones en el campo completamente sin conductor, monitoreadas a través de la aplicación Operations Center, reduciendo las horas de trabajo en porcentajes de dos dígitos en despliegues piloto.
Alta Demanda de Agricultura de Precisión y Sistemas de Decisión Basados en Datos
Las herramientas de precisión apoyan a los agricultores que buscan un uso específico de insumos y una mayor calidad de producción. Los sistemas mecatrónicos recopilan datos en tiempo real que fortalecen la precisión de las decisiones. Ayuda a reducir el desperdicio mediante la pulverización guiada y el riego controlado. Los robots mapean los campos para detectar variaciones del suelo en las zonas de cultivo. Los agricultores utilizan rutas guiadas por máquinas que mejoran la precisión de la siembra en grandes campos. Mejores herramientas de medición reducen el uso excesivo de fertilizantes y protegen la salud del suelo. El fuerte interés en los paneles digitales impulsa una adopción más amplia de sensores. Los productores se inclinan hacia sistemas robóticos que proporcionan monitoreo las 24 horas.
Creciente Adopción de Maquinaria Inteligente que Mejora la Gestión de la Salud de los Cultivos
Los agricultores utilizan robots avanzados para detectar señales tempranas de estrés en cultivos de alto valor. Los sistemas de visión identifican patrones de enfermedades que a menudo pasan desapercibidos en la inspección manual. Permite un tratamiento más rápido que protege la calidad del rendimiento. Los robots apoyan el uso específico de pesticidas que reduce la exposición a químicos. Los tractores inteligentes guían las operaciones de campo con precisión constante. Las herramientas basadas en sensores ayudan a rastrear los niveles de humedad y nutrientes en las zonas. Mejora la productividad general de la granja a través de una precisión confiable. La adopción aumenta en regiones con reglas estrictas sobre la protección de cultivos.
Expansión de Soluciones Autónomas para la Agricultura a Gran Escala y de Alto Valor
Las máquinas autónomas ayudan a los operadores a gestionar vastos campos con un apoyo limitado del personal. Los robots realizan tareas largas con un rendimiento constante durante los ciclos pico. Reduce la carga operativa en los agricultores que gestionan múltiples cultivos. Las herramientas de coordinación de flotas inteligentes mejoran la cobertura del campo y reducen las horas inactivas. Los cultivos de alto valor se benefician de robots avanzados que manejan cosechas delicadas. Las unidades automatizadas de control de malezas apoyan prácticas agrícolas sostenibles. El fuerte interés de grandes productores acelera las mejoras de la plataforma. Los proveedores integran módulos de IA que mejoran la navegación en terrenos variados.
- Por ejemplo, los robots autónomos de deshierbe de Naïo Technologies han registrado más de 50,000 horas operativas en granjas comerciales, reduciendo el trabajo manual de deshierbe hasta en un 80%.
Tendencias del Mercado de Robots Agrícolas y Mecatrónica
Integración de IA, Tecnología de Visión y Análisis Predictivo en Todas las Plataformas
El mercado de Robots Agrícolas y Mecatrónica experimenta un fuerte movimiento hacia sistemas habilitados por IA. Los algoritmos apoyan la detección rápida de anomalías en los cultivos en los campos. Permite una intervención temprana a través de alertas predictivas. Las cámaras avanzadas capturan imágenes precisas para un análisis estructurado. Las herramientas de aprendizaje automático refinan las acciones de los robots con cada temporada. Las herramientas guiadas por IA mejoran el reconocimiento de patrones para la salud del suelo y los cultivos. Los agricultores adoptan gemelos digitales para tareas de simulación de campo. Las plataformas se expanden para apoyar entornos complejos de cultivos múltiples.
Desplazamiento hacia diseños de robots modulares y escalables para diversas dimensiones de granjas
Los fabricantes lanzan robots modulares que se adaptan a granjas pequeñas y grandes. Las unidades admiten múltiples accesorios para labranza, pulverización y exploración. Ayuda a los agricultores a actualizar sistemas sin reemplazar la maquinaria principal. Las plataformas escalables reducen los riesgos de inversión para los primeros adoptantes. Los robots compactos ganan terreno en huertos e invernaderos. Los sistemas más grandes ingresan a la agricultura de campo abierto que requiere alta potencia. El diseño flexible permite el uso durante todo el año a lo largo de los ciclos de cultivo. Crece el interés en la mecatrónica ligera que reduce el impacto en el suelo.
Rápida adopción de la robótica en invernaderos, huertos y sectores de cultivos especiales
Los cultivadores de cultivos especiales utilizan robots para gestionar necesidades de manejo delicado. Las herramientas de cosecha guiadas por visión apoyan la recolección precisa de racimos de frutas. Reduce el daño durante los períodos de cosecha máxima. La automatización de invernaderos apoya el monitoreo de plantas y los controles climáticos. Los robots asisten con tareas de espaciamiento, poda y entrega de nutrientes. Las plataformas para huertos manejan terrenos difíciles con brazos mecánicos más fuertes. Las granjas de cultivos especiales adoptan la automatización más rápido debido al aumento de los costos laborales. Aumenta la demanda de robots que apoyan ciclos de cultivo continuos.
- Por ejemplo, el robot recolector de fresas de Harvest CROO Robotics puede recoger una planta cada 8 segundos utilizando un sistema de 16 brazos diseñado para cosechar hasta 8 acres por día durante pruebas activas.
Creciente uso de robots colaborativos y sistemas autónomos gestionados por flotas
Los agricultores utilizan robots colaborativos para apoyar tareas compartidas con trabajadores humanos. Los sistemas mejoran la velocidad del flujo de trabajo en tareas de plantación y clasificación. Reduce el esfuerzo físico durante largas jornadas de trabajo agrícola. Las herramientas de gestión de flotas coordinan múltiples robots en los campos. Las plataformas de conectividad rastrean el movimiento, el uso de la batería y los ciclos de trabajo. Los enjambres autónomos apoyan la eliminación de malezas y el monitoreo de la salud. Los agricultores obtienen mejor visibilidad de las operaciones a través de paneles de control en la nube. Aumenta el interés en plataformas que se comunican entre flotas de equipos mixtos.
- Por ejemplo, Autonomous Solutions Inc. (ASI) despliega su software de gestión de flotas Mobius para coordinar múltiples tractores autónomos simultáneamente, permitiendo el control centralizado de la velocidad, la ruta y la ejecución de tareas en grandes campos.
Análisis de los desafíos del mercado de robots agrícolas y mecatrónica
Altos costos iniciales y acceso limitado a infraestructura avanzada
El mercado de robots agrícolas y mecatrónica enfrenta barreras vinculadas a altos requisitos de inversión. Los agricultores dudan cuando los ciclos de retorno se extienden a lo largo de varias temporadas. Presiona a las granjas más pequeñas que carecen de apoyo financiero. Muchas regiones carecen de conectividad estable para funciones robóticas avanzadas. La adopción digital desigual ralentiza la integración de herramientas mecatrónicas. Las necesidades de capacitación aumentan porque los robots requieren operadores capacitados. Los gastos de mantenimiento añaden presión a los productores de bajo margen. La limitada conciencia en las regiones rurales ralentiza la adopción temprana.
Complejidad Técnica, Preocupaciones de Seguridad y Problemas de Confiabilidad en Entornos Hostiles
Los robots operan en condiciones exteriores impredecibles que tensionan las partes mecánicas. El polvo, la humedad y el suelo irregular impactan los sistemas de precisión. Esto crea desafíos de confiabilidad para el uso prolongado en el campo. Las preocupaciones de seguridad aumentan cuando las unidades autónomas trabajan cerca de equipos humanos. La maquinaria compleja requiere técnicos capacitados para tareas de reparación. La integración con tractores y herramientas heredadas ralentiza la adopción fluida. Los problemas de calibración de sensores afectan la precisión de las tareas durante las operaciones pico. Los agricultores buscan plataformas que manejen diversos entornos con un rendimiento estable.
Oportunidades del Mercado de Robots Agrícolas y Mecatrónica
Expansión de Plataformas Autónomas en Regiones Emergentes con Grandes Bases Agrícolas
El Mercado de Robots Agrícolas y Mecatrónica ve una fuerte oportunidad en regiones que actualizan sus sistemas agrícolas. Los mercados emergentes buscan la automatización para mejorar la estabilidad del rendimiento de los cultivos. Esto crea espacio para robots rentables adaptados a las necesidades locales. Los proveedores diseñan unidades robustas para zonas tropicales y semiáridas. Los gobiernos apoyan la modernización con programas de subsidios y capacitación. Los grandes operadores agrícolas prueban flotas autónomas para operaciones estacionales. La amplia diversidad de cultivos ofrece a los proveedores la oportunidad de introducir robots especializados. Crece el interés en plataformas de análisis que apoyan la planificación a largo plazo.
Aumento de la Demanda de Agricultura Sostenible y Métodos de Producción con Bajo Uso de Químicos
Aumenta la demanda de robots que reduzcan la exposición química durante el cuidado de los cultivos. Los sistemas de pulverización puntual solo apuntan a las áreas afectadas, ahorrando el uso de insumos. Esto apoya los cambios globales hacia estándares de agricultura sostenible. Los desmalezadores mecánicos reducen la dependencia de herbicidas en grandes campos. Los robots energéticamente eficientes atraen a las granjas que buscan menores emisiones. Las herramientas de precisión ayudan a mantener la salud del suelo durante las rotaciones de cultivos múltiples. La adopción crece en granjas que buscan certificación para productos de etiqueta limpia. Los proveedores amplían características que mejoran la calidad de la producción sostenible.
Análisis de Segmentación del Mercado de Robots Agrícolas y Mecatrónica:
Por Tipos
El Mercado de Robots Agrícolas y Mecatrónica ve una fuerte tracción en múltiples plataformas robóticas que apoyan la agricultura de precisión y eficiente en mano de obra. Los tractores autónomos guían las tareas de campo con una consistencia constante y reducen la carga manual en grandes granjas. Los UAV mejoran el reconocimiento, la pulverización y la vigilancia en tiempo real para diversos cultivos. Los robots de ordeño fortalecen los flujos de trabajo lecheros con un rendimiento predecible y mejor control de higiene. Los sistemas de cosecha automatizada apoyan cultivos de alto valor que requieren un manejo cuidadoso. Otras plataformas, incluidos los robots desmalezadores y pulverizadores, abordan puntos críticos específicos de la granja donde las herramientas de precisión ofrecen ganancias medibles. La mezcla de tipos ofrece a los productores flexibilidad para adoptar sistemas que coincidan con la escala de cultivos, los límites presupuestarios y las necesidades laborales.
Por Aplicaciones
El mercado de robots agrícolas y mecatrónica se expande en amplias áreas de aplicación que mejoran la productividad en operaciones de campo y ganadería. La producción de cultivos lidera la demanda donde los robots apoyan la siembra, deshierbe, pulverización y cosecha. Mejora la consistencia en amplias zonas de campo y reduce el desperdicio de insumos. Las aplicaciones en ganadería ganan impulso a medida que el ordeño robótico y el monitoreo del ganado fortalecen la producción y el bienestar en las granjas. El control forestal utiliza unidades autónomas para el mapeo y la verificación de la vegetación. Las herramientas de mapeo de campo apoyan el diagnóstico temprano del estrés del suelo y los cultivos. Otros usos en operaciones de invernadero y tareas de inventario crean una adopción constante en entornos controlados.
- Por ejemplo, el sistema de ordeño robótico Astronaut A5 de Lely realiza más de 2.5 millones de ordeños por día a nivel mundial, mejorando la consistencia y el monitoreo de la salud de las vacas en las operaciones lecheras.
Por Tipo de Granja
El mercado de robots agrícolas y mecatrónica apoya tanto a las granjas verticales como a las al aire libre que implementan automatización para mejorar la precisión y reducir las necesidades laborales. Las granjas verticales dependen de sistemas robóticos para la entrega de nutrientes, el espaciamiento de plantas y el monitoreo continuo. Ayuda a mantener rendimientos predecibles dentro de estructuras controladas. Las granjas al aire libre adoptan tractores autónomos, drones y robots de cosecha para gestionar grandes áreas de tierra con menos trabajadores. Ambos tipos de granjas utilizan mecatrónica para reducir retrasos operativos y mejorar la eficiencia a largo plazo.
- Por ejemplo, la plataforma de agricultura vertical robótica de Iron Ox automatiza el movimiento de plantas y el análisis de nutrientes con precisión a nivel milimétrico, permitiendo una producción consistente en entornos de cultivo de circuito cerrado.
Por Uso Final
El mercado de robots agrícolas y mecatrónica sirve a dos grandes grupos de uso final que adoptan la automatización para una mayor estabilidad de producción. Los usuarios de productos agrícolas se centran en robots para la siembra, pulverización y cosecha de diversos cultivos. Apoya la calidad uniforme y un control operativo más fuerte a lo largo de la temporada. Los usuarios de productos lácteos y ganadería invierten en robots de ordeño y sistemas de monitoreo automatizado para mejorar la productividad y el cuidado animal. Ambos grupos de uso final dependen de sistemas robóticos confiables que reducen la intensidad laboral y fortalecen los flujos de trabajo diarios.
Segmentación:
Por Tipos
- Tractores Autónomos / Tractores Sin Conductor
- Vehículos Aéreos No Tripulados (UAVs) / Drones
- Robots de Ordeño / Ordeño Robótico
- Sistemas de Cosecha Automatizada
- Otros (Robots de Deshierbe, Pulverizadores)
Por Aplicaciones
- Producción de Cultivos
- Ganadería / Gestión de Ganado / Productos Lácteos y Ganadería
- Control Forestal
- Mapeo de Campo
- Otros (Operaciones de Invernadero, Gestión de Inventario)
Por Tipo de Granja
- Granjas Verticales
- Granjas al Aire Libre
Por Uso Final
- Productos Agrícolas
- Productos Lácteos y Ganadería
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica posee una participación líder en el Mercado de Robots Agrícolas y Mecatrónica, respaldada por la rápida adopción de tractores autónomos y sistemas avanzados de automatización lechera. La fuerte inversión en plataformas de agricultura de precisión fortalece el liderazgo regional. Se beneficia de marcos regulatorios de drones generalizados que apoyan la automatización de campos a gran escala. La alta escasez de mano de obra en los centros agrícolas empuja a los productores hacia soluciones robóticas a largo plazo. La fuerte colaboración entre startups de tecnología agrícola y fabricantes de equipos acelera nuevos despliegues. La región mantiene una cuota de mercado del 32–34%, respaldada por actualizaciones tecnológicas consistentes.
Europa asegura la segunda mayor participación, impulsada por fuertes políticas de sostenibilidad y la adopción temprana de herramientas mecatrónicas. El Mercado de Robots Agrícolas y Mecatrónica crece en la región debido a la fuerte inversión en robótica lechera y automatización de invernaderos. Se beneficia de estrictas normas ambientales que fomentan prácticas agrícolas de precisión y bajo uso de químicos. Los principales países integran la robótica en operaciones de huertos, viñedos y ganadería. La escasez de mano de obra fortalece el cambio hacia sistemas automatizados de cosecha y mapeo de campos. Europa tiene una cuota de mercado del 28–30%, respaldada por una fuerte alineación regulatoria y adopción de la agricultura digital.
Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por la expansión de la mecanización agrícola en China, Japón, India y el Sudeste Asiático. El Mercado de Robots Agrícolas y Mecatrónica gana tracción en pequeñas y medianas granjas que buscan sistemas robóticos escalables. Se beneficia de la creciente demanda de alimentos y la disponibilidad limitada de mano de obra en zonas agrícolas de alta densidad. Las principales economías promueven subsidios para tecnologías de agricultura inteligente. El uso de drones se expande rápidamente debido a la reforma regulatoria flexible y la fuerte fabricación doméstica. Asia Pacífico tiene una cuota de mercado del 26–28%, mostrando el mayor impulso de crecimiento.
Análisis de Jugadores Clave:
- Deere & Company (John Deere)
- AGCO Corporation
- CNH Industrial N.V.
- Lely
- DJI
- Trimble Inc.
- Kubota Corporation
- Naïo Technologies
- Blue River Technology
- Harvest CROO Robotics
- Autonomous Solutions Inc.
- Harvest Automation
- Ecorobotix
- Agrobot
- Yanmar Holdings Co., Ltd.
- GEA Group
- Clearpath Robotics
Análisis Competitivo:
El mercado de robots y mecatrónica agrícola presenta una fuerte competencia entre fabricantes de equipos globales, empresas de robótica e innovadores en tecnología agrícola. Las empresas se centran en la navegación autónoma, la pulverización de precisión y las soluciones de cosecha robótica que apoyan la adopción a gran escala. Esto incentiva a los proveedores a expandir las capacidades de inteligencia artificial, sensores y visión por máquina en sus líneas de productos. Los jugadores líderes invierten en plataformas modulares que reducen los costos operativos para granjas de tamaño mediano. Los competidores fortalecen las redes de servicio postventa para abordar las brechas de mantenimiento y capacitación. Las fusiones y asociaciones apoyan una integración más rápida de herramientas digitales, análisis de datos y flotas robóticas. Las empresas persiguen estrategias de expansión regional que apuntan a segmentos de alta demanda como la automatización lechera, el mapeo basado en drones y los tractores autónomos.
Desarrollos Recientes:
- En enero de 2026, AGCO Brands aseguró siete premios AE50 de 2026 de la Sociedad Americana de Ingenieros Agrícolas y Biológicos (ASABE) por excelencia en ingeniería en productos como el tractor de alta potencia Fendt 1000 Vario Gen4 con capacidad de autonomía, el kit de autonomía PTx Trimble OutRun, y el sistema de detección de semillas MiraSense de Precision Planting, destacando avances en herramientas autónomas y agricultura de precisión.
- En enero de 2025, Deere & Company introdujo sus Kits de Autonomía de Percepción de Nueva Generación, permitiendo que tractores y pulverizadores operen sin conductor con sistemas avanzados de cámaras y detección y alcance de luz (LIDAR).
- En octubre de 2025, AGCO Corporation anunció planes para un lanzamiento limitado de su sistema autónomo de carro de grano y labranza OutRun en 2026, compatible con los tractores Fendt 900 Series y John Deere, mejorando las operaciones sin operador en aplicaciones de campo.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipos, Aplicaciones, Tipo de Granja y Uso Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado de robots agrícolas y mecatrónica se expandirá mediante la adopción más amplia de maquinaria autónoma en granjas medianas y grandes.
- La demanda crecerá por sistemas de detección impulsados por IA que mejoran los diagnósticos de campo y reducen los errores de decisión manuales.
- Las plataformas de cosecha robótica alcanzarán niveles de precisión más altos que apoyan categorías de cultivos delicados.
- La automatización del ganado ganará terreno con un aumento en la inversión en robots de ordeño y herramientas de monitoreo continuo.
- Las operaciones basadas en drones se fortalecerán mediante regulaciones mejoradas y mejores capacidades de imagen.
- Las granjas verticales integrarán mecatrónica compacta que ofrece un rendimiento constante dentro de estructuras controladas.
- Las granjas al aire libre escalarán tractores autónomos para tareas de larga duración en terrenos diversos.
- Los operadores de invernaderos adoptarán robots multifuncionales que mejoran el espaciamiento de plantas y el cuidado rutinario.
- Los sistemas robóticos gestionados por flotas se expandirán a través de plataformas conectadas a la nube que apoyan la coordinación de tareas en tiempo real.
- La adopción global aumentará a medida que las escaseces de mano de obra se intensifiquen y los productores busquen mayor eficiencia con sistemas automatizados confiables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Robots Agrícolas y Mecatrónica, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de robots agrícolas y mecatrónica entre 2025 y 2032?
¿Qué segmento del mercado de Robots Agrícolas y Mecatrónica tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de robots agrícolas y mecatrónica?
¿Quiénes son las empresas líderes en el mercado de Robots Agrícolas y Mecatrónica?
¿Qué región tuvo la mayor participación en el mercado de Robots Agrícolas y Mecatrónica en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Robots Agrícolas y Mecatrónica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Robots Agrícolas y Mecatrónica Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 4,300.22 million → forecast year: USD 11,971.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Robots Agrícolas y Mecatrónica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Robots Agrícolas y Mecatrónica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Robots Agrícolas y Mecatrónica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Robots Agrícolas y Mecatrónica Market Drivers
- 3.3 Mercado de Robots Agrícolas y Mecatrónica Market Restraints & Challenges
- 3.4 Mercado de Robots Agrícolas y Mecatrónica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Robots Agrícolas y Mecatrónica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Robots Agrícolas y Mecatrónica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Robots Agrícolas y Mecatrónica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Robots Agrícolas y Mecatrónica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Robots Agrícolas y Mecatrónica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Robots Agrícolas y Mecatrónica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Robots Agrícolas y Mecatrónica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Robots Agrícolas y Mecatrónica Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Robots Agrícolas y Mecatrónica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Robots Agrícolas y Mecatrónica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Robots Agrícolas y Mecatrónica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Robots Agrícolas y Mecatrónica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Robots Agrícolas y Mecatrónica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Robots Agrícolas y Mecatrónica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Robots Agrícolas y Mecatrónica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Robots Agrícolas y Mecatrónica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Robots Agrícolas y Mecatrónica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Robots Agrícolas y Mecatrónica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Robots Agrícolas y Mecatrónica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
