
Visión General del Mercado
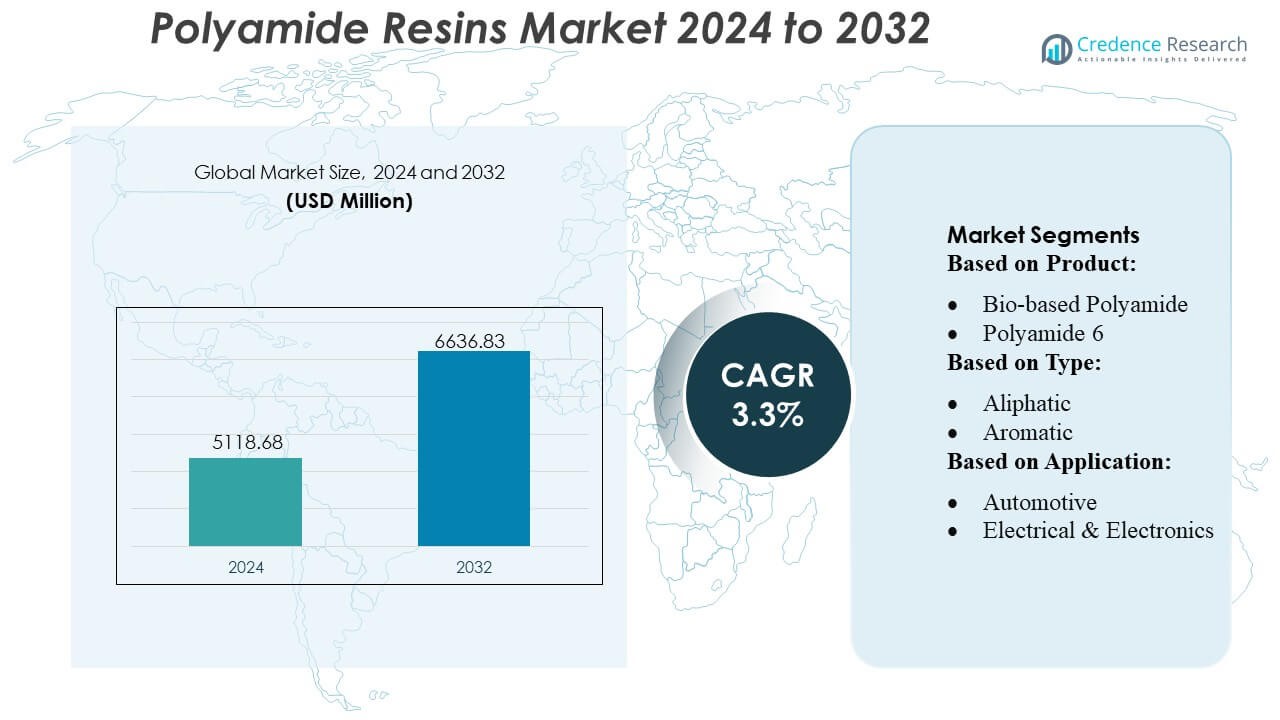
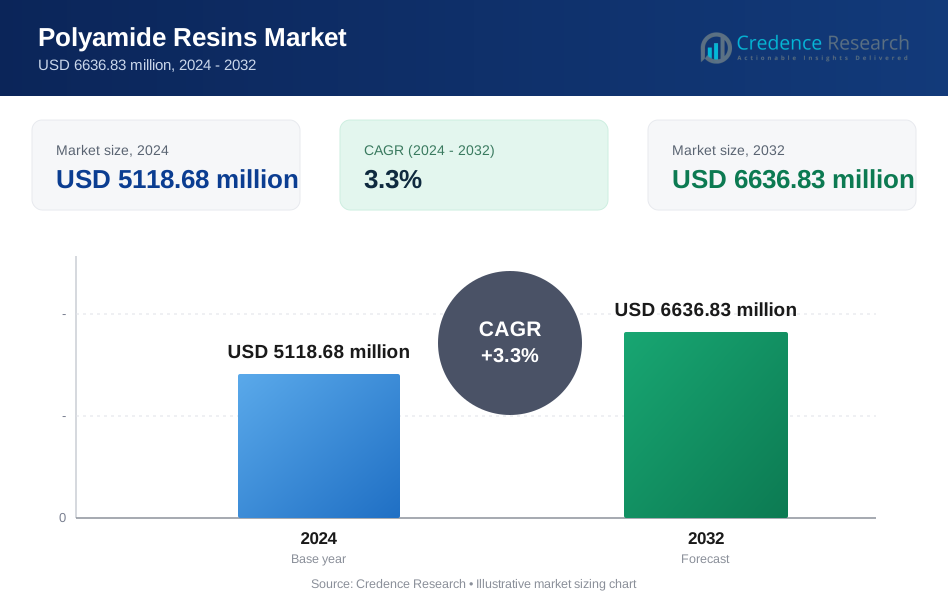
El tamaño del mercado de resinas de poliamida se valoró en USD 5118.68 millones en 2024 y se anticipa que alcanzará USD 6636.83 millones para 2032, con un CAGR del 3.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Resinas de Poliamida 2024 | USD 5118.68 Millones |
| Mercado de Resinas de Poliamida, CAGR | 3.3% |
| Tamaño del Mercado de Resinas de Poliamida 2032 | USD 6636.83 Millones |
El mercado de resinas de poliamida está liderado por jugadores prominentes como BASF SE, Toray Industries, Ascend Performance Materials LLC, Lanxess AG, AdvanSix Inc., Toyobo Co. Ltd., Domo Chemicals, Ashley Polymers Inc., Huntsman Corporation y Ube Industries Ltd. Estas empresas se centran en la innovación, el desarrollo de productos de alto rendimiento y expansiones estratégicas para fortalecer su presencia global. Suministran grados avanzados de poliamida para aplicaciones automotrices, electrónicas, de embalaje e industriales, aprovechando la I+D para mejorar la estabilidad térmica, la resistencia mecánica y la sostenibilidad. Regionalmente, Asia-Pacífico domina el mercado con una participación del 32%, impulsada por la rápida industrialización, el creciente producción automotriz y electrónica, y la mayor demanda en países como China, India y Japón. Las fuertes capacidades de manufactura local y la expansión de la infraestructura en la región posicionan a Asia-Pacífico como el mercado de más rápido crecimiento y más estratégico para los proveedores de resina de poliamida a nivel mundial.
Perspectivas del Mercado
- El tamaño del mercado de resinas de poliamida se valoró en USD 5118.68 millones en 2024 y se anticipa que alcanzará USD 6636.83 millones para 2032, creciendo a un CAGR del 3.3% durante el período de pronóstico.
- La demanda está impulsada por los sectores automotriz, electrónico y de embalaje, con poliamidas de alto rendimiento y ligeras que apoyan aplicaciones avanzadas e iniciativas de sostenibilidad.
- Las tendencias clave incluyen el crecimiento de poliamidas basadas en bio y reciclables, la creciente adopción en impresión 3D y el desarrollo de grados de nanocompuestos para un mejor rendimiento térmico y mecánico.
- El mercado es altamente competitivo, liderado por jugadores como BASF SE, Toray Industries, Ascend Performance Materials LLC y Lanxess AG, centrándose en I+D, innovación de productos y expansiones estratégicas.
- Regionalmente, Asia-Pacífico domina con una participación del 32%, apoyada por China, India y Japón, mientras que Europa y América del Norte también tienen participaciones significativas, y la producción se está expandiendo para satisfacer la creciente demanda industrial y del consumidor.
 Análisis de Segmentación del Mercado:
Por Producto
La poliamida 6 es el segmento de producto más grande, con más del 50% de participación en el mercado. Su popularidad se debe a sus fuertes propiedades mecánicas, resistencia química y facilidad de procesamiento, lo que la hace ideal para aplicaciones automotrices, electrónicas e industriales. Le sigue la poliamida 66, valorada por su alta resistencia al calor y rigidez, utilizada en partes automotrices bajo el capó y componentes eléctricos. Las poliamidas bio-basadas y especiales están creciendo más rápido debido a la demanda de materiales sostenibles y de alto rendimiento en aplicaciones aeroespaciales, bienes de consumo e industriales, a pesar de tener una participación de mercado actual más pequeña.
- Por ejemplo, Toyobo ha desarrollado una resina de poliamida de alto punto de fusión bio-basada derivada de semillas de ricino, comercializada bajo el nombre Vyloamid®, producida en su planta de Tsuruga con una capacidad de 1,000 toneladas por año, subrayando tanto la sostenibilidad como la escalabilidad de la producción.
Por Tipo
Las poliamidas alifáticas dominan el mercado debido a su equilibrio de resistencia, flexibilidad y resistencia química, ampliamente utilizadas en plásticos automotrices e ingenieriles. Las poliamidas aromáticas tienen una participación menor pero crecen de manera constante, impulsadas por aplicaciones de alto rendimiento que requieren excelente estabilidad térmica y resistencia mecánica, como en la industria aeroespacial, electrónica y materiales de protección. El crecimiento es impulsado por la demanda de plásticos duraderos y resistentes al calor en industrias avanzadas.
- Por ejemplo, la cartera de PA66 de Ascend bajo la marca Vydyne incluye variantes retardantes de llama y compuestas; su línea de productos estrella Starflam 500 logra una calificación UL94 V‑0 a un grosor de 0.2 mm mientras mantiene la resistencia específica típica de PA66 y facilidad de procesamiento.
Por Aplicación
Los plásticos de ingeniería lideran con aproximadamente el 58% de participación en el mercado, impulsados por la demanda de componentes ligeros y fuertes en automoción, electrónica y maquinaria. Las aplicaciones automotrices siguen, ya que las poliamidas reemplazan a los metales en partes del motor, sistemas de admisión de aire y componentes de vehículos eléctricos. Las aplicaciones en Eléctrica y Electrónica, Bienes de Consumo, Embalaje y Otras también están creciendo de manera constante debido a la necesidad de materiales resistentes al calor, duraderos y químicamente estables en carcasas, conectores, electrodomésticos y soluciones de embalaje.
Principales Impulsores del Crecimiento
- Aumento de la Demanda en las Industrias Automotriz y Electrónica El mercado de resinas de poliamida está impulsado significativamente por el aumento de la demanda en los sectores automotriz y electrónico debido a su superior resistencia mecánica, estabilidad térmica y propiedades de ligereza. Por ejemplo, las poliamidas 6 y 66 se utilizan extensamente en componentes de motores, conectores y carcasas para dispositivos electrónicos, permitiendo una mayor durabilidad y resistencia al calor. Empresas como BASF han aumentado la producción para satisfacer estos requisitos industriales, produciendo más de 50,000 toneladas de poliamida de grado de ingeniería anualmente para apoyar a los OEM en la reducción de peso mientras mantienen el rendimiento y cumplen con los estándares industriales en evolución.
- Por ejemplo, BASF informa una capacidad anual global de aproximadamente 885,000 toneladas métricas para sus poliamidas PA6 y PA66, demostrando una sólida capacidad de suministro.
- Avances en Formulaciones de Poliamida de Alto Rendimiento La innovación tecnológica en formulaciones de resinas de poliamida apoya el crecimiento al ofrecer una mayor estabilidad térmica, resistencia química y precisión dimensional. Por ejemplo, DSM Engineering Materials ha desarrollado grados de PA66 de alto flujo capaces de soportar temperaturas de hasta 280°C, facilitando aplicaciones en componentes automotrices y eléctricos exigentes. Tales avances permiten a los fabricantes reemplazar piezas metálicas, mejorando la eficiencia de combustible en vehículos y la eficiencia energética en electrónica, lo que a su vez acelera la adopción en el mercado.
- Por ejemplo, Lanxess AG ha diseñado especialmente el compuesto de poliamida‑66 Durethan AKV320ZXTS2 que soporta una exposición térmica continua de hasta 230 °C sin brechas de estabilización térmica, incluso después de 3,000 horas de envejecimiento, una capacidad que lo hace adecuado para conductos de aire de motores turboalimentados y componentes bajo el capó.
- Expansión en Aplicaciones de Empaque y Bienes de Consumo La creciente necesidad de materiales de empaque sostenibles y de alto rendimiento impulsa la demanda de resinas de poliamida. Por ejemplo, los grados de poliamida Rilsan® de Arkema se utilizan cada vez más en empaques flexibles y películas de contacto con alimentos debido a sus propiedades de barrera y reciclabilidad, produciendo hasta 40,000 toneladas anualmente. Estas aplicaciones aprovechan la resistencia del material al oxígeno y la humedad, extendiendo la vida útil del producto y apoyando las tendencias globales hacia empaques de bienes de consumo ligeros, duraderos y reciclables.
Tendencias y Oportunidades Clave
- Crecimiento en Poliamidas Sostenibles y de Base Biológica Las tendencias de sostenibilidad están impulsando oportunidades para resinas de poliamida de base biológica que reducen la dependencia de los combustibles fósiles. Por ejemplo, VESTAMID® Terra de Evonik, producido a partir de aceite de ricino, logra un alto rendimiento mecánico mientras reduce la huella de carbono. Esta tendencia apoya la adopción en automotriz, electrónica y bienes de consumo, creando una ventaja competitiva para los fabricantes que pueden ofrecer soluciones certificadas ecológicas y cumplir con las crecientes demandas regulatorias y de los consumidores por materiales sostenibles.
- Por ejemplo, AdvanSix introdujo grados 100 % reciclados post‑industriales (PIR) bajo sus resinas Aegis® PA6 y películas Capran® BOPA, recuperando caprolactama no reaccionada de corrientes de desecho y reasignándola en nylon completamente reciclado.
- Aumento de la Adopción de Poliamida en Impresión 3D La fabricación aditiva presenta una oportunidad significativa a medida que los polvos de poliamida ganan popularidad en la impresión 3D industrial debido a su alta resistencia a la tracción, resistencia química y estabilidad térmica. Por ejemplo, EOS ha desarrollado polvos PA12 con tamaños de partícula de 50–100 µm optimizados para sinterización selectiva por láser (SLS), permitiendo prototipado rápido y piezas funcionales de uso final. Se espera que la expansión de la impresión 3D en las industrias automotriz, aeroespacial y médica impulse una demanda constante de polvos de poliamida de alta calidad.
- Por ejemplo, los polvos Sinterline® Technyl® PA6 de DOMO diseñados para Sinterización Selectiva por Láser (SLS) han permitido la producción continua de piezas impresas en 3D para aplicaciones automotrices e industriales.
- Integración de la Nanotecnología para Propiedades Mejoradas Las resinas de poliamida nanocompuestas ofrecen mayor resistencia, conductividad térmica y rendimiento de barrera, abriendo caminos en electrónica, automotriz y empaque. Por ejemplo, Solvay ha incorporado con éxito nanorrellenos en matrices de PA66, logrando una mejora del 30% en resistencia mecánica y resistencia al calor. Tales innovaciones crean oportunidades para aplicaciones de alto rendimiento, posicionando a las poliamidas como una alternativa versátil a los metales y polímeros convencionales en usos avanzados de ingeniería e industriales.
Desafíos Clave
- Volatilidad en los Precios de las Materias Primas La producción de resinas de poliamida depende en gran medida de materias primas derivadas de petroquímicos como la caprolactama y el ácido adípico, exponiendo a los fabricantes a la volatilidad de precios. Las fluctuaciones en los costos de las materias primas pueden afectar los márgenes de ganancia y perturbar las cadenas de suministro. Por ejemplo, aumentos repentinos en los precios de la caprolactama del 20–25% en 2024 obligaron a varios fabricantes, incluidos Lanxess, a ajustar los horarios de producción y los precios de los productos, destacando la vulnerabilidad del mercado a las fluctuaciones en el suministro de petróleo crudo y productos químicos intermedios.
- Competencia Intensa y Barreras Tecnológicas El mercado de resinas de poliamida enfrenta una intensa competencia de plásticos de ingeniería alternativos como PBT, PET y compuestos de alto rendimiento, que ofrecen propiedades mecánicas y térmicas comparables. Por ejemplo, la sustitución en componentes eléctricos automotrices por mezclas de PBT reduce la demanda de grados convencionales de PA66. Además, el desarrollo de grados avanzados de poliamida requiere una inversión significativa en I+D, creando barreras para los jugadores más pequeños y desafiando a los fabricantes a innovar continuamente mientras mantienen la eficiencia de costos y los estándares de rendimiento.
Análisis Regional
Norteamérica
Norteamérica tiene una participación significativa en el mercado de resinas de poliamida, representando aproximadamente 25%, impulsada por los robustos sectores automotriz, electrónico y de empaque. La alta adopción de poliamidas de grado de ingeniería en componentes automotrices ligeros y carcasas electrónicas ha impulsado la demanda. Por ejemplo, BASF y DuPont han ampliado la producción de PA66 y PA12 para satisfacer los requisitos de los OEM para materiales duraderos y resistentes a altas temperaturas. La presencia de regulaciones ambientales estrictas y la creciente inversión en vehículos eléctricos apoyan aún más el crecimiento del mercado, alentando a los fabricantes a desarrollar soluciones de poliamida de alto rendimiento y sostenibles que se alineen con los estándares de cumplimiento regionales y las expectativas de los consumidores.
Europa
Europa representa un mercado líder con una participación de alrededor del 28%, atribuida a la fuerte adopción industrial y la infraestructura avanzada de manufactura. Países como Alemania, Francia e Italia impulsan la demanda de resinas de poliamida en aplicaciones automotrices, aeroespaciales e industriales. Por ejemplo, DSM y Arkema han desarrollado grados de PA66 de alta temperatura para componentes automotrices y eléctricos, produciendo decenas de miles de toneladas anualmente. La región también se enfoca en poliamidas basadas en bio y reciclables para cumplir con los objetivos de sostenibilidad. Las crecientes inversiones en vehículos ligeros, miniaturización de electrónica y soluciones de embalaje renovables continúan expandiendo las aplicaciones de poliamida, posicionando a Europa como un mercado tecnológicamente avanzado e impulsado por la innovación.
Asia-Pacífico
Asia-Pacífico domina el mercado de resinas de poliamida con una participación de mercado de aproximadamente 32%, liderada por China, India y Japón, debido a la rápida industrialización, urbanización y producción automotriz. Por ejemplo, Sinopec y Toray Industries producen grandes volúmenes de PA6 y PA66, superando las 100,000 toneladas anuales para satisfacer las demandas industriales y de consumo. Los crecientes sectores de electrónica, embalaje y textiles apoyan aún más la adopción. Las crecientes iniciativas gubernamentales para vehículos ligeros, miniaturización electrónica y embalaje sostenible contribuyen a la expansión del mercado. El aumento de inversiones extranjeras directas, combinado con capacidades de manufactura regionales, posiciona a Asia-Pacífico como el mercado de más rápido crecimiento y más estratégico para los productores de resinas de poliamida a nivel mundial.
América Latina
América Latina tiene una participación de mercado moderada de alrededor del 8%, impulsada por la demanda en automotriz, construcción y bienes de consumo. Brasil y México son los principales contribuyentes, donde los fabricantes utilizan cada vez más resinas de poliamida en componentes automotrices duraderos y dispositivos eléctricos. Por ejemplo, Braskem ha escalado la producción de PA6 para suministrar a OEMs regionales y usuarios industriales. A pesar de la volatilidad económica, el desarrollo de infraestructura, la creciente industrialización y un sector electrónico en crecimiento presentan oportunidades para el crecimiento del mercado. La dependencia de las importaciones de poliamidas de alto rendimiento fomenta la expansión de la producción local, posicionando a América Latina como un mercado emergente con potencial de crecimiento constante dentro del panorama global de resinas de poliamida.
Oriente Medio & África
Oriente Medio & África representa aproximadamente 7% del mercado global de resinas de poliamida, impulsado por aplicaciones automotrices, de petróleo & gas y construcción. La región depende principalmente de importaciones de Asia y Europa, mientras que las capacidades de producción local siguen siendo limitadas. Por ejemplo, SABIC suministra resinas PA6 y PA66 en toda la región, apoyando aplicaciones eléctricas, automotrices e industriales. Se espera que la creciente industrialización, la expansión de la producción automotriz en países como Arabia Saudita y EAU, y la creciente demanda de bienes de consumo duraderos impulsen la adopción regional. Sin embargo, la sensibilidad al precio y las dependencias de la cadena de suministro siguen siendo factores clave que afectan la penetración del mercado.
Segmentaciones del Mercado:
Por Producto:
- Poliamida de base biológica
- Poliamida 6
Por Tipo:
- Alifático
- Aromático
Por Aplicación:
- Automotriz
- Eléctrico & Electrónica
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
Los actores del mercado de resinas de poliamida, como Toyobo Co. Ltd., Ascend Performance Materials LLC, BASF SE, Lanxess AG, AdvanSix Inc., Domo Chemicals, Toray Industries, Inc., Ashley Polymers Inc., Huntsman Corporation, Ube Industries Ltd. El mercado de resinas de poliamida es altamente competitivo, caracterizado por la innovación continua, la diferenciación de productos y las inversiones estratégicas en investigación y desarrollo. Las empresas se centran en desarrollar grados de poliamida de alto rendimiento, ligeros y resistentes al calor para satisfacer la creciente demanda en aplicaciones automotrices, electrónicas, de embalaje e industriales. La expansión de las capacidades de producción, la adopción de poliamidas sostenibles y de base biológica, y la integración de tecnologías avanzadas como nanocompuestos y formulaciones compatibles con impresión 3D son estrategias clave para mantener el liderazgo en el mercado. La intensa competencia impulsa a los fabricantes a optimizar las cadenas de suministro, mejorar la calidad del producto y desarrollar soluciones a medida para aplicaciones emergentes, asegurando la resiliencia en un panorama de mercado dinámico y apoyando oportunidades de crecimiento a largo plazo a nivel global.
Análisis de Jugadores Clave
- Toyobo Co. Ltd.
- Ascend Performance Materials LLC
- BASF SE
- Lanxess AG
- AdvanSix Inc.
- Domo Chemicals
- Toray Industries, Inc.
- Ashley Polymers Inc.
- Huntsman Corporation
- Ube Industries Ltd.
Desarrollos Recientes
- En febrero de 2025, Toray Industries anunció una nueva resina de nylon amortiguante utilizando tecnología NANOALLOY, que ofrece una absorción de vibraciones superior (4x caucho butílico), alta resistencia a la temperatura y mejor moldeabilidad para vehículos eléctricos, electrónica y piezas industriales, con el objetivo de comercialización.
- En enero de 2025, Avient Corporation expandió su producción de nylon reciclado Nymax REC a Estambul, Turquía, para servir mejor a los clientes de Medio Oriente, ofreciendo materiales de alto rendimiento y ecológicos (20-100% contenido reciclado) con resistencia comparable al nylon virgen, reduciendo el impacto del transporte y apoyando los objetivos de sostenibilidad para industrias que necesitan polímeros duraderos y conformes a REACH.
- En julio de 2024, LyondellBasell (LYB) lanzó Schulamid ET100, un compuesto de poliamida para interiores automotrices como marcos de puertas, que presenta un alto flujo para piezas de pared delgada, buena estética y potencial para diseños más ligeros y sin pintura.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tipo, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de resinas de poliamida crecerá de manera constante debido a la expansión en los sectores automotriz y electrónico.
- Las poliamidas ligeras y de alto rendimiento impulsarán la adopción en vehículos eléctricos y electrónica avanzada.
- Las calidades de poliamida basadas en bio y sostenibles ganarán tracción, apoyando las tendencias de fabricación ecológica.
- El crecimiento en la impresión 3D y la fabricación aditiva creará nuevas oportunidades para los polvos de poliamida.
- Los sectores de embalaje y bienes de consumo adoptarán cada vez más resinas de poliamida por su durabilidad y propiedades de barrera.
- Las calidades de poliamida nanocompuesta y de alta temperatura permitirán aplicaciones industriales avanzadas.
- Las capacidades de producción regional se expandirán en Asia-Pacífico para satisfacer la creciente demanda industrial.
- La investigación y desarrollo se centrará en mejorar las propiedades de resistencia mecánica, térmica y química.
- Los actores de la industria buscarán colaboraciones estratégicas y empresas conjuntas para mejorar el alcance del mercado.
- El cumplimiento regulatorio y ambiental dará forma al desarrollo de productos e impulsará innovaciones sostenibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de resinas de poliamida y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de resinas de poliamida entre 2025 y 2032?
¿Qué segmento del mercado de resinas de poliamida tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de resinas de poliamida?
¿Quiénes son las empresas líderes en el mercado de resinas de poliamida?
¿Qué región comandó la mayor parte del mercado de resinas de poliamida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Resinas de Poliamida Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Resinas de Poliamida Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5118.68 million → 2032: USD 6636.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Resinas de Poliamida Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Resinas de Poliamida Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Resinas de Poliamida Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Resinas de Poliamida Market Drivers
- 3.3 Mercado de Resinas de Poliamida Market Restraints & Challenges
- 3.4 Mercado de Resinas de Poliamida Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Resinas de Poliamida Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Resinas de Poliamida Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Resinas de Poliamida category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Resinas de Poliamida Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Resinas de Poliamida Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Resinas de Poliamida market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Resinas de Poliamida Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Resinas de Poliamida Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Resinas de Poliamida Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Resinas de Poliamida (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Resinas de Poliamida Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Resinas de Poliamida Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Resinas de Poliamida Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Resinas de Poliamida Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Resinas de Poliamida Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Resinas de Poliamida Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Resinas de Poliamida Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Resinas de Poliamida Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Resinas de Poliamida Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
