
Visión General del Mercado
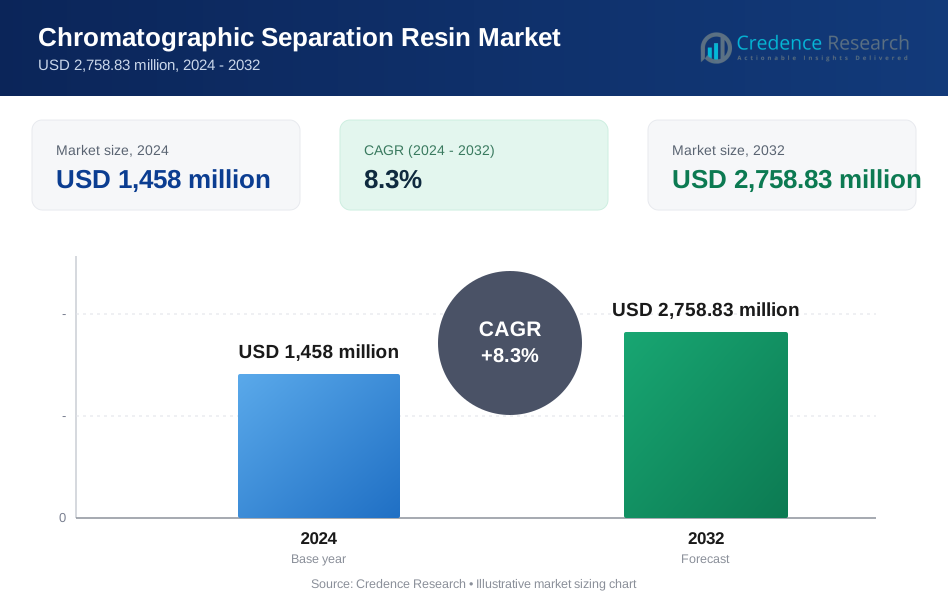
El mercado de resinas de separación cromatográfica fue valorado en USD 1,458 millones en 2024 y se proyecta que alcance USD 2,758.83 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 8.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
|
|
USD 1,458 millones |
| Mercado de Resinas de Separación Cromatográfica, CAGR | 8.3% |
| Tamaño del Mercado de Resinas de Separación Cromatográfica 2032 | USD 2,758.83 millones |
El mercado de resinas de separación cromatográfica está liderado por un grupo de jugadores globales bien establecidos, incluyendo Merck KGaA, Thermo Fisher Scientific Inc., GE Healthcare, Tosoh Bioscience, Bio-Rad Laboratories, Agilent Technologies, Pall Corporation, Avantor Performance Materials Inc., y Mitsubishi Chemical Corporation, todos los cuales compiten en innovación de química de resinas, eficiencia de unión y rendimiento del ciclo de vida. Estas empresas mantienen posiciones fuertes a través de extensos portafolios de bioprocesos y relaciones a largo plazo con fabricantes biofarmacéuticos. América del Norte es la región líder, representando aproximadamente el 38% del mercado global, apoyada por altos volúmenes de producción de biológicos, infraestructura avanzada de procesamiento downstream y adopción temprana de resinas de afinidad y sintéticas de alto rendimiento. Europa y Asia Pacífico siguen, impulsadas por la expansión de biosimilares y el aumento de la escala de fabricación.

Perspectivas del Mercado
- El mercado de resinas de separación cromatográfica fue valorado en USD 1,458 millones en 2024 y se proyecta que alcance USD 2,758.83 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.3% durante el período de pronóstico.
- El crecimiento del mercado está impulsado principalmente por el aumento en la producción de biológicos y biosimilares, donde la cromatografía sigue siendo el método principal de purificación downstream; las resinas sintéticas dominan el segmento de tipo de producto debido a su mayor durabilidad y escalabilidad, mientras que la cromatografía de afinidad lidera el segmento tecnológico debido a su alta selectividad en la purificación de anticuerpos monoclonales.
- Las principales tendencias del mercado incluyen la adopción de resinas de alta capacidad, el procesamiento biotecnológico intensificado y los sistemas de cromatografía de un solo uso; las empresas biofarmacéuticas representan la mayor participación de usuarios finales, respaldadas por la fabricación continua a escala comercial y la expansión de la cartera de biológicos avanzados.
- La intensidad competitiva sigue siendo alta, con los principales actores enfocándose en el rendimiento de las resinas, la innovación de ligandos y la estabilidad de larga vida útil, mientras que los proveedores regionales y de nivel medio ganan tracción a través de ofertas optimizadas en costos, particularmente para la fabricación de biosimilares.
- Regionalmente, América del Norte posee aproximadamente el 38% de la cuota de mercado, seguida por Europa con el 28% y Asia-Pacífico con el 22%, siendo Asia-Pacífico la de mayor crecimiento debido a la expansión de la capacidad de biomanufactura en China, India y Corea del Sur.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
Dentro del mercado de resinas de separación cromatográfica, las resinas sintéticas representan el subsegmento dominante, representando la mayoría de la cuota de mercado debido a su superior resistencia mecánica, mayor capacidad de enlace y rendimiento consistente de lote a lote. Las resinas basadas en polímeros sintéticos y sílice son ampliamente preferidas en el procesamiento bioindustrial a gran escala, particularmente para la purificación de anticuerpos monoclonales y proteínas recombinantes. Su estabilidad química permite ciclos repetidos de limpieza in situ (CIP), reduciendo los costos operativos para los fabricantes. El creciente volumen de producción biofarmacéutica, junto con el cambio hacia procesos de cromatografía de alto rendimiento y continuos, continúa impulsando una fuerte demanda de resinas cromatográficas sintéticas a nivel mundial.
- Por ejemplo, la resina de proteína A MabSelect™ PrismA de Cytiva está calificada para más de 200 ciclos CIP utilizando hidróxido de sodio 0.5 molar y ofrece capacidades de enlace dinámico de hasta 80 miligramos de IgG por mililitro de resina a tasas de flujo industrial, mientras que la resina Eshmuno® A de Merck soporta presiones de operación de 3 bar y permite velocidades de flujo lineales superiores a 300 centímetros por hora sin pérdida de resolución.
Por Tecnología:
Por tecnología, la cromatografía de afinidad posee la mayor cuota de mercado, impulsada por su excepcional selectividad y altos rendimientos de recuperación en el procesamiento biotecnológico downstream. Las resinas de afinidad de proteína A, en particular, se utilizan extensamente para la purificación de anticuerpos monoclonales, que sigue siendo un segmento central de la fabricación de biológicos. El dominio de la cromatografía de afinidad se ve reforzado por el aumento de aprobaciones de terapias basadas en anticuerpos y biosimilares, así como por la creciente adopción de flujos de trabajo de purificación de un solo uso e intensificados. Aunque la cromatografía de intercambio iónico e interacción hidrofóbica siguen siendo pasos esenciales de pulido, las técnicas basadas en afinidad continúan anclando las etapas de captura primaria en la biomanufactura moderna.
- Por ejemplo, las columnas preempacadas OPUS® de Repligen con proteína A están calificadas para un límite máximo de presión de hardware de hasta 4 bar (para columnas más pequeñas) o 3 bar (para columnas más grandes) y generalmente soportan tasas de flujo lineal de hasta 200 centímetros por hora en un proceso de plataforma estándar, lo que permite tiempos de ciclo eficientes en la captura de anticuerpos de un solo uso.
Por Usuario Final:
Entre los usuarios finales, las empresas biofarmacéuticas constituyen el subsegmento dominante, capturando la mayor parte del consumo de resinas de separación cromatográfica. Estas organizaciones dependen en gran medida de las resinas de cromatografía para la purificación a gran escala de biológicos, vacunas y terapias basadas en células y genes. La expansión de la capacidad de fabricación interna, junto con la inversión sostenida en líneas de productos biológicos, sustenta la demanda de resinas de este segmento. Mientras que las organizaciones de investigación clínica y los institutos académicos contribuyen a través del desarrollo de procesos e investigación en etapas tempranas, los fabricantes biofarmacéuticos siguen siendo los principales generadores de ingresos debido a sus requisitos de producción continuos, de alto volumen y compatibles con GMP.
Principales Impulsores del Crecimiento
Expansión de la Fabricación Biofarmacéutica
La rápida expansión de la fabricación biofarmacéutica global es un impulsor principal del crecimiento del mercado de resinas de separación cromatográfica. El creciente desarrollo y comercialización de anticuerpos monoclonales, proteínas recombinantes, vacunas y biológicos avanzados requieren procesos de purificación downstream altamente eficientes, donde la cromatografía sigue siendo la tecnología base. La creciente prevalencia de enfermedades crónicas, indicaciones oncológicas y trastornos autoinmunes ha acelerado las líneas de productos biológicos, lo que lleva a los fabricantes a aumentar las capacidades de producción. Las grandes empresas biofarmacéuticas están invirtiendo en nuevas instalaciones de fabricación y mejorando las plantas existentes, aumentando directamente el consumo de resinas cromatográficas de alto rendimiento. Además, el énfasis regulatorio en la pureza y consistencia del producto refuerza la dependencia de las separaciones basadas en cromatografía, asegurando una demanda sostenida de resinas tanto en la producción comercial como en la fabricación clínica en etapas avanzadas.
- Por ejemplo, la cuarta planta de fabricación de Samsung Biologics en Incheon añadió 256,000 litros de capacidad de biorreactor, llevando su capacidad instalada total a 620,000 litros, una escala que requiere el despliegue de resinas de proteína A y de intercambio iónico de gran volumen para la producción comercial de anticuerpos, mientras que la expansión de la instalación de Lonza en Portsmouth, New Hampshire, incorporó biorreactores de un solo uso de 2,000 litros configurados para un procesamiento downstream intensificado apoyado por resinas de afinidad y de modo mixto de alta capacidad.
Crecimiento de Biosimilares y Terapias Optimizadas en Costos
El impulso global hacia los biosimilares y las terapias biológicas optimizadas en costos impulsa significativamente la demanda de resinas de separación cromatográfica. A medida que las expiraciones de patentes abren mercados para versiones biosimilares de biológicos de alto valor, los fabricantes están intensificando la optimización de procesos para mejorar los rendimientos y reducir los costos de purificación. Las resinas de cromatografía con mayores capacidades de unión, vidas útiles más largas y mejor estabilidad química se adoptan cada vez más para apoyar la producción económicamente viable de biosimilares. Los mercados emergentes, en particular, están presenciando un rápido desarrollo de biosimilares, expandiendo la demanda de resinas más allá de los centros biofarmacéuticos tradicionales. Este enfoque en la eficiencia de costos fortalece la adopción de resinas sintéticas avanzadas que permiten ciclos de purificación robustos y repetibles bajo estándares regulatorios estrictos.
- Por ejemplo, la resina Eshmuno® A de Merck ha demostrado capacidades de unión dinámica de 80 miligramos de IgG por mililitro a tasas de flujo industrial y soporta más de 200 ciclos de limpieza in situ con hidróxido de sodio, permitiendo su reutilización durante varios años en campañas de anticuerpos biosimilares, mientras que la resina Praesto® Jetted A50 de Purolite se fabrica utilizando tecnología de chorro controlado que ofrece tamaños de perlas uniformes de aproximadamente 50 micrómetros y mantiene su rendimiento durante más de 100 ciclos de limpieza alcalina en operaciones a escala comercial.
Aumento de la Adopción de Modalidades Terapéuticas Avanzadas
El auge de las modalidades terapéuticas avanzadas, incluidas las terapias celulares, las terapias génicas y los productos basados en ácidos nucleicos, está creando nuevas vías de crecimiento para las resinas de separación cromatográfica. Estos productos complejos requieren estrategias de purificación especializadas para garantizar la seguridad, potencia y cumplimiento regulatorio. Las técnicas cromatográficas como el intercambio iónico, la exclusión por tamaño y la cromatografía de afinidad están cada vez más adaptadas para la purificación de vectores virales, ADN plasmídico y ARNm. A medida que las líneas clínicas para terapias avanzadas se expanden y avanzan hacia la comercialización, la demanda de resinas personalizadas y de alta resolución sigue creciendo. Este cambio hacia biológicos complejos fortalece la demanda a largo plazo de resinas en plataformas terapéuticas tanto establecidas como emergentes.
Tendencias y Oportunidades Clave
Cambio Hacia el Uso Único y el Bioprocesamiento Intensificado
Una tendencia notable en el mercado de resinas de separación cromatográfica es el cambio hacia sistemas de bioprocesamiento intensificado y de uso único. Los fabricantes biofarmacéuticos están adoptando formatos de cromatografía desechables y columnas más pequeñas y de alta capacidad para mejorar la flexibilidad y reducir los requisitos de validación de limpieza. Las resinas de alto rendimiento que ofrecen mayor productividad por ciclo apoyan las estrategias de procesamiento intensificado, permitiendo una mayor producción en instalaciones de menor tamaño. Esta tendencia crea oportunidades para que los proveedores de resinas desarrollen productos optimizados para un procesamiento rápido, escalabilidad y compatibilidad con sistemas de uso único. La creciente adopción de instalaciones de biomanufactura modulares refuerza aún más esta oportunidad en mercados tanto desarrollados como emergentes.
- Por ejemplo, Tosoh Bioscience informa que su resina de afinidad TOYOPEARL® MX-Trp-650M logra capacidades de unión de IgG superiores a 80 g/L, apoyando una mayor productividad por ciclo en espacios reducidos.
Aumento de la Demanda de Resinas Personalizadas y Específicas para Aplicaciones
El aumento de la complejidad de los procesos está impulsando la demanda de resinas cromatográficas personalizadas y específicas para aplicaciones. Las empresas biofarmacéuticas buscan resinas adaptadas a moléculas específicas, como anticuerpos, vectores virales o ácidos nucleicos, para maximizar la selectividad y la recuperación. Los proveedores de resinas están respondiendo al ofrecer productos modificados con ligandos, de modo mixto y de alta resolución diseñados para desafíos de purificación específicos. Esta tendencia de personalización permite una colaboración más estrecha entre los fabricantes de resinas y los usuarios finales, creando relaciones de suministro a largo plazo. A medida que las líneas de productos biológicos se diversifican, la necesidad de soluciones de resina especializadas presenta oportunidades de crecimiento significativas para los proveedores enfocados en la innovación.
- Por ejemplo, Sartorius ha co-desarrollado medios de intercambio iónico específicos para aplicaciones como la membrana Sartobind® Q, que ofrece capacidades de unión de ADN de aproximadamente 10 mg por mL para flujos de trabajo de purificación de vectores virales."
Desafíos Clave
Alto Costo de las Resinas de Cromatografía y Economía del Proceso
El alto costo de las resinas de separación cromatográfica sigue siendo un desafío clave, especialmente para la fabricación a gran escala. Las resinas de afinidad, especialmente aquellas utilizadas para la purificación de anticuerpos monoclonales, representan una parte sustancial de los gastos de procesamiento downstream. El reemplazo frecuente de resinas, los requisitos de limpieza y los costos de validación pueden afectar los presupuestos de producción, especialmente para los fabricantes de biosimilares y de mercados emergentes. La sensibilidad al costo puede limitar la adopción de resinas premium en entornos competitivos en precio, lo que lleva a los fabricantes a buscar estrategias de purificación alternativas. Equilibrar las mejoras en el rendimiento con la rentabilidad sigue siendo un desafío crítico tanto para los proveedores de resinas como para los usuarios finales.
Complejidad Técnica y Restricciones de Optimización de Procesos
La complejidad técnica asociada con la purificación basada en cromatografía presenta otro desafío significativo. Seleccionar la resina óptima, el modo de cromatografía y las condiciones de operación requiere un extenso desarrollo y validación de procesos. La variabilidad en la composición de la materia prima y las características del producto pueden afectar el rendimiento y la reproducibilidad de la resina. Además, escalar los procesos de laboratorio a la producción comercial a menudo introduce ineficiencias operativas y pérdidas de rendimiento. Estos desafíos requieren experiencia especializada y aumentan los plazos de desarrollo, particularmente para modalidades terapéuticas emergentes. Superar estas restricciones requiere una innovación continua en el diseño de resinas, modelado de procesos y soluciones downstream integradas.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado de resinas de separación cromatográfica con aproximadamente un 38%, impulsada por la fuerte presencia de fabricantes biofarmacéuticos líderes y una infraestructura avanzada de bioprocesamiento. Estados Unidos domina la demanda regional debido a los altos volúmenes de producción de biológicos, la extensa actividad de I+D y la adopción temprana de tecnologías avanzadas de purificación. La fabricación a gran escala de anticuerpos monoclonales y la creciente comercialización de terapias celulares y génicas sostienen el consumo de resinas. Además, los estrictos requisitos regulatorios para la pureza del producto refuerzan la dependencia de las separaciones basadas en cromatografía, apoyando la demanda constante de resinas sintéticas y de afinidad de alto rendimiento en instalaciones de fabricación comercial y clínica.
Europa
Europa representa alrededor del 28% del mercado global de resinas de separación cromatográfica, respaldada por una industria biofarmacéutica bien establecida y una fuerte actividad de desarrollo de biosimilares. Países como Alemania, Suiza, el Reino Unido y Francia albergan importantes centros de fabricación de biológicos y organizaciones de desarrollo por contrato. La región se beneficia de crecientes inversiones en capacidad de biomanufactura y un marco regulatorio robusto que enfatiza la calidad y la consistencia. El crecimiento en biosimilares y vacunas continúa impulsando la demanda de resinas rentables y de alta capacidad. Las iniciativas de investigación colaborativa entre la industria y los institutos académicos fortalecen aún más la adopción del mercado a largo plazo en toda Europa.
Asia Pacífico
Asia Pacífico representa aproximadamente el 22% del mercado de resinas para separación cromatográfica y es el segmento regional de más rápido crecimiento. La rápida expansión de la fabricación biofarmacéutica en China, India, Corea del Sur y Japón está impulsando una fuerte demanda de resinas. La región se beneficia del aumento en la producción de biosimilares, crecientes inversiones en salud e iniciativas gubernamentales de apoyo para localizar la fabricación de biológicos. Las capacidades de producción competitivas en costos fomentan la adopción de resinas cromatográficas avanzadas para la purificación a gran escala. El creciente subcontratación a organizaciones regionales de fabricación por contrato acelera aún más el consumo de resinas, posicionando a Asia Pacífico como un motor clave de crecimiento en el mercado global.
América Latina
América Latina posee una participación estimada del 7% del mercado global de resinas para separación cromatográfica, respaldada por un crecimiento gradual en la producción biofarmacéutica y la fabricación de vacunas en el sector público. Brasil y México son los principales contribuyentes, impulsados por programas de biológicos respaldados por el gobierno y crecientes asociaciones con empresas farmacéuticas globales. Aunque la región depende en parte de resinas importadas, el aumento de las capacidades de fabricación local está mejorando las tasas de adopción. La expansión de actividades de investigación clínica y los esfuerzos regionales para fortalecer la autosuficiencia en salud apoyan un crecimiento constante del mercado, aunque la adopción sigue siendo moderada en comparación con América del Norte y Europa.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 5% del mercado de resinas para separación cromatográfica, reflejando su base de fabricación biofarmacéutica en etapa inicial. El crecimiento es impulsado por crecientes inversiones en infraestructura de salud, producción de vacunas y fabricación farmacéutica localizada, particularmente en los países del Consejo de Cooperación del Golfo. Las iniciativas gubernamentales para reducir la dependencia de importaciones y mejorar la disponibilidad de biológicos están apoyando la adopción gradual de tecnologías de cromatografía. Aunque la penetración del mercado sigue siendo limitada, la expansión de las capacidades de investigación y las colaboraciones internacionales se espera que mejoren la demanda a largo plazo de resinas cromatográficas en toda la región.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Natural
- Sintético
Por Tecnología:
- Cromatografía de Afinidad
- Cromatografía de Intercambio Aniónico
- Cromatografía de Intercambio Catiónico
- Cromatografía de Exclusión por Tamaño
- Cromatografía de Interacción Hidrofóbica
Por Usuario Final:
- Empresas Biofarmacéuticas
- Organizaciones de Investigación Clínica
- Institutos Académicos
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de resinas para separación cromatográfica presenta un paisaje competitivo dominado por empresas establecidas en ciencias de la vida y materiales especializados con una fuerte experiencia tecnológica y redes de distribución globales. Los principales actores compiten en el rendimiento de las resinas, la química de los ligandos, la capacidad de unión y la durabilidad del ciclo de vida para satisfacer las exigentes demandas de la purificación biofarmacéutica. La innovación continua en resinas sintéticas y basadas en afinidad apoya la diferenciación, especialmente para aplicaciones de anticuerpos monoclonales y terapias avanzadas. Las inversiones estratégicas en I+D, expansión de capacidad y desarrollo de resinas específicas para procesos siguen siendo centrales para el posicionamiento competitivo. Las empresas también fortalecen su presencia en el mercado a través de acuerdos de suministro a largo plazo con fabricantes biofarmacéuticos y organizaciones de desarrollo por contrato. Además, las asociaciones y colaboraciones con institutos de investigación permiten la adopción temprana de nuevas tecnologías de resinas. Mientras los actores globales mantienen una posición dominante, los proveedores regionales emergentes están aumentando la competencia al ofrecer alternativas optimizadas en costos, particularmente para la fabricación de biosimilares y flujos de trabajo de purificación de alto volumen.
Análisis de Jugadores Clave
- Merck KGaA
- Thermo Fisher Scientific Inc.
- Tosoh Bioscience
- Agilent Technologies
- Bio-Rad Laboratories
- GE Healthcare
- Pall Corporation
- Avantor Performance Materials Inc.
- Mitsubishi Chemical Corporation
- Waters Corporation
Desarrollos Recientes
- En octubre de 2025, Merck anunció la firma de un acuerdo definitivo para adquirir el negocio de cromatografía de JSR Life Sciences, que incluye las tecnologías avanzadas de resina de Proteína A de JSR, como las resinas Amsphere™ A3 y Amsphere™ A+ Proteína A, mejorando el portafolio de purificación downstream de Merck para apoyar flujos de trabajo de purificación de anticuerpos más eficientes en la fabricación biofarmacéutica.
- En diciembre de 2024, Agilent presentó las plataformas de la Serie Infinity III LC en el Congreso Mundial HUPO 2024, que, aunque principalmente son instrumentación, apoyan separaciones avanzadas de cromatografía líquida y subrayan la expansión de Agilent de sistemas LC de alto rendimiento que mejoran la compatibilidad con flujos de trabajo modernos basados en resinas en aplicaciones analíticas y preparativas.
- En julio de 2024, Tosoh Bioscience anunció iniciativas estratégicas en soluciones cromatográficas enfocándose en sus resinas de cromatografía líquida y medios de procesamiento downstream, reflejando la mejora continua de sus tecnologías de resina TOYOPEARL® y TSKgel para la purificación de biomoléculas a diversas escalas.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en tipo de producto, tecnología, usuario final y geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda continuará aumentando a medida que se expandan los pipelines biofarmacéuticos globales, particularmente para anticuerpos monoclonales, vacunas y proteínas recombinantes.
- Las resinas sintéticas avanzadas y basadas en afinidad ganarán una adopción más amplia debido a su mayor capacidad de unión y ciclos de vida operativos más largos.
- La fabricación de biosimilares priorizará cada vez más soluciones de resinas cromatográficas rentables y de alto rendimiento.
- Las resinas personalizadas y específicas para aplicaciones verán una mayor aceptación para abordar desafíos de purificación específicos de moléculas.
- Los formatos de cromatografía de un solo uso e intensificada remodelarán las estrategias de diseño y despliegue de resinas.
- La comercialización de terapias celulares y génicas creará una nueva demanda de resinas especializadas de intercambio iónico y exclusión por tamaño.
- La adopción del bioprocesamiento continuo impulsará la necesidad de resinas compatibles con operaciones extendidas y estables.
- Asia Pacífico emergerá como un motor de crecimiento importante respaldado por la expansión de la infraestructura de biomanufactura.
- La colaboración entre proveedores de resinas y fabricantes biofarmacéuticos se profundizará para optimizar los flujos de trabajo downstream.
- La innovación continua en la química de ligandos y matrices de resinas seguirá siendo central para la diferenciación competitiva a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para la resina de separación cromatográfica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de resinas de separación cromatográfica entre 2024 y 2032?
¿Cuáles son los factores clave que impulsan el crecimiento del mercado de resinas de separación cromatográfica?
¿Cuáles son los principales tipos de resinas de separación cromatográfica disponibles en el mercado?
¿Cómo aseguran los fabricantes la calidad y el rendimiento de las resinas de separación cromatográfica?
¿Quiénes son las empresas líderes en el mercado de resinas de separación cromatográfica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Resina de Separación Cromatográfica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Resina de Separación Cromatográfica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,458 million → 2032: USD 2,758.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Resina de Separación Cromatográfica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Resina de Separación Cromatográfica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Resina de Separación Cromatográfica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Resina de Separación Cromatográfica Market Drivers
- 3.3 Mercado de Resina de Separación Cromatográfica Market Restraints & Challenges
- 3.4 Mercado de Resina de Separación Cromatográfica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Resina de Separación Cromatográfica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Resina de Separación Cromatográfica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Resina de Separación Cromatográfica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Resina de Separación Cromatográfica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Resina de Separación Cromatográfica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Resina de Separación Cromatográfica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Resina de Separación Cromatográfica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Resina de Separación Cromatográfica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Resina de Separación Cromatográfica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Resina de Separación Cromatográfica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Resina de Separación Cromatográfica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Resina de Separación Cromatográfica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Resina de Separación Cromatográfica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Resina de Separación Cromatográfica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Resina de Separación Cromatográfica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Resina de Separación Cromatográfica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Resina de Separación Cromatográfica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Resina de Separación Cromatográfica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Resina de Separación Cromatográfica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
