
Visión General del Mercado de Resina C:
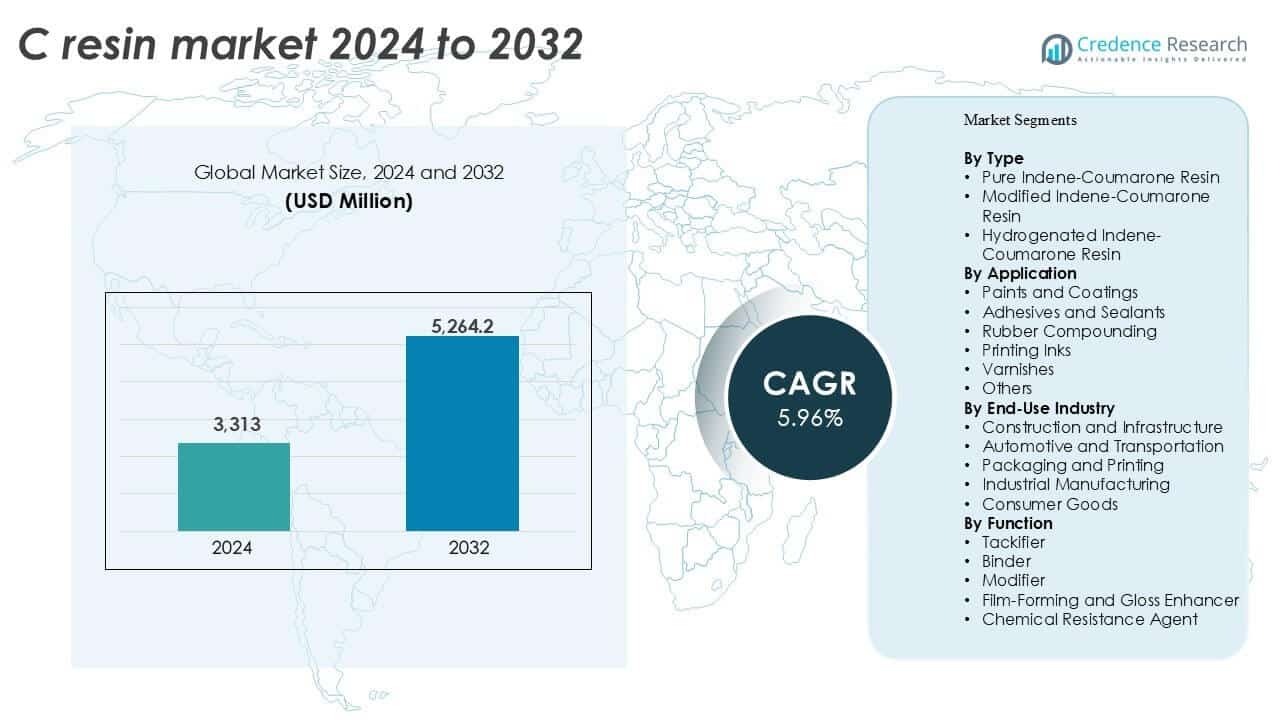
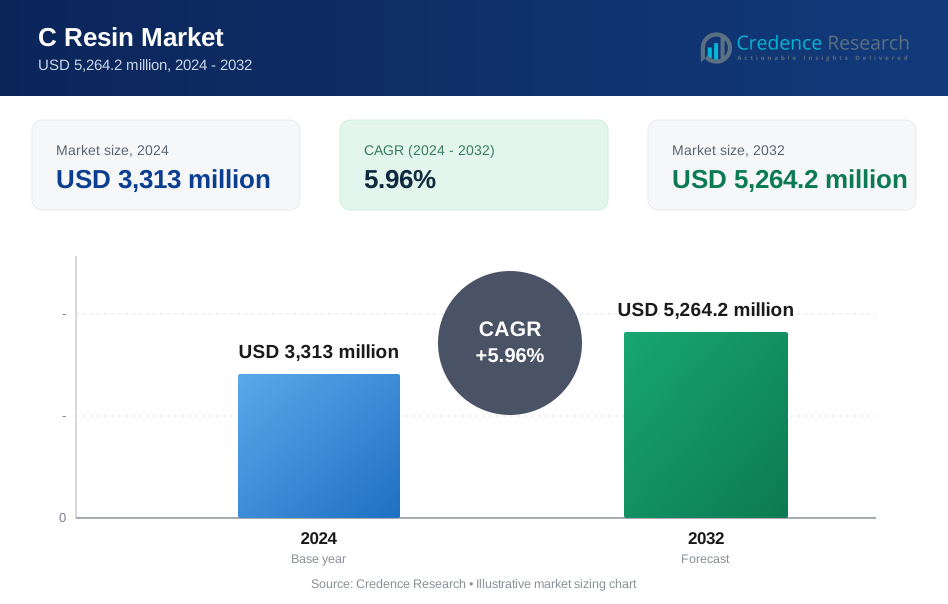
El tamaño del mercado de resina C se valoró en USD 3,313 millones en 2024 y se anticipa que alcanzará los USD 5,264.2 millones para 2032, con un CAGR del 5.96% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Resina C 2024 | USD 3,313 millones |
| Mercado de Resina C, CAGR | 5.96% |
| Tamaño del Mercado de Resina C 2032 | USD 5,264.2 millones |
Los principales actores en el mercado de resina C incluyen Kolon Industries, Neville Chemical Company, Cray Valley (TotalEnergies), Arakawa Chemical Industries y Eastman Chemical Company (indirectamente a través de resinas especiales). Estas empresas lideran a través de carteras de productos diversas, alcance global y fuertes vínculos con industrias de uso final como la construcción, automotriz y embalaje. Los fabricantes chinos como Zibo Luhua Hongjin y Shanghai Jinsen están expandiendo su presencia global con ofertas competitivas en costos. En 2024, Asia Pacífico tuvo la mayor participación de mercado regional con un 45%, impulsada por la alta producción industrial, proyectos de infraestructura y creciente producción automotriz. América del Norte y Europa siguieron con un 21% y un 18% respectivamente, beneficiándose de la innovación tecnológica y formulaciones de resinas enfocadas en la sostenibilidad.
Perspectivas del Mercado de Resina C
- El mercado de resina C se valoró en USD 3,313 millones en 2024 y se proyecta que alcanzará los USD 5,264.2 millones para 2032, creciendo a un CAGR del 5.96% durante el período de pronóstico.
- La demanda de los sectores de construcción y automotriz continúa impulsando el crecimiento del mercado debido al amplio uso en aplicaciones de recubrimientos, adhesivos y caucho.
- Las tendencias de sostenibilidad están empujando a los fabricantes hacia formulaciones de resinas con bajo contenido de VOC e hidrogenadas, creando nuevas oportunidades en regiones desarrolladas.
- El panorama competitivo incluye a Kolon Industries, Neville Chemical, Cray Valley (TotalEnergies) y varios actores asiáticos emergentes con capacidades de suministro rentables.
- Asia Pacífico tiene la mayor participación regional con un 45%, seguida por América del Norte con un 21% y Europa con un 18%; los recubrimientos y pinturas lideran el segmento de aplicaciones con más del 38% de participación, mientras que la resina pura de indeno-cumarona domina el segmento de tipo con más del 45% de participación.
Análisis de Segmentación del Mercado de Resina C:
Por Tipo
La resina de indeno-cumarona pura lidera el mercado de resinas C, representando más del 45% del mercado en 2024. Su dominio se debe a la demanda constante en la fabricación de caucho y neumáticos gracias a sus excelentes propiedades de adhesión. La resina de indeno-cumarona modificada sigue de cerca, respaldada por formulaciones personalizadas requeridas en recubrimientos y selladores especiales. La resina de indeno-cumarona hidrogenada sigue siendo un segmento de nicho pero en crecimiento, valorada por su mejorada resistencia a los rayos UV y menor olor en aplicaciones sensibles. La demanda en todos los tipos está impulsada por la versatilidad en el rendimiento, estabilidad térmica y compatibilidad con una variedad de polímeros en formulaciones industriales.
- Por ejemplo, Rütgers Group suministra resina de indeno-cumarona pura con un punto de ablandamiento de 95 °C. Las hojas técnicas enumeran un peso molecular promedio de número cercano a 900 g/mol.
Por Aplicación
Las pinturas y recubrimientos representan el segmento de aplicación más grande, con alrededor del 38% del mercado total en 2024. El segmento se beneficia de la fuerte adhesión, mejora del brillo y características de durabilidad de la resina C en acabados protectores y decorativos. Los adhesivos y selladores siguen como otro segmento clave debido a la compatibilidad de la resina con caucho y elastómeros. La composición de caucho continúa mostrando una aceptación constante en la producción de neumáticos y cintas transportadoras. Los segmentos de tintas de impresión y barnices también ven una demanda constante. El crecimiento en todas las aplicaciones es impulsado por la rápida expansión de la infraestructura y la evolución de los requisitos de rendimiento de los usuarios finales.
- Por ejemplo, Neville Chemical informa que los recubrimientos a base de resina C logran una dureza de lápiz de HB a H. Las pruebas de adhesión de corte cruzado alcanzan la Clase 0 de ISO en paneles de acero.
Por Industria de Uso Final
La construcción e infraestructura emergen como la industria de uso final dominante, capturando casi el 36% de la cuota de mercado en 2024. La demanda de alto volumen de pinturas, recubrimientos y selladores impulsa el consumo de resina C en proyectos de construcción comercial y residencial. La automotriz y el transporte es el segundo segmento más grande, confiando en la resina C para la producción de neumáticos, insonorización y aplicaciones adhesivas. Las industrias de embalaje e impresión se benefician de una mejor claridad de impresión y acabado de superficie habilitados por las resinas C. La fabricación industrial y los bienes de consumo contribuyen a un crecimiento moderado, respaldado por las necesidades de durabilidad del producto y atractivo visual en aplicaciones de usuarios finales.
Factores Clave de Crecimiento del Mercado de Resinas C
Aumento de la Demanda del Sector de Construcción e Infraestructura
La industria de la construcción e infraestructura juega un papel crítico en el impulso del mercado de resinas C. Las resinas C se utilizan ampliamente en pinturas, recubrimientos, selladores y adhesivos esenciales para estructuras civiles. Con la rápida urbanización en países en desarrollo y actividades de renovación en regiones desarrolladas, la demanda sigue aumentando. Estas resinas mejoran la adhesión, resistencia al agua y durabilidad en aplicaciones de construcción, apoyando un rendimiento duradero. Las inversiones gubernamentales en infraestructura pública, incluidas carreteras, aeropuertos y viviendas, expanden aún más su uso. Por ejemplo, el gasto en infraestructura de Asia-Pacífico sigue siendo robusto, impulsando la demanda de recubrimientos de alto rendimiento. Esta demanda estructural mantiene el consumo de resina C estable en aplicaciones de gran volumen. Además, las regulaciones ambientales impulsan a los fabricantes a adoptar formulaciones de alto rendimiento pero conformes, en las que las resinas C encuentran una relevancia creciente. Su estabilidad química, eficiencia de costos y versatilidad las convierten en un elemento básico en las formulaciones de productos relacionados con la construcción, apoyando sólidos fundamentos de mercado.
- Por ejemplo, Rütgers Group (ahora parte de Rain Carbon Inc.) suministra resinas hidrocarbónicas aromáticas para recubrimientos protectores utilizados en puentes de acero. Los datos del producto muestran que la absorción de agua es típicamente inferior al 0.1% (por peso) después de pruebas de inmersión de 24 horas, un factor clave para proporcionar una fuerte resistencia a la corrosión.
Expansión de la Producción Automotriz y Consumo en el Mercado de Repuestos
La industria automotriz sigue siendo un motor clave de crecimiento para el mercado de resinas C, particularmente a través de sus aplicaciones en la fabricación de neumáticos, adhesivos automotrices, selladores y materiales para la reducción de ruido. Las resinas C proporcionan fuertes propiedades de adhesión, estabilidad de temperatura y resistencia a la intemperie necesarias para los componentes de vehículos. El aumento de la producción automotriz, especialmente en mercados emergentes como India, China y el sudeste asiático, está impulsando la demanda. En el segmento de repuestos, las piezas de reemplazo como neumáticos, correas y amortiguadores de vibración también utilizan compuestos basados en resinas C extensamente. Los fabricantes de equipos originales están adoptando materiales ligeros y adhesivos de alto rendimiento, en los cuales las resinas C son un ingrediente crucial. Con el auge de los vehículos eléctricos, los materiales de reducción de ruido que utilizan resinas están viendo una mayor adopción. La presencia global del sector asegura un consumo constante y refuerza a las resinas C como un insumo industrial vital tanto en actividades de fabricación como de servicio.
- Por ejemplo, Kolon Industries proporciona resinas hidrocarbónicas C5 y C9, como las series HIKOREZ® y HIKOTACK®, para compuestos de unión de neumáticos. Estas resinas mejoran la adhesión inicial y el procesamiento; sin embargo, aunque ofrecen alta estabilidad térmica, la retención de adhesión constante se mide típicamente a través de pruebas estándar de envejecimiento del caucho (como 72 horas a 70 °C o ciclos más cortos a 100 °C).
Aumento del Uso en Adhesivos, Selladores y Recubrimientos Industriales
La creciente demanda de adhesivos de alto rendimiento y recubrimientos industriales es otro importante impulsor de crecimiento. Las resinas C actúan como agentes de adhesión y modificadores de viscosidad que mejoran el rendimiento de la formulación en múltiples sectores de uso final. Los sectores de embalaje, carpintería, calzado y textiles utilizan cada vez más productos adhesivos que incorporan resinas C debido a su capacidad para unir diversos sustratos y resistir el estrés ambiental. Los recubrimientos industriales como los anticorrosivos, marinos o para maquinaria también se benefician de la resistencia química y la capacidad de formación de película de las resinas C. El aumento de las actividades de fabricación y la producción orientada a la exportación en Asia está creando nueva demanda para estas resinas. El crecimiento del embalaje flexible, liderado por el comercio electrónico y las regulaciones de seguridad alimentaria, apoya una mayor expansión en el sector de adhesivos. Estas resinas ofrecen un equilibrio entre precio y rendimiento, lo que las hace adecuadas para diversas formulaciones adhesivas utilizadas en toda la industria.
Tendencias y Oportunidades Clave del Mercado de Resinas C
Cambio hacia Formulaciones de Resinas Ecológicas y de Bajo VOC
Las regulaciones ambientales y la conciencia del cliente están impulsando un cambio hacia productos basados en resina C ecológicos. Los fabricantes están invirtiendo en formulaciones con menores compuestos orgánicos volátiles (VOCs), alineándose con las normas globales de emisiones más estrictas. Los adhesivos y recubrimientos a base de agua y con bajo contenido de VOC están ganando cuota de mercado en los sectores de la construcción, automotriz y embalaje. Esta tendencia crea oportunidades para que las empresas se diferencien a través de la sostenibilidad, especialmente en Europa y América del Norte, donde las regulaciones son estrictas. Las resinas de indeno-cumarona hidrogenadas están despertando un interés creciente debido a sus perfiles más limpios y bajo olor. Las marcas que se centran en la "química verde" están encontrando una mayor aceptación entre los compradores B2B. A medida que el cumplimiento ambiental se convierte en un aspecto central de las decisiones de compra, los fabricantes con capacidades de I+D para innovar soluciones de bajo VOC obtendrán una ventaja competitiva en contratos a largo plazo y asociaciones de abastecimiento global.
- Por ejemplo, Rütgers Group desarrolló resinas de indeno-cumarona hidrogenadas con un contenido de VOC por debajo de 10 gramos por litro en recubrimientos
Innovación en Personalización de Resinas para Aplicaciones de Alto Rendimiento
Los avances en tecnología de formulación están permitiendo soluciones de resina C más personalizadas para satisfacer necesidades específicas de la industria. Se están desarrollando grados de resina personalizados con mayor estabilidad térmica, resistencia química o claridad óptica para aplicaciones de nicho. Por ejemplo, las variantes hidrogenadas ahora sirven a la electrónica, el embalaje médico y los interiores automotrices debido a su bajo amarilleo y excelente resistencia a los rayos UV. Los clientes también demandan propiedades de flujo precisas y compatibilidad con nuevos polímeros, lo que impulsa la personalización de productos. Esta tendencia apoya la entrada de líneas de productos premium con márgenes de beneficio más altos. La capacidad de ofrecer formulaciones personalizadas para adhesivos híbridos o recubrimientos funcionales representa una fuerte oportunidad de crecimiento. Los fabricantes de resinas que invierten en innovación de procesos y desarrollo colaborativo de productos con los usuarios finales se beneficiarán más de esta tendencia.
Desafíos Clave del Mercado de Resina C
Volatilidad de Precios de Materias Primas
Los precios fluctuantes de materias primas como los derivados del petróleo impactan significativamente en los costos de producción de resina C. Los monómeros de indeno y cumarona son subproductos del alquitrán de hulla y el craqueo del petróleo, lo que los hace altamente sensibles a las fluctuaciones de precios del crudo y a la producción de refinación. Esta volatilidad afecta los márgenes de beneficio y la planificación para los productores de resina, especialmente las empresas más pequeñas con capacidad limitada de inventario y cobertura. Las interrupciones globales, como cierres de refinerías, bloqueos de la cadena de suministro o tensiones geopolíticas, pueden causar aumentos repentinos de precios. Además, la competencia con otros sistemas de resina basados en petróleo ajusta aún más los márgenes. Los fabricantes a menudo luchan para trasladar rápidamente los costos aumentados a los usuarios finales, particularmente en mercados sensibles al precio. Gestionar contratos de suministro a largo plazo y diversificar las fuentes de materia prima sigue siendo crítico para minimizar este riesgo.
Cumplimiento Ambiental y Presión Regulatoria
Las estrictas regulaciones ambientales y de seguridad presentan desafíos significativos para los productores de resina C. Estas resinas se utilizan a menudo en formulaciones a base de solventes que pueden liberar COV, atrayendo el escrutinio regulatorio. Cumplir con REACH en Europa, los estándares de la EPA en los EE. UU. y marcos similares en Asia requiere monitoreo constante, reformulación y documentación. Los costos asociados con el registro, las pruebas y los cambios en los procesos representan una carga para los fabricantes, especialmente aquellos que operan en múltiples mercados. Los cambios regulatorios también pueden restringir aplicaciones específicas o requerir la eliminación gradual de grados más antiguos. Los clientes exigen cada vez más certificaciones y pruebas de terceros, elevando las barreras técnicas y financieras para los actores pequeños y medianos. Las empresas necesitan invertir en prácticas sostenibles, eco-certificaciones e I+D para mantener el acceso al mercado a largo plazo.
Análisis Regional del Mercado de Resina C
Asia Pacífico
Asia Pacífico domina el mercado global de resina C con una participación de más del 45% en 2024. La fuerte producción industrial, la construcción a gran escala y la rápida urbanización impulsan una alta demanda en aplicaciones de pinturas, adhesivos y caucho. China lidera el consumo regional debido a sus amplios sectores de neumáticos y productos químicos para la construcción. India, Corea del Sur y las naciones del sudeste asiático muestran un uso creciente en las industrias de embalaje y automotriz. Los costos competitivos de fabricación y el creciente volumen de exportaciones hacen de la región un centro de producción global. Los actores regionales se benefician de cadenas de suministro rentables y la disponibilidad local de materias primas, fortaleciendo el liderazgo de Asia Pacífico tanto en volumen como en ingresos.
América del Norte
América del Norte posee aproximadamente el 21% de la participación del mercado global de resina C en 2024. La demanda está respaldada por industrias de construcción y automotriz maduras y el cambio hacia adhesivos y recubrimientos ecológicos. Los EE. UU. lideran el consumo regional, impulsados por estrictas regulaciones ambientales que favorecen formulaciones con bajo contenido de COV. Los avances tecnológicos y la alta inversión en I+D apoyan la innovación de productos en variantes de resina hidrogenada. La adopción en infraestructura vial, componentes aeroespaciales y materiales reductores de ruido en vehículos eléctricos contribuye al crecimiento. Las cadenas de suministro establecidas y las fuertes industrias de usuarios finales ayudan a mantener un rendimiento regional constante a pesar de las presiones de precios por importaciones de materias primas.
Europa
Europa representó alrededor del 18% de la participación del mercado de resina C en 2024, con una fuerte demanda de recubrimientos industriales, adhesivos para construcción y tintas de impresión especializadas. Alemania, Francia e Italia siguen siendo los principales contribuyentes debido a su avanzada base de fabricación y alineación regulatoria. El Pacto Verde Europeo y las políticas de REACH impulsan la demanda de alternativas sostenibles de resina, acelerando el cambio hacia variantes hidrogenadas y con bajo contenido de COV. Las industrias automotriz y de embalaje continúan siendo grandes consumidoras, respaldadas por la innovación de OEM y los estándares de etiquetado ecológico. Los productores europeos también se benefician de altos estándares de calidad, personalización de productos e integración en aplicaciones de uso final de valor agregado.
América Latina
América Latina representa aproximadamente el 8% de la cuota de mercado global de resina C en 2024, impulsada principalmente por la demanda de Brasil y México. El desarrollo urbano y las mejoras en infraestructura impulsan las aplicaciones de pinturas, recubrimientos y selladores. Las industrias locales de neumáticos y calzado también apoyan el consumo de resina. Sin embargo, la capacidad de producción doméstica limitada resulta en una dependencia de las importaciones, aumentando la sensibilidad al precio. Las fluctuaciones de divisas y las brechas regulatorias siguen siendo obstáculos, pero el aumento de la actividad en el mercado de posventa automotriz y la demanda de empaques ofrecen oportunidades de crecimiento. Se espera que la modernización gradual en los procesos de fabricación aumente la adopción de formulaciones de resina personalizadas en los próximos años.
Oriente Medio y África (MEA)
Oriente Medio y África poseen un 5% de la cuota del mercado global de resina C en 2024, con un crecimiento impulsado por los sectores de construcción y mantenimiento industrial. Los países del Golfo, incluidos los EAU y Arabia Saudita, son mercados clave debido a proyectos de desarrollo de infraestructura y comerciales a gran escala. Las pinturas y recubrimientos son los segmentos de aplicación principales, mientras que las aplicaciones de adhesivos y caucho crecen de manera constante. África muestra un crecimiento gradual a través de empaques y bienes de consumo. Sin embargo, la producción local limitada y una aplicación regulatoria más débil limitan una adopción más amplia. La dependencia de las importaciones y las barreras de costo desafían la expansión del mercado, pero la demanda de construcción a largo plazo ofrece una tracción constante.
Segmentaciones del Mercado de Resina C:
Por Tipo
- Resina de Indeno-Coumarona Pura
- Resina de Indeno-Coumarona Modificada
- Resina de Indeno-Coumarona Hidrogenada
Por Aplicación
- Pinturas y Recubrimientos
- Adhesivos y Selladores
- Compuesto de Caucho
- Tintas de Impresión
- Barnices
- Otros
Por Industria de Uso Final
- Construcción e Infraestructura
- Automotriz y Transporte
- Empaques e Impresión
- Manufactura Industrial
- Bienes de Consumo
Por Función
- Adhesivo
- Aglutinante
- Modificador
- Formador de Película y Realzador de Brillo
- Agente de Resistencia Química
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de resina C presenta una mezcla de fabricantes químicos globales y productores regionales que compiten en precio, gama de productos y personalización. Jugadores líderes como Kolon Industries, Neville Chemical Company, Arakawa Chemical Industries y Cray Valley (TotalEnergies) mantienen una fuerte presencia a través de producción integrada, distribución global y grados de resina diversificados. Empresas asiáticas como Zibo Luhua Hongjin, Shanghai Jinsen y Guangdong Komo están ganando tracción global debido a operaciones rentables y al aumento de exportaciones. Las empresas están invirtiendo en el desarrollo de resinas hidrogenadas y modificadas para satisfacer la demanda de aplicaciones de bajo VOC y alto rendimiento. Las estrategias incluyen empresas conjuntas, lanzamientos de productos y expansiones de capacidad para asegurar contratos a largo plazo en los sectores automotriz, de construcción e industrial. El cumplimiento ambiental y la innovación en formulaciones ecológicas están emergiendo como diferenciadores clave. La dinámica del mercado está moldeada por las fluctuaciones en el costo de las materias primas, las actualizaciones tecnológicas y la capacidad de ofrecer soluciones a medida para las industrias de uso final. La intensidad competitiva sigue siendo alta, con jugadores regionales desafiando a las marcas globales establecidas.
Análisis de Jugadores Clave
- Arakawa Chemical Industries, Ltd.
- Cray Valley (TotalEnergies)
- Eastman Chemical Company (Indirect – Specialty Resins)
- Foreverest Resources Ltd.
- Guangdong Komo Co., Ltd.
- Henan Anglxxon Chemical Co., Ltd.
- Kolon Industries, Inc.
- Lesco Chemical Limited
- Neville Chemical Company
- Shandong Landun New Material Co., Ltd.
- Shanghai Jinsen Hydrocarbon Resins Co., Ltd.
- Zibo Luhua Hongjin New Material Co., Ltd.
Desarrollos Recientes
- En marzo de 2025, Westlake Epoxy lanzó nuevos productos en el European Coatings Show (ECS) en Alemania. Estas innovaciones buscan mejorar la robustez, seguridad y sostenibilidad. La cartera EpoVIVE™ introduce alternativas bio-circulares de bajas emisiones, incluyendo las nuevas resinas EPIKOTE™ 901 y 902 para pisos, y sistemas epoxi AQUAREOUS™ para recubrimientos, todos diseñados para minimizar el impacto ambiental.
- En febrero de 2025, Sumitomo Chemical adquirió la tecnología LCP de Syensqo, mejorando sus capacidades en el negocio de polímeros de cristal líquido (LCP), especialmente para aplicaciones de TIC y movilidad. Los LCP son reconocidos por su excelente resistencia al calor y precisión dimensional y se utilizan ampliamente en componentes electrónicos.
- En enero de 2024, Covestro desarrolló Apec 2045, un copolicarbonato de alta resistencia al calor que reduce significativamente el tiempo de producción y los costos para moldeadores y OEM médicos, permitiendo a los clientes mejorar los volúmenes de producción a través de tiempos de ciclo más cortos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Industria de Uso Final, Función y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que la demanda de resinas C con bajo contenido de COV y ecológicas crezca de manera constante en todas las industrias.
- Asia Pacífico continuará liderando el consumo global debido a la expansión de los sectores de construcción y automotriz.
- Los fabricantes invertirán en tecnologías de resinas hidrogenadas y modificadas para satisfacer las necesidades de rendimiento.
- La modernización de la infraestructura en mercados emergentes apoyará la demanda a largo plazo de recubrimientos y selladores.
- La reducción de peso en automóviles y el crecimiento de los vehículos eléctricos impulsarán el uso de resinas en adhesivos y materiales reductores de ruido.
- La innovación en formulaciones personalizadas creará oportunidades de nicho en aplicaciones de embalaje y electrónica.
- El cumplimiento normativo impulsará a las empresas a reformular productos existentes con ingredientes sostenibles.
- Las asociaciones estratégicas y las expansiones de capacidad darán forma al panorama competitivo durante la próxima década.
- La dependencia de importaciones y las fluctuaciones de precios de materias primas pueden afectar la rentabilidad en regiones sensibles a los costos.
- El crecimiento en recubrimientos industriales y embalajes flexibles seguirá siendo un fuerte contribuyente a la expansión futura del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de resina C y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de resinas C entre 2024 y 2032?
¿Qué segmento del mercado de resinas C tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de resinas C?
¿Quiénes son las empresas líderes en el mercado de resinas C?
¿Qué región tuvo la mayor participación en el mercado de resina C en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Resina C Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Resina C Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,313 million → 2032: USD 5,264.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Resina C Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Resina C Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Resina C Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Resina C Market Drivers
- 3.3 Mercado de Resina C Market Restraints & Challenges
- 3.4 Mercado de Resina C Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Resina C Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Resina C Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Resina C category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Resina C Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Resina C Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Resina C market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Resina C Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Resina C Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Resina C Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Resina C (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Resina C Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Resina C Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Resina C Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Resina C Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Resina C Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Resina C Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Resina C Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Resina C Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Resina C Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
