
Visión General del Mercado
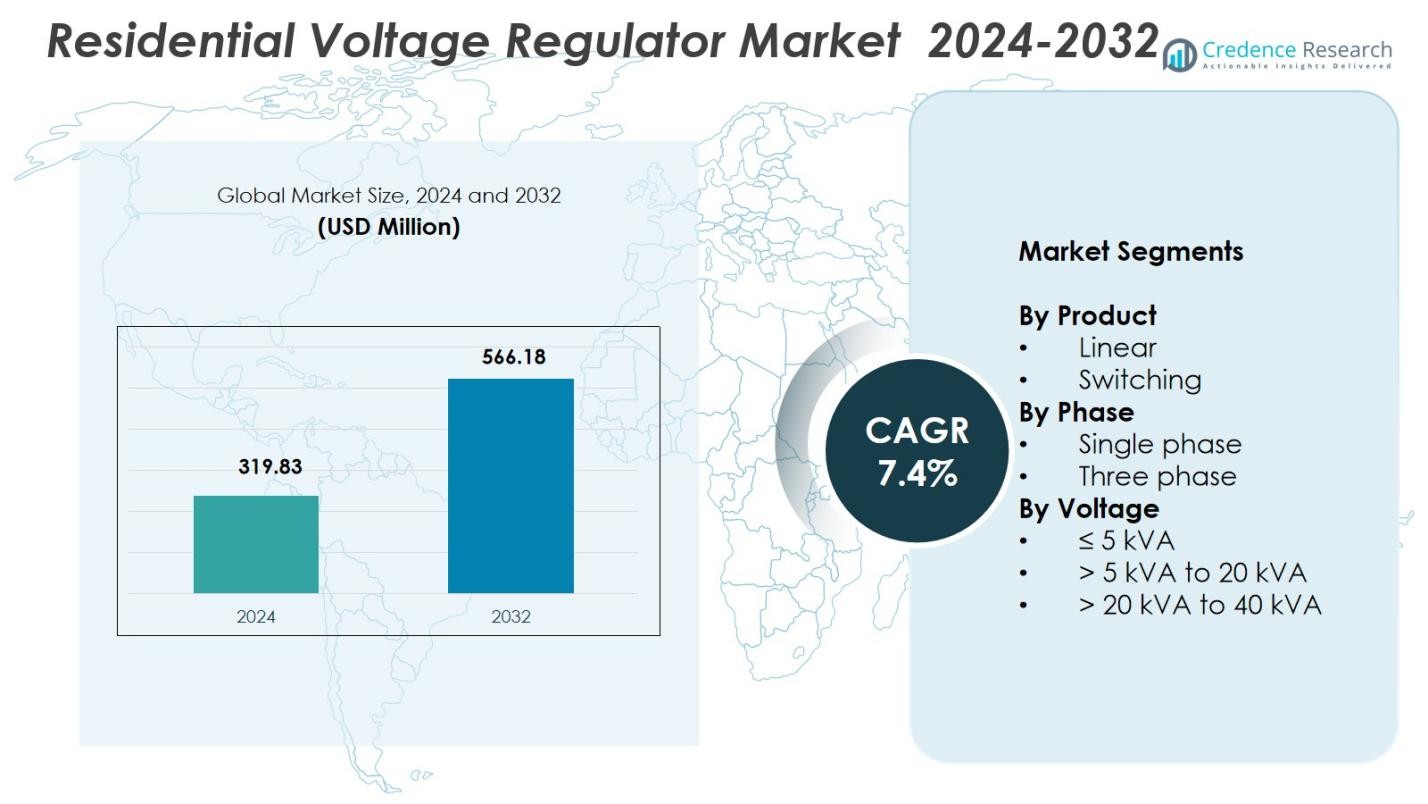
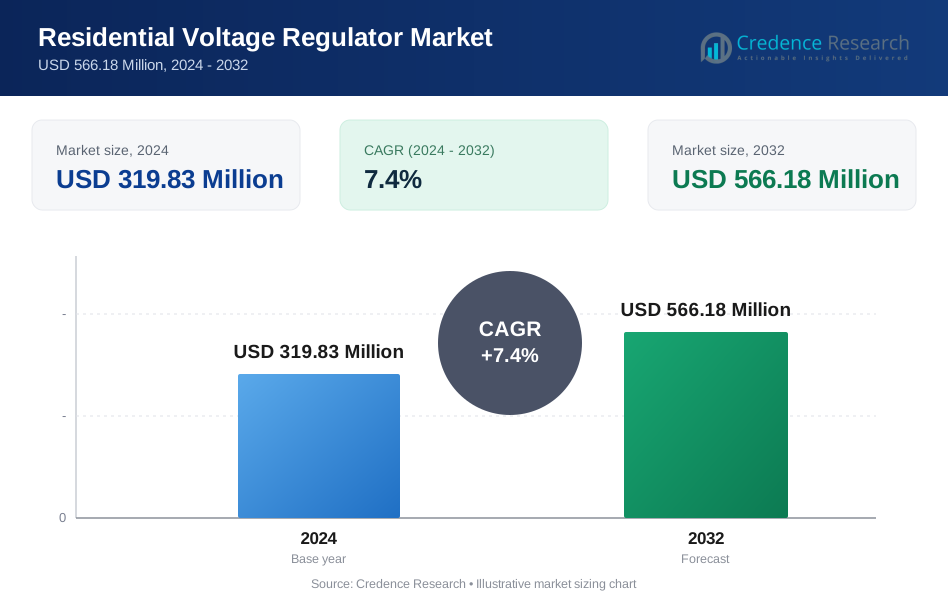
El tamaño del mercado de reguladores de voltaje residencial se valoró en 319.83 millones de USD en 2024 y se anticipa que alcanzará los 566.18 millones de USD para 2032, con un CAGR del 7.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Reguladores de Voltaje Residencial 2024 | 319.83 millones de USD |
| Mercado de Reguladores de Voltaje Residencial, CAGR | 7.4% |
| Tamaño del Mercado de Reguladores de Voltaje Residencial 2032 | 566.18 millones de USD |
El mercado de reguladores de voltaje residencial está conformado por líderes como ABB, Eaton, GE Vernova, Legrand, Basler Electric, Infineon Technologies, Microchip Technologies, Analog Devices, BTRAC y Maschinenfabrik Reinhausen, todos impulsando avances en el control de voltaje estable y eficiente para los hogares modernos. Estas empresas se centran en mejorar el monitoreo digital, la eficiencia energética y la compatibilidad con sistemas de hogares inteligentes. América del Norte emergió como la región líder con un 34.7% de participación de mercado en 2024, respaldada por una fuerte electrificación residencial y una alta adopción de dispositivos electrónicos domésticos sensibles. Europa y Asia-Pacífico siguen de cerca, impulsadas por la rápida urbanización, la integración de energías renovables y un creciente énfasis en la seguridad eléctrica en la infraestructura residencial.
Perspectivas del Mercado
- El mercado de reguladores de voltaje residencial se valoró en 319.83 millones de USD en 2024 y alcanzará los 566.18 millones de USD para 2032, creciendo a un CAGR del 7.4%.
- El crecimiento del mercado está impulsado por el aumento de las fluctuaciones de voltaje, el uso creciente de electrodomésticos inteligentes y la expansión de la electrificación residencial que incrementa la demanda de regulación de energía estable.
- Las tendencias clave incluyen la adopción de reguladores habilitados para IoT, características de monitoreo digital y una creciente preferencia por soluciones compatibles con energía solar que apoyan sistemas de energía doméstica distribuida.
- Los líderes del mercado como ABB, Eaton, GE Vernova, Legrand, Infineon Technologies y Microchip Technologies fortalecen su presencia en el mercado a través de mejoras avanzadas de productos e integración tecnológica.
- América del Norte lideró con un 34.7% de participación en 2024, seguida por Europa con un 27.9% y Asia-Pacífico con un 24.6%, mientras que el segmento lineal dominó por producto con un 62.4% de participación, reflejando una fuerte preferencia por la estabilización de voltaje residencial confiable y de bajo ruido.
 Análisis de Segmentación del Mercado:
Por Producto:
En el mercado de reguladores de voltaje residencial, el segmento lineal dominó con un 62.4% de participación en 2024, impulsado por su corrección de voltaje estable, baja generación de ruido y adecuación para electrónicos domésticos sensibles como electrodomésticos inteligentes, sistemas de iluminación y dispositivos de entretenimiento en el hogar. Los reguladores lineales son ampliamente preferidos en entornos residenciales debido a su diseño simple, alta fiabilidad y regulación de salida consistente sin interferencia electromagnética. Su capacidad para ofrecer una estabilización de voltaje precisa los hace ideales para hogares modernos con una creciente penetración de dispositivos habilitados para IoT y equipos sensibles dependientes de la energía, apoyando la adopción continua en infraestructuras residenciales globales.
- Por ejemplo, el regulador lineal OPTIREG TLS115D0LD de Infineon, con hasta 150 mA de corriente de salida y características como protección contra polaridad inversa y salida ajustable alrededor de 2.0 V, está diseñado para una entrega de energía robusta en módulos de control y detección de bajo voltaje.
Por fase:
El segmento monofásico ocupó la posición líder con un 71.6% de participación en 2024, respaldado por su uso extensivo en redes de distribución de energía residencial. Los reguladores de voltaje monofásicos son fundamentales para estabilizar las cargas eléctricas del hogar, asegurando una calidad de energía consistente para electrodomésticos, sistemas HVAC y circuitos de iluminación. Su rentabilidad, facilidad de instalación y compatibilidad con sistemas de cableado residencial estándar aceleran aún más su adopción. La creciente urbanización, la expansión de los ecosistemas de hogares inteligentes y la necesidad de proteger los electrónicos domésticos de las fluctuaciones de voltaje fortalecen la demanda de soluciones monofásicas tanto en nuevos desarrollos de vivienda como en aplicaciones de renovación.
- Por ejemplo, los reguladores monofásicos SVR-1 de Howard Power Solutions emplean autotransformadores de cambio de tomas para mantener voltajes dentro de ±10% a lo largo de 32 pasos de 5/8%, con controles digitales para aplicaciones residenciales montadas en postes o subestaciones.
Por voltaje:
Dentro de la categoría de voltaje, el segmento ≤ 5 kVA representó un 54.2% de participación en 2024, reflejando una fuerte demanda de reguladores de voltaje de baja capacidad adecuados para cargas domésticas típicas. Estas unidades se utilizan ampliamente para proteger televisores, refrigeradores, lavadoras y equipos de redes domésticas de la inestabilidad del voltaje, particularmente en regiones con un rendimiento de red inconsistente. Su forma compacta, asequibilidad y eficiencia energética los convierten en la opción preferida para la protección de electrodomésticos individuales y el uso en todo el hogar. El aumento de la electrificación residencial, junto con el creciente consumo de dispositivos electrónicos sensibles, continúa sosteniendo el crecimiento en este segmento a nivel global.
Principales impulsores de crecimiento
Aumento de la incidencia de fluctuaciones de voltaje residencial
La creciente inestabilidad en las redes eléctricas, impulsada por la rápida urbanización, el aumento de la demanda de electricidad y la infraestructura de distribución envejecida, incrementa significativamente la necesidad de reguladores de voltaje residencial. Los consumidores dependen de estos dispositivos para proteger electrodomésticos, sistemas HVAC y equipos electrónicos de caídas y picos de voltaje que pueden llevar a la degradación o falla del rendimiento. La expansión de redes de energía descentralizadas y las instalaciones solares en azoteas amplifican aún más los riesgos de fluctuación, reforzando la demanda de soluciones confiables de estabilización de voltaje tanto en entornos residenciales nuevos como existentes.
- Por ejemplo, Prabhakar Reddy combinó un sistema solar en azotea de 10kW con un estabilizador servo de 15kVA para asegurar una salida de energía consistente a pesar de las fluctuaciones de la red.
Aumento de la penetración de electrónicos domésticos y electrodomésticos inteligentes
Los hogares están integrando más dispositivos electrónicos sensibles, incluidos televisores inteligentes, electrodomésticos conectados, sistemas de automatización del hogar y unidades de carga para vehículos eléctricos, todos los cuales requieren un voltaje estable para un rendimiento óptimo. Este cambio amplifica la necesidad de reguladores de voltaje residenciales capaces de mantener una calidad de energía precisa. A medida que los consumidores adoptan dispositivos electrónicos de mayor valor con circuitos avanzados, la protección contra inconsistencias eléctricas se vuelve esencial. La creciente popularidad de los electrodomésticos premium y los ecosistemas domésticos habilitados para IoT continúa acelerando la adopción de tecnologías de regulación de voltaje.
- Por ejemplo, el estabilizador principal EML-10090 de Microtek maneja voltajes de entrada de 100-290V con protección de corte bajo y alto, además de MCB para corrientes de pico, protegiendo todos los electrodomésticos del hogar, incluidos refrigeradores y televisores, sin unidades separadas.
Expansión de Hogares Inteligentes e Infraestructura Residencial Eficiente en Energía
La creciente transición hacia hogares inteligentes impulsa una demanda sustancial de reguladores de voltaje que aseguren el funcionamiento sin problemas de dispositivos interconectados. Estos sistemas dependen de energía estable para apoyar la automatización, las plataformas de gestión de energía y los electrodomésticos controlados digitalmente. Paralelamente, las iniciativas de construcción eficiente en energía alientan a los propietarios a integrar equipos de acondicionamiento de energía para mejorar la seguridad eléctrica y optimizar el consumo de energía. Los programas gubernamentales de apoyo que promueven la eficiencia energética, junto con la creciente conciencia del consumidor sobre la protección eléctrica, fortalecen aún más la demanda a largo plazo.
Tendencias y Oportunidades Clave
Integración de Monitoreo Digital y Control Basado en IoT
Una tendencia importante que está dando forma al Mercado de Reguladores de Voltaje Residenciales es la integración de monitoreo digital, diagnósticos remotos y características de control habilitadas para IoT. Los reguladores inteligentes equipados con sensores y análisis de datos en tiempo real mejoran la visibilidad de la energía y permiten a los usuarios rastrear fluctuaciones de carga, predecir fallas y optimizar el uso de energía. Estas capacidades crean oportunidades para que los fabricantes introduzcan soluciones premium y conectadas alineadas con los ecosistemas de hogares inteligentes. El cambio hacia tecnologías de gestión de energía inteligentes posiciona a los reguladores de voltaje digitales como un segmento en evolución con un fuerte potencial futuro.
- Por ejemplo, el estabilizador de voltaje digital de 4 KVA de Aulten para aires acondicionados de 1.5 toneladas ofrece una pantalla digital multifuncional para el monitoreo en tiempo real del voltaje de entrada y salida, junto con corte de voltaje alto/bajo y un sistema de retardo de tiempo de 5-10 segundos.
Creciente Demanda de Soluciones de Regulación de Voltaje Compatibles con Energía Solar
A medida que las instalaciones solares residenciales se aceleran a nivel mundial, la demanda está aumentando para reguladores de voltaje capaces de gestionar el flujo de energía bidireccional y estabilizar las variaciones de voltaje causadas por la generación de energía distribuida. Los inversores solares y los sistemas de almacenamiento de energía doméstica requieren una regulación confiable para proteger los circuitos y mantener una salida constante. Esta tendencia ofrece oportunidades significativas para que los fabricantes desarrollen soluciones de regulación de voltaje listas para energía solar, híbridas y adaptativas. La alineación con la adopción de energía renovable fortalece la relevancia del producto y apoya la expansión a largo plazo de la industria.
- Por ejemplo, Voltronic Power Technology ofrece los inversores de la serie Axpert VM 4 con cargadores solares MPPT integrados para configuraciones solares residenciales.
Desafíos Clave
Altos Costos de Instalación y Mantenimiento en Ciertas Regiones
A pesar de la creciente adopción, los altos costos iniciales de instalación y los requisitos de mantenimiento continuo pueden obstaculizar la penetración en el mercado en regiones sensibles al precio. Muchos hogares priorizan las actualizaciones eléctricas esenciales sobre los sistemas avanzados de estabilización de voltaje. Además, puede ser necesaria la instalación profesional para los reguladores de toda la casa, lo que aumenta el costo total de propiedad. La limitada conciencia del consumidor sobre los beneficios a largo plazo también restringe la adopción. Estas barreras relacionadas con los costos desafían la expansión del mercado, particularmente en economías en desarrollo donde la modernización de la infraestructura progresa de manera desigual.
Presencia de Productos de Baja Calidad y No Regulados en el Mercado
La disponibilidad de reguladores de voltaje de bajo costo y calidad inferior representa un gran desafío al socavar la confianza del consumidor y afectar las expectativas de rendimiento del producto. Las importaciones no reguladas y las unidades falsificadas a menudo no cumplen con los estándares de seguridad o fiabilidad, lo que resulta en una protección inconsistente y tasas de falla más altas. Estas alternativas alteran las estructuras de precios para los fabricantes establecidos, creando presión competitiva. La falta de una aplicación estricta de los estándares de productos eléctricos en ciertos mercados agrava aún más este problema, ralentizando la transición hacia reguladores de voltaje residenciales de alta calidad y certificados.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Reguladores de Voltaje Residencial con un 34.7% de participación en 2024, impulsada por la adopción generalizada de tecnologías de hogares inteligentes, una fuerte electrificación residencial y la necesidad de proteger los dispositivos electrónicos sensibles de las perturbaciones de la red. La infraestructura de transmisión y distribución envejecida en los EE. UU. y Canadá aumenta la variabilidad del voltaje, reforzando la adopción de equipos de estabilización en los hogares. La rápida integración de sistemas solares en tejados en la región amplifica aún más la demanda de reguladores capaces de gestionar flujos de energía intermitentes. La alta conciencia del consumidor, las robustas regulaciones de eficiencia energética y las actividades de construcción constantes apoyan colectivamente la expansión sostenida del mercado.
Europa
Europa representó el 27.9% de participación en 2024, respaldada por un fuerte énfasis regulatorio en la seguridad eléctrica, la eficiencia energética y los estándares de automatización del hogar. Países como Alemania, el Reino Unido y Francia están adoptando sistemas avanzados de protección eléctrica residencial debido al aumento de la integración de electrodomésticos inteligentes y la creciente dependencia de fuentes de energía renovable. Las iniciativas de modernización de la red y el rápido desarrollo de viviendas urbanas contribuyen aún más al crecimiento del mercado. La expansión de los sistemas de energía distribuida, incluidos los sistemas solares residenciales y las bombas de calor, aumenta la necesidad de estabilidad de voltaje, impulsando la demanda de reguladores de voltaje residenciales confiables y eficientes en toda la región.
Asia-Pacífico
Asia-Pacífico tuvo un 24.6% de participación en 2024, impulsada por altas tasas de urbanización, el aumento del consumo de electricidad y las fluctuaciones persistentes de la red en las economías emergentes. Países como China, India y los mercados del sudeste asiático están experimentando una construcción residencial sustancial, lo que impulsa la demanda de sistemas de estabilización de voltaje. La creciente penetración de dispositivos electrónicos en los hogares y el aumento de los niveles de ingresos de la clase media mejoran la adopción de dispositivos de protección eléctrica. Los programas de electrificación liderados por el gobierno y la integración de energías renovables crean aún más demanda de reguladores avanzados. La gran base poblacional de la región y la rápida transformación digital posicionan a Asia-Pacífico como un mercado de alto crecimiento durante todo el período de pronóstico.
América Latina
América Latina capturó un 7.8% de participación en 2024, impulsada por la inestabilidad de voltaje generalizada y las frecuentes fluctuaciones de energía en las redes residenciales de países como Brasil, México y Argentina. La creciente conciencia del consumidor sobre la protección de electrodomésticos, junto con la creciente adopción de dispositivos electrónicos modernos para el hogar, fortalece la demanda del mercado. La expansión de la infraestructura residencial y la creciente integración de sistemas solares distribuidos aceleran aún más la adopción. Aunque la sensibilidad al precio sigue siendo un desafío, los programas gubernamentales destinados a mejorar la confiabilidad y seguridad eléctrica continúan apoyando la adopción de reguladores de voltaje residenciales en hogares urbanos y semiurbanos de la región.
Oriente Medio y África
La región de Oriente Medio y África representó un 4.9% de participación en 2024, impulsada por el desarrollo residencial en curso, el creciente acceso a la electricidad y la creciente inversión en proyectos de mejora de redes. Las frecuentes fluctuaciones de voltaje en varias naciones africanas elevan la necesidad de soluciones de estabilización, mientras que la creciente adopción de acondicionadores de aire y electrodomésticos en los países del Golfo contribuye a la demanda. La expansión de la urbanización, el crecimiento en el despliegue de hogares inteligentes y los proyectos de energía renovable, incluidos los clústeres residenciales impulsados por energía solar, fortalecen la adopción del mercado. A pesar de las disparidades económicas entre países, las iniciativas de modernización de infraestructura continúan apoyando una demanda constante de reguladores de voltaje residenciales.
Segmentaciones del Mercado:
Por Producto
- Lineal
- Conmutación
Por Fase
- Monofásico
- Trifásico
Por Voltaje
- ≤ 5 kVA
- > 5 kVA a 20 kVA
- > 20 kVA a 40 kVA
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Reguladores de Voltaje Residenciales presenta a participantes líderes como ABB, Eaton, GE Vernova, Legrand, Basler Electric, Analog Devices, Infineon Technologies, Microchip Technologies, BTRAC y Maschinenfabrik Reinhausen, todos ellos moldeando la innovación de productos y el avance tecnológico. Estas empresas se centran en expandir sus carteras residenciales con reguladores de voltaje controlados digitalmente, eficientes en energía y habilitados para IoT que ofrecen mayor precisión y confiabilidad. Muchos actores están fortaleciendo sus capacidades de I+D para mejorar el rendimiento de estabilización de voltaje, integrar monitoreo inteligente y apoyar la compatibilidad con energías renovables. Las iniciativas estratégicas, que incluyen actualizaciones de productos, expansiones regionales y asociaciones con proveedores de servicios públicos o integradores de hogares inteligentes, refuerzan aún más la presencia en el mercado. Los fabricantes también están respondiendo a las crecientes expectativas de los consumidores al ofrecer diseños compactos y estéticamente compatibles adecuados para hogares modernos. Con la creciente demanda de sistemas de protección eléctrica de alto rendimiento, el entorno competitivo continúa intensificándose, lo que lleva a las empresas a diferenciarse a través de la innovación, la calidad y características digitales avanzadas.
Análisis de Jugadores Clave
- Legrand
- Basler Electric
- Infineon Technologies
- Maschinenfabrik Reinhausen
- GE Vernova
- Microchip Technologies
- ABB
- BTRAC
- Analog Devices
- Eaton
Desarrollos Recientes
- En octubre de 2025, Legrand adquirió Avtron Power Solutions, ampliando sus capacidades en soluciones de calidad de energía y bancos de carga relevantes para la gestión de voltaje y energía residencial.
- En junio de 2025, Hitachi Energy lanzó el Compact Line Voltage Regulator, una solución integrada en transformadores presentada en CIRED 2025 para un control eficiente del voltaje en redes de distribución, apoyando la estabilidad solar residencial.
- En octubre de 2024, ABB lanzó su nueva cartera residencial bajo la marca ReliaHome, debutando soluciones actualizadas de Load Center para la distribución de energía en el hogar.
- En marzo de 2023, Microchip Technologies lanzó su nuevo MPLAB SiC Power Simulator, permitiendo el diseño avanzado de sistemas de control de voltaje basados en SiC para aplicaciones de energía residencial y distribuida.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Fase, Voltaje y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una fuerte demanda a medida que los hogares prioricen cada vez más la protección de dispositivos electrónicos sensibles.
- La adopción de tecnologías de hogares inteligentes acelerará el cambio hacia soluciones de regulación de voltaje inteligentes y conectadas.
- La integración de características de IoT y monitoreo remoto se convertirá en una oferta estándar en reguladores residenciales premium.
- El crecimiento en instalaciones solares en azoteas impulsará la demanda de reguladores compatibles con sistemas de energía distribuida.
- Los avances en diseños compactos y eficientes energéticamente apoyarán una mayor adopción en infraestructuras residenciales modernas.
- Los fabricantes expandirán las capacidades digitales para mejorar la gestión de voltaje en tiempo real y el mantenimiento predictivo.
- El aumento de la urbanización y electrificación en economías emergentes fortalecerá la penetración del mercado.
- El énfasis regulatorio en la seguridad eléctrica y la gestión de energía impulsará la adopción de reguladores residenciales certificados.
- El reemplazo creciente de estabilizadores domésticos obsoletos creará un ciclo constante de demanda de reacondicionamiento.
- La colaboración entre proveedores de ecosistemas de hogares inteligentes y fabricantes de reguladores de voltaje dará forma a la innovación futura de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de reguladores de voltaje residenciales y cuál es su tamaño proyectado para 2032?
¿A qué tasa compuesta anual de crecimiento se proyecta que crecerá el mercado de reguladores de voltaje residencial entre 2024 y 2032?
¿Qué segmento del mercado de reguladores de voltaje residencial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de reguladores de voltaje residenciales?
¿Quiénes son las empresas líderes en el mercado de reguladores de voltaje residencial?
¿Qué región comandó la mayor parte del mercado de reguladores de voltaje residencial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Reguladores de Voltaje Residenciales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Reguladores de Voltaje Residenciales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 319.83 Million → 2032: USD 566.18 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Reguladores de Voltaje Residenciales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Reguladores de Voltaje Residenciales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Reguladores de Voltaje Residenciales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Reguladores de Voltaje Residenciales Market Drivers
- 3.3 Mercado de Reguladores de Voltaje Residenciales Market Restraints & Challenges
- 3.4 Mercado de Reguladores de Voltaje Residenciales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Reguladores de Voltaje Residenciales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Reguladores de Voltaje Residenciales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Reguladores de Voltaje Residenciales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Reguladores de Voltaje Residenciales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Reguladores de Voltaje Residenciales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Reguladores de Voltaje Residenciales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Reguladores de Voltaje Residenciales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Reguladores de Voltaje Residenciales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Reguladores de Voltaje Residenciales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Reguladores de Voltaje Residenciales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Reguladores de Voltaje Residenciales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Reguladores de Voltaje Residenciales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Reguladores de Voltaje Residenciales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Reguladores de Voltaje Residenciales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Reguladores de Voltaje Residenciales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Reguladores de Voltaje Residenciales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Reguladores de Voltaje Residenciales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Reguladores de Voltaje Residenciales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Reguladores de Voltaje Residenciales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
