
Visión General del Mercado
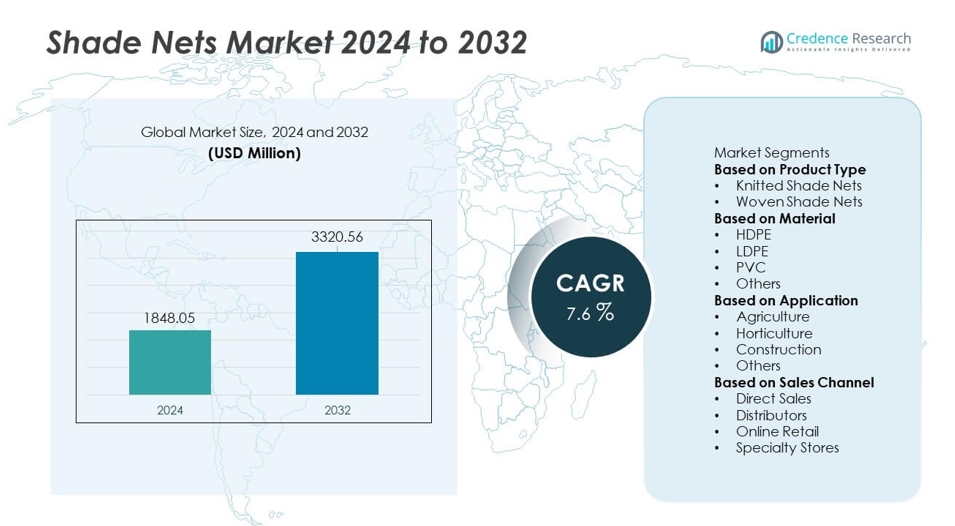
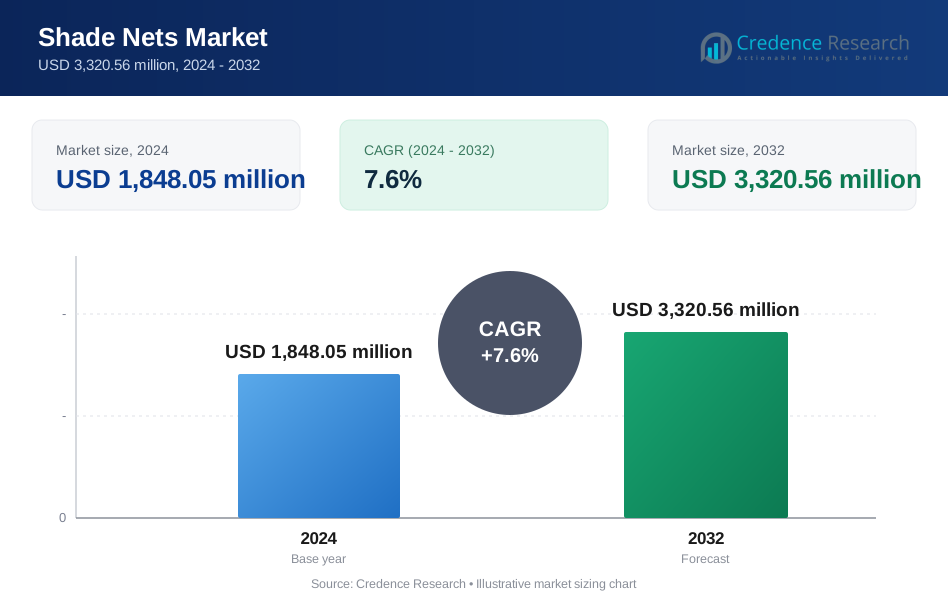
El mercado de redes de sombra fue valorado en USD 1,848.05 millones en 2024 y se proyecta que alcance USD 3,320.56 millones para 2032, expandiéndose a una CAGR del 7.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de redes de sombra 2024 | USD 1,848.05 millones |
| Mercado de redes de sombra, CAGR | 7.6% |
| Tamaño del mercado de redes de sombra 2032 | USD 3,320.56 millones |
Los principales actores en el mercado de redes de sombra incluyen Garware Technical Fibres Ltd., Tenax Corporation, Beaulieu Technical Textiles, Shri Ambica Polymer Pvt. Ltd., Balaji Agro Plast, Polynet Products, Tuflex India, Ginegar Plastic Products Ltd., Arry’s Agro Products y Supreme Plastic Industries. Estas empresas fortalecen su presencia a través de redes avanzadas basadas en HDPE, materiales estabilizados con UV y soluciones de sombreado específicas para cada región. Asia Pacífico lidera el mercado global con una participación del 34%, impulsada por la actividad agrícola a gran escala y la rápida expansión de invernaderos. Europa tiene una participación del 27%, respaldada por una horticultura fuerte y agricultura en ambientes controlados. América del Norte representa un 23% de participación, impulsada por viveros comerciales y aplicaciones de seguridad en la construcción.
Perspectivas del Mercado
- El mercado de redes de sombra alcanzó USD 1,848.05 millones en 2024 y se proyecta que llegue a USD 3,320.56 millones para 2032, expandiéndose a una CAGR del 7.6% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la rápida adopción de la agricultura protegida, la fuerte demanda de control microclimático y el aumento de instalaciones de invernaderos; las redes de sombra tejidas lideran el segmento de productos con una participación del 62%, mientras que el HDPE domina el segmento de materiales con una participación del 68%.
- Las tendencias clave incluyen el aumento del uso de polímeros estabilizados con UV, materiales reciclables y diseños de redes ligeras que apoyan la durabilidad y un mejor rendimiento de sombreado en diversos climas.
- La competencia se intensifica a medida que los principales actores invierten en tecnologías avanzadas de extrusión, tejido de alta densidad y densidades de sombreado específicas para cada región, ayudándoles a fortalecer las redes de distribución y mantener la competitividad en precios.
- Asia Pacífico lidera con una participación del 34%, seguida por Europa con un 27% y América del Norte con un 23%, respaldada por la expansión de la agricultura, la horticultura y la demanda de construcción en estos mercados clave.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Las redes de sombra tejidas lideran el segmento con una participación del 62% en el mercado, respaldadas por un fuerte uso en agricultura y horticultura. Estas redes ofrecen mayor durabilidad, mejor estabilidad UV y flexibilidad mejorada, lo que fomenta una adopción más amplia en sistemas de agricultura protegida. Las redes de sombra tejidas sostienen la participación restante pero crecen lentamente debido a su menor resistencia al desgaste y construcción más pesada. La creciente demanda de agricultura con control de temperatura y el aumento de la inversión en la expansión de invernaderos continúan fortaleciendo el dominio de las redes de sombra tejidas en los mercados globales.
- Por ejemplo, Garware Technical Fibres introdujo una red tejida de monofilamento de alta tenacidad utilizando hilos con una resistencia a la tracción de 6.2 g/denier, lo que mejoró la resistencia al desgarro en un 27% en comparación con las redes agrícolas estándar.
Por Material
El HDPE domina el segmento de materiales con una cuota de mercado del 68%, impulsado por su resistencia a la tracción, larga vida útil y superior resistencia a la intemperie. Las redes de HDPE soportan un sombreado uniforme y resisten la exposición prolongada a la luz solar, lo que las hace ideales para granjas comerciales y viveros. El LDPE y el PVC atienden requisitos específicos donde se prefieren estructuras más ligeras o rígidas, mientras que la categoría "Otros" incluye materiales mezclados para necesidades de sombreado especializadas. La creciente adopción de invernaderos y la creciente demanda de soluciones de sombreado rentables y estabilizadas contra los rayos UV continúan apoyando el liderazgo del HDPE.
- Por ejemplo, Tenax Corporation fabrica telas de sombra de HDPE, que están disponibles en una variedad de pesos y porcentajes de cobertura de sombra dependiendo de la línea de productos específica.
Por Aplicación
La agricultura tiene la mayor participación de aplicación con un 59%, respaldada por el uso generalizado de redes de sombra para la protección de cultivos, reducción de calor y mejora del crecimiento de las plantas. Los agricultores confían en los sistemas de sombreado para gestionar las condiciones microclimáticas de vegetales, frutas y cultivos de vivero, mejorando la productividad bajo el estrés térmico creciente. La horticultura mantiene una demanda constante debido al uso extensivo en floricultura y propagación de plantas ornamentales. Las aplicaciones en construcción y "Otros" crecen a un ritmo moderado, impulsadas por necesidades de seguridad y sombreado de ganado. El creciente enfoque en el cultivo inteligente frente al clima refuerza el dominio de las aplicaciones agrícolas.
Principales Impulsores del Crecimiento
Creciente Demanda de Cultivo Protegido
La creciente adopción de sistemas de cultivo protegido impulsa una fuerte demanda de redes de sombra, ya que los productores buscan soluciones confiables para controlar los niveles de calor, luz y humedad. Las redes de sombra ayudan a reducir el estrés de los cultivos, mejorar la consistencia del rendimiento y apoyar la producción durante todo el año, haciéndolas esenciales para la agricultura inteligente frente al clima. Los agricultores utilizan estas redes ampliamente para vegetales, frutas, viveros y floricultura, especialmente en regiones que enfrentan grandes fluctuaciones de temperatura. Las iniciativas gubernamentales que promueven la agricultura en invernaderos y la horticultura protegida aceleran aún más la adopción. El cambio hacia una gestión eficiente del microclima continúa posicionando las redes de sombra como una herramienta vital en las prácticas agrícolas modernas.
- Por ejemplo, Ginegar Plastic Products desarrolló avanzadas redes agro Aluminet y otras de múltiples capas que utilizan materiales de alta calidad y estabilizados contra los rayos UV para permitir un sombreado uniforme y una óptima difusión de la luz, lo que lleva a mejorar las condiciones microclimáticas para el desarrollo de cultivos.
Expansión de la Infraestructura de Invernaderos y Viveros
El rápido desarrollo de granjas de invernaderos y viveros comerciales apoya un fuerte crecimiento del mercado, ya que las redes de sombra siguen siendo un componente estructural clave. Los grandes productores invierten en soluciones de sombreado para gestionar la intensidad solar y mejorar la calidad de las plantas en cultivos de alto valor. El aumento de la urbanización impulsa la demanda de viveros y plantas de jardinería, aumentando las instalaciones de redes de sombra tanto en entornos rurales como urbanos. La construcción de casas de policarbonato avanzadas también requiere materiales de sombreado duraderos con una larga vida útil. A medida que la superficie de invernaderos se expande en Asia, Europa y Oriente Medio, la necesidad de redes de sombra de alta calidad continúa en aumento.
- Por ejemplo, Beaulieu Technical Textiles (BTT) produce agrotextiles tejidos estabilizados contra los rayos UV (cubiertas de suelo) conocidos por su durabilidad y resistencia, que se utilizan en aplicaciones como invernaderos y viveros.
Aumento del Enfoque en la Resiliencia Climática en la Agricultura
La variabilidad climática empuja a los agricultores a adoptar soluciones que protejan los cultivos de las olas de calor, la exposición a los rayos UV y el clima errático. Las redes de sombra ofrecen un método práctico y asequible para reducir el estrés térmico y mantener condiciones de crecimiento estables en entornos de campo abierto y semi-protegidos. Las crecientes preocupaciones sobre la escasez de agua también aumentan la demanda de sistemas de sombreado que reduzcan la evaporación y conserven la humedad del suelo. Los gobiernos y las agencias agrícolas promueven la agricultura resiliente al clima, apoyando un uso más amplio de las redes de sombra en regiones vulnerables. Este cambio posiciona a las redes de sombra como un activo estratégico en la adaptación de la agricultura a las cambiantes condiciones ambientales.
Tendencias y Oportunidades Clave
Crecimiento de Materiales de Redes de Sombra Ecológicos y Reciclables
Los fabricantes se centran en desarrollar redes de sombra reciclables y ecológicas a medida que la sostenibilidad se convierte en una prioridad clave de la industria. Los avances en polímeros estabilizados contra los rayos UV y aditivos biodegradables apoyan líneas de productos más ecológicas sin comprometer la durabilidad. Los compradores prefieren cada vez más materiales responsables con el medio ambiente para invernaderos, viveros y granjas comerciales. Este cambio abre oportunidades para productos hechos de HDPE reciclado y polímeros de bajo impacto. A medida que las regulaciones ambientales se endurecen a nivel mundial, las empresas que invierten en materiales sostenibles ganan una fuerte ventaja competitiva, creando un claro camino de crecimiento para soluciones de redes de sombra ecológicas.
- Por ejemplo, Tenax Corporation fabrica anualmente más de 19,000 toneladas de redes de plástico utilizando varios materiales primas, incluyendo polipropileno y polietileno. La empresa utiliza una gama de procesos de extrusión y su propia tecnología patentada de estiramiento para producir diversos productos de redes.
Aumento de la Adopción de Diseños de Redes Ligeras y de Alta Durabilidad
El mercado observa una tendencia hacia redes ligeras y de alta resistencia que mejoran el manejo, la instalación y el rendimiento a largo plazo. Las nuevas técnicas de ingeniería de polímeros mejoran la resistencia al desgarro, la protección UV y la circulación de aire, satisfaciendo las necesidades de grandes granjas y operadores de invernaderos. Estas innovaciones ayudan a reducir los costos de mantenimiento y extienden la vida útil de los activos, creando oportunidades para líneas de productos premium. La fuerte demanda de horticultura y cultivadores de cultivos de alto valor acelera la adopción de estructuras de tela avanzadas. Los fabricantes se benefician al ofrecer opciones de sombreado especializadas adaptadas a diferentes zonas climáticas y requisitos de cultivos.
- Por ejemplo, Tuflex India diseñó redes anti-granizo utilizando monofilamento de HDPE con un grosor de hilo en el rango de 0.18-0.22 mm, que tienen una resistencia típica a la ruptura de 8-10 Kg/cm².
Desafíos Clave
Fluctuación de los Precios de las Materias Primas
La volatilidad de los precios de polímeros como el HDPE y el LDPE crea desafíos significativos para los fabricantes y distribuidores. Dado que las redes de sombra dependen en gran medida de materiales basados en petroquímicos, las fluctuaciones en los precios del petróleo crudo impactan directamente en los costos de producción. Los aumentos repentinos en los precios de los polímeros pueden reducir los márgenes de beneficio y limitar la capacidad de los productores para mantener precios estables para los usuarios finales. Los fabricantes más pequeños enfrentan una mayor presión debido a la capacidad limitada de adquisición, lo que dificulta la planificación de costos. Este desafío a menudo restringe la inversión en innovación de productos y ralentiza la estabilidad de la cadena de suministro.
Baja Conciencia y Conocimiento Técnico Limitado entre Pequeños Agricultores
Muchos pequeños y marginales agricultores carecen de conciencia sobre los beneficios a largo plazo de las mallas de sombra, lo que limita su adopción en regiones en desarrollo. El conocimiento limitado sobre la densidad de sombra correcta, los métodos de instalación y las aplicaciones específicas para cultivos reduce la efectividad y desanima la inversión adicional. Los altos costos iniciales también siguen siendo una barrera para los cultivadores con baja disponibilidad de capital. Los programas de capacitación y los servicios de extensión son insuficientes en muchas áreas rurales, lo que ralentiza la transición a la agricultura protegida moderna. Sin esfuerzos de concienciación más fuertes, las brechas de adopción pueden persistir en los mercados agrícolas fragmentados.
Análisis Regional
América del Norte
América del Norte posee un 23% de la cuota de mercado, impulsada por una fuerte adopción de la agricultura protegida y sistemas avanzados de invernaderos. Los agricultores en Estados Unidos y Canadá invierten en mallas de sombra para mejorar la resiliencia de los cultivos, gestionar la intensidad de la luz solar y reducir el estrés térmico durante las temporadas pico. La horticultura comercial, las operaciones de viveros y la jardinería contribuyen además a la demanda en toda la región. La industria de la construcción también utiliza mallas de sombra para seguridad y control de escombros, apoyando un crecimiento constante fuera de la agricultura. Una fuerte conciencia de las prácticas agrícolas inteligentes para el clima y la expansión de la agricultura en ambientes controlados sostienen la posición de la región en el mercado global.
Europa
Europa representa un 27% de la cuota de mercado, respaldada por la agricultura en invernaderos generalizada y la alta adopción de soluciones de sombreado en horticultura y floricultura. Países como España, Italia y los Países Bajos lideran la demanda debido a la producción a gran escala de vegetales y plantas ornamentales. Los agricultores prefieren redes de alta calidad con estabilidad UV mejorada para optimizar la difusión de la luz y mantener condiciones de cultivo controladas. El creciente enfoque en la agricultura sostenible y los programas de invernaderos respaldados por el gobierno aceleran aún más el uso. Las aplicaciones en construcción, particularmente en andamios y seguridad de los trabajadores, añaden una demanda complementaria. La inversión continua en cultivo protegido fortalece la presencia de Europa en el mercado global.
Asia Pacífico
Asia Pacífico domina el mercado global con un 34% de la cuota de mercado, impulsada por una extensa actividad agrícola y la rápida expansión de la agricultura protegida en China, India y el sudeste asiático. Las variaciones climáticas de la región, incluyendo altas temperaturas e intensa radiación solar, aumentan la dependencia de los sistemas de sombreado para la protección de cultivos. El fuerte crecimiento en la producción de vegetales en invernaderos y la creciente adopción de infraestructura de viveros y plantaciones apoyan un alto consumo. Las iniciativas gubernamentales que promueven la agricultura resiliente al clima fomentan aún más el uso de mallas de sombra. Los menores costos de fabricación y las fuertes capacidades de producción de polímeros también apoyan el suministro a gran escala, haciendo de Asia Pacífico el mercado regional líder.
América Latina
América Latina posee un 11% de la cuota de mercado, respaldada por la creciente adopción de mallas de sombra en horticultura, floricultura y producción de cultivos de alto valor. Países como México, Brasil y Chile utilizan sistemas de sombreado para gestionar el estrés térmico, mejorar la retención de humedad y proteger los cultivos bajo operaciones agrícolas comerciales en expansión. Las mallas de sombra también se utilizan en acuicultura y sombreado de ganado, extendiendo su utilidad más allá de la agricultura tradicional. Las crecientes inversiones en cultivo protegido y agricultura en invernaderos mejoran la penetración del mercado. Aunque la adopción varía en toda la región, el creciente enfoque en la agricultura orientada a la exportación fortalece la demanda de materiales de sombreado duraderos y resistentes a los rayos UV.
Medio Oriente & África
La región de Oriente Medio y África representa un 5% de la cuota de mercado, impulsada por las altas temperaturas y la creciente dependencia de soluciones de sombreado para la supervivencia de los cultivos. Las mallas de sombra apoyan la conservación del agua al reducir la evaporación, lo que las hace esenciales para la agricultura en climas áridos. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica adoptan estos sistemas para la agricultura en invernaderos, viveros y sombreado de ganado. Las aplicaciones en construcción e industria añaden una demanda secundaria. Las iniciativas gubernamentales que promueven la seguridad alimentaria y la agricultura eficiente en recursos fomentan aún más su implementación. A pesar de las tasas de adopción más bajas en comparación con otras regiones, la región muestra un fuerte potencial de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Mallas de Sombra Tejidas
- Mallas de Sombra Tricotadas
Por Material
- HDPE
- LDPE
- PVC
- Otros
Por Aplicación
- Agricultura
- Horticultura
- Construcción
- Otros
Por Canal de Ventas
- Ventas Directas
- Distribuidores
- Venta Online
- Tiendas Especializadas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye a actores principales como Garware Technical Fibres Ltd., Tenax Corporation, Beaulieu Technical Textiles, Shri Ambica Polymer Pvt. Ltd., Balaji Agro Plast, Polynet Products, Tuflex India, Ginegar Plastic Products Ltd., Arry’s Agro Products y Supreme Plastic Industries. Las empresas líderes se centran en mallas de sombra de HDPE de alta durabilidad, materiales estabilizados con UV y soluciones de sombreado personalizadas para agricultura, horticultura y construcción. Los fabricantes invierten en tecnologías avanzadas de tejido y extrusión para mejorar la resistencia del producto, el control del flujo de aire y la resistencia a las condiciones climáticas a largo plazo. Las expansiones estratégicas en Asia Pacífico y Oriente Medio fortalecen las cadenas de suministro y reducen los tiempos de entrega para compradores a gran escala. Muchos actores priorizan la sostenibilidad desarrollando materiales reciclables y polímeros de bajo impacto para alinearse con la creciente demanda ecológica. Las asociaciones con desarrolladores de invernaderos, distribuidores de insumos agrícolas y operadores de viveros ayudan a las empresas a expandir la penetración en el mercado. La innovación continua de productos y las densidades de sombreado específicas para cada región apoyan la diferenciación competitiva en los mercados globales.
Análisis de Jugadores Clave
- Garware Technical Fibres Ltd.
- Tenax Corporation
- Beaulieu Technical Textiles
- Shri Ambica Polymer Pvt. Ltd.
- Balaji Agro Plast
- Polynet Products
- Tuflex India
- Ginegar Plastic Products Ltd.
- Arry’s Agro Products
- Supreme Plastic Industries
Desarrollos Recientes
- En junio de 2024, Beaulieu Technical Textiles (BTT) presentó su última gama Recover y Recover Pro de cubiertas de suelo tejidas, como parte de sus asociaciones de I+D existentes con expertos en agronomía, en el evento GreenTech Amsterdam.
- En junio de 2024, Garware Technical Fibres Ltd. informó sobre una visita de AQUA a sus instalaciones en India, como parte de su continuo alcance y fortalecimiento de colaboraciones globales en textiles técnicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Material, Aplicación, Canal de Ventas y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de redes de sombra crecerá a medida que los agricultores adopten métodos de cultivo más resilientes al clima.
- Las expansiones de invernaderos y viveros aumentarán la necesidad de sistemas de sombreado duraderos y estables a los rayos UV.
- Los fabricantes se centrarán en materiales reciclables y ecológicos para cumplir con los objetivos de sostenibilidad.
- Los diseños de redes ligeras y de alta resistencia ganarán preferencia para una instalación y mantenimiento más fáciles.
- La adopción aumentará en ganadería, acuicultura y paisajismo debido a aplicaciones de sombreado más amplias.
- La demanda del sector de la construcción se fortalecerá a medida que mejoren los estándares de seguridad y control de escombros.
- Los avances en ingeniería de polímeros aumentarán la vida útil del producto y la eficiencia del sombreado.
- La capacidad de producción regional en Asia Pacífico se expandirá, apoyando la estabilidad del suministro global.
- Las asociaciones entre proveedores de soluciones de sombreado y empresas de agrotecnología acelerarán la innovación de productos.
- Los programas gubernamentales que promueven el cultivo protegido apoyarán el crecimiento del mercado a largo plazo en las economías emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de redes de sombra y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de redes de sombra entre 2025 y 2032?
¿Qué segmento del mercado de redes de sombra tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de redes de sombra?
¿Quiénes son los principales actores en este mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Redes de Sombra Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Redes de Sombra Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,848.05 million → 2032: USD 3,320.56 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Redes de Sombra Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Redes de Sombra Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Redes de Sombra Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Redes de Sombra Market Drivers
- 3.3 Mercado de Redes de Sombra Market Restraints & Challenges
- 3.4 Mercado de Redes de Sombra Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Redes de Sombra Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Redes de Sombra Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Redes de Sombra category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Redes de Sombra Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Redes de Sombra Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Redes de Sombra market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Redes de Sombra Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Redes de Sombra Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Redes de Sombra Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Redes de Sombra (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Redes de Sombra Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Redes de Sombra Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Redes de Sombra Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Redes de Sombra Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Redes de Sombra Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Redes de Sombra Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Redes de Sombra Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Redes de Sombra Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Redes de Sombra Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
