
Descripción general del mercado de recubrimientos amortiguadores de sonido aplicados en líquido:
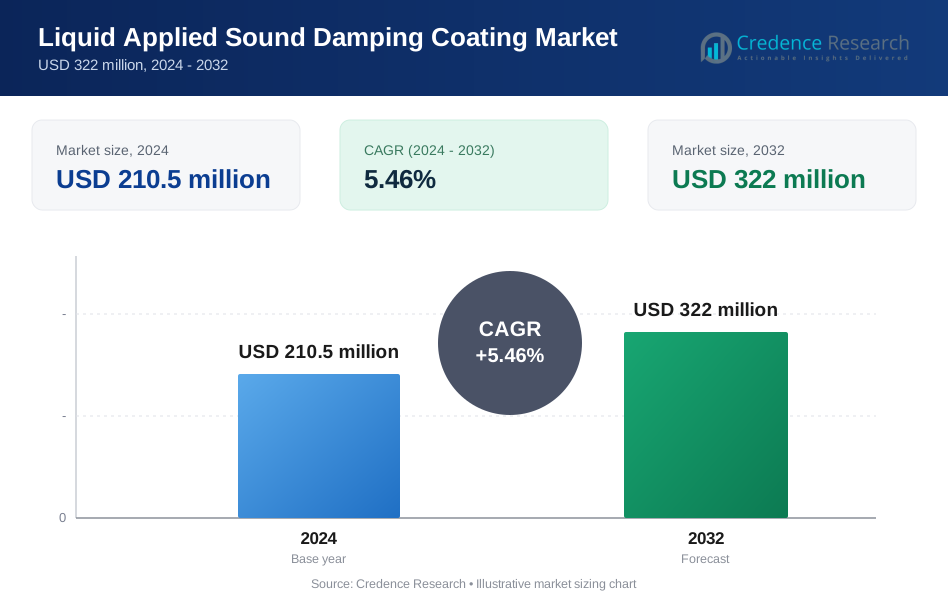
El tamaño del mercado de recubrimientos amortiguadores de sonido aplicados en líquido se valoró en USD 210.5 millones en 2024 y se anticipa que alcanzará los USD 322 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.46% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recubrimientos Amortiguadores de Sonido Aplicados en Líquido 2024 | USD 210.5 millones |
| Mercado de Recubrimientos Amortiguadores de Sonido Aplicados en Líquido, CAGR | 5.46% |
| Tamaño del Mercado de Recubrimientos Amortiguadores de Sonido Aplicados en Líquido 2032 | USD 322 millones |
Perspectivas del mercado de recubrimientos amortiguadores de sonido aplicados en líquido
- El crecimiento del mercado está respaldado por regulaciones más estrictas de NVH en automóviles, la penetración de vehículos eléctricos y la demanda de soluciones de control de ruido ligeras y de alto rendimiento, con los recubrimientos LASD a base de agua liderando con un 48.6% de participación en el segmento en 2024 debido al cumplimiento de bajo VOC y facilidad de aplicación.
- Las tendencias actuales incluyen un cambio hacia formulaciones ecológicas y un mayor uso de sistemas de aplicación automatizados y robóticos, mientras que los principales actores se centran en tecnologías avanzadas de polímeros, mejora de la durabilidad y soluciones alineadas con OEM en todas las industrias de uso final.
- La expansión del mercado enfrenta restricciones por la volatilidad de los precios de las materias primas y desafíos para mantener un rendimiento constante en múltiples sustratos, particularmente en los segmentos de construcción y la industria pesada sensibles al costo.
- Regionalmente, Asia Pacífico lideró con un 34.6% de participación en 2024, seguido por América del Norte con un 31.8% y Europa con un 27.4%, respaldado por una fuerte producción automotriz, inversión en infraestructura y estándares ambientales estrictos.
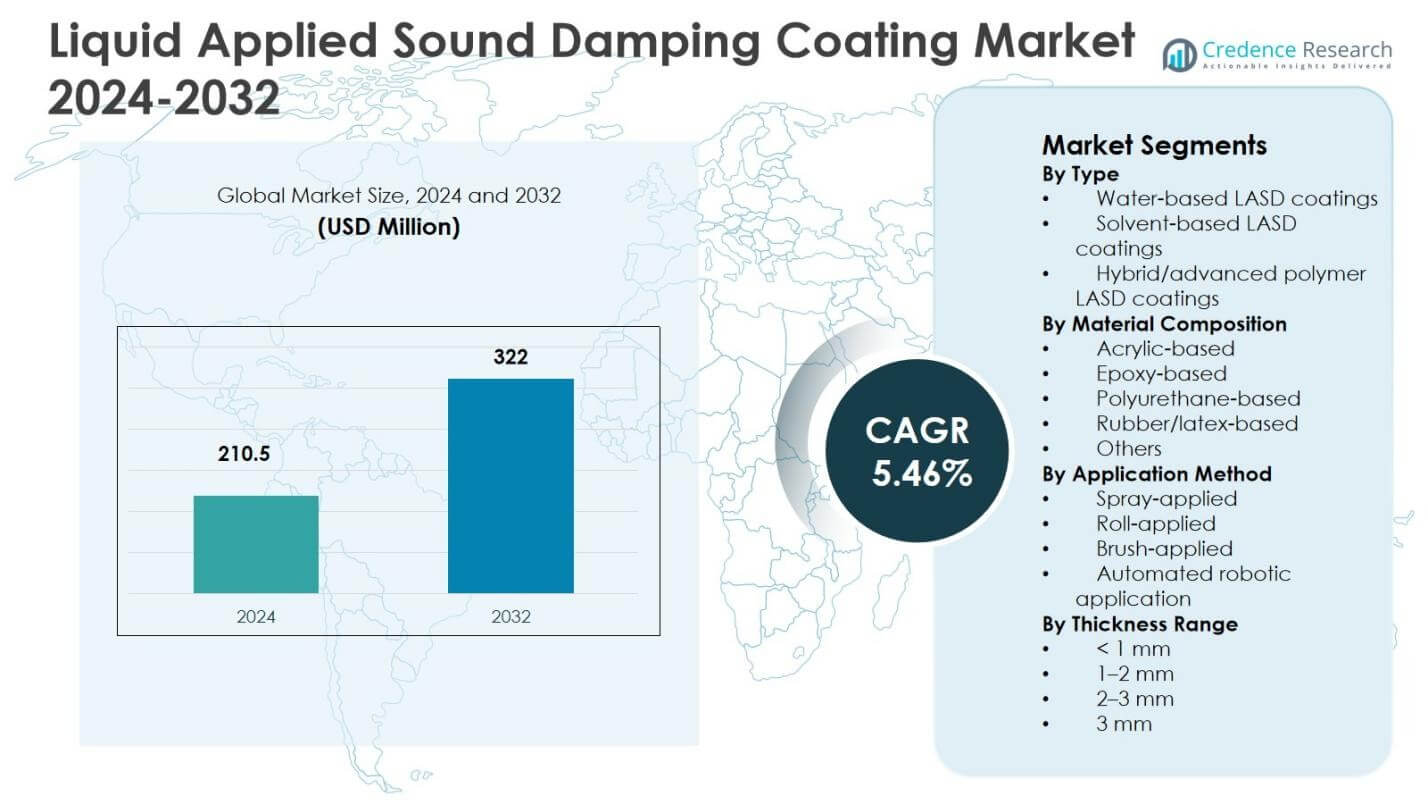
Análisis de segmentación del mercado de recubrimientos amortiguadores de sonido aplicados en líquido:
Por Tipo:
En el mercado de recubrimientos amortiguadores de sonido aplicados en líquido, los recubrimientos LASD a base de agua emergieron como el tipo dominante, representando un 48.6% de participación de mercado en 2024, impulsados por regulaciones estrictas de VOC, perfiles de bajo olor y una fuerte adopción en interiores automotrices y acústica de edificios. Los OEMs prefieren cada vez más los sistemas a base de agua debido a la facilidad de aplicación, el cumplimiento de la seguridad laboral y la compatibilidad con sustratos ligeros. Los recubrimientos a base de solventes mantuvieron un 31.4% de participación, respaldados por una adhesión superior en aplicaciones de alta resistencia, mientras que los recubrimientos LASD híbridos/polímeros avanzados capturaron un 20.0%, impulsados por la demanda de mayor eficiencia de amortiguación, estabilidad térmica y durabilidad a largo plazo.
- Por ejemplo, los aglutinantes acrílicos ACOUSTICRYL de Dow para LASD permiten hasta un 30% más de rendimiento de amortiguación que los aglutinantes LASD tradicionales, permitiendo a los fabricantes de automóviles ya sea silenciar más la cabina o reducir la masa de recubrimiento para una mejor economía de combustible.
Por Composición del Material:
Los recubrimientos a base de acrílico lideraron el Mercado de Recubrimientos de Amortiguación de Sonido Aplicados Líquidos por composición del material, asegurando un 36.9% de participación de mercado en 2024, respaldados por un rendimiento equilibrado, eficiencia de costos y amplia compatibilidad con sustratos. Los sistemas acrílicos se utilizan ampliamente en paneles de carrocería automotriz y electrodomésticos debido a su curado rápido y propiedades de amortiguación consistentes. Los recubrimientos a base de poliuretano siguieron con un 27.8% de participación, impulsados por su alta elasticidad y absorción de vibraciones en maquinaria industrial. Los recubrimientos a base de caucho/látex representaron un 18.5%, favorecidos por la reducción del ruido de impacto, mientras que los materiales a base de epoxi mantuvieron un 12.1%, respaldados por su resistencia estructural y resistencia a la corrosión.
- Por ejemplo, las soluciones LASD acuosas de BASF que utilizan Acronal® 4053 X y NX 4569 ayudan a Cadillac en la amortiguación de rápida aplicación para paneles automotrices, reemplazando las almohadillas troqueladas que requieren mucho tiempo.
Por Método de Aplicación:
Los recubrimientos aplicados por pulverización dominaron el Mercado de Recubrimientos de Amortiguación de Sonido Aplicados Líquidos por método de aplicación, representando un 54.2% de participación de mercado en 2024, impulsados por el control de espesor uniforme, alto rendimiento de producción y adecuación para geometrías complejas. Los fabricantes de equipos originales automotrices y los fabricantes industriales dependen de los sistemas de pulverización para garantizar un rendimiento acústico consistente a escala. La aplicación robótica automatizada siguió con un 23.6% de participación, respaldada por la precisión del recubrimiento, la reducción del desperdicio de material y la integración en líneas de fabricación inteligentes. Los métodos aplicados con rodillo representaron un 14.7%, principalmente en construcción, mientras que los recubrimientos aplicados con brocha mantuvieron un 7.5%, sirviendo a aplicaciones a pequeña escala y de mantenimiento.
Principales Impulsores del Crecimiento
Aumento de las Regulaciones de NVH Automotriz e Iniciativas de Reducción de Peso
El Mercado de Recubrimientos de Amortiguación de Sonido Aplicados Líquidos está fuertemente impulsado por el endurecimiento de las regulaciones de ruido, vibración y dureza en el sector automotriz. Los fabricantes de vehículos dependen cada vez más de los recubrimientos de amortiguación aplicados en líquido para reducir el ruido de la cabina mientras apoyan diseños de vehículos ligeros. Estos recubrimientos permiten una aplicación precisa en paneles de carrocería, arcos de rueda y ensamblajes de piso sin agregar peso excesivo, ayudando a los fabricantes de equipos originales a lograr objetivos de eficiencia de combustible y emisiones. El rápido crecimiento de los vehículos eléctricos acelera aún más la demanda, ya que la reducción del ruido del tren motriz aumenta la necesidad de soluciones avanzadas de control de vibraciones y ruido de carretera.
- Por ejemplo, Fiat Chrysler utilizó Teroson AL7154 de Henkel, un LASD a base de agua aplicado en spray, en componentes de carrocería para mejorar la insonorización. El producto permite una cobertura precisa en superficies verticales con un grosor de 3 mm sin descolgarse, ahorrando hasta 2 kg por vehículo en comparación con las láminas de betún.
Expansión de Actividades de Construcción e Infraestructura
El crecimiento en la construcción de infraestructuras residenciales, comerciales y públicas apoya significativamente el mercado de recubrimientos de amortiguación de sonido aplicados en líquido. El aumento de la urbanización y las inversiones en edificios inteligentes incrementan la demanda de aislamiento acústico efectivo en paredes, techos, sistemas HVAC y suelos. Los recubrimientos aplicados en líquido ofrecen flexibilidad para superficies complejas y proyectos de renovación, cumpliendo con los estándares de edificios ecológicos y calidad del aire interior. Su durabilidad y aplicación sin costuras los hacen cada vez más preferidos en instalaciones de salud, oficinas y desarrollos de viviendas de alta densidad.
- Por ejemplo, las dispersiones de polímeros de BASF para Amortiguación de Sonido Aplicada en Líquido (LASD) se utilizan en edificios de oficinas y hoteles en paredes, techos y suelos para reducir la transmisión de ruido sin aislamiento voluminoso.
Aumento de Requisitos de Control de Ruido Industrial
Los requisitos de mitigación de ruido industrial continúan impulsando la adopción de recubrimientos de amortiguación de sonido aplicados en líquido en instalaciones de fabricación. La maquinaria pesada, generadores, compresores y recintos de equipos generan altos niveles de vibración que requieren soluciones de amortiguación duraderas y de larga duración. Estos recubrimientos ofrecen fuerte adhesión, resistencia al calor y a los productos químicos, y una vida útil prolongada en entornos hostiles. La expansión de la automatización industrial y la capacidad de fabricación en economías emergentes fortalece aún más la demanda de soluciones efectivas de control de ruido en el lugar de trabajo.
Tendencias y Oportunidades Clave
Cambio Hacia Formulaciones Ecológicas y de Bajo VOC
Una tendencia destacada en el mercado de recubrimientos de amortiguación de sonido aplicados en líquido es el cambio hacia formulaciones ecológicas, de bajo VOC y a base de agua. La presión regulatoria y los compromisos de sostenibilidad alientan a los fabricantes a reemplazar los sistemas a base de solventes sin comprometer el rendimiento acústico. Esta transición crea oportunidades para la innovación en polímeros de base biológica, materiales reciclables y formulaciones híbridas. Las empresas que invierten en el desarrollo de productos ecológicos obtienen un posicionamiento más fuerte, especialmente en aplicaciones automotrices, de construcción y de electrodomésticos.
- Por ejemplo, Mallard Creek Polymers ofrece Rovene 6032 y Rovene 6033, látex acrílico diseñado para recubrimientos de amortiguación de sonido aplicados en líquido de bajo VOC en paneles metálicos en automóviles, electrodomésticos y conductos HVAC.
Integración con Tecnologías de Aplicación Automatizadas y Robóticas
La creciente integración de sistemas de aplicación automatizados y robóticos presenta oportunidades significativas para la expansión del mercado. Los fabricantes incorporan cada vez más recubrimientos de amortiguación de sonido líquidos en líneas de producción automatizadas para lograr un grosor consistente, reducir el desperdicio de material y mejorar la eficiencia del proceso. Esta tendencia se alinea con la adopción de la Industria 4.0 y las iniciativas de fábricas inteligentes, especialmente en la fabricación automotriz e industrial. Las formulaciones optimizadas para pulverización robótica apoyan un mayor rendimiento y un rendimiento acústico consistente, permitiendo una diferenciación de producto premium.
- Por ejemplo, ABB ofrece soluciones automatizadas de LASD que aplican material de amortiguación a base de agua mediante robots en la producción automotriz, reemplazando las almohadillas insonorizantes manuales para reducir las emisiones de COV. Los sistemas aseguran una aplicación precisa en las áreas del cuerpo del vehículo, mejorando la acústica interior y la consistencia del proceso.
Desafíos Clave
Consistencia de Rendimiento en Múltiples Sustratos
Asegurar un rendimiento de amortiguación consistente en diversos sustratos sigue siendo un desafío crítico en el Mercado de Revestimientos de Amortiguación de Sonido Aplicados Líquidos. Las variaciones en las características de la superficie, la exposición a la temperatura y el estrés mecánico influyen en la adhesión y la efectividad a largo plazo. Los fabricantes deben desarrollar formulaciones especializadas para metales, plásticos, compuestos y concreto, lo que aumenta el tiempo y costo de desarrollo. Un rendimiento inconsistente puede limitar la adopción en aplicaciones exigentes como estructuras automotrices y equipos industriales pesados.
Volatilidad de Precios de Materias Primas y Presión de Costos
Las fluctuaciones en los precios de materias primas clave, incluidos polímeros, resinas y aditivos especiales, plantean desafíos continuos para los participantes del mercado. La volatilidad de costos afecta directamente los márgenes de fabricación y las estrategias de precios, particularmente en los segmentos de construcción e industrial sensibles al costo. Las empresas deben equilibrar la optimización del rendimiento, el cumplimiento normativo y la eficiencia de costos para seguir siendo competitivas. Los fabricantes más pequeños enfrentan mayor presión debido a la flexibilidad limitada en el abastecimiento y una mayor exposición a las fluctuaciones de precios de las materias primas.
Análisis Regional
Norteamérica
Norteamérica representó 31.8% de la cuota de mercado en 2024 en el Mercado de Revestimientos de Amortiguación de Sonido Aplicados Líquidos, impulsado por una fuerte demanda de los sectores automotriz, de construcción y maquinaria industrial. Las estrictas regulaciones de control de ruido y la alta adopción de tecnologías de reducción NVH en vehículos de pasajeros y eléctricos continúan apoyando el crecimiento del mercado. La región se beneficia de capacidades avanzadas de fabricación, uso generalizado de sistemas de recubrimiento automatizados y una fuerte presencia de OEMs. La renovación de edificios comerciales y las inversiones en construcción sostenible contribuyen además a la demanda de revestimientos de amortiguación de sonido de alto rendimiento y bajo COV.
Europa
Europa tuvo 27.4% de la cuota de mercado en 2024, respaldada por estrictas regulaciones ambientales y un fuerte enfoque en tecnologías de recubrimiento sostenibles y de bajas emisiones. Los centros de fabricación automotriz en Alemania, Francia e Italia impulsan una demanda constante de revestimientos de amortiguación de sonido aplicados líquidos, particularmente en vehículos ligeros y eléctricos. El sector de la construcción también contribuye significativamente debido al aumento de los estándares de confort acústico en edificios residenciales y comerciales. Un fuerte énfasis en formulaciones ecológicas y tecnologías avanzadas de polímeros posiciona a Europa como un mercado clave impulsado por la innovación para soluciones de amortiguación de sonido.
Asia Pacífico
Asia Pacífico dominó el mercado de recubrimientos de amortiguación de sonido aplicados en líquido con 34.6% de participación de mercado en 2024, impulsado por la rápida industrialización, la expansión de la producción automotriz y el desarrollo de infraestructura a gran escala. Países como China, Japón, India y Corea del Sur impulsan la demanda a través de altos volúmenes de fabricación de vehículos y crecientes inversiones en construcción urbana. La creciente adopción de vehículos eléctricos y la creciente conciencia sobre el control del ruido ocupacional fortalecen aún más el crecimiento regional. La fabricación rentable, la expansión de la base de OEM y la creciente penetración de sistemas de aplicación automatizados apoyan la expansión sostenida del mercado en Asia Pacífico.
América Latina
América Latina representó 3.8% de participación de mercado en 2024, respaldada por un crecimiento gradual en el ensamblaje automotriz, la fabricación de equipos industriales y las actividades de construcción comercial. Países como Brasil y México impulsan la demanda regional debido a la expansión de la producción de vehículos y las inversiones en infraestructura. La adopción de recubrimientos de amortiguación de sonido aplicados en líquido sigue siendo moderada pero continúa mejorando a medida que los fabricantes se enfocan en la reducción del ruido en el lugar de trabajo y la mejora de la calidad del producto. Se espera que el aumento de las inversiones extranjeras y la implementación gradual de regulaciones de ruido y ambientales apoyen el desarrollo constante del mercado.
Oriente Medio y África
La región de Oriente Medio y África tuvo 2.4% de participación de mercado en 2024, impulsada principalmente por el desarrollo de infraestructura, la expansión industrial y proyectos de construcción comercial. La demanda de recubrimientos de amortiguación de sonido aplicados en líquido está respaldada por crecientes inversiones en centros de transporte, edificios comerciales e instalaciones energéticas. La adopción sigue siendo limitada en comparación con otras regiones debido a la menor penetración de la fabricación automotriz, pero la creciente conciencia sobre el confort acústico y la seguridad en el lugar de trabajo está mejorando la aceptación. Se espera que las iniciativas continuas de desarrollo urbano y diversificación industrial fortalezcan gradualmente la demanda regional.
Segmentaciones del mercado de recubrimientos de amortiguación de sonido aplicados en líquido:
Por tipo
- Recubrimientos LASD a base de agua
- Recubrimientos LASD a base de solvente
- Recubrimientos LASD híbridos/polímeros avanzados
Por composición de material
- A base de acrílico
- A base de epoxi
- A base de poliuretano
- A base de caucho/látex
- Otros
Por método de aplicación
- Aplicado por pulverización
- Aplicado con rodillo
- Aplicado con brocha
- Aplicación robótica automatizada
Por rango de espesor
- < 1 mm
- 1–2 mm
- 2–3 mm
- 3 mm
Por geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de recubrimientos de amortiguación de sonido aplicados en líquido presenta a actores clave como Henkel AG & Co. KGaA, 3M Company, BASF SE, Dow Chemical Company, Sika AG, PPG Industries, Inc., RPM International Inc., y Covestro AG. El mercado muestra una concentración moderada, con los principales actores enfocándose en formulaciones avanzadas de polímeros, tecnologías de bajo VOC y soluciones específicas para aplicaciones en automoción, construcción y equipos industriales. Las empresas enfatizan la diferenciación de productos a través de una mejor eficiencia de amortiguación, durabilidad y compatibilidad con sistemas de aplicación automatizados y robóticos. Las iniciativas estratégicas incluyen expansiones de capacidad, asociaciones con OEMs e inversión continua en I+D para cumplir con las regulaciones ambientales en evolución. Las sólidas redes de distribución globales y las capacidades de soporte técnico fortalecen aún más el posicionamiento competitivo, mientras que los actores regionales compiten a través de la eficiencia de costos y soluciones localizadas, intensificando la competencia en mercados tanto maduros como emergentes.
Análisis de Jugadores Clave
- Dow Chemical Company
- Covestro AG
- RPM International Inc.
- 3M Company
- Sika AG
- Daubert Chemical Company
- BASF SE
- LORD Corporation
- Henkel AG and Co. KGaA
- PPG Industries, Inc.
Desarrollos Recientes
- En 2025, BASF introdujo un recubrimiento amortiguador ecológico diseñado para mejorar la absorción de sonido mientras reduce el impacto ambiental, reflejando la innovación de productos alineada con los objetivos de sostenibilidad.
- En abril de 2024, Henkel adquirió proveedores especiales de soluciones de recubrimiento y sellado protector para expandir sus capacidades de recubrimiento amortiguador de sonido aplicado en líquido para aplicaciones de MRO e infraestructura.
- En septiembre de 2023, BASF introdujo aditivos plásticos de balance de biomasa como Irganox 1010 BMBcertTM para formulaciones sostenibles de LASD, certificados por TUV Nord ISCC PLUS.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Composición del Material, Método de Aplicación, Rango de Espesor y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de recubrimientos de amortiguación de sonido aplicados en líquido se beneficiará del aumento de la demanda de reducción de ruido y vibraciones en los sectores automotriz, de construcción e industrial.
- El crecimiento de la producción de vehículos eléctricos impulsará una mayor adopción de soluciones avanzadas de amortiguación de sonido para abordar el ruido de la carretera y estructural.
- La expansión de edificios inteligentes e infraestructura urbana apoyará la demanda sostenida de recubrimientos acústicos aplicados en líquido.
- Los fabricantes se centrarán en desarrollar formulaciones de bajo contenido de COV y compatibles con el medio ambiente para cumplir con regulaciones más estrictas.
- La integración de tecnologías de aplicación automatizadas y robóticas mejorará la eficiencia y consistencia del recubrimiento.
- Los avances en la química de polímeros mejorarán el rendimiento de amortiguación, la durabilidad y la estabilidad térmica.
- Los fabricantes de equipos industriales aumentarán el uso de recubrimientos de amortiguación de sonido para mejorar la seguridad en el lugar de trabajo.
- Las economías emergentes presenciarán una adopción más rápida debido a la expansión de actividades de manufactura y construcción.
- Las asociaciones estratégicas con OEMs fortalecerán los acuerdos de suministro a largo plazo y la penetración en el mercado.
- La innovación continua de productos y la personalización seguirán siendo críticas para mantener una posición competitiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de recubrimientos de amortiguación de sonido aplicados en líquido y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recubrimientos de amortiguación de sonido aplicados en líquido entre 2024 y 2032?
¿Qué segmento del mercado de medicamentos para el síndrome del intestino irritable con estreñimiento tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recubrimientos de amortiguación de sonido aplicados en líquido?
¿Quiénes son las empresas líderes en el mercado de recubrimientos de amortiguación de sonido aplicados en líquido?
¿Qué región tuvo la mayor participación en el mercado de recubrimientos de amortiguación de sonido aplicados en líquido en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 210.5 million → 2032: USD 322 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Drivers
- 3.3 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Restraints & Challenges
- 3.4 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recubrimientos Líquidos para Amortiguación de Sonido category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recubrimientos Líquidos para Amortiguación de Sonido market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recubrimientos Líquidos para Amortiguación de Sonido (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recubrimientos Líquidos para Amortiguación de Sonido Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
