
Visión General del Mercado
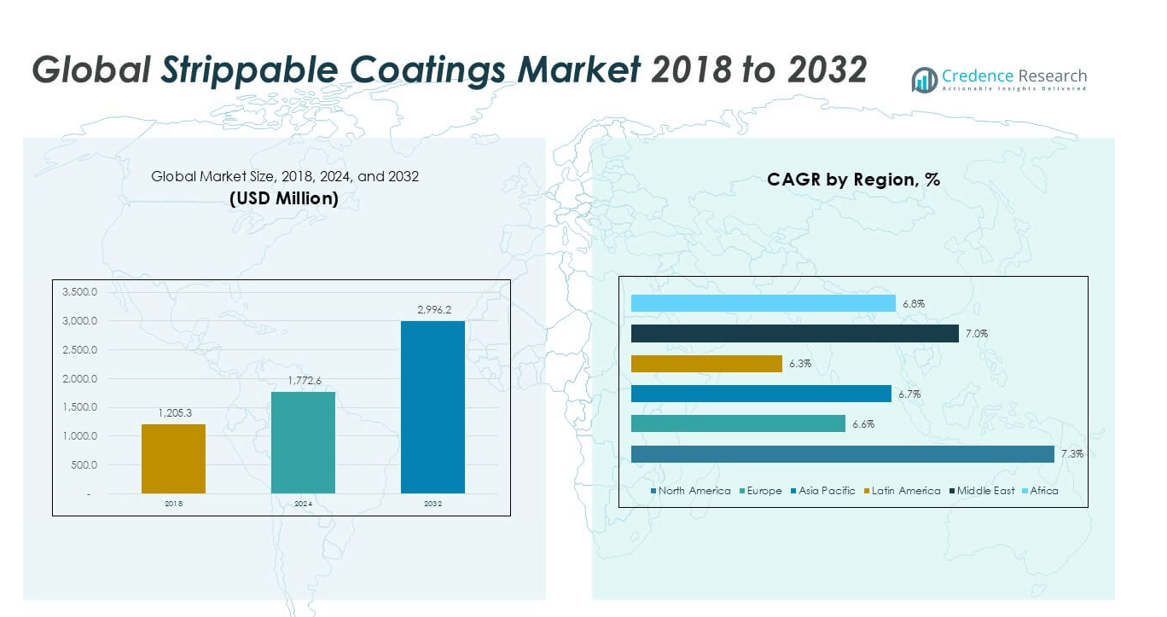
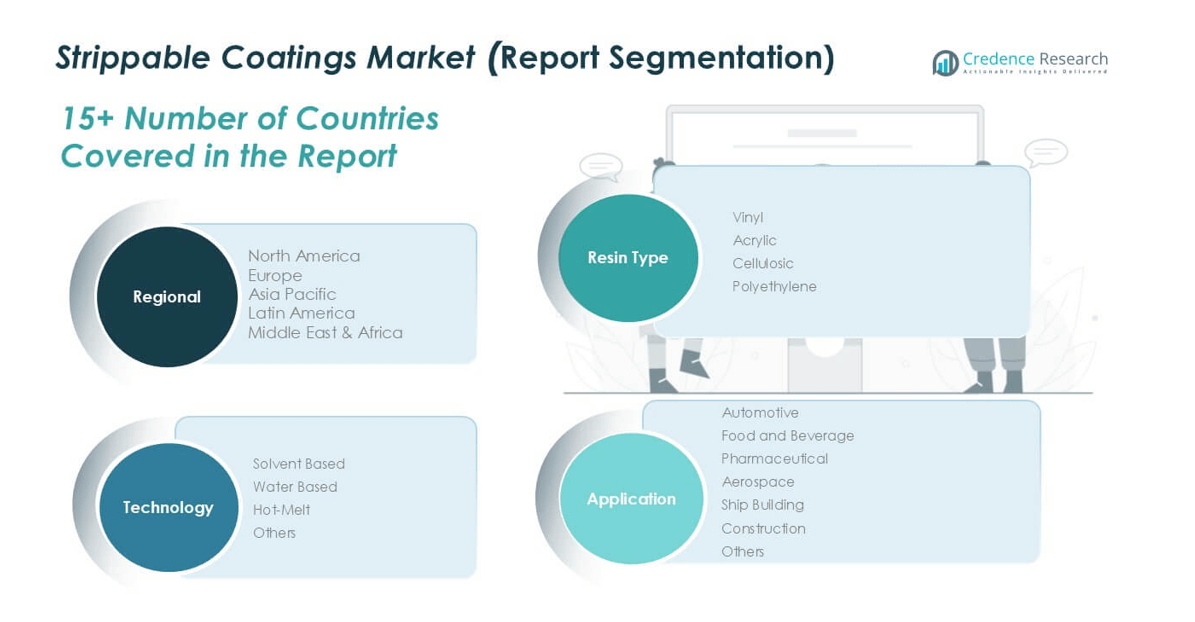
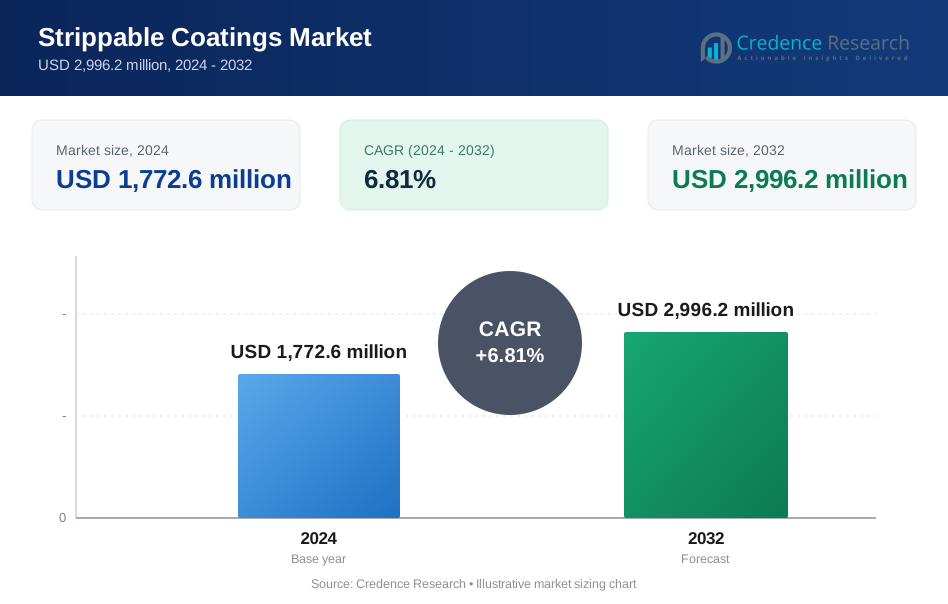
El tamaño del mercado global de recubrimientos removibles fue valorado en USD 1,205.3 millones en 2018 a USD 1,772.6 millones en 2024 y se anticipa que alcanzará USD 2,996.2 millones para 2032, con un CAGR de 6.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recubrimientos Removibles 2024 | USD 1,772.6 millones |
| Mercado de Recubrimientos Removibles, CAGR | 6.81% |
| Tamaño del Mercado de Recubrimientos Removibles 2032 | USD 2,996.2 millones |
El mercado global de recubrimientos removibles presenta una mezcla de grandes productores químicos y fabricantes de recubrimientos especializados. Los principales actores incluyen Wacker GmbH, DuPont, PPG Industries, Sherwin-Williams, Covestro, Spraylat International, Cal-West Specialty Coatings, Bemis Company, Evans Coatings, General Chemical Corporation y Kraton Corporation. Estas empresas compiten a través del rendimiento de formulación, el cumplimiento normativo y soluciones específicas para aplicaciones. Asia Pacífico lidera el mercado con una participación exacta del 34.1%, impulsada por una alta producción manufacturera y actividad de infraestructura. Europa sigue con una participación del 28.6%, apoyada por fuertes bases automotrices e industriales. América del Norte posee una participación del 21.7%, respaldada por la demanda automotriz, aeroespacial y de construcción. Este equilibrio regional da forma a las estrategias competitivas entre proveedores globales y locales.
Perspectivas del Mercado
- El mercado global de recubrimientos removibles alcanzó USD 1,772.6 millones en 2024 y se proyecta que crecerá a USD 2,996.2 millones para 2032, registrando un CAGR de 6.81% durante el período de pronóstico, apoyado por una demanda industrial y de construcción constante.
- El crecimiento del mercado está impulsado por la creciente necesidad de protección temporal de superficies en automoción, construcción, aeroespacial y construcción naval, donde los recubrimientos reducen el daño superficial, los costos de retrabajo y el tiempo de limpieza durante la fabricación y el transporte.
- Las tendencias clave incluyen la creciente adopción de recubrimientos a base de agua debido a los beneficios de bajos COV, el aumento de la personalización para aplicaciones específicas de la industria y el uso creciente en proyectos de infraestructura y renovación, mientras que la resina de vinilo sigue siendo el segmento dominante debido a su fuerte capacidad de pelado.
- El panorama competitivo incluye actores globales y proveedores especializados que compiten en rendimiento, cumplimiento normativo e innovación en formulación, con la tecnología a base de agua manteniendo la mayor participación en el segmento tecnológico.
- Asia Pacífico lidera con una participación de mercado del 34.1%, seguida por Europa con un 28.6% y América del Norte con un 21.7%, mientras que la automoción sigue siendo el segmento de aplicación líder en todas las regiones.
Análisis de Segmentación del Mercado:
Por Tipo de Resina:
El segmento de tipo de resina muestra una fuerte preferencia por los recubrimientos removibles a base de vinilo, que poseen la mayor cuota de mercado. Las resinas de vinilo lideran debido a su fuerte formación de película, fácil pelabilidad y amplia compatibilidad con superficies. Los usuarios de automoción y construcción prefieren el vinilo para la protección temporal de superficies durante el procesamiento y el transporte. Las resinas acrílicas le siguen, respaldadas por su resistencia a los rayos UV y beneficios de claridad. Los recubrimientos celulósicos sirven para usos industriales de nicho que requieren secado rápido. Las resinas de polietileno ganan atención por su resistencia a la humedad, aunque la adopción sigue siendo limitada debido a mayores restricciones de procesamiento.
- Por ejemplo, los recubrimientos removibles a base de vinilo de Spraylat forman películas con una resistencia a la tracción superior a 10 MPa y se despegan limpiamente en hojas simples después de curarse en superficies de metal y vidrio.
Por Tecnología:
Los recubrimientos removibles a base de agua representan la mayor cuota dentro del segmento de tecnología. La presión regulatoria sobre las emisiones de COV y los requisitos de seguridad en el lugar de trabajo impulsan una fuerte adopción. Los fabricantes prefieren los sistemas a base de agua por su fácil aplicación, bajo olor y limpieza simplificada. Los recubrimientos a base de solventes mantienen su uso en entornos industriales de alta exigencia donde el curado rápido es crítico. Las tecnologías de fusión en caliente abordan necesidades específicas de alta temperatura pero siguen siendo limitadas en escala. Otras tecnologías apoyan aplicaciones especializadas, aunque la flexibilidad limitada y los costos más altos restringen una penetración comercial más amplia.
- Por ejemplo, algunos recubrimientos especializados a base de solventes para cabinas de pintura pueden ser manipulados en 15 minutos y están duros en 30 minutos a temperaturas ambiente para un espesor de película típico, apoyando ciclos de manipulación rápida; sin embargo, un curado completo (durabilidad máxima) para la mayoría de los recubrimientos a base de solventes generalmente toma de una a dos semanas.
Por Aplicación:
El segmento automotriz domina la demanda de aplicación para recubrimientos removibles, manteniendo la mayor cuota de mercado. Los fabricantes de vehículos utilizan estos recubrimientos para proteger superficies pintadas, molduras y vidrio durante el ensamblaje y la logística. Los altos volúmenes de producción y los estrictos estándares de calidad de superficie apoyan una demanda sostenida. La construcción sigue, impulsada por la protección de ventanas, pisos y accesorios metálicos. La industria aeroespacial y la construcción naval adoptan recubrimientos para la prevención de la corrosión durante la fabricación. Los segmentos de alimentos, bebidas y farmacéuticos confían en el rendimiento de pelado limpio para la protección de equipos durante los ciclos de mantenimiento.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Protección Temporal de Superficies en Diversas Industrias
El creciente uso de la protección temporal de superficies impulsa una demanda constante de recubrimientos removibles. Las industrias automotriz, de construcción, aeroespacial y de construcción naval dependen de estos recubrimientos para prevenir arañazos, corrosión y contaminación durante la fabricación y el transporte. Las líneas de producción complejas aumentan el riesgo de daño a las superficies. Los recubrimientos removibles ofrecen protección pelable sin residuos, reduciendo retrabajos y pérdidas de calidad. Los fabricantes valoran el tiempo reducido de limpieza y las menores tasas de defectos. Las superficies de alto valor como paneles pintados, vidrio y piezas metálicas requieren protección constante. Los proyectos de infraestructura en expansión apoyan aún más la demanda. Los usuarios industriales también prefieren recubrimientos que se adapten a sustratos variados. Este impulsor sigue siendo fuerte a medida que las industrias priorizan la integridad de las superficies, el control de costos y la eficiencia operativa a lo largo de los ciclos de producción.
- Por ejemplo, Sherwin-Williams ofrece una gama de recubrimientos protectores removibles diseñados para proteger temporalmente superficies metálicas y pintadas durante varias etapas de almacenamiento y transporte. Estos recubrimientos están diseñados para despegarse limpiamente después de su uso.
Expansión de la Fabricación Automotriz y de Transporte
La fabricación automotriz y de transporte apoya fuertemente el crecimiento del mercado. La producción de vehículos requiere la protección de paneles exteriores, molduras y pantallas durante las etapas de ensamblaje y logística. Los recubrimientos removibles ayudan a mantener los estándares de acabado de superficies antes de la entrega final. La fabricación de vehículos eléctricos añade nuevas necesidades de protección para carcasas de baterías y componentes ligeros. Los proveedores de primer nivel adoptan estos recubrimientos para reducir daños en tránsito entre instalaciones. Los altos volúmenes de producción aumentan el consumo recurrente. El cambio hacia acabados de vehículos premium también eleva los requisitos de protección. La fabricación de vehículos ferroviarios, marinos y comerciales contribuye aún más a la demanda. Este impulsor se fortalece a medida que los fabricantes se enfocan en la garantía de calidad y soluciones rentables de prevención de daños.
- Por ejemplo, los recubrimientos protectores temporales de Spraylat se aplican en paneles de carrocería automotriz durante la logística y resisten el manejo en más de 15 etapas internas de ensamblaje sin rasgarse.
Preferencia Creciente por Soluciones de Bajo VOC y Amigables con el Medio Ambiente
Las regulaciones ambientales aceleran la adopción de soluciones de recubrimiento conformes. Las industrias reemplazan cada vez más las películas protectoras tradicionales y los productos con alto contenido de solventes. Los recubrimientos removibles a base de agua ganan preferencia debido a sus bajas emisiones de VOC y manejo más seguro. Los fabricantes alinean sus carteras de productos con objetivos de sostenibilidad y estándares regulatorios. Los usuarios finales valoran la reducción de la exposición de los trabajadores y la simplificación de la eliminación. Las prácticas de construcción ecológica también apoyan la adopción en proyectos de construcción. Las certificaciones ambientales influyen en las decisiones de compra en diversas industrias. Este impulsor apoya el crecimiento a largo plazo a medida que la sostenibilidad se convierte en un requisito operativo central en lugar de un complemento de cumplimiento.
Tendencias y Oportunidades Clave
Cambio Hacia Formulaciones a Base de Agua y Avanzadas
El mercado muestra un claro cambio hacia formulaciones a base de agua y avanzadas. Los fabricantes invierten en mejorar la fuerza de pelado, el tiempo de secado y la durabilidad de los recubrimientos a base de agua. Estos productos satisfacen las necesidades de rendimiento mientras cumplen con los estándares ambientales. Las formulaciones avanzadas también mejoran el control de adhesión en metales, plásticos y vidrio. Existen oportunidades en el desarrollo de recubrimientos para electrónicos sensibles y superficies de alto brillo. La demanda aumenta por productos que funcionan bajo variaciones de temperatura y humedad. Los proveedores que equilibran el rendimiento con el cumplimiento ganan ventaja competitiva. Esta tendencia apoya la diferenciación impulsada por la innovación.
- Por ejemplo, Caplugs Shercon ofrece soluciones integrales de enmascaramiento de precisión, incluyendo tapones y cubiertas de silicona Ultrabake™ diseñados para soportar temperaturas de hasta 315°C (600°F) durante los procesos de recubrimiento en polvo, e-coating, galvanoplastia y anodizado.
Creciente Adopción en Proyectos de Construcción e Infraestructura
Los proyectos de construcción e infraestructura crean nuevas vías de crecimiento. Los desarrollos a gran escala requieren la protección de ventanas, fachadas, pisos y accesorios durante la instalación. Los recubrimientos despegables reducen los costos de limpieza y los retrasos en los proyectos. La renovación urbana y la construcción comercial aumentan los volúmenes de uso. Los contratistas prefieren recubrimientos que se apliquen rápidamente y se retiren limpiamente. Las necesidades de protección temporal aumentan con cronogramas de proyectos más largos. Esta tendencia abre oportunidades para que los proveedores ofrezcan formulaciones específicas para cada sitio. Las soluciones personalizadas mejoran la adopción en diversos entornos de construcción.
Personalización para Aplicaciones Específicas de la Industria
La personalización surge como un área clave de oportunidad. Los usuarios finales demandan recubrimientos adaptados a los métodos de aplicación, tipos de superficies y condiciones de remoción. Los sectores aeroespacial y electrónico requieren un comportamiento de despegue preciso. La construcción naval necesita resistencia a la corrosión durante largos períodos de exposición. Las soluciones personalizadas fortalecen las relaciones proveedor-cliente. Los servicios de valor añadido apoyan la fijación de precios premium. Esta tendencia fomenta la colaboración técnica y los contratos a largo plazo.
Desafíos Clave
Limitaciones de Rendimiento Bajo Condiciones Extremas
Los recubrimientos despegables enfrentan desafíos en ambientes de temperatura extrema, humedad y exposición. La mala despegabilidad o la formación de residuos pueden reducir la confianza del usuario. Los usuarios industriales de alta resistencia requieren un rendimiento consistente durante períodos prolongados. Los recubrimientos pueden fallar bajo exposición prolongada a UV o químicos. La variación de rendimiento a través de sustratos también limita la adopción. Abordar estos problemas requiere mayores costos de formulación. Los proveedores deben equilibrar la durabilidad con la facilidad de remoción. Este desafío ralentiza la adopción en algunas aplicaciones de alto estrés.
Sensibilidad al Costo y Competencia de Métodos de Protección Alternativos
La sensibilidad al costo sigue siendo una gran restricción, especialmente en industrias impulsadas por el precio. Las películas plásticas y cintas tradicionales compiten en costo inicial. Algunos usuarios se resisten a cambiar a pesar de los mayores beneficios a largo plazo. Los costos de mano de obra para la aplicación y remoción también influyen en las decisiones. Los contratistas más pequeños prefieren alternativas de bajo costo. La intensa competencia entre proveedores presiona los márgenes. Educar a los usuarios sobre los ahorros de costos del ciclo de vida sigue siendo esencial. Superar este desafío requiere validación del rendimiento y comunicación clara del valor.
Análisis Regional
América del Norte:
América del Norte representó aproximadamente el 21.7% de la cuota de mercado en 2018, con un tamaño de mercado de USD 261.20 millones. La región se expandió a USD 395.74 millones en 2024 y se proyecta que alcance USD 695.11 millones para 2032, creciendo a una CAGR del 7.3%. La fuerte fabricación automotriz, producción aeroespacial y actividad de renovación impulsan la demanda. Los fabricantes utilizan recubrimientos despegables para proteger paneles pintados, vidrio y componentes metálicos. Los estrictos estándares de calidad y los altos costos laborales favorecen soluciones despegables que reducen el retrabajo. El cumplimiento ambiental también apoya la adopción de formulaciones avanzadas y a base de agua en diversas industrias.
Europa:
Europa tuvo casi el 28.6% de la cuota de mercado en 2018, respaldada por un valor de mercado de USD 344.25 millones. El mercado alcanzó los USD 499.57 millones en 2024 y se prevé que crezca hasta USD 829.34 millones para 2032, con un CAGR del 6.6%. La producción automotriz, la fabricación de equipos industriales y los proyectos de renovación de construcción sostienen la demanda. Los usuarios europeos priorizan la calidad de la superficie y el cumplimiento normativo. Las fuertes políticas ambientales aceleran la adopción de recubrimientos con bajo contenido de COV. Las exportaciones de alto valor también aumentan la necesidad de protección durante el tránsito. Las bases industriales maduras en Alemania, Francia e Italia mantienen niveles de consumo constantes.
Asia Pacífico:
Asia Pacífico dominó el mercado con aproximadamente el 34.1% de la cuota en 2018, valorada en USD 411.14 millones. La región se expandió a USD 602.12 millones en 2024 y se espera que alcance los USD 1,012.10 millones para 2032, registrando un CAGR del 6.7%. La rápida industrialización, el crecimiento de la producción automotriz y la expansión de la infraestructura impulsan la demanda. Grandes centros de manufactura en China, Japón, Corea del Sur e India utilizan recubrimientos despegables para la protección de superficies durante la producción en masa. La eficiencia de costos y los altos volúmenes de producción respaldan el uso recurrente. La creciente conciencia de calidad fortalece aún más la adopción regional.
América Latina:
América Latina representó alrededor del 7.3% de la cuota de mercado en 2018, con un tamaño de mercado de USD 88.23 millones. El mercado aumentó a USD 126.49 millones en 2024 y se proyecta que alcance los USD 206.44 millones para 2032, creciendo a un CAGR del 6.3%. El ensamblaje automotriz, la actividad de construcción y la fabricación de electrodomésticos apoyan la demanda. Brasil y México lideran el consumo regional debido a sus fuertes bases industriales. Los fabricantes adoptan recubrimientos despegables para reducir daños durante el transporte e instalación. La modernización industrial gradual y las inversiones extranjeras continúan apoyando la expansión constante del mercado.
Oriente Medio:
Oriente Medio representó casi el 5.8% de la cuota de mercado en 2018, valorada en USD 69.67 millones. El mercado alcanzó los USD 103.44 millones en 2024 y se espera que crezca hasta USD 177.07 millones para 2032, con un CAGR del 7.0%. La construcción, la construcción naval y los proyectos de infraestructura impulsan la demanda. Los desarrollos comerciales a gran escala aumentan la necesidad de protección temporal de superficies. Las condiciones climáticas adversas también fomentan los recubrimientos protectores durante las fases de instalación. Los países del Golfo lideran la adopción debido a proyectos de construcción e industriales de alto valor respaldados por inversiones gubernamentales.
África:
África tuvo aproximadamente el 2.6% de la cuota de mercado en 2018, con un tamaño de mercado de USD 30.86 millones. El mercado se expandió a USD 45.23 millones en 2024 y se prevé que alcance los USD 76.10 millones para 2032, creciendo a un CAGR del 6.8%. El desarrollo de infraestructura, la fabricación de equipos de minería y la construcción urbana apoyan la demanda. Sudáfrica sigue siendo un contribuyente clave. Los recubrimientos despegables ayudan a proteger las superficies durante largos plazos de proyectos. La creciente actividad industrial y la adopción gradual de prácticas modernas de construcción continúan apoyando el crecimiento del mercado regional.
Segmentaciones del Mercado:
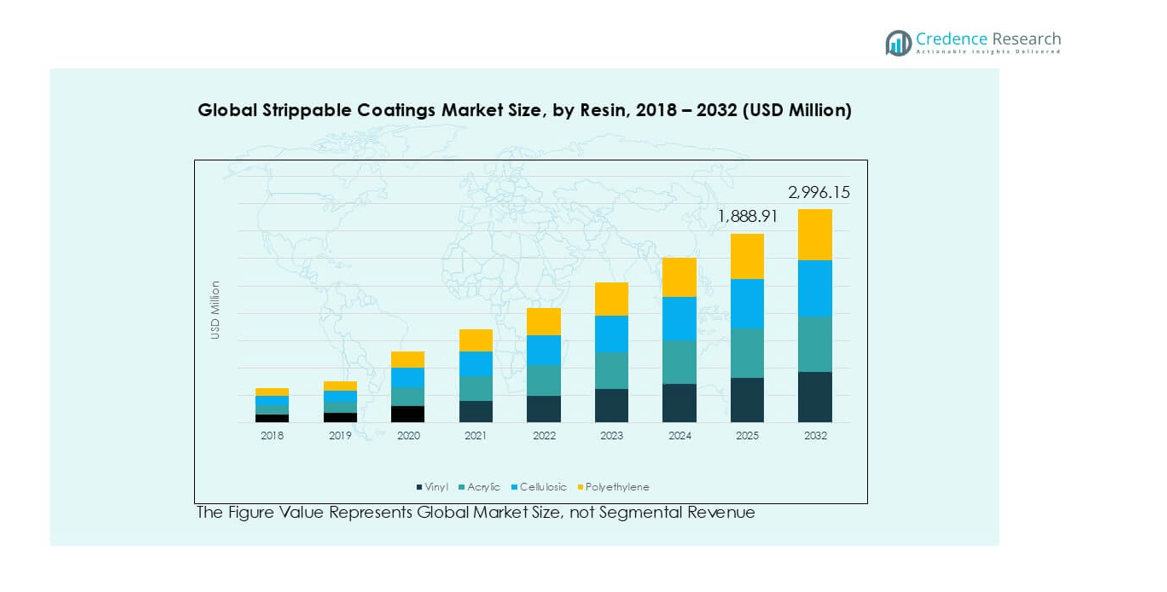
Por Tipo de Resina
- Vinilo
- Acrílico
- Celulósico
- Polietileno
Por Tecnología
- Base de Solvente
- Base de Agua
- Hot-Melt
- Otros
Por Aplicación
- Automotriz
- Alimentos y Bebidas
- Farmacéutico
- Aeroespacial
- Construcción Naval
- Construcción
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado global de recubrimientos despegables muestra un panorama competitivo moderadamente fragmentado, con empresas químicas multinacionales y proveedores especializados en recubrimientos compitiendo activamente. Los líderes del mercado se centran en el rendimiento del producto, el cumplimiento normativo y la versatilidad de aplicación para fortalecer su presencia en el mercado. Las empresas invierten en formulaciones a base de agua y con bajo contenido de COV para alinearse con los estándares ambientales y los requisitos del cliente. Las asociaciones estratégicas con fabricantes automotrices, de construcción e industriales apoyan una demanda estable. La personalización de productos y el servicio técnico actúan como factores clave de diferenciación. Los actores regionales compiten a través de la eficiencia de costos y soluciones específicas para cada aplicación. La expansión de capacidad y la diversificación del portafolio siguen siendo estrategias comunes. La innovación continua en despegabilidad, durabilidad y compatibilidad de superficies ayuda a las empresas a mantener su competitividad en mercados regionales tanto maduros como emergentes.
Análisis de Jugadores Clave
- Wacker GmbH
- Bemis Company
- General Chemical Corporation
- DuPont
- Cal-West Specialty Coatings
- Spraylat International
- PPG Industries
- Sherwin-Williams
- Covestro
- Evans Coatings
- Kraton Corporation
Desarrollos Recientes
- En noviembre de 2025, Covestro y Nippon Paint anunciaron una asociación estratégica para desarrollar conjuntamente recubrimientos automotrices e industriales de bajo carbono.
- En abril de 2025, CRTS Global LLC adquirió el negocio de recubrimientos de RAE Energy, expandiendo el portafolio de recubrimientos de CRTS, incluyendo recubrimientos protectores para tuberías (aunque no estrictamente "despegables", esto refleja la consolidación en el sector de recubrimientos).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Resina, Tecnología, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante debido a las crecientes necesidades de protección de superficies industriales.
- Los fabricantes aumentarán el enfoque en soluciones de recubrimientos a base de agua y con bajo contenido de COV.
- El crecimiento de la producción automotriz continuará apoyando una fuerte demanda.
- Los proyectos de construcción e infraestructura aumentarán los volúmenes de aplicación.
- Asia Pacífico seguirá siendo el mercado regional líder por participación de consumo.
- La innovación de productos mejorará la pelabilidad y la compatibilidad con superficies.
- Las formulaciones personalizadas ganarán importancia en industrias especializadas.
- La presión regulatoria acelerará la adopción de tecnologías ecológicas.
- La intensidad competitiva aumentará a través de estrategias de expansión de portafolio.
- Las economías emergentes crearán nuevas oportunidades de crecimiento en los sectores de uso final.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de recubrimientos desprendibles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recubrimientos despegables entre 2024 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recubrimientos despegables?
¿Quiénes son las empresas líderes en el mercado de recubrimientos despegables?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recubrimientos Desprendibles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recubrimientos Desprendibles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,772.6 million → 2032: USD 2,996.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recubrimientos Desprendibles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recubrimientos Desprendibles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recubrimientos Desprendibles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recubrimientos Desprendibles Market Drivers
- 3.3 Mercado de Recubrimientos Desprendibles Market Restraints & Challenges
- 3.4 Mercado de Recubrimientos Desprendibles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recubrimientos Desprendibles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recubrimientos Desprendibles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recubrimientos Desprendibles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recubrimientos Desprendibles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recubrimientos Desprendibles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recubrimientos Desprendibles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recubrimientos Desprendibles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recubrimientos Desprendibles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recubrimientos Desprendibles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recubrimientos Desprendibles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recubrimientos Desprendibles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recubrimientos Desprendibles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recubrimientos Desprendibles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recubrimientos Desprendibles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recubrimientos Desprendibles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recubrimientos Desprendibles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recubrimientos Desprendibles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recubrimientos Desprendibles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recubrimientos Desprendibles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
