
Visión General del Mercado:
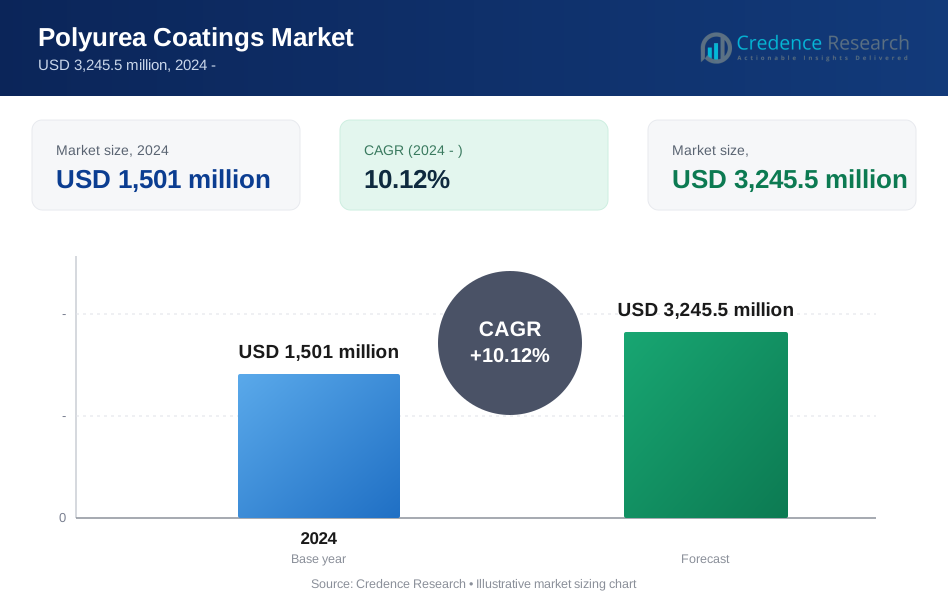
Se proyecta que el mercado de recubrimientos de poliurea crecerá de USD 1,501 millones en 2024 a USD 3,245.5 millones para 2032, con un CAGR de 10.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recubrimientos de Poliurea 2024 | USD 1,501 millones |
| Mercado de Recubrimientos de Poliurea, CAGR | 10.12% |
| Tamaño del Mercado de Recubrimientos de Poliurea 2032 | USD 3,245.5 millones |
El crecimiento del mercado está impulsado por la creciente demanda de soluciones protectoras de alto rendimiento. Los recubrimientos de poliurea curan rápidamente y reducen el tiempo de inactividad del proyecto. Las industrias valoran la fuerte resistencia química y la flexibilidad bajo estrés. Los propietarios de infraestructuras adoptan estos recubrimientos para la protección contra la corrosión y la impermeabilización. Los proyectos de construcción utilizan poliurea para techos, sótanos y plataformas de estacionamiento. Las plantas industriales aplican poliurea en pisos y áreas de contención. Las normas ambientales apoyan los sistemas de recubrimiento sin solventes. La larga vida útil reduce los ciclos de reparación y disminuye los costos de propiedad.
América del Norte lidera debido a la fuerte actividad de construcción y el gasto en mantenimiento de activos. Estados Unidos muestra un amplio uso en la reparación de infraestructuras e instalaciones industriales. Europa sigue con una demanda constante de los sectores de transporte y energía. Alemania y Francia se centran en proteger infraestructuras envejecidas. Asia Pacífico emerge como una región de alto crecimiento impulsada por la urbanización. China e India expanden proyectos públicos e industriales. Oriente Medio se beneficia de los usos en petróleo, gas y marinos. América Latina crece gradualmente con la mejora de la inversión en construcción.

Perspectivas del Mercado:
- El mercado de recubrimientos de poliurea fue valorado en USD 1,501 millones en 2024 y se proyecta que alcanzará USD 3,245.5 millones para 2032, registrando un CAGR de 10.12% durante el período de pronóstico.
- América del Norte lidera con aproximadamente un 35% de participación debido al fuerte mantenimiento de infraestructuras, seguida por Asia Pacífico con casi un 30% impulsada por la expansión urbana, y Europa con alrededor del 20% apoyada por la rehabilitación de activos.
- Asia Pacífico es la región de más rápido crecimiento con cerca del 30% de participación, apoyada por la rápida actividad de construcción, la expansión industrial y la creciente inversión en infraestructura pública en China e India.
- Por aplicación, la Construcción y Edificación representa casi el 45% de la participación, apoyada por la demanda de soluciones de impermeabilización, pisos y protección de infraestructuras.
- Por tipo, los sistemas de recubrimiento tienen alrededor del 40% de participación debido a su amplio uso en activos industriales, comerciales y de transporte.
Impulsores del Mercado:
Creciente Demanda de Recubrimientos Protectores de Alta Durabilidad en Activos de Infraestructura
El mercado de recubrimientos de poliurea gana impulso debido a la creciente demanda de protección superficial de larga duración. Los propietarios de infraestructuras buscan recubrimientos que resistan la abrasión, la humedad y los productos químicos. Puentes, túneles y estructuras de estacionamiento requieren sistemas de barrera duraderos. Los recubrimientos de poliurea funcionan bien bajo condiciones de exposición severas. La alta resistencia a la tracción apoya su uso en superficies de concreto sometidas a estrés. El curado rápido acorta los cronogramas de proyectos y restaura el servicio rápidamente. Los gestores de activos valoran los ciclos de mantenimiento reducidos. La inversión en infraestructura pública sostiene una demanda constante. La larga vida útil mejora la eficiencia de costos.
- Por ejemplo, PPG Industries informa tiempos de curado de poliurea de menos de un minuto.
Expansión De Aplicaciones De Pisos Industriales Y Contención En Industrias Pesadas
Los sectores industriales impulsan la demanda de recubrimientos protectores avanzados. Las plantas químicas y de procesamiento requieren revestimientos sin juntas y resistentes a fugas. Los recubrimientos de poliurea soportan cargas pesadas y estrés térmico. Los pisos de manufactura se benefician de la resistencia al impacto y la flexibilidad. La aplicación rápida limita el tiempo de inactividad de la producción. Los operadores de instalaciones prefieren ciclos de uso prolongados y mantenimiento sencillo. El cumplimiento de normas de seguridad apoya la adopción de recubrimientos. La expansión industrial aumenta el consumo de recubrimientos. Los ciclos de trabajo severos refuerzan la preferencia por el material.
- Por ejemplo, Sherwin-Williams especifica revestimientos de poliurea para áreas de contención química.
Preferencia Creciente Por Sistemas De Curado Rápido Para Reducir El Tiempo De Inactividad De Los Proyectos
Los propietarios de proyectos priorizan recubrimientos que curan en minutos. Los sistemas de poliurea permiten un rápido retorno al servicio. Las reparaciones críticas en tiempo se benefician de ventanas de aplicación rápidas. Las reparaciones de infraestructura a menudo ocurren bajo cronogramas ajustados. Los costos de cierre industrial impulsan la demanda de velocidad. Los recubrimientos de poliurea se adhieren bien a diversos sustratos. La alta adhesión mejora la fiabilidad en proyectos cortos. Los contratistas prefieren un rendimiento de curado predecible. La reducción del tiempo de inactividad apoya una adopción más amplia.
Uso Creciente En Aplicaciones De Impermeabilización Y Protección Contra La Corrosión
Las necesidades de impermeabilización se expanden en los mercados de construcción. Techos, sótanos y tanques requieren barreras contra la humedad. Los recubrimientos de poliurea proporcionan capas impermeables sin juntas. La protección contra la corrosión sigue siendo crítica para los activos de acero. Las instalaciones marinas y de aguas residuales demandan resistencia química. La poliurea funciona bien en condiciones sumergidas. La protección a largo plazo reduce la degradación de activos. Los propietarios buscan menos ciclos de recubrimiento. Estas necesidades sostienen la demanda del mercado.
Tendencias Del Mercado:
Cambio Hacia Formulaciones Personalizadas Para Necesidades De Rendimiento Específicas De La Aplicación
Los usuarios finales solicitan recubrimientos adaptados a entornos específicos. Las formulaciones ahora se dirigen a rangos de exposición a temperatura y productos químicos. Los contratistas demandan un mejor control de pulverización y calidad de acabado. Las mezclas personalizadas apoyan aplicaciones verticales y aéreas. Los proveedores de poliurea invierten en el refinamiento de formulaciones. La sintonización del rendimiento mejora la adhesión y flexibilidad. Los grados especializados apoyan usos de nicho. La diferenciación de productos fortalece la posición de los proveedores. La personalización impulsa el crecimiento del valor.
- Por ejemplo, Huntsman ofrece sistemas de pulverización de poliurea personalizados para climas extremos.
Aumento De La Adopción De Poliurea En Proyectos De Renovación Y Rehabilitación De Activos
La actividad de renovación aumenta en infraestructuras envejecidas. La rehabilitación de activos requiere revestimientos de retrofit duraderos. La poliurea es adecuada para la renovación de superficies sin reconstrucción mayor. La cura rápida apoya el trabajo de reparación por fases. Los proyectos urbanos favorecen la mínima interrupción del servicio. Los revestimientos extienden efectivamente la vida útil de los activos. Las agencias públicas adoptan estrategias centradas en la reparación. La poliurea se alinea con las necesidades de remodelación. Esta tendencia impulsa la demanda repetida.
- Por ejemplo, PPG Industries destaca el uso de poliurea en la rápida rehabilitación de cubiertas de puentes.
Integración De Equipos De Pulverización Avanzados Y Prácticas De Aplicación Especializadas
La tecnología de aplicación continúa mejorando los resultados de los revestimientos. Los sistemas de pulverización modernos mejoran la precisión de la mezcla. Los aplicadores especializados logran un grosor uniforme. El control mejorado reduce el desperdicio de material. Los contratistas invierten en programas de capacitación. La consistencia de calidad gana importancia. Los avances en equipos apoyan las necesidades de proyectos complejos. La eficiencia en la aplicación mejora la productividad. Las prácticas profesionales elevan los estándares del mercado.
Creciente Enfoque En La Optimización De Costos Del Ciclo De Vida De Los Activos A Largo Plazo
Los propietarios de activos evalúan los costos totales de propiedad. Los revestimientos duraderos reducen la frecuencia de reparaciones. La poliurea ofrece intervalos de servicio extendidos. El mantenimiento reducido ahorra presupuestos operativos. La planificación del ciclo de vida guía la selección de revestimientos. Los datos de rendimiento apoyan la elección de materiales. Los propietarios priorizan las métricas de durabilidad. Este enfoque fortalece la demanda de revestimientos premium.
Análisis De Desafíos Del Mercado:
Altos Costos Iniciales De Aplicación Y Dependencia De Aplicadores Especializados
El mercado de revestimientos de poliurea enfrenta barreras de adopción relacionadas con los costos. Los sistemas de poliurea requieren equipos de pulverización especializados. Los costos iniciales de instalación siguen siendo altos para los pequeños contratistas. Los aplicadores especializados son esenciales para un rendimiento adecuado. Las brechas de capacitación limitan la consistencia de calidad. Una mezcla incorrecta puede reducir la vida útil del revestimiento. Algunos usuarios prefieren alternativas más económicas. Los límites presupuestarios afectan los proyectos públicos. Estos factores ralentizan una penetración más amplia.
Sensibilidad En La Preparación De Superficies Y Conciencia Limitada En Mercados Emergentes
La preparación de superficies influye fuertemente en el rendimiento del revestimiento. Una preparación deficiente conduce a fallos de adhesión. Muchos usuarios finales carecen de conocimientos técnicos. La conciencia sigue siendo baja en mercados impulsados por el precio. Los contratistas pueden resistirse a la disciplina del proceso. Las brechas educativas afectan la confianza en los revestimientos avanzados. La aplicación limitada de estándares crea variabilidad. Los revestimientos tradicionales dominan a los compradores conservadores. La construcción de conciencia sigue siendo un desafío clave.
Oportunidades Del Mercado:
Creciente Desarrollo De Infraestructura Y Programas De Rehabilitación De Activos
La expansión de la infraestructura crea una fuerte demanda de revestimientos. Los gobiernos invierten en proyectos de reparación y mejora. La poliurea es adecuada para trabajos de rehabilitación acelerada. Los puentes y túneles necesitan protección duradera. La renovación urbana impulsa el uso de revestimientos. La extensión de la vida útil de los activos gana prioridad. La poliurea apoya los objetivos de rendimiento a largo plazo. La financiación pública mejora las perspectivas de adopción.
Creciente Uso En Aplicaciones De Energía, Marina Y Protección Ambiental
Los activos energéticos requieren recubrimientos resistentes a los productos químicos. Las instalaciones de petróleo y gas enfrentan una exposición severa. Las estructuras marinas necesitan barreras impermeables sin costuras. Las plantas de tratamiento de aguas residuales demandan revestimientos duraderos. La poliurea funciona bien en entornos agresivos. Los proyectos de protección ambiental se expanden constantemente. Los objetivos de sostenibilidad favorecen los recubrimientos de larga duración. Estos sectores abren nuevos caminos de crecimiento.
Análisis de Segmentación del Mercado:
Por Tipo / Producto
El mercado de recubrimientos de poliurea muestra una demanda diversa en formatos de recubrimiento, revestimiento, pulverización y vertido. Los sistemas de recubrimiento dominan debido a su amplio uso en protección de superficies e impermeabilización. Las aplicaciones de revestimiento sirven en áreas de contención donde la resistencia química y la cobertura sin costuras son importantes. La pulverización sigue siendo el método preferido para superficies grandes y complejas debido a su rapidez y grosor uniforme. Los contratistas valoran los sistemas de pulverización por su curado rápido y rendimiento consistente. Las calidades de vertido apoyan el sellado de juntas y trabajos detallados en áreas confinadas. Cada tipo de producto aborda condiciones específicas del sitio y necesidades de rendimiento. La selección del producto depende de la geometría de la superficie, el nivel de exposición y los requisitos de velocidad de aplicación.
Por Aplicación / Uso Final
La construcción y edificación lidera la adopción debido a las necesidades de protección de infraestructura. Techos, sótanos, puentes y plataformas de estacionamiento dependen de la poliurea por su durabilidad. El uso industrial sigue con una fuerte demanda de instalaciones de manufactura, químicas y de procesamiento. Los usuarios industriales requieren resistencia a la abrasión y estabilidad química bajo ciclos de trabajo intensos. Las aplicaciones de transporte incluyen sistemas de protección ferroviaria, marina y vehicular. Estos segmentos demandan recubrimientos que toleren vibraciones y estrés por impacto. Los propietarios de activos prefieren una larga vida útil en todos los usos finales. Esta segmentación refleja un comportamiento de compra impulsado por el rendimiento.
- Por ejemplo, Sherwin-Williams especifica poliurea para sistemas de techado impermeables.
Segmentación:
Por Tipo/Producto- Recubrimiento
- Revestimiento
- Pulverización
- Vertido
- Construcción & Edificación
- Industrial
- Transporte
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee una participación líder en el mercado de recubrimientos de poliurea con alrededor del 35%. La región se beneficia de una fuerte actividad de mantenimiento de infraestructura. Estados Unidos impulsa la demanda a través de proyectos de reparación de puentes y pisos industriales. Los propietarios de activos prefieren sistemas de curado rápido para reducir el tiempo de inactividad. Los estrictos estándares de rendimiento apoyan la adopción de recubrimientos premium. Las instalaciones industriales aplican poliurea para el control de la corrosión. Canadá apoya el crecimiento a través de mejoras en la infraestructura pública.
Asia Pacífico
Asia Pacífico representa casi el 30% de la cuota de mercado y muestra un fuerte impulso de crecimiento. China lidera debido a la expansión a gran escala de infraestructuras. India sigue con el aumento del uso en proyectos de impermeabilización en construcción. El rápido desarrollo urbano incrementa la demanda de recubrimientos duraderos. La expansión industrial apoya el uso en fábricas y almacenes. Los gobiernos invierten en transporte y servicios públicos. La mano de obra rentable apoya un uso más amplio de aplicaciones.
Europa, Medio Oriente & África, y Sudamérica
Europa representa aproximadamente el 20% de la cuota de mercado impulsada por la rehabilitación de activos. Alemania y Francia se centran en proteger la infraestructura de transporte envejecida. Los estándares ambientales favorecen los sistemas de recubrimiento de larga duración. Medio Oriente & África poseen cerca del 10% de la cuota debido a los activos de petróleo y gas. Las instalaciones marinas e industriales apoyan la demanda regional. Sudamérica representa casi el 5% de la cuota con una recuperación constante de la construcción. Brasil lidera el consumo regional a través de proyectos de infraestructura.
Análisis de Jugadores Clave:
- BASF SE
- PPG Industries, Inc.
- Huntsman Corporation / Huntsman International LLC
- The Sherwin-Williams Company
- Sika AG
- Covestro AG
- VersaFlex, Inc.
- Nukote Coating Systems International
- Rhino Linings Corporation
- Specialty Products Inc. (SPI)
Análisis Competitivo:
El mercado de recubrimientos de poliurea presenta una fuerte competencia entre proveedores químicos globales y empresas especializadas en recubrimientos. Los líderes se centran en el rendimiento del producto, la fiabilidad de la aplicación y el soporte al contratista. Las grandes empresas aprovechan amplias redes de distribución y equipos de servicio técnico. Las empresas medianas compiten a través de formulaciones de nicho y rápida respuesta a proyectos. La diferenciación de productos se centra en la velocidad de curado, la adhesión y la resistencia química. El enfoque estratégico permanece en los sectores de infraestructura, industrial y energético. Las empresas invierten en programas de capacitación para asegurar la calidad de la aplicación. La reputación de la marca juega un papel clave en la selección de contratistas. La intensidad competitiva sigue siendo alta en regiones maduras y emergentes.
Desarrollos Recientes:
- Sika AG se ha centrado en la innovación a través de asociaciones estratégicas y lanzamientos de nuevos productos. En marzo de 2025, la empresa se asoció con BASF para desarrollar y comercializar Baxxodur® EC 151, un endurecedor de epoxi de alto rendimiento para aplicaciones de pisos con características excepcionales de bajo VOC y propiedades de aplicación mejoradas. La cartera de poliurea de la empresa, incluida la ampliamente utilizada línea Sikalastic® de membranas aplicadas por pulverización, continúa sirviendo aplicaciones críticas en gestión de agua, tableros de puentes y protección industrial. En diciembre de 2025, Sika anunció expansiones significativas en sus ofertas de productos de techado e impermeabilización, lanzando Sikalastic®-835 I, un sistema de resina de poliurea pura de 2 componentes de aplicación en caliente, y agregando tres nuevos sistemas de resina de aplicación en frío Sikalastic®-701 SF, Sikalastic®-702 y Sikalastic®-702 THX diseñados para contención secundaria química, áreas de torres de enfriamiento y aplicaciones de techado expuesto. Además, la empresa introdujo la membrana de betún modificado híbrido SikaShield HB79 en el mercado estadounidense, ampliando sus ofertas centradas en la sostenibilidad.
- Covestro AG – Marzo 2025 a noviembre 2025: Covestro se ha posicionado como un líder en innovación a través de inversiones tecnológicas y soluciones de mercado regionales. En marzo de 2025, la empresa anunció planes para abrir un laboratorio totalmente automatizado y potenciado por IA durante 2025 para optimizar formulaciones de recubrimientos y adhesivos mediante aprendizaje automático y robótica, capaz de realizar decenas de miles de pruebas de formulación anualmente. Esta instalación representa un avance significativo en el desarrollo de formulaciones, permitiendo a la empresa acelerar los ciclos de innovación y apoyar el desarrollo de productos específicos para clientes. El laboratorio fue presentado en el European Coatings Show en marzo de 2025 para demostrar sus capacidades a los clientes. En noviembre de 2025, Covestro presentó una nueva cartera integral de recubrimientos diseñada específicamente para los mercados de Asia-Pacífico, con soluciones innovadoras en los segmentos de movilidad, hogar y vida, infraestructura y energía renovable, incluidos productos especializados como Bayhydrol® A 2670 para aplicaciones ferroviarias, Bayhydrol® UH 2896 y UH 2897 para impermeabilización, y Desmodur® ultra N 31890 BA para aplicaciones fotovoltaicas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo/Producto y Por Aplicación/Segmentos de Uso Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La rehabilitación de infraestructuras sostendrá la demanda de recubrimientos.
- Los estándares de seguridad industrial aumentarán los niveles de adopción.
- Los sistemas de curado rápido ganarán mayor preferencia.
- La capacitación en aplicación mejorará la calidad de los proyectos.
- Las formulaciones personalizadas apoyarán usos específicos.
- Los sectores de energía y marina expandirán la demanda.
- Los mercados emergentes mostrarán una adopción más rápida.
- La innovación en equipos mejorará la eficiencia del rociado.
- Los objetivos de sostenibilidad favorecerán los sistemas sin solventes.
- Las asociaciones estratégicas definirán la competencia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de recubrimientos de poliurea y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recubrimientos de poliurea entre 2025 y 2032?
¿Qué segmento del mercado de recubrimientos de poliurea tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recubrimientos de poliurea?
¿Quiénes son las empresas líderes en el mercado de recubrimientos de poliurea?
¿Qué región tuvo la mayor participación en el mercado de recubrimientos de poliurea en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recubrimientos de Poliurea Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recubrimientos de Poliurea Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,501 million → forecast year: USD 3,245.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recubrimientos de Poliurea Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recubrimientos de Poliurea Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recubrimientos de Poliurea Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recubrimientos de Poliurea Market Drivers
- 3.3 Mercado de Recubrimientos de Poliurea Market Restraints & Challenges
- 3.4 Mercado de Recubrimientos de Poliurea Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recubrimientos de Poliurea Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recubrimientos de Poliurea Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recubrimientos de Poliurea category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recubrimientos de Poliurea Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recubrimientos de Poliurea Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recubrimientos de Poliurea market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recubrimientos de Poliurea Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recubrimientos de Poliurea Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recubrimientos de Poliurea Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recubrimientos de Poliurea (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recubrimientos de Poliurea Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recubrimientos de Poliurea Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recubrimientos de Poliurea Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recubrimientos de Poliurea Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recubrimientos de Poliurea Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recubrimientos de Poliurea Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recubrimientos de Poliurea Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recubrimientos de Poliurea Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recubrimientos de Poliurea Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
