
Visión General del Mercado de Recubrimientos de Baja Huella de Carbono
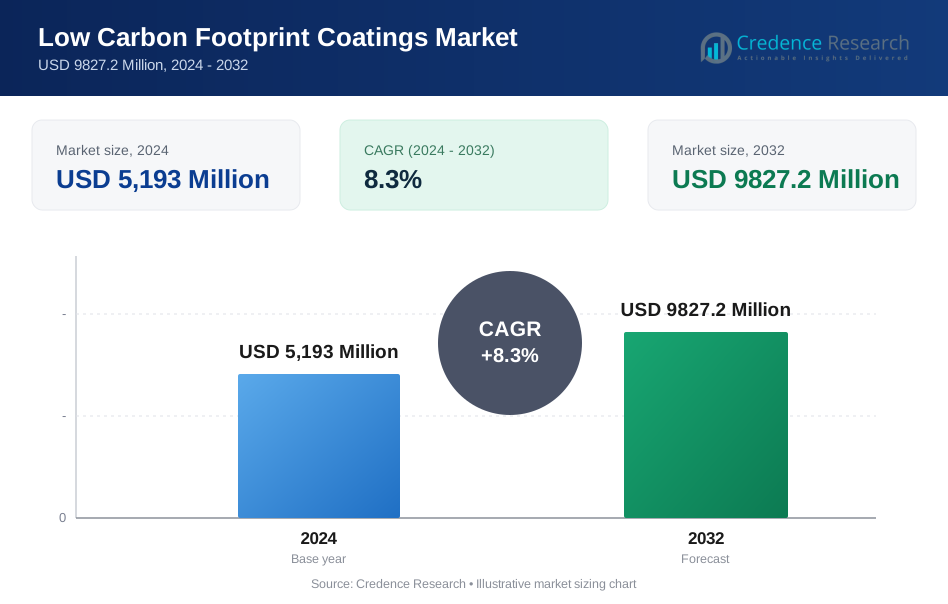
El tamaño del mercado global de recubrimientos de baja huella de carbono fue valorado en 5,193 millones de USD en 2024, y se anticipa que alcance los 9,827.2 millones de USD para 2032, creciendo a una CAGR del 8.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recubrimientos de Baja Huella de Carbono 2024 | 5,193 millones de USD |
| Mercado de Recubrimientos de Baja Huella de Carbono, CAGR | 8.3% |
| Tamaño del Mercado de Recubrimientos de Baja Huella de Carbono 2032 | 9,827.2 millones de USD |
Perspectivas del Mercado de Recubrimientos de Baja Huella de Carbono
- El crecimiento del mercado está impulsado por estrictas regulaciones de emisiones de COV, el aumento de la construcción de edificios ecológicos, mandatos de sostenibilidad en la fabricación automotriz e industrial, y la creciente adopción de recubrimientos a base de agua que tienen una participación del 6% en el segmento en 2024.
- Las tendencias clave incluyen el aumento del uso de materias primas bio-basadas y renovables, la expansión de recubrimientos en polvo con una participación del 3%, y avances tecnológicos en formulaciones de alto contenido de sólidos para reducir la intensidad de carbono.
- Las restricciones del mercado incluyen mayores costos de producción de formulaciones sostenibles, sensibilidad al precio en economías emergentes, y desafíos de percepción de rendimiento en comparación con los recubrimientos convencionales a base de solventes.
- Asia Pacífico lideró el mercado con una participación regional del 4% en 2024, seguida por Europa con un 28.7%, América del Norte con un 22.1%, América Latina con un 7.1%, y Medio Oriente y África con un 5.7%, impulsadas por el desarrollo de infraestructura y la adopción de sostenibilidad.
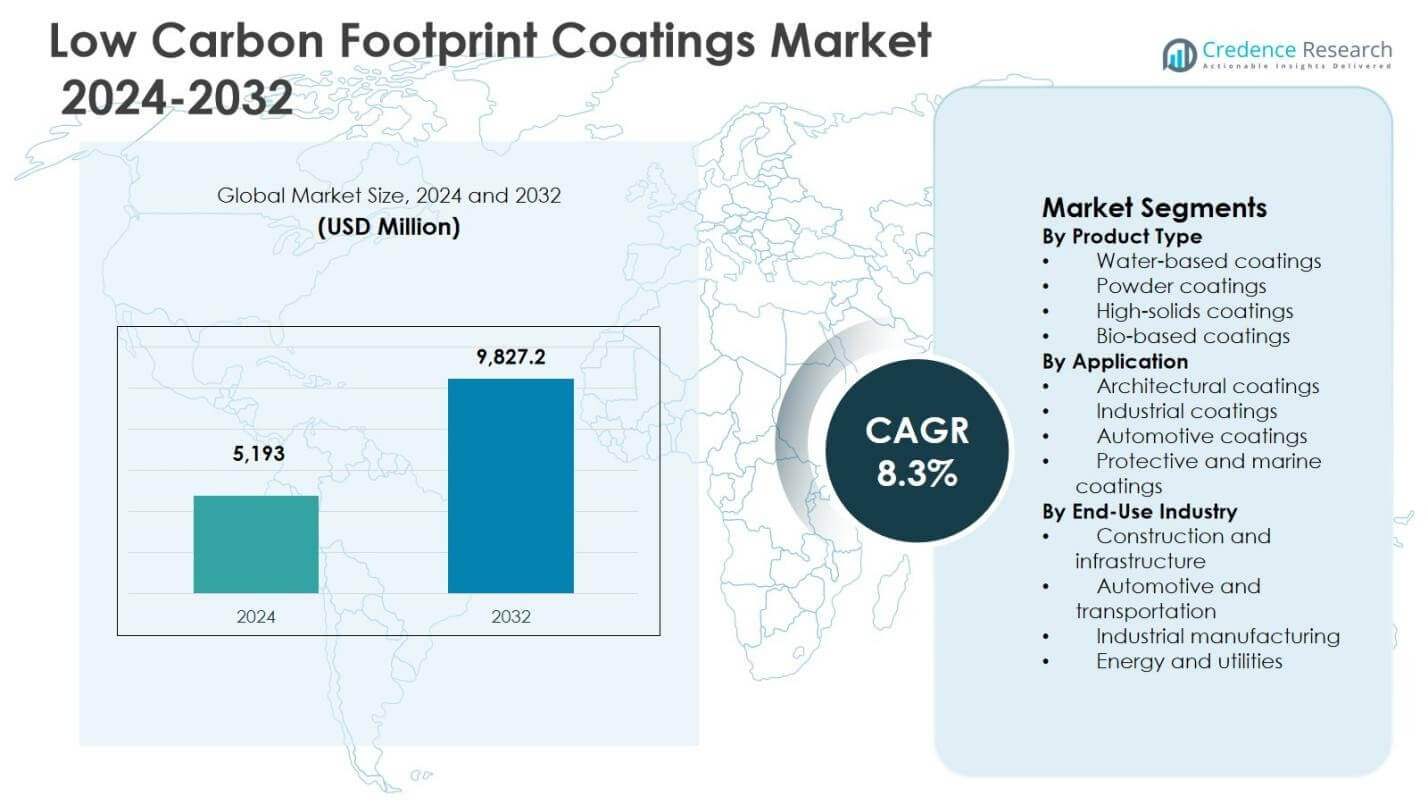
Análisis de Segmentación del Mercado de Recubrimientos de Baja Huella de Carbono:
Por Tipo de Producto:
Por tipo de producto, los recubrimientos a base de agua dominaron el mercado de recubrimientos de baja huella de carbono con una participación de mercado del 41.6% en 2024, impulsados por estrictas regulaciones de emisiones de COV y una fuerte adopción en aplicaciones arquitectónicas e industriales. Estos recubrimientos ofrecen bajo impacto ambiental, mejor calidad del aire interior y compatibilidad con certificaciones de sostenibilidad, apoyando su uso generalizado. Los recubrimientos en polvo siguieron con una participación del 27.3%, beneficiándose de formulaciones sin solventes y alta eficiencia de utilización de materiales. Los recubrimientos de alto contenido de sólidos representaron el 18.2%, respaldados por un contenido reducido de solventes y durabilidad superior, mientras que los recubrimientos bio-basados tuvieron un 12.9%, impulsados por la adopción de materias primas renovables.
- Por ejemplo, los imprimadores Alesta ZeroZinc de Axalta proporcionan protección anticorrosiva sin COV y sin zinc para sustratos de acero y galvanizados, logrando resistencia a la corrosión hasta C5-I según las normas ISO 12944-6 sin disolventes ni etiquetado sanitario.
Por Aplicación:
Por aplicación, los recubrimientos arquitectónicos ocuparon la posición dominante con una cuota de mercado del 38.4% en 2024, respaldada por el aumento de la construcción de edificios ecológicos, la expansión de la infraestructura urbana y los mandatos regulatorios para materiales de baja emisión. El aumento de las actividades de renovación residencial fortaleció aún más la demanda de soluciones arquitectónicas de bajo carbono. Los recubrimientos industriales capturaron una cuota del 26.7%, impulsados por iniciativas de sostenibilidad en instalaciones de fabricación y requisitos de protección contra la corrosión. Los recubrimientos automotrices representaron el 21.1%, apoyados por los objetivos de sostenibilidad de los OEM y la producción de vehículos ligeros, mientras que los recubrimientos protectores y marinos mantuvieron el 13.8%, beneficiándose de formulaciones resistentes a la corrosión y ecológicamente compatibles.
- Por ejemplo, los productos de química fresca de AkzoNobel reflejan la energía solar para reducir las necesidades de enfriamiento de los edificios, disminuyendo el uso de energía y las huellas de carbono mientras ayudan a las certificaciones ecológicas a través de fórmulas de baja emisión.
Por Industria de Uso Final:
Por industria de uso final, la construcción e infraestructura dominaron el mercado con una cuota del 42.9% en 2024, impulsada por proyectos de infraestructura verde a gran escala, edificios energéticamente eficientes y programas de sostenibilidad respaldados por el gobierno. El sector automotriz y de transporte siguió con una cuota del 24.6%, apoyado por la producción de vehículos eléctricos y estándares de fabricación de baja emisión. La fabricación industrial representó el 20.3%, reflejando una adopción creciente de soluciones de protección de superficies sostenibles, mientras que el segmento de energía y servicios públicos mantuvo el 12.2%, impulsado por instalaciones de energía renovable y requisitos de protección contra la corrosión para activos de energía de bajo carbono.
Principales Impulsores del Crecimiento
Regulaciones Ambientales Estrictas y Estándares de Emisión
Las regulaciones ambientales estrictas y los estándares de emisión son un impulsor principal del crecimiento del mercado de recubrimientos de baja huella de carbono. Los gobiernos de América del Norte, Europa y Asia Pacífico continúan imponiendo límites estrictos a las emisiones de compuestos orgánicos volátiles, la intensidad de carbono y los contaminantes atmosféricos peligrosos en las formulaciones de recubrimientos. Los marcos regulatorios que promueven recubrimientos de bajo COV, a base de agua, en polvo y de base biológica están acelerando el cambio de productos a base de solventes. Los requisitos de cumplimiento en los sectores de construcción, automotriz y fabricación industrial están obligando a los fabricantes a invertir en tecnologías de recubrimiento sostenibles, expandiendo así la adopción de productos y apoyando el crecimiento del mercado a largo plazo.
- Por ejemplo, BASF desarrolló el recubrimiento CathoGuard 800 para aplicaciones automotrices, que es bajo en solventes, libre de metales pesados y HAPs, y reduce las emisiones de COV en comparación con las pinturas a base de solventes.
Rápida Expansión de la Construcción Verde e Infraestructura Sostenible
La rápida expansión de la construcción verde y el desarrollo de infraestructura sostenible impulsa significativamente la demanda en el Mercado de Recubrimientos de Baja Huella de Carbono. Las crecientes inversiones en edificios residenciales y comerciales energéticamente eficientes, respaldadas por certificaciones verdes y objetivos de construcción climáticamente neutra, están aumentando el uso de recubrimientos ecológicos. Los recubrimientos de baja huella de carbono mejoran la calidad del aire interior, reducen las emisiones del ciclo de vida y apoyan el cumplimiento de los estándares de sostenibilidad. La creciente urbanización, la modernización de infraestructuras y las actividades de renovación fortalecen aún más la demanda, especialmente para recubrimientos arquitectónicos diseñados para cumplir con los requisitos de baja emisión y durabilidad.
- Por ejemplo, Sherwin-Williams ofrece recubrimientos ProMar 200 Zero VOC con prácticamente ningún olor y contenido cero de COV, ideales para espacios ocupados en proyectos certificados por LEED. Estas formulaciones bajas o sin COV, libres de ingredientes tóxicos, mantienen una buena calidad del aire interior para los usuarios del edificio.
Iniciativas de Sostenibilidad en la Fabricación Automotriz e Industrial
Las iniciativas de sostenibilidad en los sectores de fabricación automotriz e industrial están acelerando el crecimiento del mercado. Los fabricantes de automóviles y productores industriales están integrando cada vez más recubrimientos de bajo carbono para reducir las emisiones de Alcance 1 y Alcance 3 en los procesos de producción. La fabricación de vehículos ligeros, la adopción de vehículos eléctricos y el equipo industrial energéticamente eficiente requieren recubrimientos avanzados que ofrezcan resistencia a la corrosión, durabilidad y un impacto ambiental reducido. Los compromisos corporativos de descarbonización y los requisitos de informes ESG están impulsando a los proveedores de recubrimientos a ofrecer soluciones innovadoras de baja emisión, reforzando la demanda sostenida en aplicaciones de fabricación de alto volumen.
Tendencias Clave y Oportunidades
Aumento de la Adopción de Materias Primas de Origen Biológico y Renovables
El aumento de la adopción de materias primas de origen biológico y renovables representa una tendencia clave y una oportunidad de crecimiento en el Mercado de Recubrimientos de Baja Huella de Carbono. Los fabricantes están incorporando cada vez más resinas de origen vegetal, aglutinantes naturales y aditivos derivados de biomasa para reducir la dependencia de insumos basados en fósiles. Estas innovaciones apoyan menores emisiones del ciclo de vida mientras mantienen características de rendimiento como adhesión, durabilidad y resistencia química. Los avances en la ciencia de materiales y la escalabilidad de la cadena de suministro están mejorando la viabilidad comercial de los recubrimientos de origen biológico, creando oportunidades para la diferenciación de productos y ofertas sostenibles premium en los segmentos arquitectónicos e industriales.
- Por ejemplo, AkzoNobel desarrolló RUBBOL WF 3350, un recubrimiento para madera a base de agua con un 20% de contenido bio-basado verificado por pruebas de C-14, utilizando materiales renovables derivados de plantas para aplicaciones opacas pulverizables que cumplen con altos estándares de durabilidad en condiciones climáticas adversas.
Avances Tecnológicos en Recubrimientos de Alto Rendimiento y Bajas Emisiones
Los avances tecnológicos en recubrimientos de alto rendimiento y bajas emisiones están abriendo nuevas oportunidades en múltiples industrias de uso final. Las innovaciones en formulaciones a base de agua, en polvo y de alto contenido de sólidos están mejorando la eficiencia del recubrimiento, la velocidad de curado y la protección de la superficie mientras minimizan las emisiones de carbono. La fabricación digital, las tecnologías de recubrimiento inteligente y los métodos de aplicación avanzados están mejorando aún más la utilización de materiales y reduciendo el desperdicio. Estos desarrollos permiten a los fabricantes de recubrimientos abordar requisitos de rendimiento exigentes en aplicaciones automotrices, marinas e industriales, mientras se alinean con los objetivos de sostenibilidad y los estándares de cumplimiento normativo.
- Por ejemplo, AkzoNobel introdujo su serie de recubrimientos en polvo Interpon utilizando tecnologías Resicoat®, que ofrecen una resistencia superior a la corrosión para componentes de vehículos eléctricos mientras eliminan las emisiones de COV.
Desafíos Clave
Mayores Costos de Producción y Sensibilidad al Precio
Los mayores costos de producción asociados con recubrimientos de baja huella de carbono presentan un desafío significativo para el mercado. Los materiales crudos sostenibles, los insumos bio-basados y las tecnologías de formulación avanzada a menudo aumentan los gastos de fabricación en comparación con los recubrimientos convencionales. Estas presiones de costos pueden limitar la adopción entre los clientes sensibles al precio, particularmente en economías emergentes. Además, las inversiones en investigación y desarrollo, la optimización de procesos y los requisitos de certificación afectan aún más la rentabilidad. Mantener un equilibrio entre competitividad de costos, rendimiento y sostenibilidad sigue siendo un desafío crítico para los fabricantes que buscan escalar soluciones de bajo carbono.
Compromisos de Rendimiento y Conciencia Limitada en Mercados en Desarrollo
Los compromisos de rendimiento y la conciencia limitada en los mercados en desarrollo plantean otro desafío clave. Algunos recubrimientos de bajo carbono enfrentan percepciones de durabilidad reducida, tiempos de curado más lentos o flexibilidad de aplicación limitada en comparación con las alternativas tradicionales. La falta de conciencia sobre los beneficios ambientales y operativos a largo plazo restringe aún más la adopción entre los usuarios finales. La falta de aplicadores capacitados y la disponibilidad limitada de sistemas de recubrimiento sostenibles en ciertas regiones también dificultan la penetración en el mercado. Superar estos desafíos requiere innovación continua de productos, iniciativas educativas y colaboración a lo largo de la cadena de valor.
Análisis Regional
América del Norte
América del Norte representó un 22.1% de participación de mercado en 2024 en el Mercado de Recubrimientos de Baja Huella de Carbono, impulsada por estrictas regulaciones ambientales, fuertes compromisos de sostenibilidad y alta adopción de recubrimientos de bajo COV en los sectores de construcción y automotriz. Estados Unidos lideró la demanda regional debido a las certificaciones de construcción verde generalizadas, actividades de renovación y objetivos corporativos de descarbonización. La fabricación industrial y los OEM automotrices adoptaron cada vez más recubrimientos a base de agua y de alto contenido de sólidos para cumplir con el cumplimiento de emisiones. Las inversiones continuas en modernización de infraestructura y la creciente preferencia del consumidor por productos ecológicos continúan apoyando el crecimiento estable del mercado en toda la región.
Europa
Europa tuvo una cuota de mercado del 28.7% en 2024, respaldada por estrictas directivas ambientales de la UE, objetivos de reducción de carbono y una fuerte aplicación regulatoria sobre las emisiones de solventes. Países como Alemania, Francia y el Reino Unido impulsaron la demanda a través de la adopción a gran escala de recubrimientos arquitectónicos e industriales sostenibles. La región se beneficia de capacidades avanzadas de fabricación, alta penetración de recubrimientos en polvo y de base biológica, y sólidos ecosistemas de innovación. Las industrias automotriz y marina priorizan cada vez más soluciones bajas en carbono para alinearse con los objetivos de neutralidad climática, reforzando la posición de Europa como un contribuyente clave a los ingresos del mercado global.
Asia Pacífico
Asia Pacífico dominó el Mercado de Recubrimientos de Baja Huella de Carbono con una cuota de mercado del 36.4% en 2024, impulsada por la rápida urbanización, la expansión de infraestructuras y el aumento de la producción industrial. China, India y los países del sudeste asiático impulsaron la demanda a través de grandes proyectos de construcción y la expansión de bases de fabricación automotriz. El creciente enfoque gubernamental en la reducción de emisiones, los estándares de construcción ecológica y las prácticas industriales sostenibles aceleraron la adopción de recubrimientos a base de agua y en polvo. La fabricación rentable, la creciente conciencia sobre el impacto ambiental y el aumento de inversiones extranjeras fortalecieron aún más la posición de liderazgo de Asia Pacífico en el mercado global.
América Latina
América Latina capturó una cuota de mercado del 7.1% en 2024, respaldada por la adopción gradual de prácticas de construcción sostenibles y la expansión de actividades industriales. Brasil y México emergieron como contribuyentes clave debido al desarrollo de infraestructuras y el crecimiento de la producción automotriz. Los marcos regulatorios que promueven la reducción de emisiones de COV están ganando impulso, fomentando el cambio hacia tecnologías de recubrimientos bajos en carbono. El aumento de inversiones en proyectos de energía renovable y la modernización industrial también apoyan la demanda de recubrimientos protectores ecológicos. Sin embargo, la aplicación regulatoria moderada y la sensibilidad al precio continúan influyendo en las tasas de adopción en varios países de la región.
Medio Oriente y África
Medio Oriente y África representaron una cuota de mercado del 5.7% en 2024, impulsada por el desarrollo de infraestructuras, inversiones en el sector energético y la creciente conciencia sobre materiales sostenibles. Los países del Golfo lideraron la demanda regional debido a grandes proyectos de construcción, iniciativas de ciudades inteligentes y regulaciones de construcción ecológica. La adopción de recubrimientos de baja huella de carbono aumentó en aplicaciones industriales y energéticas, particularmente para la protección contra la corrosión. En África, el desarrollo urbano gradual y el crecimiento industrial apoyaron la expansión del mercado, aunque la aplicación regulatoria limitada y las restricciones de costos moderaron la adopción general en varias economías.
Segmentaciones del Mercado de Recubrimientos de Baja Huella de Carbono:
Por Tipo de Producto
- Recubrimientos a base de agua
- Recubrimientos en polvo
- Recubrimientos de alto contenido de sólidos
- Recubrimientos de base biológica
Por Aplicación
- Recubrimientos arquitectónicos
- Recubrimientos industriales
- Recubrimientos automotrices
- Recubrimientos protectores y marinos
Por Industria de Uso Final
- Construcción e infraestructura
- Automotriz y transporte
- Manufactura industrial
- Energía y servicios públicos
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de recubrimientos de baja huella de carbono presenta a AkzoNobel N.V., PPG Industries, Inc., The Sherwin-Williams Company, BASF SE, Nippon Paint Holdings Co., Ltd., Asian Paints Ltd., Axalta Coating Systems Ltd., Jotun, Berger Paints India Ltd., y Allnex GmbH. El mercado refleja una estructura moderadamente consolidada, con los principales actores centrados en la innovación de productos sostenibles, formulaciones de bajo VOC y reducción de carbono a lo largo de la cadena de valor. Las empresas están invirtiendo fuertemente en recubrimientos a base de agua, en polvo, de alto contenido de sólidos y de base biológica para cumplir con las regulaciones ambientales cada vez más estrictas. Iniciativas estratégicas como expansiones de capacidad, mejoras en la fabricación ecológica y colaboraciones con proveedores de materias primas apoyan la diversificación del portafolio. Una fuerte presencia regional, redes de distribución establecidas y el cumplimiento de estándares de sostenibilidad globales proporcionan ventajas competitivas. Las inversiones continuas en I+D y la alineación con los objetivos ESG siguen siendo críticas para mantener el posicionamiento en el mercado y capturar oportunidades de crecimiento a largo plazo.
Análisis de Jugadores Clave
- AkzoNobel N.V.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- BASF SE
- Nippon Paint Holdings Co., Ltd.
- Asian Paints Ltd.
- Berger Paints India Ltd.
- Jotun
- Axalta Coating Systems Ltd.
- Allnex GmbH
Desarrollos Recientes
- En septiembre de 2025, AkzoNobel y BASF ampliaron su asociación estratégica para desarrollar recubrimientos en polvo arquitectónicos con menor huella de carbono, reduciendo las emisiones de carbono de productos de pintura de alto volumen.
- En noviembre de 2025, Covestro y Nippon Paint forjaron una alianza estratégica en la Exposición Internacional de Importaciones de China para co-desarrollar sistemas de recubrimiento de bajo carbono integrales para aplicaciones automotrices e industriales.
- En octubre de 2025, BASF lanzó su solución de neopentilglicol de bajo carbono NEOL® NPG en la nueva planta de Zhanjiang, mejorando el suministro de intermediarios con huella de carbono reducida para recubrimientos en polvo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de recubrimientos con baja huella de carbono continuará expandiéndose impulsado por los objetivos globales de descarbonización y regulaciones ambientales más estrictas.
- El aumento en la adopción de recubrimientos a base de agua y en polvo apoyará la reducción de emisiones a largo plazo en las principales industrias.
- Los materiales crudos bio-basados y renovables ganarán mayor aceptación a medida que mejoren el rendimiento y la eficiencia de costos.
- La construcción de edificios verdes y proyectos de infraestructura sostenible seguirán siendo un impulsor clave de la demanda.
- La fabricación automotriz y de vehículos eléctricos acelerará el cambio hacia tecnologías de recubrimiento de bajas emisiones.
- Los fabricantes industriales integrarán cada vez más recubrimientos de bajo carbono para cumplir con los requisitos de ESG y cumplimiento.
- Los avances tecnológicos mejorarán la durabilidad, eficiencia de curado y rendimiento de aplicación de recubrimientos sostenibles.
- Asia Pacífico mantendrá un fuerte impulso de crecimiento apoyado por la urbanización y la expansión industrial.
- Las asociaciones estratégicas y las inversiones enfocadas en la innovación intensificarán la competencia entre los actores clave.
- La conciencia sobre los beneficios ambientales del ciclo de vida fortalecerá la adopción en mercados emergentes y desarrollados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de recubrimientos de baja huella de carbono y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recubrimientos de baja huella de carbono entre 2024 y 2032?
¿Qué segmento del mercado de recubrimientos de baja huella de carbono tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recubrimientos de baja huella de carbono?
¿Quiénes son las empresas líderes en el mercado de recubrimientos de baja huella de carbono?
¿Qué región tuvo la mayor participación en el mercado de recubrimientos de baja huella de carbono en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recubrimientos de Baja Huella de Carbono Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recubrimientos de Baja Huella de Carbono Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,193 Million → 2032: USD 9827.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recubrimientos de Baja Huella de Carbono Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recubrimientos de Baja Huella de Carbono Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recubrimientos de Baja Huella de Carbono Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recubrimientos de Baja Huella de Carbono Market Drivers
- 3.3 Mercado de Recubrimientos de Baja Huella de Carbono Market Restraints & Challenges
- 3.4 Mercado de Recubrimientos de Baja Huella de Carbono Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recubrimientos de Baja Huella de Carbono Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recubrimientos de Baja Huella de Carbono Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recubrimientos de Baja Huella de Carbono category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recubrimientos de Baja Huella de Carbono Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recubrimientos de Baja Huella de Carbono Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recubrimientos de Baja Huella de Carbono market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recubrimientos de Baja Huella de Carbono Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recubrimientos de Baja Huella de Carbono Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recubrimientos de Baja Huella de Carbono Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recubrimientos de Baja Huella de Carbono (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recubrimientos de Baja Huella de Carbono Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recubrimientos de Baja Huella de Carbono Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recubrimientos de Baja Huella de Carbono Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recubrimientos de Baja Huella de Carbono Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recubrimientos de Baja Huella de Carbono Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recubrimientos de Baja Huella de Carbono Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recubrimientos de Baja Huella de Carbono Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recubrimientos de Baja Huella de Carbono Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recubrimientos de Baja Huella de Carbono Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
