
Visión General del Mercado de Recubrimientos Agrícolas:
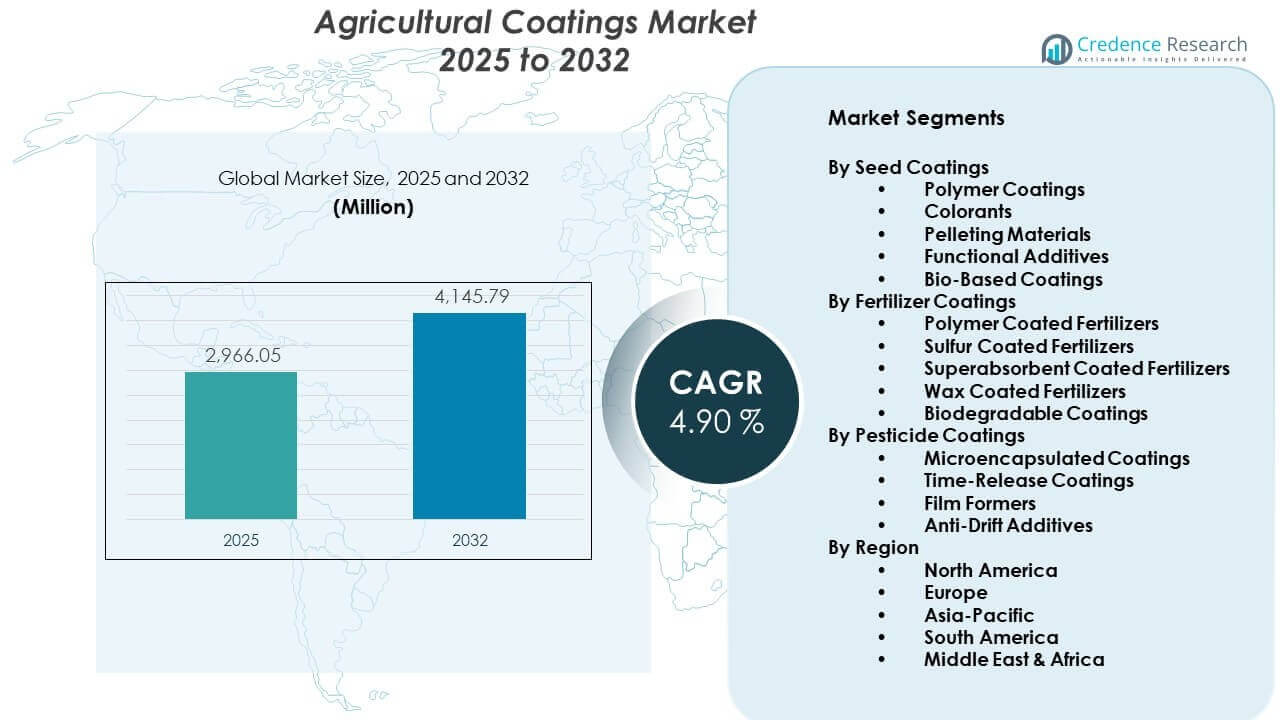
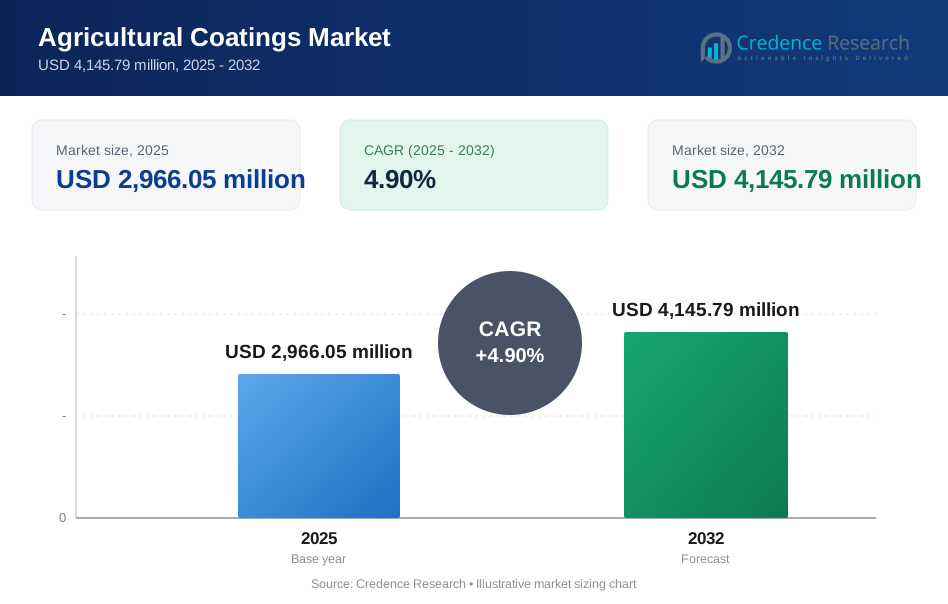
Se proyecta que el mercado de recubrimientos agrícolas crezca de USD 2,966.05 millones en 2025 a un estimado de USD 4,145.79 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.90% de 2025 a 2032.
| ATRIBUTO RT | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recubrimientos Agrícolas 2025 | USD 2,966.05 millones |
| Mercado de Recubrimientos Agrícolas, CAGR | 4.90% |
| Tamaño del Mercado de Recubrimientos Agrícolas 2032 | USD 4,145.79 millones |
Perspectivas del Mercado de Recubrimientos Agrícolas:
- América del Norte posee la mayor participación con un 33%, seguida de Europa con un 28% y Asia-Pacífico con un 22%, impulsada por prácticas agrícolas avanzadas, respaldo regulatorio y creciente adopción de insumos modernos.
- Asia-Pacífico es la región de más rápido crecimiento con un 22% de participación, respaldada por subsidios gubernamentales, producción de cultivos a gran escala y un cambio hacia la agricultura sostenible.
- Los recubrimientos de semillas lideran el mercado con más del 40% de participación debido al uso generalizado en la protección de cultivos y la mejora de la germinación en diversos climas.
- Los recubrimientos de fertilizantes representan aproximadamente el 35% de participación, impulsados por la necesidad de liberación controlada de nutrientes y el aumento del cumplimiento ambiental.
Impulsores del Mercado de Recubrimientos Agrícolas:
Enfoque Creciente en la Mejora del Rendimiento de Cultivos y la Eficiencia de Insumos
El mercado de recubrimientos agrícolas gana impulso debido a la presión global para aumentar la producción de alimentos. Los recubrimientos aplicados a semillas, fertilizantes y pesticidas mejoran la absorción, minimizan el desperdicio y extienden la efectividad del producto. Las semillas recubiertas ofrecen mejor germinación y vigor de las plantas en condiciones de campo variables. Los recubrimientos de fertilizantes reducen la lixiviación de nutrientes y la volatilización, ayudando a los agricultores a lograr una mayor eficiencia. Estos resultados reducen los costos de insumos con el tiempo, fomentando la adopción en economías desarrolladas y emergentes. Gobiernos y actores privados apoyan innovaciones en tecnologías de recubrimiento. Las herramientas de agricultura de precisión funcionan bien con insumos de liberación controlada. El mercado ve una creciente demanda de granjas comerciales que buscan optimizar el retorno por hectárea.
- Por ejemplo, Corteva Agriscience informó en sus Datos de Ensayos de Campo 2024 que los campos tratados con el estabilizador de nitrógeno N-Serve® en el otoño de 2023 mantuvieron hasta un 19% más de nitrógeno en forma de amonio que las muestras no tratadas.
Creciente Demanda de Insumos Agrícolas Sostenibles y Ecológicos
Las preocupaciones ambientales impulsan la demanda de formulaciones de recubrimientos biodegradables y no tóxicos. Los agricultores buscan opciones más seguras que protejan la salud del suelo mientras mejoran la productividad agrícola. Los recubrimientos solubles en agua y de base biológica atraen atención debido a los menores riesgos de residuos. Estos recubrimientos apoyan los objetivos de eco-certificación para cultivos de exportación. Los organismos reguladores fomentan alternativas de bajo impacto, influyendo en el desarrollo de productos. El mercado de recubrimientos agrícolas responde con I+D activa en químicas más ecológicas. Los proveedores invierten en formulaciones ecológicas escalables para cumplir con las normas ambientales cada vez más estrictas. La adopción de recubrimientos orgánicos y de baja toxicidad aumenta en Europa, América del Norte y partes de Asia.
- Por ejemplo, BASF SE ha desarrollado el recubrimiento para tratamiento de semillas Sepiret® Red 01, que utiliza una formulación libre de microplásticos para proporcionar un control superior del polvo y una mayor resistencia a la abrasión. Esta tecnología está diseñada específicamente para ayudar a los agricultores europeos a cumplir con las restricciones de la UE sobre micropartículas de polímeros sintéticos mientras mantienen altos estándares de plantabilidad y fluidez de las semillas.
Avances Tecnológicos que Apoyan la Liberación Controlada y la Acción Dirigida
Los fabricantes de recubrimientos introducen la microencapsulación, los nanorecubrimientos y la ciencia de polímeros para refinar la funcionalidad. Estas soluciones ayudan a liberar nutrientes, pesticidas o agentes retenedores de humedad de manera controlada. La aplicación controlada mejora el uso de recursos y mitiga el daño o la sobredosis en los cultivos. Los recubrimientos avanzados permiten la compatibilidad con varios tipos de suelo y patrones climáticos. Los actores invierten en estructuras multicapa que responden a desencadenantes de temperatura o pH. Esto apoya un modelo de agricultura más inteligente que reduce el impacto ambiental mientras mejora el rendimiento. El mercado de recubrimientos agrícolas se beneficia de las colaboraciones entre empresas agroquímicas y de ciencia de materiales. Estas sinergias crean ofertas altamente personalizadas adaptadas a aplicaciones específicas de cultivos.
Iniciativas Gubernamentales de Apoyo y Programas de Subsidios
Los responsables políticos promueven la agricultura sostenible a través de subsidios y subvenciones para insumos recubiertos. Programas en países como India, China, EE.UU. y Brasil tienen como objetivo modernizar la agricultura con herramientas respaldadas por la ciencia. Los agricultores reciben apoyo financiero para probar y adoptar fertilizantes y semillas recubiertos. Estas iniciativas aumentan el acceso al mercado para pequeños agricultores y cooperativas. Las asociaciones público-privadas promueven ensayos de recubrimientos novedosos en regiones rurales. El mercado de recubrimientos agrícolas encuentra crecimiento donde los gobiernos invierten en capacitación e infraestructura. Las campañas de concienciación y las granjas de demostración muestran mejoras en el rendimiento. Este ecosistema impulsa una penetración más profunda del mercado en áreas desatendidas.
Tendencias del Mercado de Recubrimientos Agrícolas:
Cambio Hacia la Agricultura Inteligente y el Seguimiento Digital de Insumos
Los agricultores utilizan cada vez más sistemas inteligentes para monitorear el rendimiento de los insumos a lo largo de los ciclos de crecimiento. Los recubrimientos agrícolas optimizados para IoT y sensores digitales mejoran la trazabilidad y el mapeo del rendimiento. Los recubrimientos con indicadores de color o capas trazables permiten la integración de datos con herramientas de precisión. Las grandes explotaciones agrícolas demandan productos que se sincronicen con plataformas de monitoreo de campo. Estas tendencias están transformando cómo los agricultores eligen y aplican productos recubiertos. El mercado de recubrimientos agrícolas se alinea con la agricultura digital ofreciendo soluciones compatibles con tecnología inteligente. Los proveedores de insumos agrupan servicios digitales con semillas o fertilizantes recubiertos. Esto ayuda a impulsar la agricultura basada en datos en regiones de alto rendimiento.
- Por ejemplo, Yara International integró su herramienta de monitoreo digital Atfarm con tecnología óptica basada en satélites y N-Sensor en lugar de sensores de fertilizantes recubiertos para ayudar a los agricultores a alcanzar un objetivo de Eficiencia de Uso de Nitrógeno (NUE) del 75%, utilizando mapas de aplicación de tasa variable que pueden reducir la aplicación de nitrógeno hasta en un 12% a 14%.
Expansión de Soluciones de Recubrimiento Personalizadas Específicas para Cultivos
Los fabricantes diseñan recubrimientos adaptados a los requisitos específicos de cultivos como arroz, trigo, maíz o vegetales. Estos recubrimientos satisfacen ciclos de germinación únicos, demandas de nutrientes o niveles de resistencia a plagas. Las adaptaciones específicas de la región abordan factores locales de clima y suelo. La demanda crece por formulaciones optimizadas para zonas de cultivo tropicales, templadas o áridas. La personalización mejora la eficacia y reduce la aplicación de prueba y error. Reduce la dependencia de insumos de amplio espectro que a menudo causan desperdicio. El mercado de recubrimientos agrícolas evoluciona hacia líneas de innovación centradas en cultivos. Las empresas colaboran con agrónomos para refinar paquetes de recubrimiento localizados.
- Por ejemplo, Syngenta lanzó el recubrimiento de tratamiento de semillas VAYANTIS específicamente para maíz, que proporciona una barrera física contra Pythium y ha sido verificado para aumentar el establecimiento de plantas en un 10% en condiciones de suelo frío y húmedo en comparación con recubrimientos genéricos no personalizados.
Interés Creciente en Recubrimientos Biológicos y Portadores Microbianos
Los recubrimientos de base biológica ganan popularidad para transportar microbios beneficiosos y estimulantes biológicos. Los agricultores adoptan soluciones que combinan recubrimientos con biofertilizantes o biofungicidas. Estas combinaciones promueven el crecimiento de raíces, la absorción de nutrientes y la resistencia a enfermedades. Las empresas de biotecnología agrícola exploran la encapsulación de organismos vivos en recubrimientos estables. La estabilidad en estantería y la supervivencia mejoran con nuevas matrices de recubrimiento. El mercado de recubrimientos agrícolas incluye startups de bio-recubrimientos que se centran en la agricultura regenerativa. Esta tendencia apoya la agricultura orgánica y modelos de bajo uso de químicos. Los gobiernos respaldan ensayos de recubrimientos biológicos en programas de agricultura sostenible.
Crecimiento en Aplicaciones de Recubrimiento Post-Cosecha
Más allá del uso en el campo, los recubrimientos ahora apoyan la vida útil extendida de productos cosechados. Los recubrimientos comestibles aplicados a frutas y vegetales reducen la pérdida de humedad y el deterioro. Los tratamientos post-cosecha ganan terreno en mercados con alto volumen de exportación como América Latina y el sudeste asiático. Los recubrimientos con propiedades antifúngicas y antimicrobianas previenen daños durante el transporte. La industria alimentaria se asocia con desarrolladores de recubrimientos para cumplir con normas de empaque y seguridad. Fortalece el mercado de recubrimientos agrícolas al agregar valor más allá de la puerta de la granja. Las empresas de logística de cadena de frío adoptan tecnologías de recubrimiento para reducir pérdidas de almacenamiento. Los minoristas demandan productos con mayor vida útil y mejor atractivo visual.
Análisis de Desafíos del Mercado de Recubrimientos Agrícolas:
Falta de Estandarización y Limitada Conciencia de los Agricultores en Regiones en Desarrollo
Los marcos regulatorios inconsistentes ralentizan la adopción uniforme entre países. Los agricultores a menudo luchan por distinguir entre recubrimientos de calidad y alternativas ineficaces. Los distribuidores locales de insumos rara vez ofrecen capacitación técnica sobre productos recubiertos. Los pequeños agricultores carecen de los recursos para probar las afirmaciones de rendimiento. Esto afecta la confianza y ralentiza las compras repetidas. Los gobiernos enfrentan obstáculos para hacer cumplir el control de calidad, especialmente en mercados rurales fragmentados. El mercado de recubrimientos agrícolas depende en gran medida del uso informado y el manejo adecuado. Las brechas en el conocimiento, la infraestructura y la disponibilidad de productos limitan el crecimiento del mercado.
Cadenas de suministro complejas y altos costos de producción de recubrimientos avanzados
La producción de recubrimientos microencapsulados o de múltiples capas implica altos costos de I+D y equipos. Muchos fabricantes locales no pueden escalar sin una inversión significativa. Las interrupciones en la cadena de suministro global afectan la disponibilidad de materiales especializados. Los precios de polímeros y aglutinantes siguen siendo volátiles, afectando la asequibilidad de los recubrimientos. Los costos de transporte también se suman a los precios para el usuario final en regiones remotas. Las empresas luchan por equilibrar el rendimiento con la asequibilidad. El mercado de recubrimientos agrícolas necesita innovaciones escalables y rentables para ampliar su alcance. Sin precios accesibles, la penetración en mercados sensibles al precio sigue siendo limitada.
Oportunidades en el mercado de recubrimientos agrícolas:
Alto potencial de crecimiento en economías agrícolas emergentes y regiones afectadas por el clima
El aumento de la demanda de alimentos en África, el sudeste asiático y América Latina crea fuertes oportunidades de entrada al mercado. Los países que enfrentan lluvias erráticas o mala calidad del suelo buscan soluciones recubiertas para la estabilidad de los cultivos. Los gobiernos locales apoyan la modernización de los insumos agrícolas. El mercado de recubrimientos agrícolas encuentra espacio para expandirse en estas geografías desatendidas. Los proveedores pueden ofrecer recubrimientos asequibles y de alto rendimiento adaptados a los ciclos de cultivo regionales. Estas regiones también se benefician de herramientas de agricultura digital que mejoran el uso de recubrimientos.
Innovación en soluciones de recubrimientos comestibles y biodegradables para uso post-cosecha
La prevención de pérdidas post-cosecha es una preocupación creciente en las cadenas de suministro agrícola globales. Los desarrolladores de recubrimientos pueden expandir sus ofertas hacia la preservación de productos y el embalaje de transporte. Los recubrimientos biodegradables que reducen el desperdicio de alimentos atraen tanto a minoristas como a exportadores. El mercado de recubrimientos agrícolas apoya la innovación intersectorial entre empresas de tecnología alimentaria y de insumos agrícolas. Las oportunidades residen en integrar recubrimientos con plataformas de logística y trazabilidad.
Análisis de segmentación del mercado de recubrimientos agrícolas:
Por recubrimientos de semillas que impulsan la productividad a través de una protección mejorada
Los recubrimientos de semillas lideran el mercado de recubrimientos agrícolas, ofreciendo protección esencial y mejorando el rendimiento de las semillas. Los recubrimientos de polímero proporcionan una barrera física que mejora la vida útil de las semillas y la eficiencia de la siembra. Los colorantes apoyan la identificación y el branding mientras aseguran una aplicación uniforme. Los materiales de peletización aumentan el tamaño y la uniformidad de las semillas para la siembra mecánica. Los aditivos funcionales mejoran el vigor de las plántulas y las tasas de germinación en condiciones variables. Los recubrimientos de base biológica ganan terreno por sus propiedades ecológicas, alineándose con las tendencias de sostenibilidad. La demanda crece entre agricultores comerciales y pequeños agricultores para la optimización del rendimiento de las semillas. El segmento se beneficia de innovaciones en agricultura de precisión y tecnologías de semillas híbridas.
- Por ejemplo, BASF (anteriormente Bayer) ofrece el tratamiento de semillas Poncho/Votivo, que se recomienda para su uso con polímeros especializados como Flo Rite® 1706 para mejorar la fluidez y la plantabilidad de las semillas en sembradoras de vacío de alta velocidad, mientras que su componente biológico (Bacillus firmus) crea una barrera viva para proteger las raíces de los nematodos.
Por Recubrimientos de Fertilizantes que Apoyan la Eficiencia de Nutrientes y la Seguridad Ambiental
Los recubrimientos de fertilizantes representan un segmento de rápido crecimiento enfocado en el control de la entrega de nutrientes. Los fertilizantes recubiertos con polímeros permiten mecanismos de liberación lenta que coinciden con las necesidades de absorción de los cultivos. Los recubrimientos de azufre ofrecen protección rentable y ayudan a abordar las deficiencias de azufre en el suelo. Los recubrimientos superabsorbentes mejoran la retención de agua y la absorción de nutrientes en regiones áridas. Los recubrimientos de cera reducen la liberación prematura de nutrientes y mejoran la precisión de la aplicación. Los recubrimientos biodegradables abordan la presión regulatoria para prácticas sostenibles y reducen la acumulación a largo plazo en el suelo. Este segmento gana importancia en mercados que adoptan métodos de agricultura inteligente para el clima. Desempeña un papel clave en minimizar la escorrentía y la contaminación de aguas subterráneas. Los gobiernos promueven los fertilizantes recubiertos a través de programas de subsidios para aumentar la eficiencia en el uso de nutrientes.
- Por ejemplo, Nutrien Ltd. produce ESN (Nitrógeno Inteligente para el Medio Ambiente), una urea recubierta con polímero que previene la pérdida de nitrógeno durante 50–80 días, asegurando que los nutrientes permanezcan disponibles durante las etapas críticas de crecimiento a mitad de temporada cuando el cultivo más los requiere.
Por Recubrimientos de Pesticidas que Avanzan en Seguridad y Precisión de Aplicación
Los recubrimientos de pesticidas apoyan una entrega más segura y dirigida de agentes de protección de cultivos. Los recubrimientos microencapsulados ofrecen liberación controlada, reduciendo la exposición ambiental y el riesgo para el operador. Los recubrimientos de liberación prolongada extienden la efectividad y reducen la frecuencia de aplicación. Los formadores de película mejoran la adhesión a las superficies de los cultivos, limitando la deriva y el desperdicio. Los aditivos anti-deriva mejoran la precisión de la pulverización en condiciones de viento, apoyando la pulverización de precisión. Este segmento gana importancia a medida que aumenta el escrutinio regulatorio sobre el uso de pesticidas. El Mercado de Recubrimientos Agrícolas aprovecha las tecnologías de recubrimiento para mejorar los perfiles de seguridad sin comprometer la eficacia. Se observa una fuerte adopción en cultivos de alto valor y sistemas agrícolas orientados a la exportación.
Segmentación:
Por Recubrimientos de Semillas
- Recubrimientos de Polímero
- Colorantes
- Materiales para Pelleteado
- Aditivos Funcionales
- Recubrimientos de Base Biológica
Por Recubrimientos de Fertilizantes
- Fertilizantes Recubiertos con Polímero
- Fertilizantes Recubiertos con Azufre
- Fertilizantes Recubiertos Superabsorbentes
- Fertilizantes Recubiertos con Cera
- Recubrimientos Biodegradables
Por Recubrimientos de Pesticidas
- Recubrimientos Microencapsulados
- Recubrimientos de Liberación Prolongada
- Formadores de Película
- Aditivos Anti-Deriva
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica y Europa Mantienen una Fuerte Posición en el Mercado
Norteamérica posee la mayor cuota del Mercado de Recubrimientos Agrícolas, representando alrededor del 33%. EE.UU. lidera con el uso generalizado de recubrimientos de semillas y fertilizantes, apoyado por la agricultura de precisión y los insumos agrícolas avanzados. Europa sigue de cerca con una cuota de mercado de aproximadamente el 28%, impulsada por regulaciones ambientales y la demanda de recubrimientos bio-basados. Países como Alemania, Francia y los Países Bajos promueven activamente fertilizantes y pesticidas recubiertos alineados con objetivos de sostenibilidad. Ambas regiones se benefician de una fuerte I+D, infraestructura agrícola establecida y políticas de apoyo. Las empresas se centran en desarrollar recubrimientos ecológicos y de alto rendimiento para cultivos de alto valor en estos mercados maduros.
Asia-Pacífico Emerge como una Región de Alto Crecimiento
Asia-Pacífico representa aproximadamente el 22% del Mercado de Recubrimientos Agrícolas y muestra la tasa de crecimiento más rápida entre todas las regiones. China e India impulsan la demanda debido a la producción agrícola a gran escala y la creciente adopción de prácticas agrícolas modernas. Los agricultores buscan semillas y fertilizantes recubiertos para combatir la degradación del suelo y la variabilidad climática. Los gobiernos regionales apoyan la agricultura de precisión y promueven la eficiencia de los insumos a través de subsidios y programas de concienciación. El mercado ve una creciente penetración de recubrimientos poliméricos y biodegradables a través de asociaciones público-privadas. Las crecientes preocupaciones por la seguridad alimentaria y las demandas de exportación también impulsan la adopción de insumos agrícolas protectores y que mejoran el rendimiento.
América Latina y Oriente Medio & África Ofrecen Potencial de Crecimiento Estable
América Latina representa aproximadamente el 10% del mercado, liderada por Brasil y Argentina, donde domina la agricultura comercial. Los recubrimientos de fertilizantes tienen una fuerte aceptación en esta región para abordar los desafíos de nutrientes del suelo en grandes explotaciones de soja y maíz. Oriente Medio y África tienen una participación menor del 7%, pero el mercado muestra potencial debido a la creciente inversión en agricultura eficiente en agua y soluciones de productividad de cultivos. Los recubrimientos que apoyan la tolerancia a la sequía y la conservación de nutrientes ganan tracción en zonas áridas. El Mercado de Recubrimientos Agrícolas encuentra oportunidades en mejorar la preservación post-cosecha y minimizar las pérdidas de insumos en estas regiones. Las agencias internacionales y los gobiernos locales apoyan la adopción a través de programas piloto y proyectos de desarrollo agrícola.
Análisis de Jugadores Clave:
- BASF SE (Alemania)
- Bayer AG (Alemania)
- Clariant (Alemania)
- Croda International Plc (Reino Unido)
- Corteva Agriscience
- Evonik Industries (Alemania)
- Sensient Technologies (EE. UU.)
Análisis Competitivo:
El mercado de recubrimientos agrícolas presenta un panorama competitivo con una fuerte participación de líderes globales en químicos y agroinsumos. Empresas como BASF SE, Bayer AG, Clariant, Croda International y Corteva Agriscience dominan con líneas de productos diversificadas en recubrimientos de semillas, fertilizantes y pesticidas. Estas firmas invierten fuertemente en I+D para mejorar las tecnologías de recubrimiento, enfocándose en la liberación controlada, materiales biológicos y personalización específica para cultivos. Las colaboraciones estratégicas, la expansión de portafolios y las asociaciones regionales impulsan su presencia en el mercado. Los nuevos participantes ofrecen innovación en recubrimientos biodegradables y microbianos, intensificando la competencia en soluciones sostenibles. El mercado sigue siendo impulsado por la innovación, donde la diferenciación depende del rendimiento, el cumplimiento regulatorio y la adaptabilidad a la agricultura inteligente frente al clima. Continúa evolucionando con los avances tecnológicos y los cambios regulatorios, favoreciendo a las empresas con alcance global y fuertes capacidades de investigación.
Desarrollos Recientes:
- En enero de 2026, Bayer vendió sus activos comerciales globales del ingrediente activo Flubendiamide a Tagros Chemicals India en América Latina, EMEA y Asia-Pacífico, permitiendo a Tagros expandirse en formulaciones de protección de cultivos bajo su nueva entidad Arqivo.
- En enero de 2026, BASF Agricultural Solutions anunció la adquisición del control biológico de insectos de AgBiTech Group, con el cierre anticipado para la primera mitad de 2026 para mejorar sus ofertas de protección de cultivos.
- En noviembre de 2025, Clariant anunció una empresa conjunta con FUHUA para desarrollar innovadores retardantes de llama a base de fósforo no halogenado para industrias, incluida la agricultura, con la instalación en Leshan, Provincia de Sichuan.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Recubrimientos de Semillas, Recubrimientos de Fertilizantes y Recubrimientos de Pesticidas. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda de recubrimientos inteligentes con funciones de liberación controlada y respuesta a sensores crecerá, alineándose con la creciente adopción de tecnologías de agricultura de precisión a nivel mundial.
- El uso de recubrimientos biodegradables y ecológicos aumentará significativamente en respuesta a estrictas regulaciones ambientales y la presión para reducir los residuos químicos.
- Asia-Pacífico seguirá siendo la región de más rápido crecimiento, respaldada por subsidios gubernamentales, modernización agrícola y creciente demanda de soluciones para la seguridad alimentaria.
- La adopción de recubrimientos de semillas se expandirá en las economías en desarrollo a medida que mejoren la conciencia y el acceso a semillas recubiertas de alta calidad a través de programas de extensión y cooperativas.
- Los fabricantes aumentarán la inversión en formulaciones de recubrimientos específicas para cultivos, enfocándose en maíz, arroz, trigo, soja y vegetales de alto valor para satisfacer necesidades agronómicas personalizadas.
- Las asociaciones estratégicas entre empresas agroquímicas e innovadores en ciencia de materiales conducirán a avances en tecnologías de recubrimientos microbianos y basados en polímeros.
- La escasez de agua y la degradación del suelo en regiones áridas y semiáridas impulsarán la adopción de recubrimientos que retengan la humedad y sean eficientes en nutrientes.
- Los recubrimientos diseñados para aplicaciones post-cosecha serán más relevantes a medida que los países busquen reducir la pérdida de alimentos en tránsito y almacenamiento.
- Los actores globales expandirán su capacidad en mercados emergentes a través de empresas conjuntas e instalaciones de producción local para satisfacer la creciente demanda regional.
- La claridad regulatoria y los estándares armonizados para insumos agrícolas recubiertos mejorarán el acceso al mercado y la confianza en los productos a lo largo de las cadenas de suministro globales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de recubrimientos agrícolas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recubrimientos agrícolas entre 2025 y 2032?
¿Qué segmento del mercado de recubrimientos agrícolas tuvo la mayor participación en 2025?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de recubrimientos agrícolas?
¿Quiénes son las empresas líderes en el mercado de recubrimientos agrícolas?
¿Qué región comandó la mayor parte del mercado de recubrimientos agrícolas en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recubrimientos Agrícolas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recubrimientos Agrícolas Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,966.05 million → 2032: USD 4,145.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recubrimientos Agrícolas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recubrimientos Agrícolas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recubrimientos Agrícolas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recubrimientos Agrícolas Market Drivers
- 3.3 Mercado de Recubrimientos Agrícolas Market Restraints & Challenges
- 3.4 Mercado de Recubrimientos Agrícolas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recubrimientos Agrícolas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recubrimientos Agrícolas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recubrimientos Agrícolas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recubrimientos Agrícolas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recubrimientos Agrícolas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recubrimientos Agrícolas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recubrimientos Agrícolas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recubrimientos Agrícolas Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recubrimientos Agrícolas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recubrimientos Agrícolas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recubrimientos Agrícolas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recubrimientos Agrícolas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recubrimientos Agrícolas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recubrimientos Agrícolas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recubrimientos Agrícolas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recubrimientos Agrícolas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recubrimientos Agrícolas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recubrimientos Agrícolas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recubrimientos Agrícolas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
