
Descripción General del Mercado
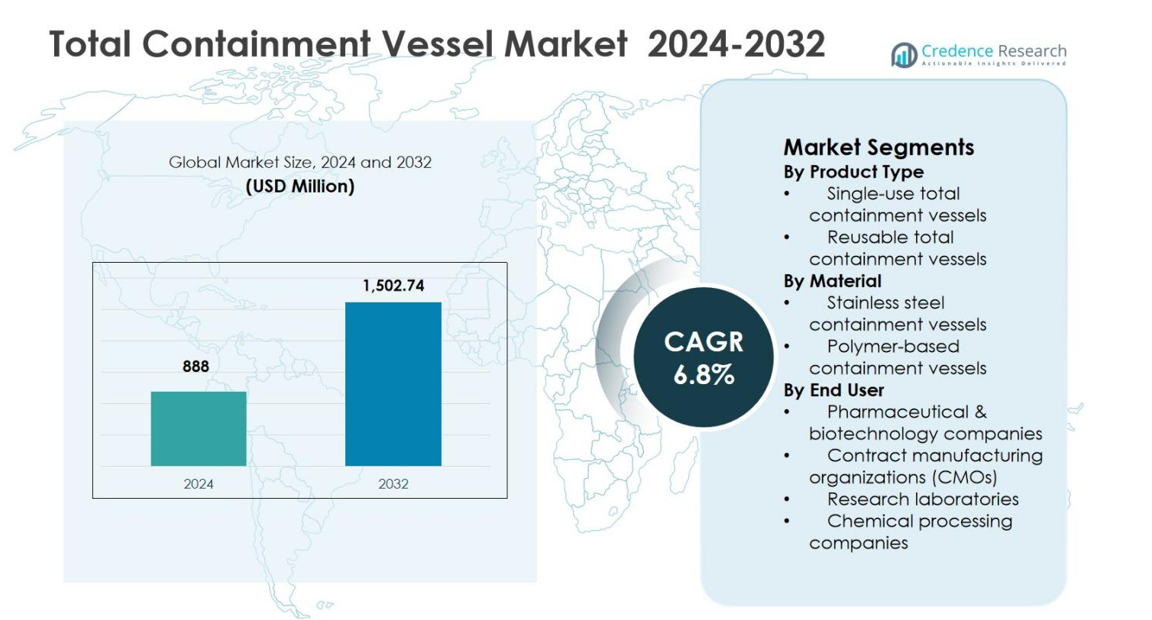
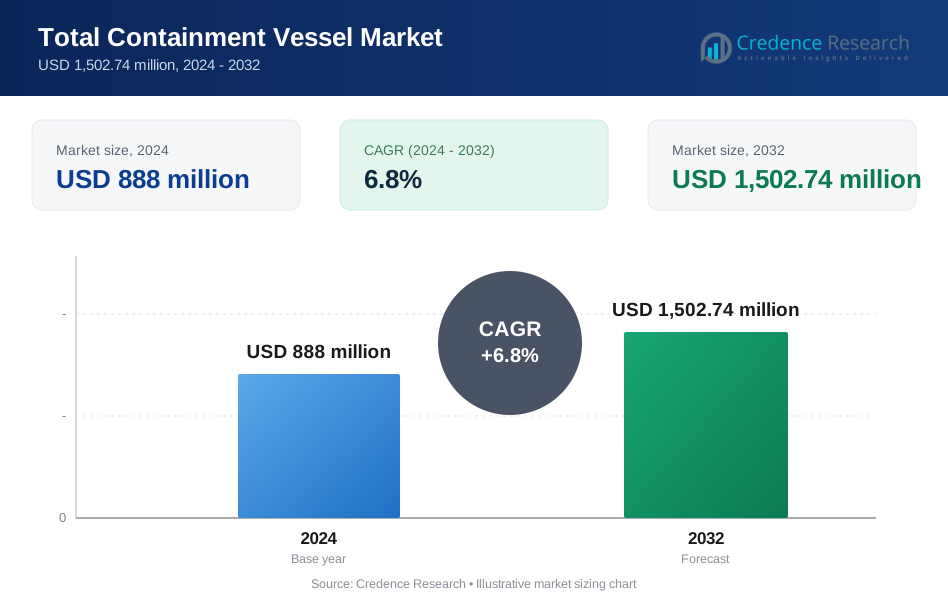
El tamaño del mercado de Recipientes de Contención Total se valoró en USD 888 millones en 2024 y se anticipa que alcance los USD 1,502.74 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Recipientes de Contención Total 2024 | USD 888 millones |
| Mercado de Recipientes de Contención Total, CAGR | 6.8% |
| Tamaño del Mercado de Recipientes de Contención Total 2032 | USD 1,502.74 millones |
El mercado de Recipientes de Contención Total está impulsado por la fuerte presencia de fabricantes establecidos que se centran en soluciones de contención de alto rendimiento para aplicaciones farmacéuticas, biotecnológicas y químicas. Jugadores clave como Allen-Vanguard Corporation, NABCO Systems LLC, Dynasafe, Thales Group, Mistral Group, Scanna MSC Ltd., y T.M. International (TMII) enfatizan la ingeniería avanzada, el cumplimiento normativo y los diseños de sistemas personalizados para cumplir con estrictos estándares de seguridad. Estas empresas invierten en innovación de productos, automatización y materiales duraderos para apoyar el manejo de compuestos de alta potencia y peligrosos. Regionalmente, América del Norte lidera el mercado de Recipientes de Contención Total con una cuota de mercado del 38.6% en 2024, respaldada por una fuerte capacidad de fabricación farmacéutica y estrictas regulaciones de seguridad, seguida por Europa con un 31.2%, impulsada por marcos regulatorios robustos y una creciente demanda de infraestructura de contención avanzada.
Perspectivas del Mercado
- El mercado de Recipientes de Contención Total se valoró en USD 888 millones en 2024 y se proyecta que alcance los USD 1,502.74 millones para 2032, registrando un CAGR del 6.8% durante el período de pronóstico.
- El crecimiento en el mercado de Recipientes de Contención Total está impulsado por el aumento de la producción de APIs de alta potencia, medicamentos oncológicos y compuestos peligrosos, junto con requisitos estrictos de seguridad ocupacional y cumplimiento normativo en instalaciones de fabricación farmacéutica y química.
- Las tendencias del mercado destacan la creciente adopción de recipientes de contención total reutilizables, que representaron el 62.4% de la cuota del segmento en 2024, respaldados por su durabilidad, larga vida útil y eficiencia de costos, junto con la creciente integración de sistemas de automatización y monitoreo digital.
- El mercado enfrenta restricciones debido a la alta inversión de capital, requisitos complejos de instalación y validación, lo que puede limitar la adopción entre fabricantes pequeños y medianos a pesar de la fuerte presión regulatoria.
- Regionalmente, América del Norte lideró el mercado con una cuota del 38.6% en 2024, seguida por Europa con un 31.2% y Asia Pacífico con un 22.4%, mientras que América Latina y Medio Oriente y África representaron el 4.6% y el 3.2% respectivamente.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
El mercado de recipientes de contención total por tipo de producto está liderado por recipientes de contención total reutilizables, que representaron el 62.4% de la cuota de mercado en 2024, impulsados por su durabilidad, larga vida útil y eficiencia de costos en operaciones farmacéuticas y químicas de alta contención. Los usuarios finales prefieren cada vez más los sistemas reutilizables debido a su capacidad para soportar ciclos de esterilización repetidos, condiciones de alta presión y requisitos regulatorios estrictos. Estos recipientes apoyan los flujos de trabajo de fabricación continua y reducen los costos operativos a largo plazo, convirtiéndolos en la opción preferida en instalaciones de producción a gran escala. Los recipientes de contención total de un solo uso continúan ganando adopción en aplicaciones de nicho y a escala piloto.
- Por ejemplo, DoverPac® SF de ILC Dover proporciona contención de polvo de un solo uso con más del 99.5% de recuperación de producto utilizando películas ArmorFlex® para carga sin estática en transferencias a escala piloto, disponible en modelos V-fold de 50L con conexiones sanitarias de 4-6”.
Por Material:
Basado en el material, los recipientes de contención de acero inoxidable dominaron el mercado de recipientes de contención total con una cuota del 68.1% en 2024, respaldados por su superior resistencia mecánica, resistencia a la corrosión y cumplimiento con los estándares GMP. Los recipientes de acero inoxidable se utilizan ampliamente en entornos de procesamiento farmacéutico, biotecnológico y químico que requieren resistencia a alta presión y protocolos de limpieza rigurosos. Su compatibilidad con productos químicos agresivos y procesos de esterilización a alta temperatura mejora la seguridad y la eficiencia de contención. Los recipientes de contención basados en polímeros están expandiéndose gradualmente, principalmente en aplicaciones ligeras, portátiles y de un solo uso donde se prioriza la flexibilidad y menores costos iniciales.
- Por ejemplo, Beltecno suministró al Serum Institute of India un tanque de panel de acero inoxidable de 45,000 litros (3m de ancho x 5m de largo x 3m de alto) para almacenamiento de agua RO en la producción de vacunas, ofreciendo resistencia a la corrosión y fácil instalación.
Por Usuario Final:
Entre los usuarios finales, las empresas farmacéuticas y biotecnológicas tuvieron la mayor cuota del mercado de recipientes de contención total con un 54.6% en 2024, impulsadas por la creciente demanda de fabricación de medicamentos potentes, terapias oncológicas y manejo controlado de compuestos peligrosos. Los estrictos marcos regulatorios y el mayor enfoque en la seguridad del operador y la prevención de la contaminación cruzada están acelerando la adopción en las líneas de producción farmacéutica. Estas empresas dependen en gran medida de soluciones de contención avanzadas para cumplir con los límites de exposición ocupacional y garantizar la integridad del producto. Las organizaciones de fabricación por contrato y los laboratorios de investigación también están experimentando un crecimiento constante debido a las tendencias de externalización y al aumento de la actividad de I+D.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Fabricación de Medicamentos de Alta Potencia
El mercado de recipientes de contención total está impulsado por el aumento de la producción de ingredientes farmacéuticos activos de alta potencia, medicamentos oncológicos y compuestos citotóxicos. Los fabricantes farmacéuticos y biotecnológicos requieren soluciones de contención avanzadas para garantizar el manejo seguro de sustancias peligrosas mientras cumplen con estrictos límites de exposición ocupacional. Los mandatos regulatorios estrictos relacionados con la seguridad del operador y el control de la contaminación aceleran aún más la adopción. El creciente cambio hacia biológicos complejos y medicamentos personalizados también apoya la demanda, ya que estos procesos de fabricación requieren entornos sellados y controlados para mantener la calidad del producto y garantizar la protección de la fuerza laboral.
- Por ejemplo, GEA suministró a Ranbaxy Laboratories procesadores de un solo recipiente UltimaPro (10 L y 75 L) integrados con interfaces de contención Hicoflex para la fabricación de medicamentos anticancerígenos altamente potentes a un OEL de 1–10 μg/m³, permitiendo una contención total desde la granulación hasta el secado sin exposición del operador.
Expansión de la Subcontratación Farmacéutica y CMOs
El rápido crecimiento de las organizaciones de fabricación por contrato apoya significativamente el Mercado de Recipientes de Contención Total. Las empresas farmacéuticas externalizan cada vez más la fabricación a CMOs para optimizar costos, escalar la producción y acelerar los tiempos de comercialización. Esta tendencia obliga a los CMOs a invertir en sistemas de contención flexibles y conformes capaces de manejar múltiples compuestos potentes. Los recipientes de contención total permiten a los CMOs cumplir con los estándares regulatorios globales, reducir los riesgos de contaminación cruzada y apoyar entornos de fabricación multiproducto, impulsando una demanda sostenida en las instalaciones de producción farmacéutica subcontratada.
- Por ejemplo, Catalent invirtió $10 millones para expandir las capacidades de contención de alta potencia en sus sitios en Malvern, PA, y Dartford, Reino Unido, permitiendo la molienda a chorro flexible bajo contención a límites de exposición ocupacional de menos de 1 microgramo por metro cúbico para compuestos altamente potentes.
Mayor Enfoque en la Seguridad Laboral y el Cumplimiento Normativo
El creciente énfasis en la seguridad laboral y el cumplimiento normativo actúa como un fuerte impulsor de crecimiento para el Mercado de Recipientes de Contención Total. Las autoridades regulatorias imponen estrictos estándares de contención y control de exposición para proteger al personal de sustancias peligrosas. Las empresas priorizan la infraestructura de contención avanzada para minimizar los riesgos para la salud, prevenir fugas y mejorar la preparación para auditorías. Las inversiones en recipientes de contención total son vistas cada vez más como estrategias de mitigación de riesgos a largo plazo que mejoran la confiabilidad operativa, la confianza regulatoria y la sostenibilidad general de la fabricación.
Tendencias y Oportunidades Clave
Integración de Tecnologías de Contención Inteligentes y Automatizadas
Una tendencia prominente en el Mercado de Recipientes de Contención Total es la integración de tecnologías inteligentes y automatizadas. Los fabricantes están adoptando sistemas equipados con sensores digitales, monitoreo de presión y manejo automatizado para reducir la intervención humana y mejorar la seguridad. Estas tecnologías mejoran el control del proceso, permiten el seguimiento del rendimiento en tiempo real y apoyan el mantenimiento predictivo. A medida que la fabricación farmacéutica se vuelve más orientada a los datos, aumenta la demanda de recipientes de contención tecnológicamente avanzados que mejoran la eficiencia mientras mantienen estándares de cumplimiento consistentes.
- Por ejemplo, Tema Sinergie proporciona aisladores de contención aséptica para HPAPIs oncológicos con pruebas de fugas de guantes integradas (AGLTS) y sistemas SCADA, que ofrecen monitoreo de presión automatizado y alertas en tiempo real para mantener una alta integridad de contención.
Expansión del Mercado Emergente en la Fabricación Farmacéutica
La expansión de la capacidad de fabricación farmacéutica en economías emergentes presenta fuertes oportunidades de crecimiento para el Mercado de Recipientes de Contención Total. Los países de Asia Pacífico, América Latina y Medio Oriente están invirtiendo en instalaciones de producción de medicamentos conformes para apoyar la demanda interna y las exportaciones. Los incentivos gubernamentales y la alineación regulatoria con estándares internacionales fomentan la adopción de sistemas de contención avanzados. A medida que los fabricantes locales actualizan sus instalaciones, la demanda de recipientes de contención total confiables y conformes sigue en aumento.
- Por ejemplo, Mubadala Bio abrió una instalación de fabricación de medicamentos de alta potencia en Abu Dhabi, diseñada para terapias oncológicas y hormonales que cumplen con los estándares internacionales de seguridad. El sitio apoya la producción local de medicamentos complejos como Sunitinib para cánceres avanzados, reduciendo la dependencia de importaciones.
Desafíos Clave
Altos Costos de Capital e Implementación
Los altos requisitos de inversión de capital representan un desafío importante para el Mercado de Recipientes de Contención Total. Los recipientes de contención avanzados implican costos iniciales significativos relacionados con la adquisición de equipos, personalización e integración de instalaciones. Los fabricantes pequeños y medianos a menudo enfrentan restricciones financieras, lo que ralentiza la adopción. Además, los complejos procesos de instalación y puesta en marcha aumentan los plazos y costos de los proyectos, limitando la penetración en mercados sensibles a los costos y empresas farmacéuticas emergentes.
Complejidad de la Validación, Mantenimiento y Requisitos de Habilidades
La complejidad de los procesos de validación y mantenimiento presenta otro desafío en el Mercado de Recipientes de Contención Total. El cumplimiento regulatorio exige pruebas extensivas, documentación y revalidación periódica, aumentando la carga de trabajo operativa. Se requiere mantenimiento especializado y personal capacitado para garantizar el rendimiento y la seguridad del sistema a largo plazo. Las organizaciones con experiencia técnica limitada pueden enfrentar costos de ciclo de vida más altos y tiempos de inactividad operativa, lo que puede afectar negativamente la eficiencia y el retorno de la inversión.
Análisis Regional
América del Norte
América del Norte representó el 38.6% del mercado de Recipientes de Contención Total en 2024, impulsada por una fuerte capacidad de fabricación farmacéutica, estrictas regulaciones de seguridad ocupacional y adopción temprana de tecnologías avanzadas de contención. La región se beneficia de una alta concentración de empresas farmacéuticas y biotecnológicas enfocadas en la producción de medicamentos de alta potencia y biológicos. Los organismos reguladores imponen estrictos estándares de control de exposición y prevención de contaminación, fomentando la inversión sostenida en recipientes de contención total. La presencia de importantes organizaciones de fabricación por contrato y actividades continuas de I+D apoyan aún más la demanda, mientras que la modernización de las instalaciones de fabricación existentes fortalece el crecimiento del mercado a largo plazo en toda la región.
Europa
Europa tuvo una participación del 31.2% del mercado de Recipientes de Contención Total en 2024, respaldada por una producción farmacéutica robusta, marcos regulatorios bien establecidos y un fuerte énfasis en la seguridad laboral. Países como Alemania, Francia, Italia y el Reino Unido impulsan la adopción a través del aumento de la producción de medicamentos oncológicos e ingredientes farmacéuticos activos. Los fabricantes europeos priorizan el cumplimiento de las GMP y los límites de exposición ocupacional, acelerando la demanda de soluciones avanzadas de contención. La región también se beneficia de una creciente red de organizaciones de fabricación por contrato y crecientes inversiones en biológicos y medicamentos especializados, reforzando la demanda constante de recipientes de contención total.
Asia Pacífico
Asia Pacífico capturó el 22.4% del mercado total de recipientes de contención en 2024, impulsado por la rápida expansión de la fabricación farmacéutica en China, India, Corea del Sur y Japón. La región experimenta un aumento en las inversiones en infraestructura de producción de medicamentos para apoyar la demanda interna y las exportaciones. Los gobiernos promueven activamente la autosuficiencia farmacéutica y la alineación regulatoria con estándares globales, acelerando la adopción de tecnologías de contención. Las crecientes actividades de subcontratación de empresas farmacéuticas globales a organizaciones de fabricación por contrato regionales (CMOs) también apoyan el crecimiento del mercado. Las capacidades de fabricación rentables, combinadas con un enfoque creciente en la seguridad y el cumplimiento, fortalecen las oportunidades a largo plazo en Asia Pacífico.
América Latina
América Latina representó el 4.6% del mercado total de recipientes de contención en 2024, respaldado por un crecimiento gradual en la fabricación farmacéutica en Brasil, México y Argentina. La región está presenciando un aumento en las inversiones en instalaciones modernas de producción de medicamentos para satisfacer las necesidades locales de salud y reducir la dependencia de las importaciones. Las mejoras regulatorias y la creciente conciencia sobre los estándares de seguridad ocupacional impulsan la adopción de soluciones de contención. La expansión de la fabricación de medicamentos genéricos y el aumento de la presencia de empresas farmacéuticas internacionales contribuyen a una demanda constante, mientras que las actualizaciones continuas de infraestructura respaldan un crecimiento del mercado moderado pero constante.
Oriente Medio y África
Oriente Medio y África representaron el 3.2% del mercado total de recipientes de contención en 2024, impulsado por la expansión de las capacidades de fabricación farmacéutica en países como Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica. Los gobiernos apoyan activamente la producción local de medicamentos a través de inversiones en salud e iniciativas de diversificación industrial. El creciente enfoque en el cumplimiento regulatorio y la seguridad laboral fomenta la adopción de recipientes de contención. Aunque la penetración del mercado sigue siendo limitada en comparación con las regiones desarrolladas, el aumento del gasto en salud, la mejora de los marcos regulatorios y el creciente interés en la fabricación farmacéutica local crean un potencial de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Recipientes de contención total de un solo uso
- Recipientes de contención total reutilizables
Por Material
- Recipientes de contención de acero inoxidable
- Recipientes de contención a base de polímeros
Por Usuario Final
- Empresas farmacéuticas y biotecnológicas
- Organizaciones de fabricación por contrato (CMOs)
- Laboratorios de investigación
- Empresas de procesamiento químico
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Recipientes de Contención Total está conformado por la presencia de actores clave como Allen-Vanguard Corporation, NABCO Systems LLC, Mistral Group, Scanna MSC Ltd., T.M. International (TMII), Dynasafe, Thales Group, Karil International, HBA System y TJ Systems S Pte Ltd. Estas empresas se centran en capacidades de ingeniería avanzada, diseños orientados al cumplimiento y soluciones de contención de alto rendimiento para abordar requisitos estrictos de seguridad y regulación. Los participantes del mercado compiten a través de la innovación de productos, la personalización y la expansión de sistemas de contención específicos para aplicaciones en los sectores farmacéutico, biotecnológico y químico. Las colaboraciones estratégicas con usuarios finales, los acuerdos de suministro a largo plazo y las inversiones en I+D fortalecen su posicionamiento en el mercado. Los actores también enfatizan las redes de distribución globales y los servicios postventa para mejorar la retención de clientes. Las actualizaciones continuas en la resistencia de materiales, la automatización y las tecnologías de monitoreo siguen siendo centrales para mantener la competitividad y abordar los estándares de seguridad de la industria en evolución.
Análisis de Jugadores Clave
- NABCO Systems LLC
- Mistral Group
- Scanna MSC Ltd.
- T.M. International (TMII)
- Dynasafe
- Thales Group
- Karil International
- HBA System
- TJ Systems S Pte Ltd.
- Allen-Vanguard Corporation
Desarrollos Recientes
- En junio de 2024, el negocio Pharmatec de Syntegon lanzó su nueva Plataforma de Bioprocesamiento Modular (MBP) en Achema 2024 para apoyar el procesamiento biofarmacéutico flexible, cerrado y conforme con características de contención integradas.
- En marzo de 2024, Telstar introdujo un nuevo sistema de aislador de modo dual capaz de operar en modo de alta contención o aséptico, permitiendo el manejo seguro de compuestos potentes y procesamiento estéril dentro de un recinto basado en un solo recipiente.
- En junio de 2023, Getinge presentó su aislador farmacéutico ISOPRIME, un sistema versátil y rentable con bio-descontaminación integrada de peróxido de hidrógeno y características de conectividad para procesos asépticos y estériles.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Material, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de recipientes de contención total experimentará un crecimiento constante impulsado por el aumento en la producción de compuestos de alta potencia y peligrosos.
- Las empresas farmacéuticas y biotecnológicas continuarán expandiendo inversiones en infraestructura de contención avanzada para cumplir con los requisitos regulatorios.
- La adopción de recipientes de contención reutilizables aumentará debido a su eficiencia de costos a largo plazo y durabilidad en entornos de fabricación continua.
- La integración de tecnologías de automatización y monitoreo digital mejorará la seguridad, la eficiencia operativa y la gestión del cumplimiento.
- Las organizaciones de fabricación por contrato seguirán siendo generadores clave de demanda a medida que la externalización de la fabricación de medicamentos se acelera a nivel mundial.
- Los mercados emergentes presenciarán un aumento en la adopción respaldado por la expansión de la capacidad de fabricación farmacéutica y la alineación regulatoria.
- Los fabricantes se centrarán en soluciones de contención personalizadas adaptadas a requisitos específicos de procesos y compuestos.
- El creciente énfasis en la seguridad laboral impulsará el reemplazo de sistemas convencionales con recipientes de contención avanzados.
- Los avances continuos en materiales y diseño de recipientes mejorarán el rendimiento, la fiabilidad y la eficiencia del ciclo de vida.
- Las asociaciones estratégicas y la innovación tecnológica fortalecerán la posición competitiva en el mercado global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los recipientes de contención total y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recipientes de contención total entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de los recipientes de contención total?
¿En qué regiones se espera que el mercado de recipientes de contención total experimente un crecimiento significativo?
¿Cómo están contribuyendo los avances en tecnología al mercado de los recipientes de contención total?
¿Quiénes son las empresas líderes en el mercado de recipientes de contención total?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recipientes de Contención Total Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recipientes de Contención Total Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 888 million → 2032: USD 1,502.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recipientes de Contención Total Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recipientes de Contención Total Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recipientes de Contención Total Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recipientes de Contención Total Market Drivers
- 3.3 Mercado de Recipientes de Contención Total Market Restraints & Challenges
- 3.4 Mercado de Recipientes de Contención Total Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recipientes de Contención Total Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recipientes de Contención Total Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recipientes de Contención Total category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recipientes de Contención Total Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recipientes de Contención Total Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recipientes de Contención Total market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recipientes de Contención Total Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recipientes de Contención Total Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recipientes de Contención Total Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recipientes de Contención Total (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recipientes de Contención Total Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recipientes de Contención Total Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recipientes de Contención Total Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recipientes de Contención Total Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recipientes de Contención Total Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recipientes de Contención Total Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recipientes de Contención Total Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recipientes de Contención Total Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recipientes de Contención Total Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
