
Visión General del Mercado
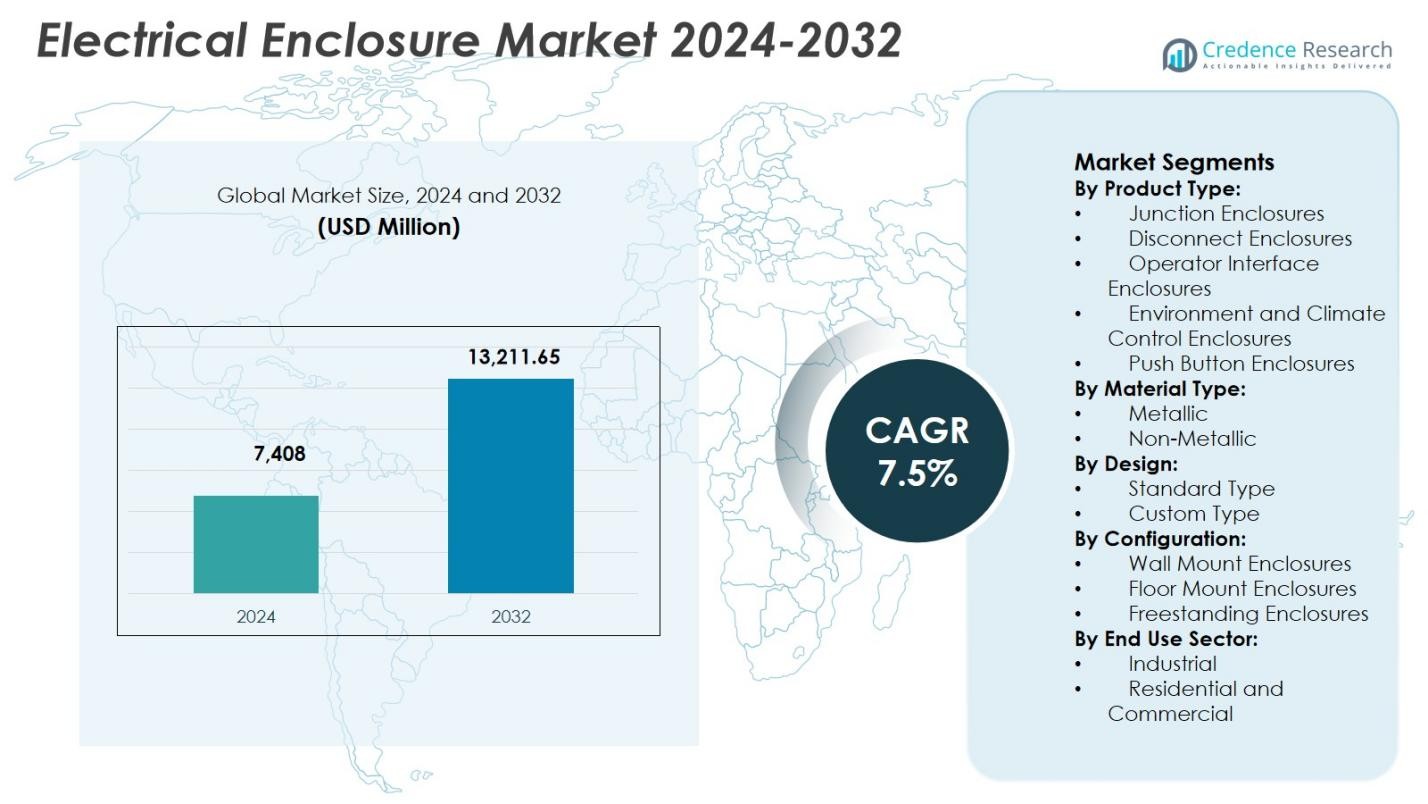
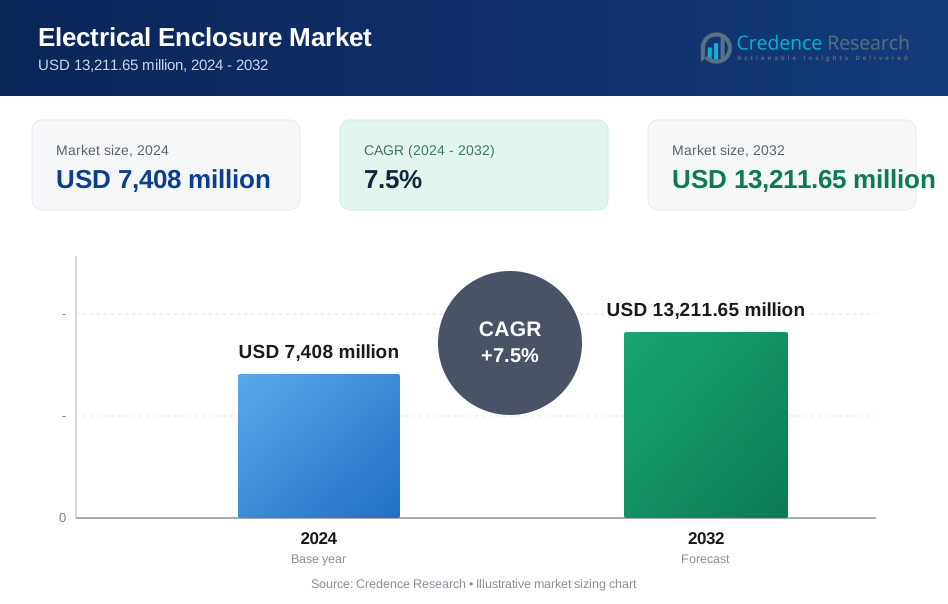
El tamaño del Mercado de Envolventes Eléctricos fue valorado en USD 7,408 millones en 2024 y se anticipa que alcance los USD 13,211.65 millones para 2032, creciendo a una CAGR del 7.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envolventes Eléctricos 2024 | USD 7,408 Millones |
| Mercado de Envolventes Eléctricos, CAGR | 7.5% |
| Tamaño del Mercado de Envolventes Eléctricos 2032 | USD 13,211.65 Millones |
El Mercado de Envolventes Eléctricos cuenta con una fuerte presencia de fabricantes globales establecidos, incluyendo Schneider Electric SE, ABB Ltd., Siemens AG, Eaton Corporation, Legrand SA, Emerson Electric Co., Hubbell Inc., AZZ Inc., Eldon Holding AB, y Austin Electrical Enclosures. Estas empresas se centran en la fiabilidad del producto, el cumplimiento de normas internacionales de seguridad y la personalización ampliada para servir aplicaciones industriales, de infraestructura, energía y comerciales. Asia-Pacífico emergió como la región líder, representando el 32.9% del Mercado de Envolventes Eléctricos en 2024, impulsada por la rápida industrialización, el desarrollo de infraestructura a gran escala y la expansión de la capacidad de generación de energía. América del Norte y Europa siguen, respaldadas por inversiones en automatización, modernización de redes y marcos regulatorios estrictos. La innovación continua, la presencia de manufactura regional y las amplias redes de distribución apoyan el posicionamiento sostenido del mercado en geografías clave.
Perspectivas del Mercado
- El Mercado de Envolventes Eléctricos fue valorado en USD 7,408 millones en 2024 y se proyecta que crezca a una CAGR del 7.5% hasta 2032, respaldado por una demanda constante en aplicaciones industriales, de infraestructura y energía.
- El crecimiento del mercado está impulsado por la expansión de la automatización industrial, la electrificación de instalaciones de manufactura y el aumento del despliegue de paneles de control y sistemas de distribución de energía en servicios públicos e industrias de procesos.
- Las tendencias clave del mercado incluyen el aumento de la adopción de envolventes no metálicos y resistentes a la corrosión y la creciente demanda de diseños personalizados y específicos para aplicaciones, mientras que las envolventes de conexión lideraron el mercado con una participación del 34.6% en 2024.
- La estructura del mercado está conformada por actores globales que se centran en el cumplimiento de la seguridad, diseños modulares y soluciones de gestión térmica para abordar los diversos requisitos industriales y de infraestructura.
- Asia-Pacífico dominó el mercado con una participación regional del 32.9% en 2024, seguida por América del Norte con un 31.4% y Europa con un 28.7%, reflejando una fuerte actividad industrial, desarrollo de infraestructura y aplicación regulatoria.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto:
Por tipo de producto, las cajas de conexiones dominaron el Mercado de Cajas Eléctricas con una cuota de mercado del 34.6% en 2024, respaldadas por su uso extensivo en la distribución de energía, automatización industrial e infraestructura de edificios. Las cajas de conexiones proporcionan protección confiable para conexiones eléctricas contra polvo, humedad y daños mecánicos, lo que las hace esenciales en la fabricación, servicios públicos e instalaciones comerciales. El crecimiento se ve impulsado además por el aumento de inversiones en redes inteligentes, instalaciones de energía renovable y expansión industrial. Su rentabilidad, facilidad de instalación y compatibilidad con múltiples niveles de voltaje continúan reforzando una fuerte adopción tanto en mercados desarrollados como emergentes.
- Por ejemplo, los Paneles de Fibra PlexPower de Emerson conectan cables híbridos de energía y fibra desde hasta 24 cajas de conexiones de campo a una caja central, reduciendo las bandejas de cables de cuatro unidades de 24 pulgadas a una unidad de 12 pulgadas en un proyecto con más de 2,200 puntos de E/S.
Por Tipo de Material:
Por tipo de material, las cajas metálicas representaron la mayor cuota con un 62.8% del Mercado de Cajas Eléctricas en 2024, impulsadas por su durabilidad superior, resistencia al impacto y capacidades de blindaje electromagnético. Las cajas de acero y aluminio son ampliamente preferidas en industrias pesadas, petróleo y gas, generación de energía e infraestructura de transporte donde prevalecen condiciones operativas adversas. El aumento de las regulaciones de seguridad y la necesidad de una protección robusta de componentes eléctricos críticos apoyan una demanda sostenida. Las cajas metálicas también ofrecen una vida útil más larga y mayor resistencia al fuego, fortaleciendo su posición en aplicaciones industriales y de alto voltaje a nivel mundial.
- Por ejemplo, Hudson Technologies produce cajas de acero embutido profundo para exploración de petróleo y gas, diseñadas para resistir productos químicos corrosivos, temperaturas extremas, humedad y vibración en sitios de perforación y refinerías.
Por Diseño:
Por diseño, las cajas de tipo estándar mantuvieron una participación dominante del 58.9% del Mercado de Cajas Eléctricas en 2024, debido a su amplia disponibilidad, dimensiones estandarizadas y tiempos de implementación más rápidos. Las cajas estándar se utilizan extensamente en edificios comerciales, fábricas y proyectos de servicios públicos donde las especificaciones uniformes reducen la complejidad de adquisición e instalación. La demanda está impulsada por el desarrollo de infraestructura a gran escala y proyectos sensibles al costo que requieren diseños comprobados y conformes. Su compatibilidad con la producción en masa, estándares de certificación establecidos y amplio rango de aplicaciones continúa sosteniendo una fuerte adopción en múltiples industrias de uso final.
Principales Impulsores de Crecimiento
Expansión de la Automatización Industrial y Electrificación
El Mercado de Cajas Eléctricas se beneficia significativamente de la acelerada adopción de la automatización industrial y la electrificación en la fabricación, servicios públicos e industrias de procesos. El creciente despliegue de paneles de control, sistemas PLC y maquinaria automatizada requiere alojamientos seguros y conformes para componentes eléctricos sensibles. Las crecientes inversiones en fábricas inteligentes, iniciativas de Industria 4.0 y líneas de producción energéticamente eficientes apoyan aún más la demanda de cajas. Las cajas eléctricas aseguran la seguridad operativa, minimizan el tiempo de inactividad y protegen el equipo de entornos industriales adversos, reforzando su papel esencial en la infraestructura automatizada moderna tanto en economías desarrolladas como emergentes.
- Por ejemplo, la suite de Sistemas de Automatización de Rittal (RAS) automatiza el mecanizado, el ensamblaje, el procesamiento de cables y el cableado para paneles de control industrial. Esto permite hasta un 85% más de eficiencia en la construcción de paneles de control al reducir las intervenciones manuales.
Crecimiento en Generación de Energía e Infraestructura de Energía Renovable
La rápida expansión de la capacidad de generación de energía, especialmente en proyectos de energía renovable, impulsa fuertemente el Mercado de Envolventes Eléctricas. Las instalaciones solares, eólicas y de almacenamiento de energía requieren envolventes duraderas para proteger inversores, equipos de conmutación y sistemas de monitoreo de la exposición ambiental. Las iniciativas de modernización de la red y el aumento de la demanda de electricidad incrementan aún más la instalación de subestaciones y redes de distribución. Las envolventes eléctricas desempeñan un papel crítico en garantizar la seguridad, la resistencia a las inclemencias del tiempo y el cumplimiento normativo, lo que las convierte en componentes indispensables en los desarrollos de infraestructura energética centralizada y distribuida en todo el mundo.
- Por ejemplo, el almacenamiento de energía Gridstack Pro de Fluence despliega una capacidad de 5-6 MWh en envolventes individuales para servicios de red e integración de renovables. Estas unidades configurables protegen los módulos de batería y los sistemas de monitoreo, con seguridad contra incendios verificada que previene la propagación en diseños densos.
Aumento de Actividades de Construcción y Desarrollo de Infraestructura
El crecimiento continuo en la construcción de infraestructura comercial, residencial y pública apoya significativamente el Mercado de Envolventes Eléctricas. La urbanización, las iniciativas de ciudades inteligentes y las mejoras en la infraestructura de transporte aumentan la demanda de sistemas de distribución eléctrica y gabinetes de control. Las envolventes son esenciales para proteger el cableado, los interruptores automáticos y los dispositivos de control en edificios, metros, aeropuertos y centros de datos. Los estrictos códigos de seguridad eléctrica y las regulaciones de construcción refuerzan aún más la adopción de envolventes, impulsando una demanda constante en proyectos de nueva construcción y actividades de renovación a gran escala a nivel mundial.
Tendencias y Oportunidades Clave
Aumento de la Demanda de Envolventes No Metálicas y Resistentes a la Corrosión
Una tendencia notable en el Mercado de Envolventes Eléctricas es la creciente preferencia por materiales no metálicos y resistentes a la corrosión, como la fibra de vidrio y el policarbonato. Estas envolventes ofrecen una construcción ligera, resistencia química y un rendimiento superior en ambientes húmedos o corrosivos. La demanda está aumentando en proyectos de tratamiento de aguas residuales, procesamiento de alimentos e infraestructura costera. Este cambio crea oportunidades para que los fabricantes innoven con materiales avanzados, mejoren las clasificaciones de protección contra la entrada y amplíen las carteras de productos adaptadas a condiciones operativas duras y especializadas.
- Por ejemplo, las carcasas de poliéster reforzado con fibra de vidrio de la serie B-Line de Eaton protegen los controles en plantas de tratamiento de aguas residuales contra productos químicos, exposición al agua y condiciones extremas con clasificaciones NEMA 4X.
Soluciones de Carcasas Personalizadas y Específicas para Aplicaciones
La creciente demanda de carcasas eléctricas personalizadas presenta una fuerte oportunidad dentro del Mercado de Carcasas Eléctricas. Los usuarios finales requieren cada vez más diseños específicos para aplicaciones que acomoden distribuciones únicas, necesidades de gestión térmica y estándares de cumplimiento. Industrias como los centros de datos, la energía renovable y la automatización industrial buscan soluciones a medida que mejoren el rendimiento y la eficiencia del espacio. Esta tendencia permite a los proveedores diferenciarse a través de capacidades de ingeniería, servicios de valor añadido y ciclos más rápidos de diseño a implementación, fortaleciendo las relaciones a largo plazo con los clientes y el potencial de ingresos.
- Por ejemplo, IP Enclosures suministró carcasas de acero con recubrimiento en polvo para sistemas de distribución de baja tensión y SCADA en una planta solar a escala de servicios públicos, abordando la carga solar extrema, el polvo y las variaciones de temperatura.
Desafíos Clave
Alta Volatilidad de Costos de Materias Primas y Manufactura
Los precios fluctuantes de materias primas como el acero, el aluminio y los polímeros especiales representan un desafío clave para el Mercado de Carcasas Eléctricas. La volatilidad de los costos impacta los márgenes de fabricación y las estrategias de precios, particularmente para las carcasas metálicas. El aumento de los costos de energía y mano de obra incrementa aún más los gastos de producción. Los fabricantes enfrentan presión para equilibrar la eficiencia de costos con la calidad y el cumplimiento normativo, lo que puede limitar la rentabilidad y retrasar los plazos de los proyectos, especialmente en aplicaciones industriales e infraestructurales sensibles al precio.
Cumplimiento de Normas de Seguridad y Certificación Rigurosas
Cumplir con las diversas y cambiantes normas de seguridad, protección contra la entrada y certificación industrial sigue siendo un gran desafío en el Mercado de Carcasas Eléctricas. Los requisitos regulatorios varían entre regiones e industrias de uso final, aumentando la complejidad del diseño y los costos de prueba. El incumplimiento puede llevar a retrasos en los proyectos, sanciones o rechazo del producto. Los fabricantes deben invertir continuamente en procesos de certificación, pruebas y aseguramiento de calidad, lo que puede agotar los recursos y ralentizar los lanzamientos de productos, especialmente para soluciones de carcasas personalizadas y específicas para aplicaciones.
Análisis Regional
Norteamérica
Norteamérica representó el 31.4% del Mercado de Carcasas Eléctricas en 2024, impulsado por fuertes inversiones en automatización industrial, mejoras en la infraestructura eléctrica y expansión de centros de datos. La región se beneficia de estrictas regulaciones de seguridad eléctrica que exigen carcasas certificadas y de alto rendimiento en aplicaciones industriales, comerciales y de servicios públicos. El crecimiento en proyectos de energía renovable e iniciativas de modernización de la red apoyan aún más la demanda de carcasas. La presencia de instalaciones de manufactura avanzadas y la adopción generalizada de tecnologías de fábricas inteligentes refuerzan la demanda sostenida de carcasas eléctricas estándar y personalizadas en Estados Unidos y Canadá.
Europa
Europa tuvo una participación del 28.7% del Mercado de Envolventes Eléctricos en 2024, respaldada por una robusta actividad industrial, el despliegue de energías renovables y el estricto cumplimiento de las normas IEC e IP. La expansión de instalaciones de energía eólica y solar en Alemania, Francia y los países nórdicos impulsa la demanda de envolventes duraderas y resistentes al clima. El creciente enfoque en la infraestructura de transporte electrificado y edificios inteligentes también contribuye al crecimiento del mercado. Además, el fuerte énfasis de Europa en la sostenibilidad y la eficiencia energética fomenta la adopción de materiales y diseños avanzados de envolventes en los sectores industrial y comercial.
Asia-Pacífico
Asia-Pacífico dominó el Mercado de Envolventes Eléctricos con una participación de mercado del 32.9% en 2024, impulsada por la rápida industrialización, urbanización y el desarrollo de infraestructura a gran escala. El fuerte crecimiento manufacturero en China, India, Japón y el sudeste asiático alimenta una alta demanda de sistemas de distribución y control eléctrico. La expansión de la capacidad de generación de energía, incluidas las renovables, y el aumento de las inversiones en ciudades inteligentes apoyan aún más la adopción de envolventes. La fabricación rentable, la expansión de actividades de construcción y el aumento de la aplicación de normas de seguridad eléctrica posicionan a Asia-Pacífico como el mercado regional de más rápido crecimiento y más influyente.
América Latina
América Latina representó el 4.2% del Mercado de Envolventes Eléctricos en 2024, respaldada por un crecimiento gradual en los sectores de construcción, energía e industrial. Las inversiones en transmisión de energía, proyectos de energía renovable y operaciones mineras impulsan una demanda constante de envolventes eléctricas en Brasil, México y Chile. La modernización de infraestructura y la expansión de instalaciones comerciales contribuyen al desarrollo del mercado. Sin embargo, la volatilidad económica y la aplicación desigual de regulaciones moderan las tasas de crecimiento. Se espera que el creciente enfoque en la confiabilidad de la red y la seguridad industrial fortalezca la demanda a largo plazo de soluciones de envolventes conformes.
Oriente Medio & África
La región de Oriente Medio & África capturó el 2.8% del Mercado de Envolventes Eléctricos en 2024, impulsada por la expansión de infraestructura, proyectos de petróleo y gas, e inversiones en generación de energía. Las duras condiciones ambientales crean una fuerte demanda de envolventes robustas, resistentes a la corrosión y controladas por clima. El crecimiento en iniciativas de energía renovable y desarrollo urbano en los países del Golfo apoya la adopción. En África, los programas de electrificación y el desarrollo industrial contribuyen a una expansión gradual del mercado. La demanda se centra en soluciones duraderas que aseguren seguridad y confiabilidad en entornos operativos extremos.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Envolventes de Conexión
- Envolventes de Desconexión
- Envolventes de Interfaz de Operador
- Envolventes de Control de Ambiente y Clima
- Envolventes de Botón Pulsador
Por Tipo de Material:
- Metálico
- No Metálico
Por Diseño:
- Tipo Estándar
- Tipo Personalizado
Por Configuración:
- Envolventes de Montaje en Pared
- Envolventes de Montaje en Piso
- Envolventes Independientes
Por Sector de Uso Final:
- Industrial
- Residencial y Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de envolventes eléctricos se caracteriza por la presencia de fabricantes globales y regionales como Schneider Electric SE, ABB Ltd., Siemens AG, Eaton Corporation, Legrand SA, Emerson Electric Co., Hubbell Inc., AZZ Inc., Eldon Holding AB y Austin Electrical Enclosures. Los participantes del mercado se centran en expandir sus carteras de productos, fortalecer el cumplimiento de las normas internacionales de seguridad y protección contra la entrada, y mejorar las capacidades de personalización. Las empresas invierten cada vez más en materiales avanzados, soluciones de gestión térmica y diseños modulares para abordar diversas aplicaciones industriales e infraestructurales. Las iniciativas estratégicas incluyen la expansión de capacidad, actualizaciones tecnológicas y asociaciones para apoyar la creciente demanda de energía renovable, centros de datos y automatización industrial. Las fuertes redes de distribución y la fabricación localizada permiten a los actores atender eficientemente los requisitos regionales. La innovación continua, la fiabilidad y el cumplimiento de las normas regulatorias siguen siendo factores clave que configuran la posición competitiva en el mercado global de envolventes eléctricos.
Análisis de Jugadores Clave
- AZZ Inc.
- Siemens AG
- Eldon Holding AB
- Hubbell Inc.
- Eaton Corporation
- Austin Electrical Enclosures
- ABB Ltd.
- Schneider Electric SE
- Emerson Electric Co.
- Legrand SA
Desarrollos Recientes
- En septiembre de 2025, Schneider Electric anunció una asociación estratégica global con NVIDIA para avanzar en la infraestructura para cargas de trabajo de centros de datos de IA, mejorando las capacidades de gestión digital y de energía.
- En marzo de 2025, nVent Electric plc firmó un acuerdo definitivo para adquirir el Grupo de Productos Eléctricos (incluyendo envolventes eléctricos, equipos de conmutación y sistemas de barras) de Avail Infrastructure Solutions, fortaleciendo su cartera de productos.
- En noviembre de 2024, Eaton se asoció con Treehouse para integrar soluciones eléctricas habilitadas digitalmente, incluidas envolventes, para proyectos de electrificación residencial como la carga de vehículos eléctricos y el almacenamiento de energía.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Material, Diseño, Configuración, Sector de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de envolventes eléctricos se beneficie del crecimiento sostenido en la automatización industrial e iniciativas de electrificación en los sectores manufactureros.
- El aumento en la implementación de energía renovable y sistemas de almacenamiento de energía impulsará la demanda a largo plazo de soluciones de envolventes duraderas y resistentes a la intemperie.
- Los proyectos de infraestructura inteligente y ciudades inteligentes acelerarán la adopción de envolventes avanzadas para distribución y control eléctrico.
- La demanda de envolventes no metálicas y resistentes a la corrosión aumentará en entornos operativos duros y al aire libre.
- Las envolventes diseñadas a medida ganarán tracción a medida que los usuarios finales busquen soluciones específicas para aplicaciones y optimizadas para el espacio.
- Las regulaciones más estrictas sobre seguridad eléctrica, protección contra la entrada y resistencia al fuego continuarán influyendo en el desarrollo de productos.
- La expansión de centros de datos e infraestructura digital apoyará la demanda de sistemas de envolventes con control climático.
- Los fabricantes se centrarán en materiales ligeros y diseños modulares para mejorar la eficiencia de instalación.
- La integración de características de gestión térmica y monitoreo mejorará el rendimiento y la fiabilidad de las envolventes.
- El crecimiento en economías emergentes creará nuevas oportunidades a través del desarrollo de infraestructura y la expansión industrial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cajas eléctricas y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de recintos eléctricos entre 2024 y 2032?
¿Qué segmento del mercado de recintos eléctricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de recintos eléctricos?
¿Quiénes son las empresas líderes en el mercado de recintos eléctricos?
¿Qué región tuvo la mayor participación en el mercado de recintos eléctricos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Recintos Eléctricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Recintos Eléctricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,408 million → 2032: USD 13,211.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Recintos Eléctricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Recintos Eléctricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Recintos Eléctricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Recintos Eléctricos Market Drivers
- 3.3 Mercado de Recintos Eléctricos Market Restraints & Challenges
- 3.4 Mercado de Recintos Eléctricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Recintos Eléctricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Recintos Eléctricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Recintos Eléctricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Recintos Eléctricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Recintos Eléctricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Recintos Eléctricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Recintos Eléctricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Recintos Eléctricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Recintos Eléctricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Recintos Eléctricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Recintos Eléctricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Recintos Eléctricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Recintos Eléctricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Recintos Eléctricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Recintos Eléctricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Recintos Eléctricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Recintos Eléctricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Recintos Eléctricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Recintos Eléctricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
