
Visión General del Mercado de Reactivos Bioquímicos:
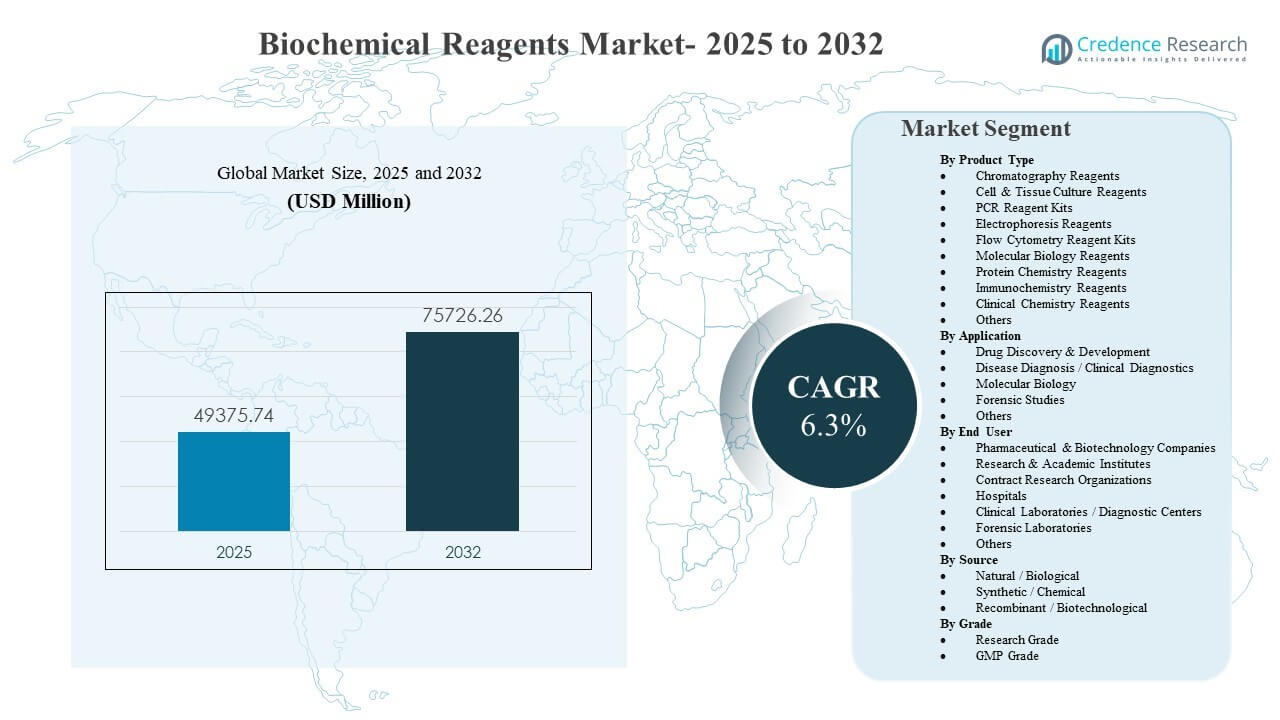
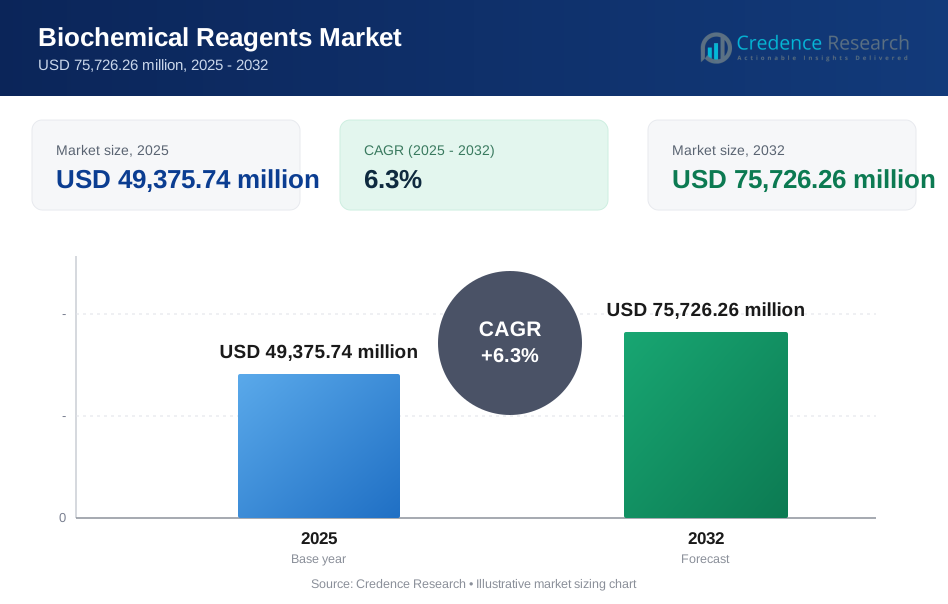
El tamaño del mercado global de reactivos bioquímicos se estimó en USD 49,375.74 millones en 2025 y se espera que alcance los USD 75,726.26 millones para 2032, creciendo a una CAGR del 6.3% de 2025 a 2032. El crecimiento está impulsado principalmente por la expansión de los flujos de trabajo bioquímicos y moleculares en la I+D biofarmacéutica, la investigación académica y los diagnósticos de rutina, lo que aumenta el consumo recurrente de kits de reactivos y consumibles estandarizados y validados. El mercado de reactivos bioquímicos también se beneficia de una adopción más amplia de la automatización de laboratorios, un mayor rendimiento de ensayos y expectativas de calidad más estrictas que desplazan las compras hacia formatos de reactivos consistentes y de alto rendimiento en laboratorios de múltiples sitios.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Reactivos Bioquímicos 2025 | USD 49,375.74 millones |
| Mercado de Reactivos Bioquímicos, CAGR | 6.3% |
| Tamaño del Mercado de Reactivos Bioquímicos 2032 | USD 75,726.26 millones |
Tendencias e Ideas Clave del Mercado
- Se proyecta que el Mercado de Reactivos Bioquímicos se expanda de USD 49,375.74 millones (2025) a USD 75,726.26 millones (2032) a una CAGR del 6.3% (2025–2032).
- América del Norte representó el 37.9% en 2025, reflejando una fuerte concentración de demanda en la I+D biofarmacéutica, diagnósticos avanzados y ecosistemas de investigación bien financiados.
- Los Reactivos de Biología Molecular tuvieron una participación del 22.8% en 2025, respaldados por un uso amplio en flujos de trabajo centrados en PCR, preparación de muestras y rutinas de cuantificación de ácidos nucleicos.
- Los Institutos de Investigación y Académicos representaron el 33.2% en 2025, sostenidos por una alta frecuencia de compras, flujos de trabajo experimentales diversos y ciclos de adquisición financiados por subvenciones.
- Asia Pacífico alcanzó una participación del 24.1% en 2025, indicando casi paridad con Europa impulsada por la expansión de la capacidad de investigación terciaria y una creciente base instalada de instrumentación de laboratorio moderna.
Análisis de Segmentos
El Mercado de Reactivos Bioquímicos muestra características de demanda recurrente porque muchos flujos de trabajo requieren compras repetidas vinculadas al rendimiento de los ensayos en lugar de compras de capital únicas. Los compradores priorizan cada vez más la consistencia de lote a lote, el rendimiento validado y los formatos que ahorran tiempo, como mezclas listas para usar y kits integrados para reducir la variabilidad en los resultados. La adquisición también favorece a los proveedores que ofrecen amplios portafolios en ensayos básicos, preparación de muestras y flujos de trabajo analíticos para simplificar la consolidación de proveedores y el soporte técnico.
La intensidad de la demanda varía según la complejidad del flujo de trabajo y los requisitos de cumplimiento. Los reactivos de grado de investigación siguen siendo centrales para aplicaciones exploratorias, pero las expectativas de gestión de calidad en la investigación traslacional y las pruebas reguladas aumentan la adopción de estándares de documentación más altos. El crecimiento también refleja una mayor utilización de flujos de trabajo multi-ómicos y moleculares dirigidos, lo que expande el consumo de reactivos relacionados con ácidos nucleicos y proteínas tanto en laboratorios de investigación como en aquellos cercanos al ámbito clínico.
Por Perspectivas de Tipo de Producto
Los Reactivos de Biología Molecular representaron la mayor participación del 22.8% en 2025. Los Reactivos de Biología Molecular se benefician de una amplia aplicabilidad en pruebas basadas en PCR, flujos de trabajo rutinarios de ácidos nucleicos y ensayos estandarizados que impulsan la compra repetida. Los Reactivos de Biología Molecular también se benefician de la expansión de la automatización y el mayor rendimiento de muestras, lo que aumenta el uso de reactivos. Los Reactivos de Biología Molecular siguen siendo apoyados por programas de investigación que priorizan la sensibilidad, la reproducibilidad y el rendimiento validado en laboratorios de múltiples sitios.
Por Perspectivas de Aplicación
Los flujos de trabajo de descubrimiento de fármacos y diagnóstico de enfermedades siguen siendo centros de consumo clave porque los ensayos bioquímicos, los flujos de trabajo basados en células y las pruebas clínicas requieren un reabastecimiento frecuente de reactivos. La mezcla de aplicaciones está cada vez más influenciada por un mayor rendimiento de ensayos, la estandarización de flujos de trabajo y la adopción de kits validados que reducen el tiempo de manipulación. Las decisiones de compra de aplicaciones también reflejan los requisitos de rendimiento de los ensayos, la compatibilidad con la instrumentación instalada y la disponibilidad de soporte técnico y documentación.
Por Perspectivas de Usuario Final
Los Institutos de Investigación y Académicos representaron la mayor participación del 33.2% en 2025. Los Institutos de Investigación y Académicos mantienen una alta demanda debido a la amplia diversidad experimental, la alta frecuencia de protocolos de laboratorio rutinarios y la adquisición recurrente financiada a través de presupuestos institucionales y subvenciones. Los Institutos de Investigación y Académicos también apoyan un consumo base estable en flujos de trabajo de biología molecular, química de proteínas y cultivo celular. Los Institutos de Investigación y Académicos enfatizan cada vez más la reproducibilidad y los insumos estandarizados, lo que respalda la demanda de kits de reactivos validados y calidad consistente.
Por Perspectivas de Fuente
Las opciones de abastecimiento natural/biológico, sintético/químico y recombinante/biotecnológico sirven a diferentes necesidades de rendimiento, reproducibilidad y documentación. El abastecimiento recombinante/biotecnológico está ganando importancia a medida que los compradores priorizan una mayor especificidad, menor variabilidad y mejor alineación con terapias avanzadas y flujos de trabajo moleculares complejos. La elección de la fuente también está influenciada por la sensibilidad de la aplicación posterior, las expectativas regulatorias y los requisitos del sistema de calidad en las transiciones de investigación a producción.
Por Perspectivas de Grado
El grado de investigación sigue siendo esencial para estudios exploratorios e impulsados por hipótesis, pero la demanda de grado GMP aumenta a medida que los flujos de trabajo pasan a pruebas reguladas, validación clínica y sistemas de calidad vinculados a la fabricación. La selección de grado depende cada vez más de los requisitos de trazabilidad, la profundidad de la documentación y los paquetes de validación del proveedor. Las dinámicas de grado también reflejan la creciente superposición entre la investigación traslacional y las operaciones de laboratorio cercanas al ámbito clínico.
Impulsores del Mercado de Reactivos Bioquímicos
Expansión de la I+D en biofarmacia e investigación traslacional
Las líneas de productos biofarmacéuticos dependen cada vez más de ensayos bioquímicos, flujos de trabajo basados en células y lecturas moleculares que requieren reposición frecuente de reactivos. Los mayores volúmenes de estudio y una mezcla más amplia de modalidades aumentan el consumo en las familias de reactivos de cromatografía, inmunoquímica y biología molecular. Las iniciativas de estandarización en los laboratorios de I+D refuerzan la preferencia por kits de reactivos validados que mejoran la reproducibilidad en diferentes sitios. Los portafolios de proveedores que agrupan reactivos con orientación de flujo de trabajo y soporte técnico se benefician de las tendencias de consolidación.
- Por ejemplo, Qiagen señala que sus kits de extracción de ácidos nucleicos QIAamp están validados en más de 500 estudios revisados por pares, con una variación interlaboratorio en el rendimiento típicamente por debajo del 10% cuando se siguen los SOP, apoyando programas de investigación traslacional en múltiples sitios.
Aumento de los volúmenes de pruebas diagnósticas y clínicas adyacentes
Los diagnósticos de rutina y los flujos de trabajo de laboratorio clínico expanden la demanda de kits de reactivos que ofrecen un rendimiento consistente y un control de calidad sólido. La creciente intensidad de las pruebas aumenta el uso de kits de reactivos PCR, reactivos de química clínica y reactivos de inmunoquímica. Los laboratorios también priorizan el rendimiento y la fiabilidad, lo que apoya la adopción de formulaciones listas para usar y consumibles compatibles con la automatización. Los requisitos de documentación y validación del rendimiento fortalecen la preferencia por proveedores con sistemas de calidad establecidos.
- Por ejemplo, el sistema multiplex totalmente automatizado BioPlex 2200 de Bio‑Rad puede entregar hasta 1,400 resultados de enfermedades autoinmunes y hasta 400 resultados de enfermedades infecciosas por hora, casi tres veces más resultados autoinmunes por hora que el competidor más cercano, ilustrando cómo los paquetes de reactivos+sistema remodelan los patrones de uso de consumibles.
Crecimiento de la automatización de laboratorios y mayor rendimiento de muestras
La adopción de la automatización aumenta la previsibilidad del uso de reactivos y apoya la compra recurrente vinculada a la utilización de instrumentos. Los flujos de trabajo integrados reducen la variabilidad manual, creando demanda de insumos estandarizados y formatos de reactivos validados. Los entornos de alto rendimiento también favorecen a los proveedores que ofrecen un rendimiento de lote consistente y una continuidad estable del suministro. La adquisición vinculada a la automatización comúnmente enfatiza la compatibilidad, la fiabilidad del flujo de trabajo y la capacidad de respuesta del servicio.
Mayor énfasis en la reproducibilidad y el cumplimiento de calidad
Las preocupaciones sobre la reproducibilidad empujan a los compradores hacia proveedores que ofrecen un rendimiento consistente, especificaciones claras y datos de validación robustos. Las expectativas de calidad expanden la demanda de mayor documentación, trazabilidad y flujos de trabajo estandarizados basados en kits en entornos de investigación y pruebas reguladas. La adquisición impulsada por la calidad también refuerza la consolidación de proveedores a medida que los laboratorios estandarizan materiales en equipos y sitios. Estas dinámicas apoyan la premiumización de reactivos críticos para el rendimiento y opciones de mayor calidad en flujos de trabajo sensibles.
Desafíos del Mercado de Reactivos Bioquímicos
La sensibilidad al costo sigue siendo una restricción en muchos laboratorios porque el gasto recurrente en reactivos compite con las actualizaciones de instrumentos y los presupuestos de personal. La presión presupuestaria aumenta la evaluación del costo total del flujo de trabajo, incluyendo las tasas de fallos, las re-pruebas y el tiempo hasta obtener resultados, lo que puede retrasar la conversión a reactivos premium o especializados. La continuidad del suministro y la variabilidad de lote a lote también crean riesgos para los flujos de trabajo estandarizados, especialmente donde los protocolos dependen de tolerancias de rendimiento estrictas. Los ciclos de adquisición pueden ser prolongados cuando los laboratorios requieren validaciones extendidas para cambios de proveedores.
- Por ejemplo, QBench documentó que los laboratorios que rastrean la tasa de rechazo de muestras y el rendimiento de primera pasada encontraron que incluso una tasa de rechazo de muestras del 3-4% se traducía en un desperdicio significativo de reactivos, lo que llevó a una red de laboratorios de múltiples sitios a vincular la selección de reactivos con la obtención de rendimientos de primera pasada superiores al 95% para justificar cualquier actualización de reactivos.
Los requisitos de calificación técnica pueden ralentizar la adopción de nuevos formatos de reactivos porque los laboratorios a menudo requieren pruebas de estabilidad, re-optimización de protocolos y verificaciones de documentación antes de cambiar de proveedor. Las expectativas regulatorias y de calidad aumentan la carga de validación, particularmente para casos de uso adyacentes al diagnóstico y flujos de trabajo alineados con GMP. La fragmentación de las necesidades de los usuarios finales en entornos de investigación y clínicos hace que el posicionamiento del portafolio sea complejo. La presión de precios competitivos puede intensificarse donde las categorías de reactivos comoditizadas enfrentan múltiples alternativas equivalentes.
Tendencias y Oportunidades del Mercado de Reactivos Bioquímicos
Los flujos de trabajo basados en kits y las formulaciones listas para usar continúan expandiéndose a medida que los laboratorios buscan una configuración más rápida, menor variabilidad y mayor rendimiento. La estandarización del flujo de trabajo apoya una adopción más amplia de sistemas de reactivos integrados que se alinean con plataformas de instrumentos y tuberías de automatización. Los proveedores que ofrecen protocolos validados, fuerte consistencia de lotes y documentación clara están mejor posicionados para ganar adquisiciones consolidadas. Estas tendencias también aumentan la demanda recurrente a través de un mayor arrastre de los flujos de trabajo instalados.
- Por ejemplo, Thermo Fisher Scientific dice que su Sistema Ion Chef reduce el tiempo de configuración a 15 minutos, mantiene el tiempo total de manipulación por debajo de 45 minutos y puede preparar hasta 8 bibliotecas Ion AmpliSeq o 2 chips listos para secuenciar por ejecución, destacando cómo el emparejamiento validado de reactivos e instrumentos puede mejorar la reproducibilidad y el rendimiento en los flujos de trabajo rutinarios de laboratorio.
Las oportunidades de crecimiento se están fortaleciendo en flujos de trabajo moleculares de alta complejidad y aplicaciones de investigación avanzada donde la diferenciación de rendimiento es medible. Los reactivos recombinantes y biotecnológicos ganan tracción a medida que los laboratorios priorizan la especificidad, la reproducibilidad y la reducción del ruido de fondo en ensayos sensibles. La demanda también aumenta para reactivos alineados con flujos de trabajo multi-ómicos, preparación de muestras de próxima generación y análisis escalables. Las oportunidades de expansión regional mejoran a medida que la infraestructura de laboratorio y la capacidad de investigación se expanden en mercados emergentes.
Perspectivas Regionales
Norteamérica
América del Norte tuvo una participación del 37.9% en 2025, respaldada por una fuerte intensidad de I+D en biofarmacia, una infraestructura de diagnóstico madura y una alta adopción de flujos de trabajo de reactivos estandarizados. Las adquisiciones comúnmente favorecen el rendimiento validado, el suministro constante y el soporte técnico robusto para sostener operaciones de alto rendimiento. La demanda se ve reforzada por grandes bases instaladas de instrumentación avanzada y un amplio uso de ensayos moleculares y de proteínas. La actividad competitiva enfatiza la amplitud del portafolio, la integración del flujo de trabajo y la fiabilidad en redes de laboratorios multisede.
Europa
Europa capturó una participación del 24.7% en 2025, respaldada por fuertes redes de investigación académica y una capacidad de laboratorio bien establecida en los principales países. Las prioridades de compra suelen incluir el cumplimiento de calidad, la estandarización del flujo de trabajo y la rentabilidad en sistemas públicos y privados. La demanda se mantiene estable en flujos de trabajo de pruebas y de investigación adyacentes a lo clínico, con ciclos de reemplazo y actualización que apoyan el consumo continuo de reactivos. El éxito de los proveedores a menudo depende de cumplir con los requisitos de documentación, la fiabilidad del suministro y la interoperabilidad con las plataformas instaladas.
Asia Pacífico
Asia Pacífico representó una participación del 24.1% en 2025, impulsada por la expansión de la capacidad de investigación, el aumento de la actividad diagnóstica y una mayor penetración de la instrumentación en grandes centros urbanos. El crecimiento está respaldado por un acceso más amplio a flujos de trabajo avanzados y una creciente adopción de kits estandarizados en laboratorios de alto rendimiento. La demanda del mercado varía según el país debido a los niveles de financiación, los entornos de reembolso y la madurez de las adquisiciones. Los proveedores se benefician de portafolios escalables, una fuerte distribución y soporte técnico localizado que mejora la adopción.
América Latina
América Latina tuvo una participación del 7.1% en 2025, con la demanda concentrada en los principales centros urbanos y en los principales centros de investigación y diagnóstico. Las adquisiciones a menudo priorizan la eficiencia de costos, el suministro confiable y los tamaños de paquetes flexibles adecuados para un rendimiento variable. El crecimiento está respaldado por la modernización gradual de la infraestructura de laboratorio y la creciente demanda de pruebas rutinarias y flujos de trabajo de investigación. El rendimiento del proveedor depende de la fortaleza del canal, la cobertura de servicio y la disponibilidad constante.
Oriente Medio y África
Oriente Medio y África representaron una participación del 6.2% en 2025, respaldada por inversiones específicas en la modernización de la atención médica y la capacidad de laboratorio en países seleccionados. La demanda se concentra en laboratorios centralizados, hospitales terciarios e instalaciones de referencia nacionales que priorizan los flujos de trabajo estandarizados. Las oportunidades de crecimiento aumentan con las inversiones en infraestructura y una mayor intensidad de pruebas diagnósticas en las principales ciudades. La fortaleza de la distribución, el soporte de capacitación y la continuidad del suministro son factores clave de éxito en entornos de usuarios finales heterogéneos.
Panorama Competitivo
El mercado de reactivos bioquímicos sigue siendo competitivo, con proveedores que se diferencian a través de la amplitud del portafolio, la compatibilidad del flujo de trabajo, el soporte de validación y la fiabilidad del suministro. La estrategia de producto enfatiza cada vez más los kits integrados, los formatos listos para automatización y el rendimiento consistente de los lotes para apoyar las operaciones de laboratorio estandarizadas. La diferenciación comercial también se basa en la calidad del soporte técnico, la profundidad de la documentación y la capacidad de atender múltiples segmentos de usuarios finales que van desde la investigación académica hasta los flujos de trabajo regulados adyacentes a lo clínico.
Thermo Fisher Scientific Inc. mantiene una fuerte posición a través de amplios portafolios de reactivos alineados con la biología molecular, los flujos de trabajo analíticos y los requisitos de estandarización de laboratorio. Thermo Fisher Scientific Inc. también se beneficia de ecosistemas de productos alineados con los flujos de trabajo que apoyan la compra repetida a través del impulso del laboratorio. Thermo Fisher Scientific Inc. continúa compitiendo en validación de rendimiento, disponibilidad y servicios de soporte que reducen el riesgo operativo en entornos de laboratorio de alto rendimiento.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- QIAGEN N.V.
- Takara Bio Inc.
- Promega Corporation
- Danaher Corporation
- F. Hoffmann-La Roche Ltd.
- Abbott Laboratories
- Becton, Dickinson and Company
- Waters Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, Thermo Fisher Scientific lanzó sus reactivos bioquímicos de próxima generación de alto rendimiento para el análisis de proteínas y ácidos nucleicos, con el portafolio posicionado para mejorar la eficiencia de los laboratorios en la investigación de ciencias de la vida.
- En octubre de 2025, Saguaro Biosciences anunció una asociación de distribución con Bio-Techne para expandir el acceso global a los reactivos de imagen en células vivas de Saguaro, incluidos los tintes ChromaLIVE, NucleoLIVE y MortaLIVE.
- En octubre de 2025, Merck KGaA, a través de su negocio de ciencias de la vida MilliporeSigma, acordó adquirir Mirus Bio por aproximadamente 600 millones de dólares para fortalecer sus herramientas de terapia génica basadas en vectores virales, particularmente reactivos de transfección críticos para el desarrollo biofarmacéutico avanzado.
- En marzo de 2026, Thermo Fisher Scientific Inc. anunció nuevos medios de cultivo basados en color (cromogénicos) diseñados para ayudar a los laboratorios a detectar infecciones por Candida más rápidamente, ampliando su portafolio de reactivos de microbiología clínica para uso diagnóstico rutinario.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 49,375.74 millones |
| Pronóstico de ingresos en 2032 | USD 75,726.26 millones |
| Tasa de crecimiento (CAGR) | 6.3% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Tipo de Producto; Por Aplicación; Por Usuario Final; Por Fuente; Por Grado |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Thermo Fisher Scientific Inc., Merck KGaA, Bio-Rad Laboratories, Inc., Agilent Technologies, Inc., QIAGEN N.V., Takara Bio Inc., Promega Corporation, Danaher Corporation, F. Hoffmann-La Roche Ltd., Abbott Laboratories, Becton, Dickinson and Company, Waters Corporation. |
| Número de páginas | 340 |
Segmentación
Tipo de Producto
- Reactivos de Cromatografía
- Reactivos para Cultivo de Células y Tejidos
- Kits de Reactivos para PCR
- Reactivos de Electroforesis
- Kits de Reactivos para Citometría de Flujo
- Reactivos de Biología Molecular
- Reactivos de Química de Proteínas
- Reactivos de Inmunoquímica
- Reactivos de Química Clínica
- Otros
Aplicación
- Descubrimiento y Desarrollo de Fármacos
- Diagnóstico de Enfermedades / Diagnósticos Clínicos
- Biología Molecular
- Estudios Forenses
- Otros
Usuario Final
- Empresas Farmacéuticas y Biotecnológicas
- Institutos de Investigación y Académicos
- Organizaciones de Investigación por Contrato
- Hospitales
- Laboratorios Clínicos / Centros de Diagnóstico
- Laboratorios Forenses
- Otros
Fuente
- Natural / Biológica
- Sintética / Química
- Recombinante / Biotecnológica
Calidad
- Calidad de Investigación
- Calidad GMP
Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y el tamaño previsto del mercado de reactivos bioquímicos?
¿Cuál es la TACC para el mercado de reactivos bioquímicos durante 2025–2032?
¿Cuál segmento es el más grande en el mercado de reactivos bioquímicos?
¿Cuáles son los factores clave que impulsan el crecimiento en el mercado de reactivos bioquímicos?
¿Quiénes son los principales actores en el mercado de reactivos bioquímicos?
¿Qué región lidera el mercado de reactivos bioquímicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Reactivos Bioquímicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Reactivos Bioquímicos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 49,375.74 million → 2032: USD 75,726.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Reactivos Bioquímicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Reactivos Bioquímicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Reactivos Bioquímicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Reactivos Bioquímicos Market Drivers
- 3.3 Mercado de Reactivos Bioquímicos Market Restraints & Challenges
- 3.4 Mercado de Reactivos Bioquímicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Reactivos Bioquímicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Reactivos Bioquímicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Reactivos Bioquímicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Reactivos Bioquímicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Reactivos Bioquímicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Reactivos Bioquímicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Reactivos Bioquímicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Reactivos Bioquímicos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Reactivos Bioquímicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Reactivos Bioquímicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Reactivos Bioquímicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Reactivos Bioquímicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Reactivos Bioquímicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Reactivos Bioquímicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Reactivos Bioquímicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Reactivos Bioquímicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Reactivos Bioquímicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Reactivos Bioquímicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Reactivos Bioquímicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
