
Visión General del Mercado:
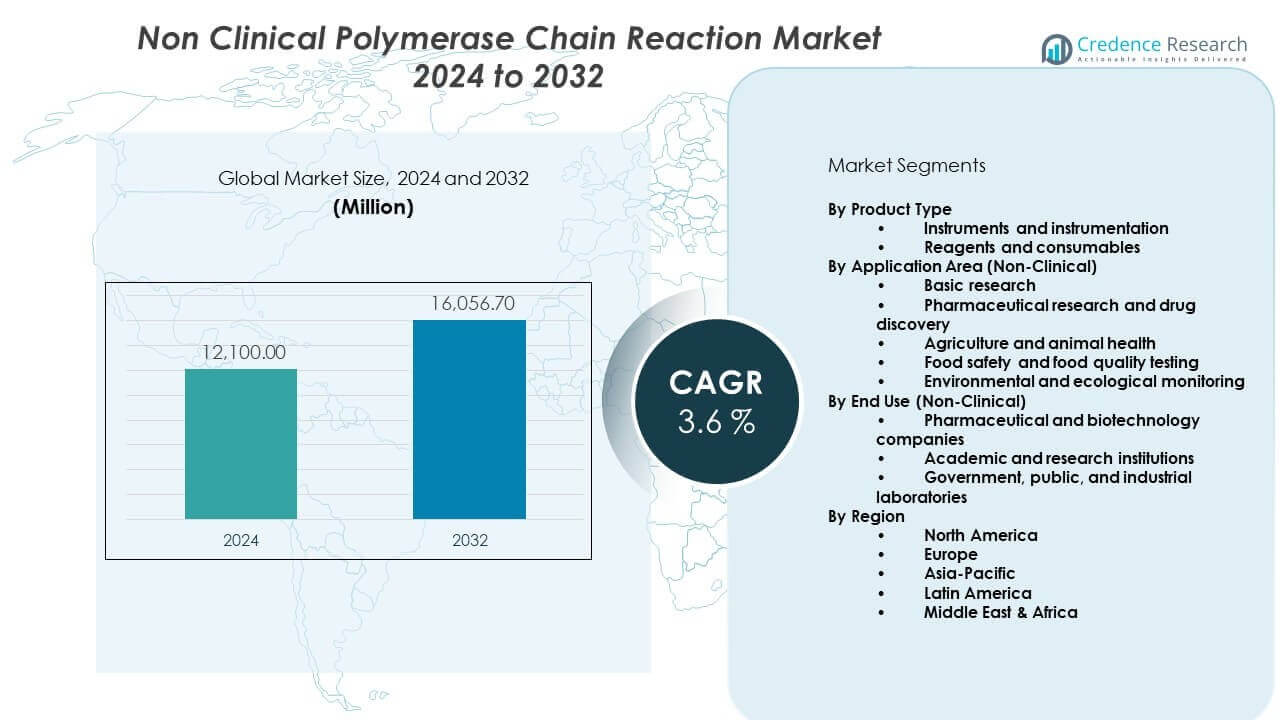
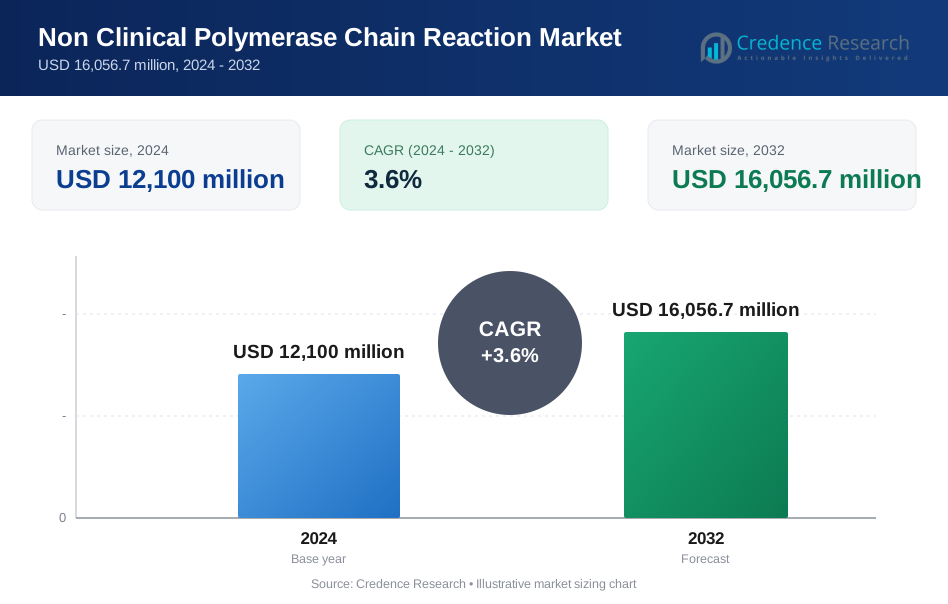
El mercado de reacción en cadena de la polimerasa no clínica fue valorado en USD 12,100 millones en 2024 y se proyecta que alcance los USD 16,056.7 millones para 2032, registrando un CAGR del 3.6% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Reacción en Cadena de la Polimerasa No Clínica 2024 | USD 12,100 millones |
| Mercado de Reacción en Cadena de la Polimerasa No Clínica, CAGR | 3.6% |
| Tamaño del Mercado de Reacción en Cadena de la Polimerasa No Clínica 2032 | USD 16,056.7 millones |
El crecimiento del mercado está impulsado por la amplia adopción de PCR en flujos de trabajo de investigación y pruebas. Las empresas farmacéuticas y biotecnológicas utilizan PCR no clínica para el descubrimiento de fármacos y la optimización de ensayos. Las instituciones académicas dependen de la PCR para el análisis de genes y estudios moleculares. Las pruebas de seguridad alimentaria apoyan la demanda a través de la detección de patógenos y controles de calidad. Los laboratorios ambientales aplican PCR en el análisis microbiano y del agua. Los avances en automatización mejoran el rendimiento y reducen los errores manuales. La estabilidad mejorada de los reactivos apoya las pruebas repetidas. Los kits rentables aumentan la adopción entre laboratorios más pequeños y centros de investigación.
América del Norte lidera el mercado debido a una sólida infraestructura de investigación y un alto gasto en laboratorios. Estados Unidos se beneficia de la investigación biotecnológica activa y redes de pruebas por contrato. Europa sigue, respaldada por instituciones académicas establecidas y prácticas de investigación reguladas. Alemania y el Reino Unido siguen siendo contribuyentes importantes. Asia Pacífico está emergiendo rápidamente con instalaciones de investigación en expansión. China e India ganan impulso a través de programas de investigación respaldados por el gobierno. La disponibilidad de talento calificado fortalece el crecimiento regional. América Latina muestra una expansión moderada a través de esfuerzos de investigación pública. Medio Oriente y África siguen siendo mercados en desarrollo con potencial a largo plazo.
Perspectivas del Mercado:
- El mercado de reacción en cadena de la polimerasa no clínica se situó en USD 12,100 millones en 2024 y se proyecta que alcance USD 16,056.7 millones para 2032, expandiéndose a una CAGR del 3.6% debido a la demanda constante de investigación no clínica.
- América del Norte lidera con aproximadamente un 38% de participación, seguida por Europa con un 28% y Asia-Pacífico con un 24%, respaldada por un fuerte financiamiento para la investigación, infraestructura de laboratorio madura y ecosistemas activos de investigación farmacéutica.
- Asia-Pacífico es la región de más rápido crecimiento con casi un 24% de participación, impulsada por la expansión de la infraestructura de investigación, financiamiento gubernamental y la creciente actividad biotecnológica en China, India, Japón y Corea del Sur.
- Por tipo de producto, los reactivos y consumibles representan aproximadamente un 65% de participación debido al uso repetido, mientras que los instrumentos e instrumentación tienen alrededor de un 35% impulsados por la expansión de la base instalada.
- Por uso final, las empresas farmacéuticas y biotecnológicas representan casi un 45% de participación, las instituciones académicas y de investigación alrededor de un 35%, y los laboratorios gubernamentales, públicos e industriales cerca de un 20%.
Impulsores del Mercado:
Expansión del Uso de Pruebas Moleculares en Laboratorios de Investigación e Industriales
El mercado de reacción en cadena de la polimerasa no clínica se fortalece con el amplio uso de pruebas moleculares. Los laboratorios de investigación dependen del PCR para el análisis de genes y la verificación de ensayos. Las empresas farmacéuticas aplican el PCR en flujos de trabajo de descubrimiento temprano. Las firmas biotecnológicas lo utilizan para el soporte de desarrollo de productos. Los laboratorios de pruebas alimentarias dependen del PCR para el cribado de patógenos. Las agencias ambientales aplican el PCR para tareas de monitoreo microbiano. Las organizaciones de investigación por contrato expanden los servicios de pruebas basadas en PCR. Estas aplicaciones aseguran una demanda constante de instrumentos y reactivos.
- Por ejemplo, Thermo Fisher Scientific mantiene una presencia dominante en el mercado con una huella global activa de más de 75,000 sistemas Applied Biosystems PCR instalados en laboratorios de investigación e industriales.
Aumento de la Inversión en Programas de Investigación y Desarrollo en Ciencias de la Vida
El financiamiento público fortalece las capacidades de investigación molecular en las instituciones. Las universidades expanden la infraestructura de laboratorio para estudios genéticos. Los programas respaldados por el gobierno apoyan iniciativas avanzadas de investigación biológica. Las empresas privadas invierten en herramientas de investigación eficientes para acortar los tiempos de estudio. El PCR apoya resultados experimentales estandarizados y reproducibles. Los equipos de investigación confían en su precisión a través de múltiples estudios. El mercado de reacción en cadena de la polimerasa no clínica se beneficia de la estabilidad de financiamiento a largo plazo. La actividad de investigación continua sostiene una utilización consistente del sistema.
- Por ejemplo, los Institutos Nacionales de Salud de EE. UU. asignaron aproximadamente $47.7 mil millones a la investigación biomédica en 2023, con más del 80% otorgado como subvenciones a instituciones externas.
Creciente Demanda de Alta Precisión y Reproducibilidad en los Flujos de Trabajo de Pruebas
Los laboratorios requieren resultados moleculares precisos y repetibles. El PCR ofrece una fuerte especificidad para la detección de objetivos. Los equipos de aseguramiento de calidad valoran el desempeño confiable de los ensayos. La credibilidad de la investigación depende de la consistencia de los datos. Los ciclos de amplificación controlados apoyan la precisión experimental. Los protocolos validados reducen la variabilidad entre corridas. Los flujos de trabajo confiables mejoran la eficiencia del laboratorio. Esta demanda refuerza la adopción a largo plazo del PCR.
Aumento de la Adopción en los Segmentos de Seguridad Alimentaria y Pruebas Ambientales
Las autoridades de seguridad alimentaria dependen de herramientas moleculares para el cribado. La PCR permite la detección rápida de contaminantes. Los laboratorios ambientales monitorean microbios del suelo y agua usando PCR. La supervisión regulatoria aumenta la frecuencia de las pruebas rutinarias. La PCR apoya procedimientos de seguridad estandarizados. Las capacidades de respuesta rápida mejoran el control de la contaminación. El uso más amplio de aplicaciones expande el alcance del mercado. Las diversas necesidades de pruebas sostienen el crecimiento de la demanda.
Tendencias del Mercado:
Cambio Hacia Diseños de Instrumentos PCR Compactos y Eficientes en Espacio
Los laboratorios prefieren sistemas PCR compactos por su eficiencia en el uso del espacio. Los instrumentos más pequeños se adaptan a los diseños modernos de laboratorio. Los fabricantes diseñan plataformas PCR amigables para el banco de trabajo. La portabilidad apoya el uso compartido y en múltiples sitios. Los sistemas compactos simplifican los procesos de instalación. Los diseños energéticamente eficientes reducen la carga operativa. El mercado de reacción en cadena de la polimerasa no clínica refleja esta evolución de diseño. La colocación flexible apoya las necesidades cambiantes del laboratorio.
- Por ejemplo, Bio-Rad afirma que su sistema PCR en tiempo real CFX Opus 96 ocupa menos de 0.2 metros cuadrados de espacio en el banco mientras soporta un rendimiento completo de 96 pocillos.
Preferencia Creciente Por Kits de Reactivos Listos Para Usar y Premezclados
Los laboratorios favorecen flujos de trabajo simplificados para la preparación de reactivos. Los kits premezclados reducen los errores de manejo. El ahorro de tiempo mejora el rendimiento diario de las pruebas. Las formulaciones estandarizadas apoyan estudios repetidos. Los investigadores valoran la calidad consistente de los reactivos. La estabilidad de almacenamiento mejora la eficiencia de la planificación. Los requisitos de capacitación disminuyen con el uso simplificado. Esta tendencia apoya operaciones de laboratorio más fluidas.
- Por ejemplo, QIAGEN informa que sus kits QuantiFast PCR pueden reducir los tiempos totales de ejecución de PCR hasta en un 60% en ciclistas estándar.
Integración de Interfaces Digitales y Funciones de Gestión de Datos
Las plataformas PCR ahora incluyen sistemas de control digital. Las interfaces táctiles mejoran la interacción del operador. El almacenamiento de datos apoya la trazabilidad de los resultados. Las herramientas de software ayudan a la comparación de experimentos. Los registros digitales ayudan a la preparación para auditorías. La captura automática de datos reduce la entrada manual. Los laboratorios prefieren sistemas conectados. La integración digital mejora la transparencia del flujo de trabajo.
Demanda Creciente de Capacidades de PCR Multiplex y de Alto Rendimiento
Los proyectos de investigación requieren un procesamiento de muestras más rápido. La PCR multiplex detecta múltiples objetivos por ejecución. Los sistemas de alto rendimiento manejan grandes volúmenes de muestras. Los programas de cribado se benefician de la eficiencia a escala. Los resultados más rápidos mejoran los plazos de investigación. La productividad aumenta con la capacidad de pruebas paralelas. El mercado de reacción en cadena de la polimerasa no clínica se adapta a estas necesidades. Los laboratorios enfocados en la eficiencia impulsan la adopción.
Análisis de Desafíos del Mercado:
Altos Costos de Equipos y Consumibles que Afectan a Laboratorios con Presupuesto Limitado
Los sistemas PCR avanzados requieren una alta inversión de capital. Los laboratorios más pequeños enfrentan restricciones de financiamiento. Los consumibles añaden gastos operativos recurrentes. Los contratos de mantenimiento elevan los costos de propiedad. Las demoras presupuestarias ralentizan las decisiones de adquisición. La sensibilidad al precio limita las actualizaciones tecnológicas. El mercado de reacción en cadena de la polimerasa no clínica enfrenta resistencia a la adopción aquí. La presión de costos sigue siendo un desafío clave.
Necesidad de Personal Calificado y Estándares Estrictos de Control de Flujo de Trabajo
Las pruebas PCR requieren profesionales técnicos capacitados. Las brechas de habilidades afectan la fiabilidad de los resultados. Las desviaciones en el flujo de trabajo reducen la calidad de los datos. Los programas de capacitación requieren tiempo y recursos. La rotación de personal interrumpe la consistencia del laboratorio. El control de calidad necesita una supervisión estricta. Los requisitos de cumplimiento aumentan el esfuerzo de gestión. La complejidad operativa limita la escalabilidad rápida.
Oportunidades de Mercado:
Expansión de la Infraestructura de Investigación en Economías Emergentes
Las regiones emergentes invierten en el crecimiento de la infraestructura científica. Los gobiernos apoyan programas de desarrollo de laboratorios. Las universidades expanden los departamentos de investigación molecular. Las empresas locales de biotecnología aumentan el gasto en investigación. La adopción de PCR mejora la competitividad en investigación. El desarrollo de habilidades de la fuerza laboral fortalece la producción del laboratorio. El mercado de reacción en cadena de la polimerasa no clínica gana nuevos centros de demanda. El potencial a largo plazo sigue siendo fuerte.
Innovación en Soluciones PCR Económicas y Automatizadas
Los fabricantes se centran en tecnologías PCR asequibles. La automatización reduce la dependencia de mano de obra calificada. Los flujos de trabajo simplificados se adaptan a laboratorios más pequeños. Los reactivos rentables amplían el alcance de adopción. Los sistemas escalables apoyan la expansión gradual. La innovación mejora la accesibilidad en todas las regiones. Apoya una cobertura de aplicación más amplia. El progreso tecnológico abre nuevos caminos de crecimiento.
Análisis de Segmentación de Mercado:
Por Tipo de Producto
Los instrumentos y la instrumentación forman la columna vertebral tecnológica de los flujos de trabajo de PCR. Los termocicladores, PCR en tiempo real y plataformas de PCR digital apoyan la amplificación y detección precisas. Los laboratorios seleccionan sistemas basados en el rendimiento, la sensibilidad y las necesidades de automatización. Los reactivos y consumibles representan el área de demanda más recurrente. Las mezclas maestras, enzimas, tampones, plásticos y kits de ensayo apoyan los volúmenes de pruebas diarias. Las compras frecuentes y repetidas fortalecen la estabilidad de los ingresos. Se beneficia de la estandarización de protocolos en los laboratorios. La diferenciación de productos se centra en la precisión y la fiabilidad del flujo de trabajo.
- Por ejemplo, Roche Diagnostics informa que los consumibles constituyen la mayoría del uso del sistema LightCycler, con pedidos regulares de reactivos en laboratorios de alto rendimiento.
Por Área de Aplicación (No Clínica)
La investigación básica utiliza PCR para la expresión génica, genotipado y estudios moleculares. La investigación farmacéutica y el descubrimiento de fármacos aplican PCR durante la validación de objetivos y el cribado preclínico. La agricultura y la salud animal dependen de PCR para la detección de patógenos y OGM. La seguridad alimentaria y las pruebas de calidad alimentaria utilizan PCR para identificar contaminación y asegurar la trazabilidad. El monitoreo ambiental y ecológico aplica PCR para el análisis de agua, suelo y biodiversidad. Cada aplicación valora la precisión y la repetibilidad. La flexibilidad del flujo de trabajo apoya la adopción en diversos sectores.
- Por ejemplo, Eurofins Scientific opera más de 900 laboratorios en todo el mundo, realizando millones de pruebas PCR no clínicas anualmente en los dominios de alimentos, medio ambiente e investigación.
Por Uso Final (No Clínico)
Las empresas farmacéuticas y biotecnológicas tienen una participación líder debido a la demanda constante de investigación. Estos usuarios integran la PCR en múltiples etapas de desarrollo. Las instituciones académicas y de investigación dependen de la PCR para programas experimentales a largo plazo. Los proyectos respaldados por financiamiento apoyan la utilización constante de instrumentos. Los laboratorios gubernamentales, públicos e industriales utilizan la PCR para pruebas regulatorias y aplicadas. Estos laboratorios valoran los métodos estandarizados y la preparación para el cumplimiento. El mercado de reacción en cadena de la polimerasa no clínica gana estabilidad gracias a esta base diversificada de uso final.
Segmentación:
Por Tipo de Producto
- Instrumentos e instrumentación
- Reactivos y consumibles
Por Área de Aplicación (No Clínica)
- Investigación básica
- Investigación farmacéutica y descubrimiento de fármacos
- Agricultura y salud animal
- Seguridad alimentaria y pruebas de calidad alimentaria
- Monitoreo ambiental y ecológico
Por Uso Final (No Clínica)
- Empresas farmacéuticas y biotecnológicas
- Instituciones académicas y de investigación
- Laboratorios gubernamentales, públicos e industriales
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte tiene la mayor participación del mercado de reacción en cadena de la polimerasa no clínica, representando aproximadamente el 38% de la demanda global. Estados Unidos impulsa el dominio regional a través de una fuerte actividad de investigación farmacéutica y pruebas por contrato. La infraestructura avanzada de laboratorios apoya la alta adopción de PCR en los campos de investigación. Las instituciones académicas mantienen un uso constante de instrumentos y reactivos. La seguridad alimentaria y las pruebas ambientales también apoyan la demanda. La disponibilidad de financiamiento sólido sostiene las operaciones de laboratorio a largo plazo. Se beneficia de la adopción temprana de tecnología y prácticas de investigación estandarizadas.
Europa
Europa representa casi el 28% de la cuota de mercado global. Países como Alemania, Reino Unido y Francia lideran la demanda regional. Las redes de investigación académica bien establecidas apoyan el uso constante de PCR. La actividad de investigación farmacéutica fortalece la demanda de reactivos y consumibles. El énfasis regulatorio en la seguridad alimentaria y el monitoreo ambiental apoya las pruebas rutinarias. Los programas de investigación financiados por el gobierno mantienen flujos de trabajo de laboratorio estables. Refleja una adopción madura con una demanda de reemplazo constante.
Asia-Pacífico, América Latina, Oriente Medio y África
Asia-Pacífico representa alrededor del 24% del mercado y muestra el ritmo de crecimiento más rápido. China, India, Japón y Corea del Sur expanden la capacidad de investigación molecular. La inversión gubernamental en infraestructura de investigación apoya la adopción de PCR. La expansión de los sectores biotecnológicos fortalece la demanda en diversas aplicaciones. América Latina posee aproximadamente un 6% de participación, respaldada por la investigación pública y los laboratorios de pruebas alimentarias. Medio Oriente y África representan casi un 4% de participación, impulsados por la modernización gradual de los laboratorios. Muestra un potencial a largo plazo a través de la expansión de la capacidad de investigación y pruebas.
Análisis de Jugadores Clave:
- Thermo Fisher Scientific Inc.
- Hoffmann-La Roche Ltd
- Bio-Rad Laboratories, Inc.
- QIAGEN N.V.
- Abbott Laboratories
- Agilent Technologies, Inc.
- Danaher Corporation
- Becton, Dickinson and Company
- Merck KGaA
- bioMérieux SA
- Cytiva
- Takara Bio Inc.
- Standard BioTools
- Stilla Technologies
- JN Medsys
Análisis Competitivo:
El mercado de reacción en cadena de la polimerasa no clínica muestra una consolidación moderada, con un pequeño grupo de proveedores globales controlando las tecnologías centrales. Los principales actores compiten a través del rendimiento de los instrumentos, la fiabilidad de los reactivos y la eficiencia del flujo de trabajo. Las empresas se centran en amplios portafolios que cubren instrumentos, consumibles y software. La calidad del producto y la precisión de los datos impulsan la preferencia del comprador en laboratorios de investigación e industriales. Las fuertes redes de distribución apoyan el alcance global. Las colaboraciones estratégicas fortalecen las ofertas específicas de aplicaciones. Refleja una competencia constante en lugar de una rivalidad agresiva de precios. El ritmo de innovación se mantiene constante entre los principales proveedores.
Desarrollos Recientes:
- En noviembre de 2025, las subsidiarias de Danaher, Integrated DNA Technologies (IDT) y Beckman Coulter Life Sciences, formaron una asociación estratégica para automatizar las soluciones de secuenciación de nueva generación (NGS) y ensayos moleculares de IDT en el recién lanzado Biomek i3 Benchtop Liquid Handler. Esta colaboración está diseñada para proporcionar a los laboratorios de investigación flujos de trabajo escalables y automatizados para la investigación oncológica y genómica, reduciendo el tiempo de procesamiento manual y mejorando la reproducibilidad de los datos.
- En octubre de 2025, Thermo Fisher Scientific anunció una asociación estratégica de investigación y desarrollo (I+D) con AstraZeneca BioVentureHub en Suecia para impulsar la innovación en el ecosistema de ciencias de la vida. Bajo esta colaboración, los científicos de Thermo Fisher se ubicarán junto a AstraZeneca para trabajar en proyectos conjuntos enfocados en genómica molecular, proteómica y cromatografía. Además, en julio de 2025, la empresa amplió sus capacidades al adquirir el sitio de fabricación de estériles de Sanofi en Ridgefield, Nueva Jersey, para mejorar sus servicios biofarmacéuticos y apoyar la demanda de los clientes de medicamentos críticos.
- En octubre de 2025, Agilent Technologies anunció una asociación con SPT Labtech para automatizar los protocolos de enriquecimiento de objetivos para sus Kits de Preparación de Bibliotecas de ADN SureSelect Max en la plataforma de manejo de líquidos firefly+ de SPT. Esta colaboración tiene como objetivo optimizar los flujos de trabajo genómicos para los investigadores combinando la química de Agilent con soluciones automatizadas para abordar los cuellos de botella en la secuenciación y el análisis molecular.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Producto, Por Área de Aplicación (No Clínica) y Por Uso Final (No Clínica). Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- Los laboratorios de investigación seguirán dependiendo de la PCR para el análisis molecular rutinario.
- Los reactivos y consumibles seguirán siendo el principal contribuyente de ingresos debido al uso repetido.
- La adopción de la automatización aumentará para apoyar un mayor rendimiento de muestras.
- Las plataformas de PCR digital ganarán un uso más amplio en entornos de investigación no clínica.
- Las pruebas de seguridad alimentaria mantendrán una demanda constante en laboratorios públicos y privados.
- El monitoreo ambiental se expandirá con requisitos de prueba más estrictos.
- Las economías emergentes invertirán más en infraestructura de investigación molecular.
- Los sistemas de PCR compactos y modulares ganarán preferencia en laboratorios con espacio limitado.
- Los flujos de trabajo estandarizados influirán en las decisiones de compra a largo plazo.
- Las asociaciones de proveedores con institutos de investigación fortalecerán la adopción de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la reacción en cadena de la polimerasa no clínica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la reacción en cadena de la polimerasa no clínica entre 2025 y 2032?
¿Qué segmento del mercado de la reacción en cadena de la polimerasa no clínica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la reacción en cadena de la polimerasa no clínica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Reacción en Cadena de la Polimerasa No Clínica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,100 million → 2032: USD 16,056.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Drivers
- 3.3 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Restraints & Challenges
- 3.4 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Reacción en Cadena de la Polimerasa No Clínica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Reacción en Cadena de la Polimerasa No Clínica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Reacción en Cadena de la Polimerasa No Clínica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Reacción en Cadena de la Polimerasa No Clínica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Reacción en Cadena de la Polimerasa No Clínica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Reacción en Cadena de la Polimerasa No Clínica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Reacción en Cadena de la Polimerasa No Clínica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Reacción en Cadena de la Polimerasa No Clínica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Reacción en Cadena de la Polimerasa No Clínica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Reacción en Cadena de la Polimerasa No Clínica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Reacción en Cadena de la Polimerasa No Clínica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Reacción en Cadena de la Polimerasa No Clínica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
