
Visión General del Mercado
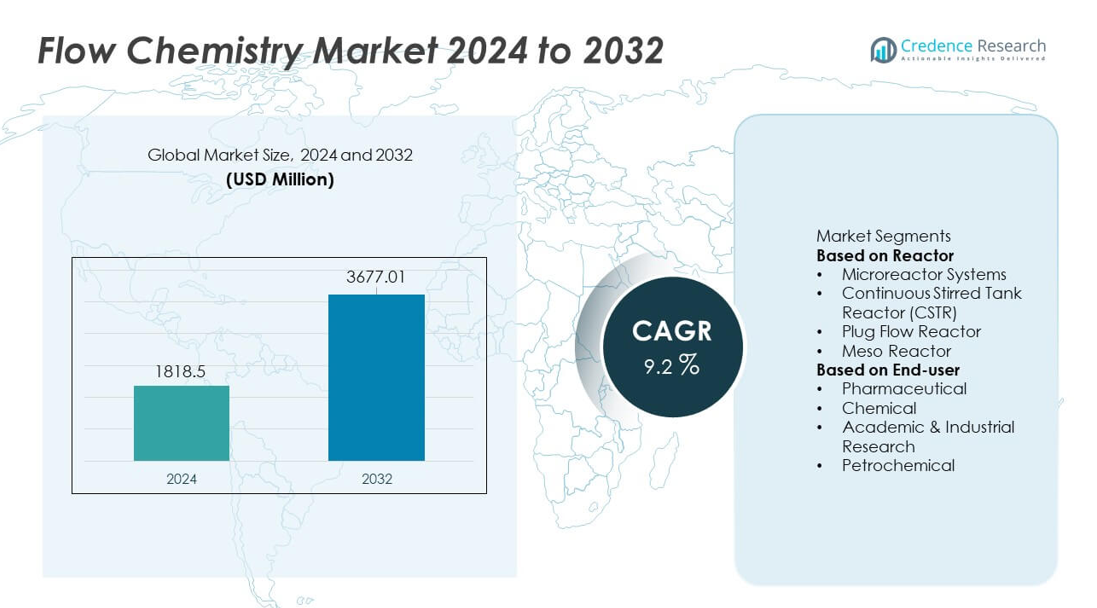
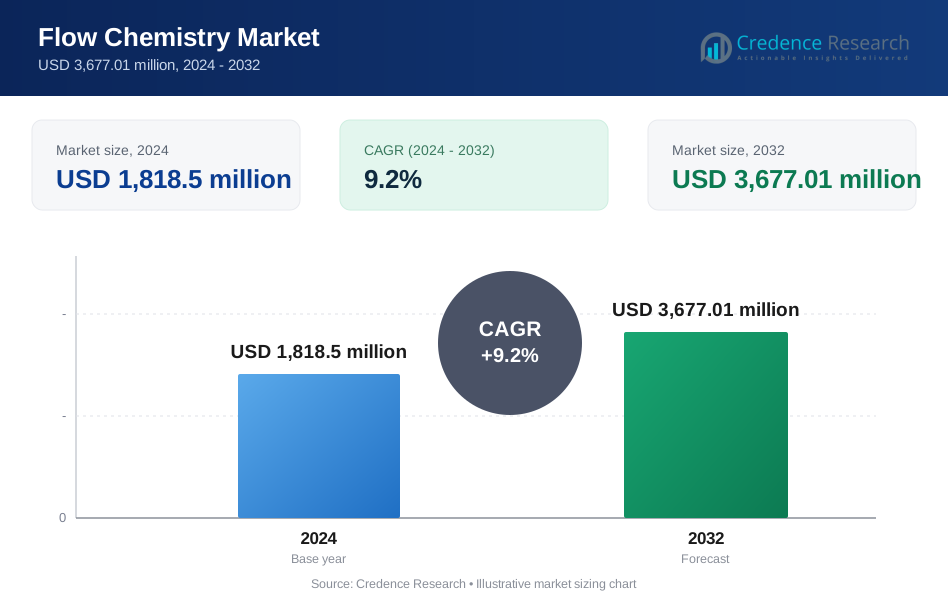
El mercado de Química de Flujo alcanzó los USD 1,818.5 millones en 2024. Se proyecta que el mercado crezca hasta los USD 3,677.01 millones para 2032. Este crecimiento refleja un CAGR del 9.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Química de Flujo 2024 | USD 1,818.5 millones |
| Mercado de Química de Flujo, CAGR | 9.2% |
| Tamaño del Mercado de Química de Flujo 2032 | USD 3,677.01 millones |
El mercado de Química de Flujo incluye a líderes como Thermo Fisher Scientific, Corning Incorporated, Lonza Group, Syrris Ltd, ThalesNano Energy, Chemtrix BV, Uniqsis Ltd, Vapourtec Ltd, AM Technology y Milestone Srl, todos los cuales se centran en tecnologías avanzadas de reactores, automatización y soluciones de procesamiento continuo. Estas empresas fortalecen su presencia mediante la innovación en microreactores, sistemas de flujo enchufables escalables y herramientas de monitoreo digital que apoyan la síntesis de alta precisión. América del Norte lidera el mercado con una participación del 38%, impulsada por una fuerte producción farmacéutica y la rápida adopción de la fabricación continua. Europa sigue con una participación del 29%, apoyada por iniciativas de química verde y capacidades avanzadas de productos químicos especializados, mientras que Asia Pacífico tiene una participación del 23% debido a la expansión de la fabricación de API y productos químicos.
Perspectivas del Mercado
- El mercado de Química de Flujo alcanzó los USD 1,818.5 millones en 2024 y está previsto que crezca hasta los USD 3,677.01 millones para 2032 con un CAGR del 9.2%, respaldado por la creciente adopción del procesamiento continuo.
- Los impulsores del mercado incluyen una alta demanda de reacciones más seguras, rápidas y limpias, con los Sistemas de Microreactores manteniendo una participación del 38% en el segmento y el segmento de usuario final farmacéutico liderando con una participación del 42% debido a las necesidades continuas de producción de API.
- Las tendencias clave destacan el crecimiento en automatización, monitoreo digital y fabricación sostenible a medida que las empresas adoptan reactores más inteligentes y sistemas continuos energéticamente eficientes en la producción de productos químicos y materiales especializados.
- El panorama competitivo presenta empresas como Thermo Fisher Scientific, Corning Incorporated, Lonza Group y Syrris Ltd, enfocándose en tecnología avanzada de reactores, sistemas modulares y capacidades de control en tiempo real para fortalecer la presencia en el mercado.
- Regionalmente, América del Norte lidera con una participación del 38%, seguida por Europa con un 29%, mientras que Asia Pacífico crece constantemente con una participación del 23%, impulsada por la expansión de las industrias químicas y farmacéuticas.
Análisis de Segmentación del Mercado:
Por Reactor
Los sistemas de microreactores lideran el segmento de reactores con una participación del 38%, impulsados por su fuerte uso en la síntesis farmacéutica y el procesamiento de productos químicos finos. Estos reactores ofrecen un control térmico preciso, tiempos de reacción cortos y una mayor seguridad, lo que acelera su adopción sobre los sistemas por lotes. Los reactores de tanque agitado continuo tienen una participación del 27%, respaldados por su idoneidad para reacciones de gran volumen. Los reactores de flujo pistón representan un 22% de participación a medida que las plantas petroquímicas y de polímeros adoptan el procesamiento continuo. Los meso reactores capturan el 13% restante, ganando interés para la producción química a mediana escala.
- Por ejemplo, los microreactores de flujo, como los utilizados para la preparación de 3-metilindol con el reactor Corning G1, permiten un control preciso de las condiciones de reacción debido a la eficiente transferencia de masa y calor, lo que permite altos rendimientos y control de la formación de subproductos sobre los procesos tradicionales por lotes.
Por Usuario Final
El sector farmacéutico domina el segmento de usuarios finales con una participación del 42%, impulsado por la creciente demanda de producción continua de API y la mejora de la seguridad en síntesis complejas. La química de flujo apoya una escalada más rápida, un uso reducido de solventes y un control de procesos más fuerte, lo que fomenta una adopción generalizada. La industria química sigue con una participación del 31% debido a su uso en la fabricación de productos químicos especiales y finos. La investigación académica e industrial tiene una participación del 17%, respaldada por su papel en la optimización de reacciones. El segmento petroquímico contribuye con el 10% restante, principalmente para procesos continuos de hidrogenación y oxidación.
- Por ejemplo, Lonza integró líneas de flujo continuo en su instalación de Visp, permitiendo la producción de múltiples toneladas de intermedios y/o APIs basados en procesamiento de flujo continuo. La plataforma proporciona beneficios como una mayor eficiencia, mayor seguridad para reacciones peligrosas debido a volúmenes minimizados y tiempos de desarrollo acelerados.
Impulsor Clave del Crecimiento
Creciente Demanda de Procesamiento Continuo
El procesamiento continuo gana fuerte impulso a medida que los fabricantes se alejan de los métodos por lotes lentos. La química de flujo ofrece un control de reacción constante, mayor productividad y operación más segura en pasos peligrosos. La tecnología reduce la generación de residuos y mejora la uniformidad del producto en grandes volúmenes. Los fabricantes de medicamentos adoptan métodos continuos para acelerar el desarrollo de API y reducir el tiempo de comercialización. Los productores químicos utilizan sistemas de flujo para manejar reacciones a alta presión y alta temperatura con mejor fiabilidad. Estos beneficios generan un fuerte interés de las empresas que buscan una producción estable y menores riesgos operativos. El cambio hacia flujos de trabajo continuos sigue siendo un gran impulso para la expansión del mercado.
- Por ejemplo, AM Technology demostró su Reactor Tubular Agitado Coflore (ATR) realizando química de flujo continuo, incluida la hidrogenación, a tasas de flujo de hasta 120 litros por hora (con un tiempo de residencia de 5 minutos).
Fuerte Adopción en la Innovación Farmacéutica
Las empresas farmacéuticas adoptan la química de flujo para simplificar reacciones complejas y mejorar la velocidad de síntesis. El método apoya una rápida escalada manteniendo la calidad de la reacción estable en todas las unidades. Los desarrolladores de medicamentos utilizan sistemas de flujo para pasos controlados de nitración, hidrogenación y fotoquímicos. Estos procesos a menudo requieren una transferencia precisa de calor y masa, que los reactores de flujo manejan bien. La tecnología reduce el uso de solventes y disminuye la exposición a intermedios inseguros. Los ciclos de desarrollo más rápidos ayudan a las empresas a reducir retrasos en el suministro clínico. A medida que crece la demanda de producción eficiente de API, las empresas farmacéuticas siguen siendo un motor de crecimiento importante para el mercado.
- Por ejemplo, el sistema de química de flujo Syrris Asia está diseñado para que los químicos realicen una amplia variedad de reacciones químicas, incluidas reacciones de múltiples pasos y aplicaciones de síntesis de API. Permite una amplia gama de tiempos de reacción, incluidos tiempos de residencia de unos pocos segundos hasta varias horas.
Avances en Tecnología de Reactores
Los diseños mejorados de reactores fortalecen la adopción en industrias que necesitan un control de procesos preciso. Los microreactores ofrecen una mezcla más rápida y una regulación de temperatura más estricta para pasos químicos sensibles. Los reactores de flujo pistón y meso apoyan la producción a mediana y gran escala con un rendimiento estable. Los sensores modernos y los controles automatizados reducen el error humano y mejoran la fiabilidad de las reacciones. Las interfaces digitales permiten a los operadores rastrear cambios de presión, caudal y calor en tiempo real. Estos avances en ingeniería hacen que los sistemas de flujo sean más flexibles para reacciones variadas. El creciente interés en reactores integrados y modulares sigue impulsando el crecimiento del mercado.
Tendencia y Oportunidad Clave
Expansión de la Química Verde y Sostenible
La química de flujo apoya la química verde al reducir la carga de solventes y disminuir el uso de energía. Los sistemas continuos ofrecen reacciones más limpias con menos subproductos y perfiles de desechos más seguros. Los fabricantes adoptan reactores de flujo para cumplir con estrictas normas de emisiones y objetivos de sostenibilidad. La mayor eficiencia de reacción ayuda a las empresas a reducir el consumo de recursos en largas series de producción. Los incentivos gubernamentales para la producción ecológica impulsan la adopción en químicos y farmacéuticos. El creciente impulso por cadenas de suministro más verdes crea nuevas oportunidades para diseños avanzados de reactores. Estas condiciones posicionan la química de flujo como una herramienta clave para la fabricación sostenible.
- Por ejemplo, Vapourtec demostró que la fotocatálisis en flujo con su sistema R-Series resulta en una reducción significativa de los volúmenes de solvente en comparación con los procesos tradicionales por lotes, permitiendo una síntesis más eficiente y ecológica.
Creciente Integración de Automatización y Monitoreo Digital
La automatización se expande en configuraciones de química de flujo para mejorar la precisión y estabilidad. Sensores inteligentes rastrean temperatura, presión y flujo de reactivos con retroalimentación en tiempo real. Las herramientas de software ajustan automáticamente las condiciones de reacción para evitar fallos en lotes. Los gemelos digitales ayudan a los ingenieros a predecir resultados y optimizar pasos de reacción antes de la ampliación. El monitoreo remoto apoya el manejo más seguro de reacciones peligrosas. Este cambio digital permite una calidad consistente en químicos de alto valor y APIs. El aumento de la inversión en laboratorios automatizados fortalece las oportunidades para plataformas de flujo avanzadas e integradas.
- Por ejemplo, un proceso de fabricación continua diferente e hipotético podría usar matrices de sensores avanzados para capturar numerosos puntos de datos por segundo, permitiendo que una plataforma de control ajuste las tasas de flujo con alta precisión.
Desafío Clave
Alta Inversión Inicial y Barreras Técnicas
Adoptar la química de flujo requiere un gasto significativo en reactores, sistemas de control y capacitación. Muchas empresas dudan debido al conocimiento técnico limitado entre el personal. Las reacciones complejas a menudo necesitan rediseño antes de pasar del modo por lotes al continuo. Este proceso agrega tiempo y costo a la adopción inicial. Los pequeños fabricantes luchan con límites presupuestarios y la falta de ingenieros especializados. La necesidad de operadores capacitados crea obstáculos adicionales para las regiones en desarrollo. Estos factores retrasan un despliegue más amplio a pesar de los beneficios a largo plazo.
Estándar limitado para operaciones a gran escala
Escalar procesos de flujo sigue siendo difícil debido a los tamaños variados de los reactores y a los estándares inconsistentes. Muchas reacciones se comportan de manera diferente al pasar de unidades de laboratorio a módulos industriales. Las empresas enfrentan desafíos al alinear tasas de flujo, control de presión y transferencia de calor en sistemas más grandes. El equipo especializado no siempre es compatible entre marcas. Esta falta de uniformidad aumenta el tiempo de ingeniería y los ciclos de prueba. Los fabricantes petroquímicos y de productos químicos especializados a menudo necesitan diseños personalizados para cada reacción. Estos problemas ralentizan la adopción a gran escala y aumentan los costos operativos
Análisis Regional
América del Norte
América del Norte lidera el mercado de Química de Flujo con una participación del 38%, respaldada por fuertes inversiones en la fabricación farmacéutica y el procesamiento químico avanzado. Los productores de medicamentos adoptan la síntesis continua para reducir el tiempo de desarrollo y fortalecer la estabilidad del suministro. La región se beneficia de estrictas normas de seguridad que fomentan el cambio de reacciones por lotes peligrosas a sistemas de flujo controlado. Las instituciones de investigación y las empresas biotecnológicas amplían las aplicaciones a escala piloto, impulsando la demanda de microreactores y plataformas automatizadas. Vías regulatorias de apoyo para la producción continua de API y una fuerte adopción de la automatización industrial refuerzan aún más la posición dominante de América del Norte en el mercado global.
Europa
Europa tiene una participación del 29%, impulsada por una fuerte adopción en productos químicos finos, química verde y fabricación sostenible. El enfoque regulatorio de la región en la reducción de residuos y emisiones de solventes acelera la transición hacia el procesamiento continuo. Las empresas farmacéuticas integran reactores de flujo para síntesis de alta precisión, especialmente en reacciones complejas y peligrosas. Las universidades y centros de investigación juegan un papel clave en el desarrollo de diseños avanzados de reactores y sistemas microfluídicos. El crecimiento en la producción de productos químicos especializados, combinado con un enfoque creciente en operaciones energéticamente eficientes, fortalece la posición de Europa como un centro líder de innovación en química de flujo.
Asia Pacífico
Asia Pacífico asegura una participación del 23%, respaldada por el rápido crecimiento de la producción química, la expansión de la fabricación farmacéutica y el aumento de la inversión en tecnologías de proceso modernas. China, India y Japón impulsan la adopción a medida que las empresas buscan métodos de reacción más seguros, limpios y escalables. El aumento de las exportaciones de API motiva a los fabricantes a adoptar reactores continuos para una mejor consistencia y control de procesos. Los incentivos gubernamentales para la fabricación avanzada y la producción verde aumentan el interés en microreactores y sistemas de flujo continuo. La creciente actividad de investigación de la región y las capacidades competitivas de producción posicionan a Asia Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representa una participación del 6%, impulsada por la modernización gradual en la fabricación farmacéutica y química. Las empresas adoptan la química de flujo para mejorar la seguridad en reacciones de alto riesgo y reducir los costos de producción. Brasil y México lideran la adopción regional a medida que los productores locales actualizan instalaciones para cumplir con los estándares de calidad de exportación. El mayor enfoque en productos químicos especializados y agroquímicos apoya un mayor interés en el procesamiento continuo. Aunque la adopción sigue siendo más lenta que en las principales regiones, la expansión de la inversión industrial y la creciente alineación regulatoria con las normas de fabricación globales apoyan un crecimiento constante del mercado en toda América Latina.
Oriente Medio & África
La región de Medio Oriente y África tiene una participación del 4%, respaldada por la expansión petroquímica y el interés emergente en tecnologías avanzadas de procesamiento. La química de flujo gana terreno en la hidrogenación continua, oxidación y reacciones relacionadas con polímeros comunes en los centros petroquímicos regionales. La fabricación farmacéutica crece gradualmente, fomentando la adopción temprana de sistemas de microreactores para síntesis controlada. Las instituciones de investigación aumentan la experimentación a escala piloto, mejorando la familiaridad del mercado. Aunque la adopción sigue limitada por los altos costos de capital y la escasez de habilidades, la expansión de proyectos químicos downstream y la diversificación en productos químicos especializados ofrecen oportunidades de crecimiento en toda la región MEA.
Segmentaciones del Mercado:
Por Reactor
- Sistemas de Microreactores
- Reactor Continuo de Tanque Agitado (CSTR)
- Reactor de Flujo Pistón
- Reactor Meso
Por Usuario Final
- Farmacéutico
- Químico
- Investigación Académica e Industrial
- Petroquímico
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo presenta a actores principales como Thermo Fisher Scientific, Corning Incorporated, Lonza Group, Syrris Ltd, ThalesNano Energy, Chemtrix BV, Uniqsis Ltd, Vapourtec Ltd, AM Technology y Milestone Srl. Estas empresas compiten a través de diseños avanzados de reactores, sistemas de control automatizados y mejoras de productos impulsadas por tecnología. Los fabricantes líderes se centran en microreactores de alto rendimiento, sistemas de flujo pistón escalables y plataformas continuas modulares para satisfacer la creciente demanda de productores farmacéuticos y químicos. Muchos actores invierten en monitoreo digital, sensores integrados y optimización habilitada por IA para mejorar la seguridad del proceso y la consistencia de las reacciones. Las asociaciones estratégicas con instituciones de investigación y empresas químicas ayudan a expandir las áreas de aplicación y acelerar la validación de productos. Las empresas también fortalecen su presencia en el mercado ofreciendo programas de capacitación y soporte de personalización para reacciones complejas. El creciente énfasis en la eficiencia energética, el manejo seguro de materiales peligrosos y el cumplimiento de estándares globales de fabricación continúa moldeando las estrategias competitivas en el mercado de Química de Flujo.
Análisis de Jugadores Clave
- Thermo Fisher Scientific
- Lonza Group
- Corning Incorporated
- Syrris Ltd
- ThalesNano Energy
- Chemtrix BV
- Uniqsis Ltd
- AM Technology
- Vapourtec Ltd
- Milestone Srl
Desarrollos Recientes
- En marzo de 2025, Vapourtec Ltd. anunció un nuevo reactor de lecho empacado de alta temperatura que extiende la capacidad de temperatura de sus sistemas de flujo de las series E y R hasta 250 °C.
- En diciembre de 2023, AGI Group adquirió Chemtrix B.V. Se anticipa que esta adquisición de Chemtrix B.V. aumente las capacidades de AGI Group en el mercado de química de flujo para aplicaciones tanto en el campo piloto como en el de fabricación.
- En septiembre de 2023, Vapourtec presentó sus sistemas de química de flujo de la Serie E en Flow Chemistry India, subrayando la creciente adopción en los mercados de Asia-Pacífico.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Reactor, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La demanda de procesamiento continuo aumentará a medida que los fabricantes se alejen de los sistemas por lotes.
- Las empresas farmacéuticas expandirán el uso de la química de flujo para acelerar el desarrollo de API y mejorar la seguridad.
- La adopción de microreactores crecerá debido a la mayor necesidad de control preciso en reacciones complejas.
- La automatización y el monitoreo digital se convertirán en características estándar en las plataformas de reactores avanzados.
- La integración de la optimización impulsada por IA apoyará un ajuste más rápido de las reacciones y una mejor estabilidad del proceso.
- Los objetivos de química verde impulsarán a las industrias a adoptar operaciones continuas más limpias y de bajo desperdicio.
- Los productores de productos químicos especializados aumentarán la inversión en sistemas escalables de flujo plug y meso reactores.
- Las instituciones de investigación ampliarán los programas a escala piloto para validar nuevos métodos de reacción continua.
- Los mercados emergentes adoptarán sistemas de flujo a medida que crezcan las capacidades de producción química y farmacéutica.
- La colaboración entre fabricantes de reactores y empresas químicas acelerará la innovación y la personalización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Química en Flujo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la química de flujo entre 2025 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de Química de Flujo?
¿Cuál es el principal factor limitante para el mercado de la química de flujo?
¿Quiénes son las empresas líderes en el mercado de la Química de Flujo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Química de Flujo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Química de Flujo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,818.5 million → 2032: USD 3,677.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Química de Flujo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Química de Flujo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Química de Flujo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Química de Flujo Market Drivers
- 3.3 Mercado de Química de Flujo Market Restraints & Challenges
- 3.4 Mercado de Química de Flujo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Química de Flujo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Química de Flujo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Química de Flujo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Química de Flujo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Química de Flujo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Química de Flujo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Química de Flujo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Química de Flujo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Química de Flujo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Química de Flujo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Química de Flujo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Química de Flujo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Química de Flujo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Química de Flujo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Química de Flujo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Química de Flujo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Química de Flujo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Química de Flujo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Química de Flujo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
